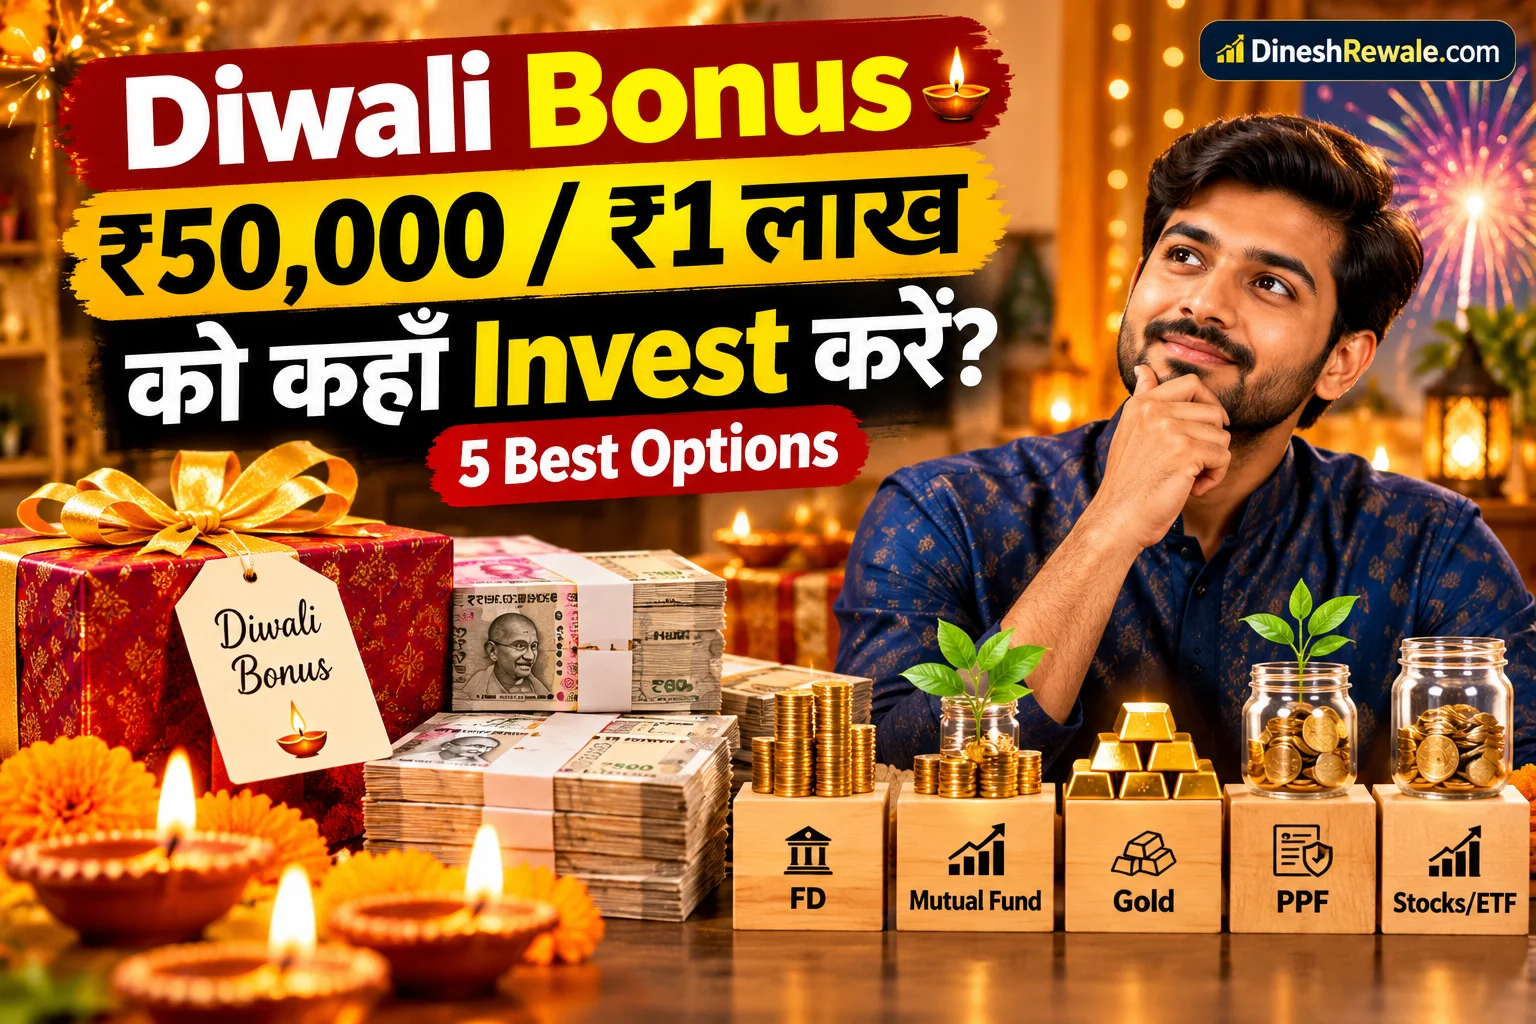
Diwali Bonus ₹50,000/₹1 लाख कहाँ Invest करें? 5 Options
Diwali Bonus हाथ में आते ही सबसे आकर्षक फैसला होता है कि पैसा shopping, gadgets या किसी एक investment में लगा दिया जाए। लेकिन ₹50,000 या ₹1 लाख का bonus अगर सही तरीके से बाँटें किया जाए, तो यह सिर्फ festive spending नहीं, बल्कि आपके अगले financial goal की शुरुआत बन सकता है।
सबसे जरूरी बात: ₹50,000 या ₹1 लाख के लिए कोई एक “best investment” नहीं है। सही option इस बात पर निर्भर करता है कि आपको पैसा कब चाहिए, कितना risk ले सकते हैं और emergency fund तथा high-cost debt की स्थिति क्या है। SEBI भी investment decision में goal, पैसा कितने समय के लिए लगाना है, risk tolerance, जरूरत पर पैसा निकालने की सुविधा और पैसा अलग-अलग जगह बाँटना पर जोर देता है।
Quick Answer: Diwali Bonus ₹50,000 या ₹1 लाख कहाँ लगाएं?
अगर emergency fund पहले से तैयार है और कोई महंगा debt नहीं है, तो आप bonus को एक ही जगह डालने के बजाय अलग-अलग financial jobs में बाँट सकते हैं। उदाहरण के लिए long-term investor के लिए ₹50,000 का एक balanced illustration ₹20,000 equity/index-oriented investment, ₹15,000 FD या उपयुक्त debt bucket, ₹5,000 gold और ₹10,000 short-term goal bucket हो सकता है। ₹1 लाख के लिए इसी approach को scale करके ₹40,000 equity/index-oriented, ₹25,000 safer debt/FD bucket, ₹10,000 gold और ₹25,000 goal या जरूरत पर पैसा निकालने की सुविधा bucket रखा जा सकता है।
ये illustrative allocations हैं, व्यक्तिगत निवेश सलाह या guaranteed-return formula नहीं। आपकी existing आपके सभी निवेशों का समूह बँटवारा, age, goals और जोखिम सहने की क्षमता के हिसाब से numbers बदल सकते हैं।
Bonus Invest करने से पहले 4 सवाल पूछें
1. क्या Emergency Fund पूरा है?
अगर आपके पास पर्याप्त emergency savings नहीं है, तो Diwali bonus का बड़ा हिस्सा पहले safety bucket में रखना ज्यादा practical हो सकता है। अचानक medical expense, job loss, family emergency या urgent repair के समय बाजार के साथ ऊपर-नीचे होने वाला investment को नुकसान पर बेचने की स्थिति से बचना जरूरी है। Emergency fund की planning के लिए Emergency Fund के बाद पैसा कहाँ Invest करें? guide देखें।
2. क्या Credit Card या High-Interest Loan है?
अगर आप बहुत महंगे interest वाले debt में हैं, तो bonus का इस्तेमाल debt reduction में करना कई बार किसी investment return को chase करने से बेहतर financial move हो सकता है। खासकर तब, जब debt का effective interest आपकी realistic post-tax investment return से काफी ज्यादा हो।
3. पैसा कब चाहिए?
अगर अगले 1-3 साल में घर, education, wedding या business के लिए पैसे चाहिए तो पूरा bonus equity में डालना सही fit नहीं हो सकता। SEBI की investor guidance short-term needs के लिए high-उतार-चढ़ाव assets से सावधानी बरतने और investment को पैसा कितने समय के लिए लगाना है से match करने की बात करती है।
4. आपका existing आपके सभी निवेशों का समूह कैसा है?
मान लीजिए आपके पास पहले से बहुत ज्यादा equity है। ऐसी स्थिति में पूरा Diwali bonus फिर से equity में डालने के बजाय debt, cash/liquid bucket या gold जैसी दूसरी asset classes पर विचार किया जा सकता है। यही Asset Allocation का practical मतलब है।
Diwali Bonus ₹50,000 को कैसे Invest करें?
₹50,000 छोटी रकम नहीं है। इसे एक साथ किसी random stock या किसी “guaranteed high return” offer में लगाने के बजाय पहले money का purpose तय करें।
| Bucket | Amount | Purpose | Risk |
|---|---|---|---|
| Index-oriented Equity | ₹20,000 | Long-term growth | High |
| FD / Debt Bucket | ₹15,000 | Stability | Low to moderate |
| Gold | ₹5,000 | Diversification | Market-linked |
| Goal / Cash Reserve | ₹10,000 | Near-term flexibility | Low |
यह example उस investor के लिए है जिसके पास emergency fund पहले से मौजूद है, high-cost debt control में है और जिसका कुछ पैसा long term के लिए रखा जा सकता है। अगर emergency fund नहीं है, तो पहले ₹20,000 या उससे ज्यादा रकम safety bucket में रखना practical हो सकता है।
Diwali Bonus ₹1 लाख को कैसे Invest करें?
₹1 लाख का bonus आपको थोड़ा बेहतर पैसा अलग-अलग जगह बाँटना देता है। यहाँ सबसे बड़ी गलती होगी पूरी रकम एक ही stock, mutual fund, crypto या सिर्फ physical gold में लगा देना। अलग asset classes की भूमिका अलग होती है।
| Bucket | Amount | Portfolio Role | किसके लिए |
|---|---|---|---|
| Index-oriented Equity | ₹40,000 | Growth | 5+ साल horizon |
| FD / Debt | ₹25,000 | Stability | Low-उतार-चढ़ाव need |
| Gold | ₹10,000 | Diversification | Portfolio balance |
| Goal / Liquidity | ₹25,000 | Flexibility | 1-3 साल के goals |
यह बँटवारा भी सिर्फ एक illustration है। अगर आपको अगले 2 साल में घर की down payment चाहिए, तो equity बँटवारा बहुत कम हो सकती है। वहीं 10+ साल का wealth-creation goal हो तो equity portion अधिक हो सकता है, बशर्ते आप market उतार-चढ़ाव सह सकते हों।
1. Index Fund या Diversified Equity में Bonus लगाएं
Long-term wealth creation के लिए equity आपकी आपके सभी निवेशों का समूह का growth engine बन सकती है। Beginner के लिए broad-market index fund एक simple approach हो सकती है क्योंकि आपको individual stocks चुनने की जरूरत कम पड़ती है। लेकिन index fund भी बाजार के साथ ऊपर-नीचे होने वाला है और short term में इसकी value में बड़ी गिरावट आ सकती है।
SEBI investor education के अनुसार mutual funds पैसा अलग-अलग जगह बाँटना दे सकते हैं, लेकिन securities-market investments में price fluctuation का risk रहता है। इसलिए equity portion को उस पैसे से fund करना बेहतर है जिसकी जरूरत जल्द नहीं पड़ेगी।
Index Fund vs Mutual Fund की beginner guide में cost, risk और selection framework समझाया गया है।
Bonus को SIP में बदलना चाहिए या Lump Sum?
अगर आपका bonus long-term money है और आप market उतार-चढ़ाव को समझते हैं, तो lump-sum investing एक option है। लेकिन अगर एक साथ पूरी रकम लगाने में discomfort है, तो कुछ investors पैसा धीरे-धीरे लगाना चुनते हैं। उदाहरण के लिए ₹40,000 equity बँटवारा को चार हिस्सों में deploy किया जा सकता है। इससे किस समय पैसा लगाना है का मन का दबाव कम हो सकता है, लेकिन इससे return की guarantee नहीं मिलती और market timing पूरी तरह खत्म नहीं होती।
SIP के basic concept को समझने के लिए SIP क्या है? Beginners Guide पढ़ सकते हैं।
2. FD: Bonus के Safe Bucket के लिए
अगर आपका पहला goal capital स्थिरता है, तो Bank Fixed Deposit यानी FD simple option हो सकता है। FD का interest और अवधि पहले से तय होता है, हालांकि interest payout, compounding और समय पूरा होने से पहले पैसा निकालना rules bank के अनुसार अलग हो सकते हैं। FD interest आपकी applicable tax situation के अनुसार taxable हो सकता है, इसलिए सिर्फ दिखने वाली ब्याज दर देखकर decision न लें।
एक और practical point bank एक ही जगह ज्यादा पैसा लगाने का जोखिम है। DICGC के अनुसार eligible bank deposits पर एक depositor को एक insured bank में principal और accrued interest मिलाकर अधिकतम ₹5 लाख तक deposit insurance cover मिलता है। एक ही bank में अलग-अलग branches के deposits insurance के लिए aggregate किए जाते हैं।
Conservative plan के हिसाब से ₹50,000 bonus में ₹30,000 और ₹1 लाख bonus में ₹55,000 safer bucket में रखा जा सकता है। यह amount आपकी actual goals और जोखिम सहने की क्षमता के अनुसार बदला जा सकता है।
3. PPF: Long-Term Safe Saving के लिए
PPF (Public Provident Fund) long-term savings option है। India Post पर उपलब्ध current information के अनुसार PPF की interest rate 7.1% प्रति वर्ष है और annual contribution limit ₹1.50 लाख है। Department of Economic Affairs ने 1 अक्टूबर 2026 से 31 दिसंबर 2026 तक Small Savings rates को unchanged रखा है, इसलिए इस quarter में PPF rate 7.1% है। PPF की original अवधि 15 साल है, इसलिए इसे short-term emergency money के लिए use नहीं करना चाहिए।
अगर आपके पास पहले से PPF है और आप long-term safe बँटवारा बढ़ाना चाहते हैं, तो Diwali bonus का एक हिस्सा PPF में जा सकता है। ₹50,000 या ₹1 लाख की रकम PPF की annual contribution limit के अंदर आसानी से आ सकती है, हालांकि आपके existing yearly contributions को भी total में जोड़ें।
PPF calculation और deposit timing को समझने के लिए PPF में ₹5,000 हर महीने जमा करें वाली guide देखें।
4. Gold: पूरा Bonus नहीं, Diversification के लिए
Diwali के दौरान gold खरीदना भारतीय households के लिए familiar choice है। लेकिन investment perspective से पूरा bonus physical gold में डालना जरूरी नहीं है। Gold का आपके सभी निवेशों का समूह में role पैसा अलग-अलग जगह बाँटना का हो सकता है। Gold ETF जैसे बाजार के साथ ऊपर-नीचे होने वाला options भी available हैं, लेकिन इनके prices ऊपर-नीचे हो सकते हैं।
अगर घर में पहले से पर्याप्त physical gold है, तो नया gold बँटवारा कम रखना समझदारी हो सकती है। अगर overall आपके सभी निवेशों का समूह में gold बहुत कम है, तो एक छोटा बँटवारा पैसा अलग-अलग जगह बाँटना दे सकता है।
5. Bonus से NPS या Retirement Bucket बढ़ाएं
अगर आपका main goal retirement है, तो Bonus का हिस्सा रिटायरमेंट के लिए investing में रखना भी एक option है। NPS (National Pension System), EPF और PPF को अलग-अलग products की तरह देखने के बजाय overall retirement बँटवारा में count करना ज्यादा useful है। NPS का Tier I account retirement-focused है और withdrawal/exit rules के तहत चलता है, इसलिए इसे short-term money की तरह न देखें। PFRDA के current All Citizen Model rules में 5-year minimum subscription lock-in हटाया गया है, लेकिन normal exit और premature exit के लिए अलग conditions लागू हैं। इसलिए Bonus का पैसा NPS में रखने से पहले अपने retirement horizon और withdrawal needs को देखें।
Conservative Investor के लिए Bonus Strategy
अगर आपको पैसे के मूल्य में उतार-चढ़ाव पसंद नहीं है और 1-3 साल में पैसे की जरूरत हो सकती है, तो Bonus को safety-first approach से देखें। एक illustrative structure में larger portion FD, उपयुक्त low-उतार-चढ़ाव debt/cash bucket और limited gold में रखा जा सकता है। Equity portion छोटा या zero भी हो सकता है, यह आपके goal पर निर्भर करेगा।
| Bonus | Safer / Debt | Equity / Growth | Gold + Goal Cash |
|---|---|---|---|
| ₹50,000 | ₹30,000 | ₹10,000 | ₹10,000 |
| ₹1,00,000 | ₹55,000 | ₹20,000 | ₹25,000 |
यह approach तभी useful है जब conservative profile आपकी actual जोखिम सहने की क्षमता से match करती हो।
Balanced Investor के लिए Bonus Strategy
अगर आपका horizon 5-7 साल या उससे ज्यादा है और आप moderate उतार-चढ़ाव स्वीकार कर सकते हैं, तो bonus को growth और स्थिरता के बीच split किया जा सकता है। ऊपर दिए ₹50,000 और ₹1 लाख examples इसी approach को समझाने के लिए हैं।
Balanced strategy में सबसे महत्वपूर्ण चीज product count नहीं बल्कि asset बँटवारा है। पांच अलग funds खरीदना जरूरी नहीं, अगर सभी एक जैसे assets hold करते हों।
Aggressive Investor के लिए Bonus Strategy
अगर आपका horizon बहुत लंबा है, emergency fund अलग है और market गिरने पर भी आप investment बेचने की जल्दी नहीं करेंगे, तो equity बँटवारा ज्यादा हो सकता है। लेकिन aggressive का मतलब “पूरा पैसा stocks में डाल देना” नहीं है। Equity एक ही जगह ज्यादा पैसा लगाने का जोखिम, एक ही शेयर में पैसा लगाने का जोखिम और sector एक ही जगह ज्यादा पैसा लगाने का जोखिम को समझना उतना ही जरूरी है।
SEBI भी पैसा अलग-अलग जगह बाँटना और investment horizon को जोखिम को संभालना का हिस्सा मानता है। Risk कम करने का मतलब risk खत्म करना नहीं होता।
₹50,000 Bonus: 3 Simple Plans
| Plan | Equity | Safer / Debt | Gold | Goal Cash |
|---|---|---|---|---|
| Conservative | ₹10,000 | ₹30,000 | ₹5,000 | ₹5,000 |
| Balanced | ₹20,000 | ₹15,000 | ₹5,000 | ₹10,000 |
| Growth | ₹30,000 | ₹10,000 | ₹5,000 | ₹5,000 |
₹1 लाख Bonus: 3 Simple Plans
| Plan | Equity | Safer / Debt | Gold | Goal Cash |
|---|---|---|---|---|
| Conservative | ₹20,000 | ₹55,000 | ₹10,000 | ₹15,000 |
| Balanced | ₹40,000 | ₹25,000 | ₹10,000 | ₹25,000 |
| Growth | ₹60,000 | ₹20,000 | ₹10,000 | ₹10,000 |
इन तीनों plans में “correct” option वही है जो आपकी financial capacity और goal से match करे। सबसे aggressive plan भी तभी relevant है जब यह पैसा लंबे समय तक untouched रह सकता हो।
Tax को Ignore मत करें
Investment return देखने के साथ टैक्स कटने के बाद मिलने वाला रिटर्न भी समझना जरूरी है। FD interest, mutual fund gains, equity gains, PPF और दूसरे products का tax treatment अलग हो सकता है। 1 अप्रैल 2026 से Income Tax Act, 2025 में assessment year की जगह Tax Year terminology लागू है। इस Diwali Bonus से किए गए investments के लिए Tax Year 2026-27 के लागू टैक्स नियम और उस निवेश पर लागू टैक्स नियम को transaction के समय verify करें।
Tax planning का मतलब सिर्फ “tax बचाना” नहीं है। कई बार सही investment आपके goal के हिसाब से बेहतर होता है, भले tax benefit सीमित हो। पहले goal तय करें, फिर product चुनें।
Diwali Bonus से क्या नहीं करना चाहिए?
- पूरा ₹50,000 या ₹1 लाख किसी एक stock में न डालें।
- सिर्फ “guaranteed high return” देखकर unregulated scheme में पैसा मत लगाइए।
- Emergency fund की जरूरत होते हुए long-term lock-in वाले product में पूरा bonus मत फंसाइए।
- Credit card या high-interest debt रहते सिर्फ returns के पीछे न भागें।
- Past returns देखकर future return assume न करें।
- Market गिरते ही panic में long-term investment बेचने से पहले अपना goal और पैसा कितने समय के लिए लगाना है दोबारा देखिए।
एक आसान Formula याद रखें
Bonus → Safety → Goal → Growth → Diversification
पहले देखें कि safety money की जरूरत है या नहीं। फिर short-term और medium-term goals अलग करें। जो पैसा लंबे समय तक लगाया जा सकता है, उसे growth assets में रखें। इसके बाद आपके सभी निवेशों का समूह में पैसा अलग-अलग जगह बाँटना का check करें।
अगर आप अपनी financial plan को salary से भी जोड़ना चाहते हैं, तो ₹1 लाख Salary Investment Plan भी देख सकते हैं।
Frequently Asked Questions
Diwali bonus ₹50,000 कहाँ invest करना चाहिए?
सबके लिए एक answer नहीं है। Emergency fund और debt की स्थिति clear होने के बाद FD/debt, long-term equity, gold और short-term goal bucket में बँटवारा किया जा सकता है।
₹1 लाख Bonus को पूरा mutual fund में लगाना सही है?
Long-term goal और high जोखिम सहने की क्षमता होने पर equity mutual funds आपके सभी निवेशों का समूह का हिस्सा हो सकते हैं। लेकिन पूरा bonus एक asset class में डालने से एक ही जगह ज्यादा पैसा लगाने का जोखिम और timing risk बढ़ सकता है।
Diwali bonus से FD या PPF में क्या बेहतर है?
FD ज्यादा flexible हो सकती है, जबकि PPF long-term structure और fixed rules वाला product है। PPF short-term emergency money के लिए उपयुक्त नहीं है। आपका goal और जरूरत पर पैसा निकालने की सुविधा need फैसला तय करेगा।
Bonus से Gold खरीदना चाहिए?
Gold आपके सभी निवेशों का समूह पैसा अलग-अलग जगह बाँटना के लिए useful हो सकता है, लेकिन पूरा bonus gold में लगाना जरूरी नहीं। पहले देखिए कि आपके existing आपके सभी निवेशों का समूह में gold कितना है।
क्या bonus को SIP में डाल सकते हैं?
Bonus एक Lump Sum amount है। इसे एक साथ invest किया जा सकता है या phased manner में deploy किया जा सकता है। Mutual Fund में पैसा धीरे-धीरे लगाना के लिए STP (Systematic Transfer Plan) एक तरीका हो सकता है, जिसमें एक scheme से दूसरी scheme में तय schedule के अनुसार transfer किया जाता है। STP को use करने से पहले उसके tax treatment और applicable exit-load rules समझें। STP और Redemption पर Tax guide भी देखें। Future monthly investments के लिए SIP एक अलग investing method है।
₹50,000 या ₹1 लाख bonus में सबसे पहले क्या करें?
पहले emergency fund, high-interest debt और जल्द आने वाला goals check करें। उसके बाद ही long-term investing की बँटवारा तय करें।
Official Resources
- SEBI Investor: Investment से पहले किन बातों पर ध्यान दें
- India Post: PPF और Small Savings Rates
- DICGC: Deposit Insurance Guide
- Income Tax Department: Official Portal
- PFRDA: NPS All Citizen Model
Author: Dinesh Rewale
Dinesh Rewale is a content creator and blogger who writes about personal finance, business, investments, technology and current updates in simple, reader-friendly language.
Disclaimer: यह article केवल general information और educational purpose के लिए है। Mutual Funds, Index Funds, Gold ETF, REITs और अन्य बाजार के साथ ऊपर-नीचे होने वाला investments में market risk होता है और returns की कोई guarantee नहीं है। FD interest, capital gains, taxation, interest rates और investment rules समय के साथ बदल सकते हैं। Investment decision लेने से पहले current official documents, लागू टैक्स नियम और अपने financial goals को जरूर देखें। यह लेख personalized investment advice नहीं है। जरूरत होने पर SEBI-registered investment adviser से सलाह लें।