GST Rule 14B 2026: दूसरे State Warehouse से बेचने के 7 नियम
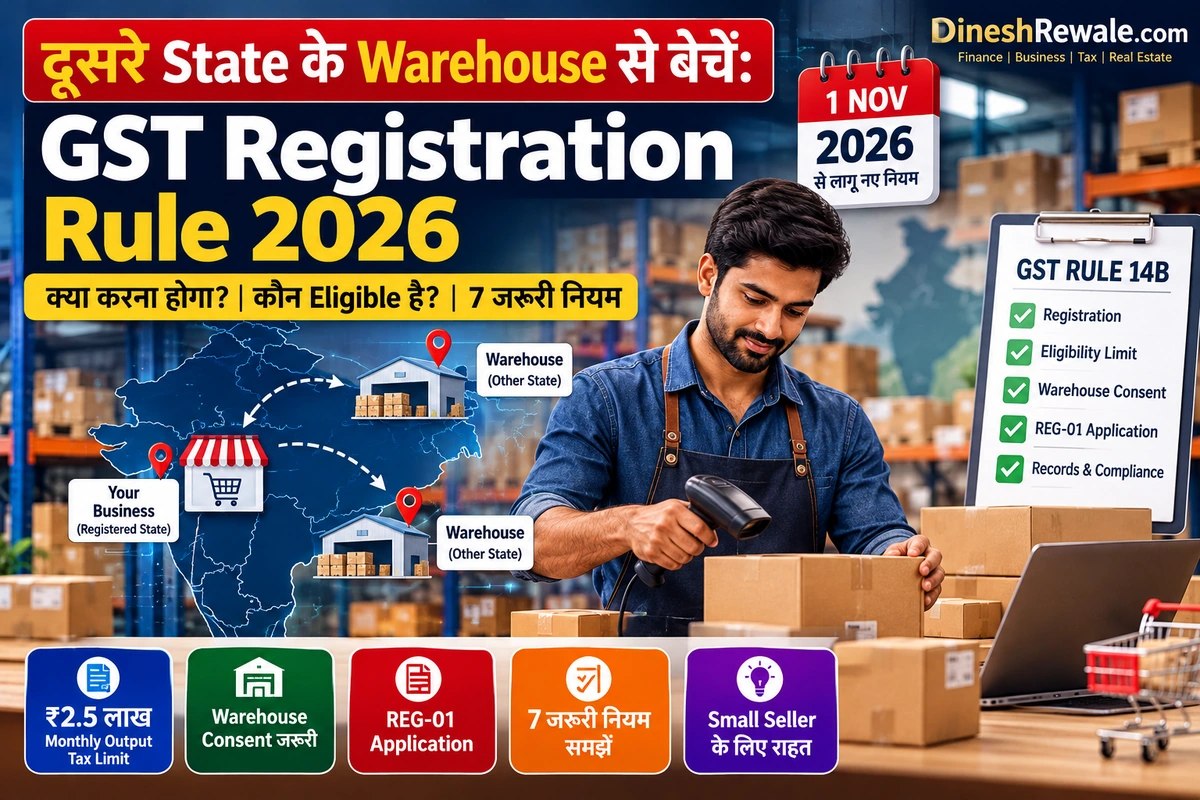
1 नवंबर 2026 से लागू होने वाला GST Rule 14B उन कुछ छोटे sellers के लिए नया रास्ता खोलता है जो किसी e-commerce platform के warehouse से दूसरे राज्य में goods बेचते हैं, लेकिन उस राज्य में उनकी अपनी physical presence नहीं है। यह सुविधा हर warehouse या हर online seller के लिए automatic नहीं है। इसका उपयोग केवल तय शर्तों के तहत, ऐसे e-commerce operator के warehouse को principal place of business घोषित करके किया जा सकता है जो CGST Act की Section 52 के तहत TCS collect करने के लिए required है।
सरकार ने Notification No. 05/2026–Central Tax के जरिए CGST Rules में amendment notify किया है। 27 अक्टूबर 2026 को प्रकाशित Gazette में Rule 14B शामिल है और इसकी सामान्य effective date 1 नवंबर 2026 है। इसलिए 29 अक्टूबर 2026 को यह rule notified है, लेकिन अभी लागू होने की तारीख बाकी है।
GST Rule 14B 2026 क्या है?
सामान्य GST framework में, जिस राज्य से taxable outward supplies की जाती हैं, उस राज्य में registration की जरूरत हो सकती है। CGST Act की Section 25 के तहत अलग-अलग राज्यों में registration अलग माना जाता है। Rule 14B एक specific arrangement देता है: eligible seller अपनी home State GST registration के same PAN के आधार पर दूसरे राज्य में registration के लिए apply कर सकता है, जबकि उस राज्य में उसकी अपनी physical presence न हो। इसके लिए e-commerce operator का eligible warehouse principal place of business घोषित करना होगा और operator की consent जरूरी होगी।
इसका मतलब यह नहीं है कि आप किसी भी third-party godown, किराए के सामान्य warehouse या किसी भी marketplace storage location को बिना शर्त GST address बना सकते हैं। Rule 14B में warehouse का e-commerce operator से संबंधित होना और Section 52 वाली TCS requirement अहम है।
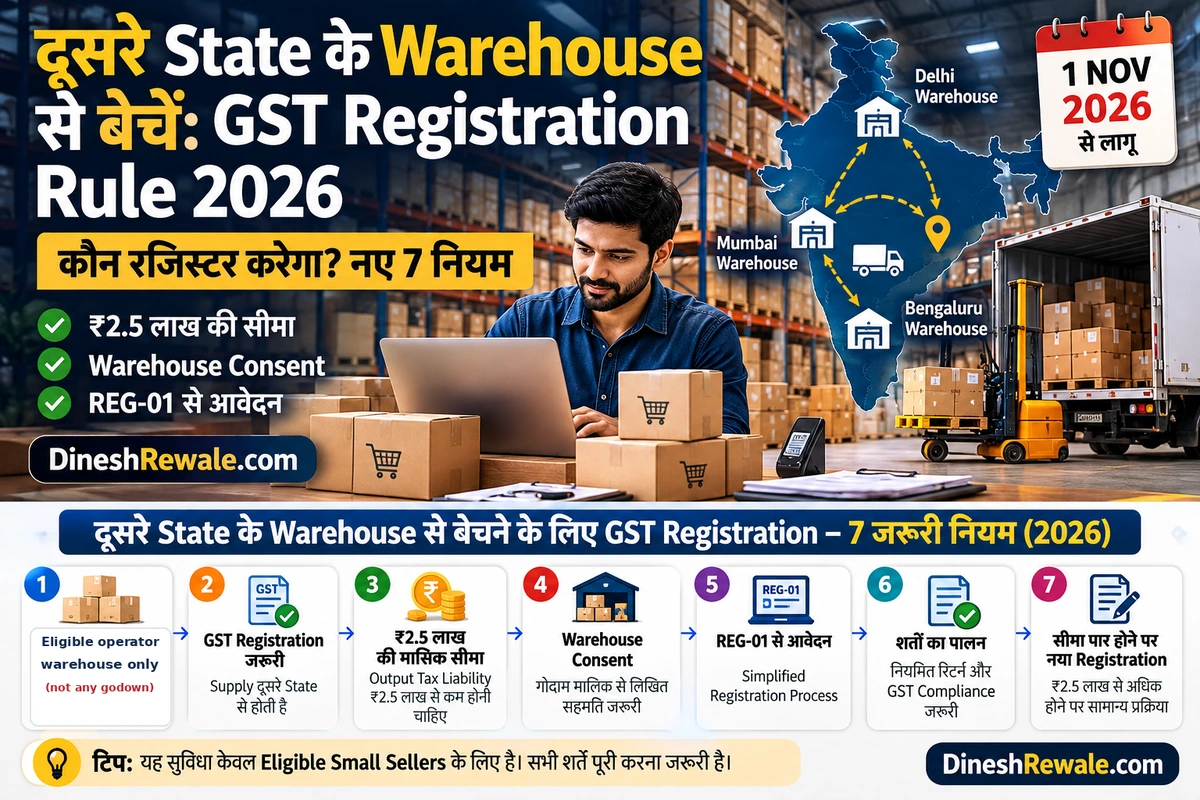
दूसरे राज्य के warehouse से बेचने की 7 मुख्य शर्तें
- Home State में GST registration: आपके पास उस राज्य में valid GSTIN होना चाहिए जहां कारोबार की physical presence है। इस home State registration और दूसरे राज्य के आवेदन में same PAN इस्तेमाल होगा।
- दूसरे राज्य में physical presence न हो: यह व्यवस्था उन eligible applicants के लिए है जिनकी target State में अपनी physical presence नहीं है और वे वहां सामान्य regular registration के आधार पर पहले से registered नहीं हैं। अपनी स्थिति application से पहले verify करें।
- Eligible e-commerce operator के जरिए goods की supply: प्रस्तावित supplies goods की होनी चाहिए और operator वह होना चाहिए जो CGST Act Section 52 के तहत tax collected at source (TCS) collect करने के लिए required है। सिर्फ अपनी website पर direct sales करने से यह शर्त अपने-आप पूरी नहीं होती।
- Warehouse operator की consent: जिस operator के warehouse को principal place of business बताना है, उसकी consent जरूरी है। Rule के तहत operator को consent communicate करने के लिए सात working days तक का समय दिया गया है। Consent न मिलने पर application आगे process नहीं होगी।
- ₹2.5 लाख monthly output tax limit: Rule में बताई गई supplies पर registered buyers को होने वाली supplies की कुल monthly output tax liability, निर्धारित taxes को जोड़कर और same PAN पर registered recipient को अलग रखते हुए, ₹2.5 लाख से ज्यादा नहीं होनी चाहिए। यह ₹2.5 लाख turnover या sales limit नहीं है।
- FORM GST REG-01 में application: आवेदन में home State का GSTIN declare करना और destination State में operator warehouse की address/particulars देना होगा। उसी राज्य में अन्य eligible operator warehouses को, शर्तों के अधीन, additional place of business के तौर पर भी declare किया जा सकता है।
- Authentication और verification: Biometric-based Aadhaar authentication, document verification और home State में physical verification जैसी प्रक्रिया लागू हो सकती है। अगर verification में यह सामने आता है कि home State में वास्तविक कारोबार नहीं चल रहा, तो application reject हो सकती है।
₹2.5 लाख की limit को सही तरह समझें
यह इस rule का सबसे महत्वपूर्ण हिस्सा है। ₹2.5 लाख को monthly sales, marketplace settlement या bank credit की limit समझ लेना सही नहीं होगा। Rule का text specified supplies पर registered persons को होने वाली supplies की output tax liability पर आधारित है, और same PAN पर registered person को होने वाली supply के लिए अलग treatment दिया गया है।
उदाहरण के लिए, मान लीजिए आप महाराष्ट्र में GST-registered हैं और पात्र e-commerce operator के warehouse से दूसरे राज्य में goods बेचने की योजना रखते हैं। केवल यह देखना काफी नहीं कि आपकी monthly sales ₹2.5 लाख से कम है। आपको rule में बताई गई registered-buyer supplies और संबंधित tax liability का अलग calculation करना होगा। अगर liability की गणना अस्पष्ट है, तो registration apply करने से पहले GST practitioner या CA से written calculation बनवाएं।
कौन इस सुविधा का उपयोग नहीं मानकर चल सकता?
- ऐसा seller जो किसी सामान्य third-party warehouse से goods dispatch करता है, लेकिन warehouse rule की operator और TCS शर्तों में नहीं आता।
- ऐसा व्यवसाय जो केवल अपनी independent website से बिक्री करता है और applicable TCS-collecting e-commerce operator के जरिए supply नहीं करता।
- ऐसा applicant जिसकी Rule 14B की शर्तों के अनुसार monthly output tax liability तय सीमा से अधिक हो जाती है।
- ऐसा seller जिसकी home State में genuine business presence नहीं है या जो required authentication/document verification पूरा नहीं कर पाता।
- ऐसा applicant जो यह मान ले कि warehouse पर सिर्फ stock भेजने से registration अपने-आप मिल जाएगा। Consent और GST portal की prescribed process पूरी करनी होती है।
FORM GST REG-01 से आवेदन कैसे करें?
- पहले अपने home State के GSTIN और business address records को verify करें।
- Confirm करें कि e-commerce operator और उसका संबंधित TCS registration target State में active है तथा operator इस arrangement के लिए consent देने को तैयार है।
- FORM GST REG-01 में Rule 14B के लिए आवेदन करें और home State GSTIN declare करें।
- Target State के operator warehouse की details principal place of business के रूप में भरें। अन्य eligible warehouse को additional place of business के रूप में जोड़ने की जरूरत हो तो उसकी details भी सही दें।
- Operator consent, Aadhaar authentication, document verification और home State physical verification की GST portal पर दिखाई गई प्रक्रिया पूरी करें।
- Registration certificate मिलने के बाद उसमें दर्ज address/details check करें। Stock movement, tax invoice, returns और records में registration details का सही इस्तेमाल करें।
GST Portal की Normal Taxpayer registration guide application workflow समझने में मदद करती है। Additional places of business के address और possession documents की जानकारी के लिए GST Portal की additional place of business guide भी देखें। Rule 14B की नई शर्तों को लागू करने में portal के updated form और instructions को प्राथमिकता दें।
एक practical example
मान लीजिए आपका business पुणे, महाराष्ट्र में है और आपके पास महाराष्ट्र GSTIN है। आप Section 52 के तहत TCS collect करने वाले e-commerce operator के eligible warehouse से कर्नाटक में goods बेचने की योजना बना रहे हैं, जबकि कर्नाटक में आपकी अपनी दुकान या office नहीं है। 1 नवंबर 2026 से Rule 14B की conditions पूरी होने पर आप operator warehouse को Karnataka registration में principal place of business घोषित करके apply कर सकते हैं।
लेकिन अगर आप कर्नाटक में अपना अलग warehouse किराए पर लेते हैं और वह Rule 14B के भीतर आने वाला e-commerce operator warehouse नहीं है, तो यह special provision अपने-आप लागू नहीं होगा। फिर सामान्य GST registration rules और supply structure की अलग जांच जरूरी होगी।
अपनी GST compliance में क्या check करें?
- Home State GST registration active है और business presence के documents सही हैं।
- Operator का warehouse address और consent written/portal record में उपलब्ध है।
- Monthly output tax liability का calculation rule की exact wording के आधार पर तैयार किया गया है।
- Invoice, stock-transfer/delivery records, e-commerce settlement, returns और accounting में GSTIN/address consistent हैं।
- Operator consent वापस ले या warehouse address बदल जाए, तो prescribed timeline में registration amendment की जरूरत जाँचें। Rule में कुछ changes के लिए FORM GST REG-14 का उल्लेख है।
इससे जुड़ी हमारी guides
- GST Simplified Registration 2026: Small Seller Eligibility
- GST Composition Scheme: फायदे और नुकसान
- GST Council 2026 के फैसलों पर हमारी guide
- Hardware Shop Business: खर्च और कामकाज की planning
- अपने Local Business को Google पर free setup करें
अक्सर पूछे जाने वाले सवाल (FAQs)
1. GST Rule 14B कब से लागू होगा?
CGST (Amendment) Rules, 2026 की notification के अनुसार, जहां अलग effective date नहीं दी गई है वहां rules 1 नवंबर 2026 से लागू होंगे। Rule 14B इसी तारीख से लागू होना निर्धारित है।
2. क्या किसी भी दूसरे राज्य के warehouse से इस rule के तहत बेच सकते हैं?
नहीं। Warehouse को ऐसे eligible e-commerce operator का होना चाहिए जो Section 52 के तहत TCS collect करने के लिए required हो। Operator की consent और दूसरी शर्तें भी जरूरी हैं।
3. ₹2.5 लाख की limit turnover पर है?
नहीं। Rule में specified supplies पर registered buyers के संबंध में monthly output tax liability की limit दी गई है। इसे turnover या total sales limit के साथ confuse न करें।
4. कौन-सा form भरना होगा?
Rule 14B के तहत registration के लिए FORM GST REG-01 में apply करना और home State GSTIN declare करना है। Updated GST portal form/instructions जरूर check करें।
5. अगर e-commerce operator consent न दे तो?
Rule के अनुसार operator को सात working days में consent communicate करने का विकल्प है। Consent न मिलने पर application आगे process नहीं होगी। Warehouse तय करने से पहले operator से eligibility और consent confirm कर लें।
निष्कर्ष
GST Rule 14B, 1 नवंबर 2026 से, पात्र छोटे sellers को दूसरे राज्य के e-commerce operator warehouse को principal place of business बताकर registration के लिए apply करने का सीमित रास्ता देता है। यह हर warehouse के लिए सामान्य छूट नहीं है। सबसे पहले operator की Section 52/TCS स्थिति, consent, home State registration और ₹2.5 लाख वाली monthly output tax liability condition की पुष्टि करें। सिर्फ sales turnover देखकर eligibility तय न करें।
Current notification और GST portal के updated instructions से final details verify करें; आपकी supply model या tax calculation जटिल हो तो GST professional से सलाह लें।
लेखक के बारे में
Dinesh Rewale भारतीय पाठकों के लिए business, tax, finance और technology को सरल भाषा में समझाने वाले लेखक हैं। वे official information और practical examples के आधार पर उपयोगी guides तैयार करते हैं। Facebook पर Dinesh Rewale से जुड़ें।
Disclaimer: यह लेख केवल सामान्य जानकारी के लिए है, व्यक्तिगत tax या कानूनी सलाह नहीं। GST applicability, eligibility और tax liability कारोबार के facts और लागू कानून पर निर्भर कर सकती है। आवेदन करने या supply शुरू करने से पहले official notification/portal और qualified GST professional से अपनी स्थिति verify करें।