₹2.5 Lakh ITC Condition क्या है? GST Seller Scheme समझें
₹2.5 लाख ITC condition से जुड़ी GST Seller Scheme, CGST Rule 14B के तहत पात्र छोटे goods sellers को दूसरे राज्य में अपनी दुकान या office खोले बिना किसी योग्य e-commerce operator (ECO) के warehouse को Principal Place of Business (PPoB) घोषित करके GST registration लेने का विकल्प देती है। ध्यान दें कि PIB FAQ के शुरुआती विवरण में ITC का उल्लेख है, जबकि FAQ की विस्तृत eligibility condition और notified Rule 14B में ₹2.5 लाख प्रति माह की सीमा, कुछ specified supplies to registered persons पर कुल output tax liability के आधार पर बताई गई है। यह सामान्य turnover limit नहीं है। Rule 14B की सामान्य प्रभावी तारीख 1 नवंबर 2026 है।
सबसे जरूरी बात: Rule 14B का नया e-commerce seller route, पहले से मौजूद Rule 14A से अलग है। PIB की 9 अक्टूबर 2026 की FAQ के अनुसार Rule 14B के तहत FORM GST REG-01 से आवेदन, home State में regular GST registration, warehouse details, ECO consent और home-State verification जैसी शर्तें लागू होती हैं। आवेदन से पहले नवीनतम notification और GST portal के instructions जरूर जाँचें।
- यह विकल्प पात्र goods sellers के लिए है, जो eligible ECO के माध्यम से goods की supply करते हैं।
- Rule 14B के detailed condition में ₹2.5 लाख प्रति माह की सीमा specified registered-buyer supplies पर total output tax liability से जुड़ी है।
- एक ही PAN पर home State में regular GST registration होना चाहिए; target State में physical presence न होने की शर्त भी लागू है।
- ECO की warehouse consent और निर्धारित verification प्रक्रिया जरूरी है।
- Rule 14B को 1 नवंबर 2026 से लागू किया जाना है; इस तारीख से पहले portal की live availability अलग हो सकती है।
GST Simplified Registration 2026 क्या है?
यह एक optional mechanism है जो eligible small sellers को दूसरे State या Union Territory में GST registration लेने में मदद करता है, भले ही वहां उनकी अपनी physical shop या office न हो। ऐसे seller e-commerce operator (ECO) के warehouse को उस राज्य में अपना Principal Place of Business (PPoB) घोषित कर सकते हैं, subject to the prescribed conditions.
यह सुविधा हर online business या हर marketplace seller के लिए blanket exemption नहीं है। Scheme goods की उन supplies के लिए है जो ऐसे e-commerce operator के जरिए की जाती हैं, जिस पर CGST Act के Section 52 के तहत tax collected at source (TCS) collect करने की जिम्मेदारी लागू होती है। इस registration के तहत गैर-ECO supplies नहीं की जा सकतीं.
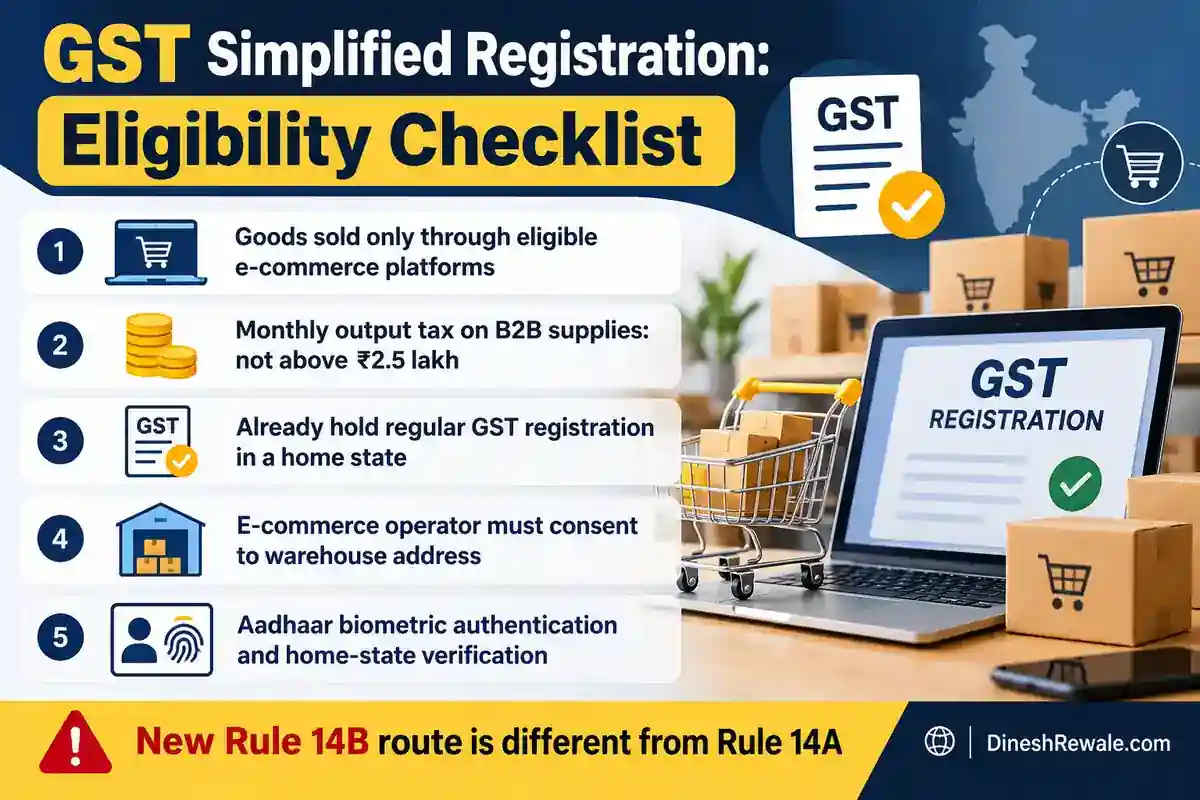
Rule 14B के तहत eligibility: 7 जरूरी शर्तें
ये मुख्य शर्तें PIB की official FAQ और notified Rule 14B में दी गई हैं। आवेदन से पहले अपनी supply model, home-State registration और ₹2.5 लाख प्रति माह की output-tax condition का मिलान मूल नियम से करें।
₹2.5 लाख की limit turnover है या GST tax?
यह अंतर बहुत महत्वपूर्ण है। PIB FAQ की विस्तृत eligibility condition और अधिसूचित Rule 14B में सीमा को same PAN पर registered व्यक्ति को की गई supplies को छोड़कर, registered persons को की गई specified supplies पर Central tax + State/UT tax + Integrated tax की कुल output tax liability के रूप में बताया गया है। इसलिए इसे ₹2.5 लाख monthly sales, turnover या हर तरह की ITC claim की limit न समझें।
उदाहरण के लिए, seller को monthly B2B e-commerce sales के आंकड़े, उस पर लागू GST rates और निकलने वाली output tax liability अलग-अलग track करनी चाहिए। GST rate के अनुसार समान turnover पर tax liability अलग हो सकती है। यह केवल समझाने के लिए उदाहरण है, eligibility का final calculation नहीं। Stock transfer को FAQ की शर्तों के अनुसार अलग treat किया गया है।
अगर आपकी specified registered-buyer supplies पर monthly output tax liability ₹2.5 लाख के करीब है, तो Rule 14B के लिए आवेदन करने से पहले GST practitioner से calculation की समीक्षा कराएँ। गलत अनुमान से eligibility और आगे की compliance प्रभावित हो सकती है।
₹2.5 लाख की शर्त: एक नजर में
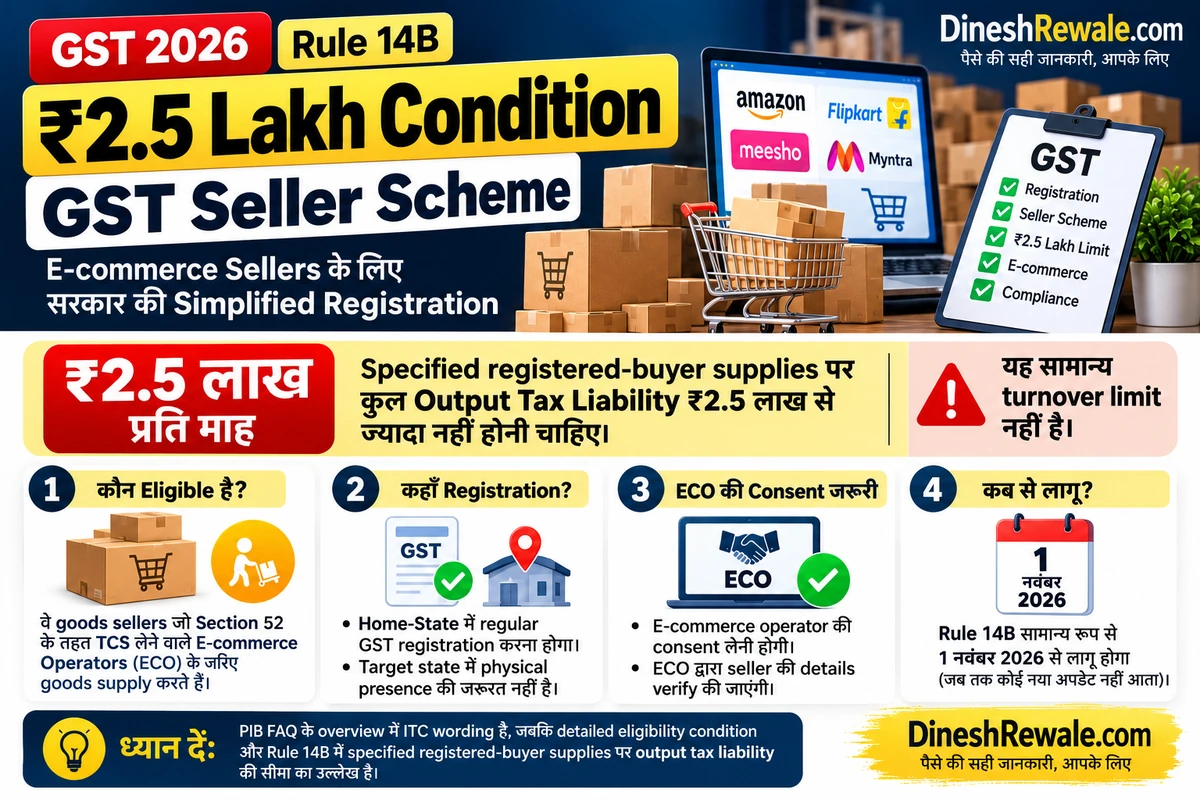
₹2.5 लाख / माह
नियम में चुनी हुई registered-buyer supplies पर total output tax liability की सीमा है।
Turnover limit नहीं
यह हर तरह की sales या total monthly turnover पर सामान्य cap नहीं है।
ECO consent जरूरी
Eligible e-commerce operator को warehouse को PPoB घोषित करने पर सहमति देनी होगी।
जरूरी कानूनी clarification: PIB FAQ के शुरुआती overview में “ITC less than ₹2.5 lakh per month” wording है। वहीं उसी FAQ की विस्तृत eligibility condition और notified CGST Rule 14B के clause 14B(1)(e) में ₹2.5 लाख प्रति माह की सीमा को same PAN पर registered व्यक्ति को की गई supply को छोड़कर, registered persons को की गई specified supplies की कुल output tax liability से जोड़ा गया है। इन दोनों formulations में शब्दों का अंतर है। इसीलिए लेख में Rule 14B की विस्तृत condition का अलग उल्लेख किया गया है। इसे सामान्य turnover limit या सभी sellers के लिए blanket ITC claim limit न समझें।
सिर्फ गणित समझाने के लिए उदाहरण: मान लें कि specified registered-buyer supplies की taxable value, GST से पहले, ₹10 लाख है और सभी पर 18% GST लागू है। ऐसे में output tax ₹1.8 लाख होगा। इसी दर पर ₹15 लाख की taxable value होने पर output tax ₹2.7 लाख होगा। यह केवल illustrative calculation है; वास्तविक eligibility तय करते समय applicable tax rates, same-PAN exclusion, invoices और notified Rule 14B का पूरा wording देखें।
Rule text के लिए Notification No. 05/2026–Central Tax का official Gazette PDF देखें। प्रक्रिया और अन्य eligibility conditions के लिए PIB की simplified registration FAQ भी पढ़ें। Rule 14B की सामान्य commencement date 1 November 2026 है; आवेदन से पहले GST portal पर उपलब्ध नवीनतम instructions verify करें।
किस छोटे seller को इस scheme से फायदा हो सकता है?
- Marketplace-first sellers: जिनकी sales eligible e-commerce operator के जरिए ही होती हैं.
- Multi-state fulfilment users: जिनका stock दूसरे राज्य के marketplace warehouse में रखा जाता है, लेकिन वहां अपना office नहीं है.
- Home-state registered businesses: जिनके पास उसी PAN पर home-state में regular GST registration है और वे नई state registration की conditions पूरी करते हैं.
- Limited B2B tax liability वाले sellers: जिनकी specified monthly B2B output tax liability ₹2.5 lakh से ज्यादा नहीं होती.
सिर्फ छोटा कारोबार होना या turnover कम होना अपने आप eligibility नहीं बनाता। अगर आप goods सीधे WhatsApp, अपनी website, physical shop या किसी ऐसे channel पर भी बेचते हैं जो scheme की exclusive ECO condition से बाहर है, तो इस registration की suitability पहले verify करें।
कौन eligible नहीं हो सकता?
आपको scheme के लिए उपयुक्त नहीं माना जा सकता अगर आप registration के तहत non-ECO supplies करना चाहते हैं, e-commerce operator warehouse के उपयोग के लिए consent नहीं देता, specified tax liability cap पार होती है, या home-state regular GST registration की शर्त पूरी नहीं होती। Verification सफल न होने पर application reject हो सकती है। Exact outcome आपके facts और current rules पर निर्भर करेगा.
ध्यान दें: यदि home state में आपके पास केवल Rule 14A के तहत registration है और आप किसी दूसरे state में Rule 14B registration लेना चाहते हैं, तो PIB FAQ के मुताबिक पहले FORM GST REG-32 के जरिए Rule 14A option withdraw करने की condition लागू हो सकती है। इस step को बिना tax professional से confirm किए skip न करें.
GST Simplified Registration 2026 के लिए apply कैसे करें?
- Home-state GSTIN verify करें: Confirm करें कि same PAN पर home state में regular GST registration है.
- Eligibility calculation बनाएं: Target state, B2B supplies, applicable rates और ₹2.5 lakh monthly output-tax cap की जांच करें.
- ECO warehouse consent लें: जिस warehouse को PPoB या APoB बनाना है, उसकी consent प्रक्रिया marketplace के साथ पूरी करें.
- GST REG-01 भरें: Common GST portal पर संबंधित State/UT में Rule 14B route के अंतर्गत आवेदन करें. Home-state GSTIN और target state warehouse details सही दें.
- Verification पूरा करें: जहां जरूरी हो, biometric Aadhaar authentication, photograph, original documents और home-state physical verification में सहयोग करें.
- Status और certificate check करें: Approval के बाद GST certificate में declared warehouse और home-state address details verify करें.
Official FAQ के अनुसार आवेदन पहले संबंधित ECO को consent के लिए भेजा जाता है और ECO को निर्णय के लिए 7 working days दिए जाते हैं। Consent मिलने पर आवेदन prescribed home-State verification process में जाता है, जहाँ पहले पूरी न हुई biometric Aadhaar authentication, photograph, original documents की जाँच और physical verification पूरी की जा सकती है। इसलिए 7 working days को पूरी registration process की guarantee न समझें।
Apply करने से पहले GST common portal पर latest live options और guidance देखें। Scheme की प्रक्रिया और dates के लिए PIB की official FAQ on simplified registration for ECO sellers और CBIC की GST जानकारी भी देखें.
Registration मिलने के बाद किन बातों का ध्यान रखें?
Rule 14B registration मिलने के बाद भी seller की record-keeping और amendment से जुड़ी जिम्मेदारियाँ रहती हैं। PIB FAQ के अनुसार इन बातों पर ध्यान दें:
- Records home State में रखें: उसी PAN पर अलग-अलग States/UTs में ली गई registrations के लिए books of account, दूसरे records और electronic data home-State के Principal Place of Business पर बनाए रखें।
- Records माँगे जाने पर दें: Rule 14B registration वाले State/UT के proper officer के माँगने पर संबंधित records उपलब्ध कराने होंगे।
- ECO consent वापस ले तो: ECO द्वारा warehouse consent वापस लेने की सूचना मिलने पर लागू स्थिति के अनुसार 30 दिनों के भीतर FORM GST REG-14 से PPoB/APoB details बदलने के लिए आवेदन करें। ऐसा न करने पर निर्धारित परिस्थितियों में registration रद्द माना जा सकता है।
- Warehouse पर GSTIN display: PIB FAQ के मुताबिक इस scheme के seller को ECO warehouse के nameboard पर registration certificate और GSTIN display करना जरूरी नहीं है।
ये post-registration obligations भी उसी PIB की official FAQ में समझाई गई हैं। अपने मामले में current portal instructions और rule wording जरूर verify करें।
Rule 14A vs Rule 14B: दोनों में अंतर
नाम मिलते-जुलते होने के कारण छोटे sellers को सबसे ज्यादा confusion यहीं हो सकता है। Rule 14A पहले से मौजूद simplified registration option है, जिसे specified monthly tax-liability conditions के अधीन small taxpayers के लिए बनाया गया था। Rule 14B नया e-commerce seller mechanism है, जो eligible ECO warehouse को दूसरे state में place of business घोषित करने की प्रक्रिया से जुड़ा है। एक को दूसरे का नया नाम न समझें.
Rule 14A का एक related explainer video नीचे दिया गया है। वह पुराने Rule 14A framework की जानकारी देता है, इसलिए उसे नए Rule 14B e-commerce warehouse mechanism का step-by-step tutorial न मानें.
Apply करने से पहले यह checklist रखें
- Home state का regular GSTIN और PAN details.
- Eligible ECO और target-state warehouse की confirmation.
- ECO consent process और सही warehouse address.
- Monthly B2B supplies पर output tax liability का calculation.
- Aadhaar biometric, photograph, original document और verification readiness.
- Rule 14A से जुड़े किसी existing option की स्थिति, अगर लागू हो.
Common mistakes से बचें
- ₹2.5 lakh को monthly turnover cap समझ लेना.
- Rule 14A और Rule 14B को एक ही scheme मान लेना.
- ECO consent मिलने से पहले registration को guaranteed मान लेना.
- इस registration से marketplace के बाहर sales करना.
- Registration certificate में warehouse और home-state address की details check न करना.
FAQs: GST Simplified Registration 2026
1. GST Simplified Registration 2026 किसके लिए है?
यह Rule 14B के तहत उन eligible small goods sellers के लिए है जो Section 52 के तहत TCS collect करने वाले e-commerce operators के जरिए goods supply करना चाहते हैं और निर्धारित conditions पूरी करते हैं.
2. ₹2.5 lakh की limit monthly sales पर लागू है?
नहीं। FAQ की विस्तृत eligibility condition में यह सीमा specified supplies to registered persons पर कुल output tax liability के रूप में दी गई है। Same PAN पर registered व्यक्ति को की गई supplies इस condition में अलग रखी गई हैं। इसलिए ₹2.5 लाख को सामान्य monthly turnover limit न समझें।
3. क्या seller को target state में अपनी दुकान चाहिए?
यदि seller बाकी eligibility conditions पूरी करता है, तो target State/UT में अपनी अलग दुकान या office रखने के बजाय पात्र ECO warehouse को PPoB घोषित करने का विकल्प मिल सकता है। ECO की consent और दूसरी registration conditions फिर भी जरूरी हैं।
4. क्या मैं इस GSTIN से direct website या offline sale कर सकता हूँ?
इस Rule 14B registration के तहत supplies eligible ECO के माध्यम से goods तक सीमित हैं। Non-ECO supplies के लिए इसे इस्तेमाल नहीं करना चाहिए.
5. क्या marketplace की consent जरूरी है?
हाँ। Official FAQ के अनुसार ECO की consent जरूरी है। निर्धारित समय में आवश्यक consent न मिलने पर आवेदन deemed rejected हो सकता है। PPoB और APoB के लिए लागू अलग-अलग portal process को आवेदन करते समय जाँचें।
6. क्या Rule 14A registration होने पर Rule 14B ले सकता हूँ?
अगर home state में registration केवल Rule 14A के तहत है, तो official FAQ दूसरे state में Rule 14B आवेदन से पहले FORM GST REG-32 द्वारा Rule 14A option withdraw करने की शर्त बताती है। अपनी स्थिति verify करें.
7. Registration की पूरी process में कितना समय लगता है?
FAQ में ECO consent के लिए 7 working days का समय बताया गया है। यह पूरी approval process की fixed guarantee नहीं है, क्योंकि verification और application review भी लागू हो सकते हैं.
Final takeaway
GST Simplified Registration 2026 का Rule 14B route उन छोटे online sellers के लिए उपयोगी हो सकता है जो eligible marketplace warehouse के जरिए दूसरे राज्यों में supply करते हैं और monthly B2B output tax liability की निर्धारित सीमा में रहते हैं। लेकिन यह सामान्य GST registration से blanket exemption नहीं है: ECO consent, home-state regular GSTIN, verification और exclusive eligible ECO goods supply की conditions का पालन जरूरी है.
आवेदन से पहले GST portal के current instructions, official FAQ और अपने transaction records का मिलान करें। Eligibility स्पष्ट न हो या specified registered-buyer supplies पर monthly output tax liability ₹2.5 लाख के करीब हो, तो आवेदन से पहले qualified GST professional से सलाह लें।
यह भी पढ़ें
- GST Composition Scheme: फायदे, नुकसान और eligibility
- GST Council 2026: registration और compliance reforms
- GST Collection September 2026: latest numbers
- Hardware Shop Business: खर्च और profit planning
- कम बजट में Manufacturing Business Ideas
- Local Business को Google पर कैसे सेटअप करें
लेखक
Dinesh Rewale
वित्त, टैक्स, बिजनेस और रियल एस्टेट जैसे विषयों पर आसान भाषा में practical जानकारी लिखते हैं। उनका उद्देश्य complex rules को clear examples और reader-first explanations के जरिए समझाना है।
Facebook पर Dinesh Rewale से जुड़ें
Disclaimer: यह लेख सामान्य जानकारी और educational purpose के लिए है, व्यक्तिगत tax या legal advice नहीं। GST eligibility और compliance current law, notifications, portal rules तथा आपके specific facts पर निर्भर करते हैं। Registration या filing से पहले official guidance और qualified GST professional से सलाह लें.