Mahila Samman Savings Certificate (MSSC): ब्याज दर और नियम
Mahila Samman Savings Certificate (MSSC) भारत सरकार की एक छोटी बचत योजना थी, जिसमें महिलाओं और लड़कियों के नाम पर 2 साल के लिए पैसा जमा किया जा सकता था। इस योजना में सालाना 7.5% ब्याज मिलता था और ब्याज हर तिमाही चक्रवृद्धि आधार पर जुड़ता था। लेकिन यह योजना सीमित समय के लिए थी। 31 मार्च 2025 के बाद नए खाते खोलना और नई जमा करना बंद हो गया।
इसलिए अक्टूबर 2026 में MSSC की ब्याज दर और नियम जानने वालों के लिए सबसे जरूरी बात यह है कि अब नया MSSC खाता नहीं खुल सकता। जिन लोगों ने समय रहते खाता खोला था, उनके खाते अपनी तय अवधि और लागू नियमों के अनुसार चलते रहेंगे। नीचे ब्याज की गणना, निकासी, समय से पहले खाता बंद करने और टैक्स की जानकारी आसान भाषा में दी गई है।
जानकारी की तारीख: 13 अक्टूबर 2026। लेख में नई जमा की उपलब्धता और नियमों के लिए सरकारी जानकारी को प्राथमिकता दी गई है।
MSSC योजना की मुख्य बातें
| नियम | जानकारी |
|---|---|
| अभी नया खाता | नहीं खुल सकता, नई जमा की अंतिम तारीख 31 मार्च 2025 थी |
| ब्याज दर | 7.5% सालाना, तिमाही चक्रवृद्धि ब्याज |
| न्यूनतम जमा | ₹1,000 |
| अधिकतम जमा | एक या कई खातों में कुल ₹2,00,000 |
| अवधि | खाता खोलने की तारीख से 2 साल |
| बीच में निकासी | एक साल पूरा होने के बाद पात्र राशि का अधिकतम 40% |
क्या MSSC योजना 2026 में उपलब्ध है?
नहीं। MSSC योजना 1 अप्रैल 2023 से शुरू हुई थी और इसमें खाता खोलने की आखिरी तारीख 31 मार्च 2025 थी। डाक विभाग ने मार्च 2025 में साफ किया था कि 31 मार्च 2025 के बाद इस योजना में नई जमा स्वीकार नहीं की जाएगी। अक्टूबर 2026 तक नई जमा शुरू करने की कोई आधिकारिक घोषणा नहीं मिली है।
कुछ वेबसाइटों पर MSSC की 7.5% ब्याज दर और खाता खोलने की प्रक्रिया अब भी दिखाई दे सकती है। इस जानकारी को नई आवेदन सुविधा न समझें। 7.5% दर पुराने, समय पर खोले गए खातों की योजना संबंधी दर है। अगर आपके पास पहले से MSSC खाता है, तो उसकी maturity date यानी पैसा मिलने की तय तारीख आपके खाता खोलने की तारीख के दो साल बाद होगी।
MSSC की ब्याज दर 7.5% और ब्याज कैसे जुड़ता था?
इस योजना में ब्याज दर 7.5% सालाना थी और ब्याज हर तीन महीने पर चक्रवृद्धि आधार पर जोड़ा जाता था। चक्रवृद्धि ब्याज का मतलब है कि जमा रकम पर मिलने वाला ब्याज आगे की गणना में भी जुड़ता है। इसे सिर्फ 7.5% को दो साल से गुणा करके मिलने वाले साधारण ब्याज के बराबर नहीं समझना चाहिए।
सरकार की जानकारी के अनुसार, तिमाही चक्रवृद्धि के कारण इसका प्रभावी सालाना रिटर्न लगभग 7.7% बनता था। नीचे दी गई रकम इसी दर और दो साल की अवधि के आधार पर अनुमानित उदाहरण हैं। ये रकम टैक्स से पहले हैं। आपके खाते की अंतिम maturity राशि के लिए पासबुक, प्रमाणपत्र या संबंधित बैंक/डाकघर के रिकॉर्ड को ही आधार मानें।
| जमा रकम | 2 साल बाद अनुमानित रकम | अनुमानित ब्याज |
|---|---|---|
| ₹1,000 | ₹1,160 | ₹160 |
| ₹10,000 | ₹11,602 | ₹1,602 |
| ₹50,000 | ₹58,011 | ₹8,011 |
| ₹1,00,000 | ₹1,16,022 | ₹16,022 |
| ₹2,00,000 | ₹2,32,044 | ₹32,044 |
ध्यान दें: यह एक अनुमानित गणना है, कोई नया निवेश ऑफर नहीं। MSSC में अब नई जमा नहीं हो सकती। अगर आपके खाते में जमा रकम अलग-अलग तारीखों पर जमा हुई थी, तो अपने खाते की वास्तविक maturity राशि बैंक या डाकघर से मिलाएं।
MSSC में कौन खाता खोल सकता था?
जब योजना खुली थी, तब महिला अपने नाम से खाता खोल सकती थी। नाबालिग लड़की के नाम पर उसका अभिभावक खाता खोल सकता था। योजना महिलाओं और लड़कियों के लिए थी, लेकिन अब नया खाता खोलने की अनुमति नहीं है, भले ही कोई व्यक्ति पहले पात्र रहा हो।
एक व्यक्ति के एक से अधिक खाते हो सकते थे, लेकिन सभी खातों में कुल जमा ₹2 लाख से ज्यादा नहीं हो सकती थी। पहले खाते के बाद अगला खाता खोलने के बीच कम से कम तीन महीने का अंतर रखना जरूरी था। खाते की पात्रता और कुल जमा सीमा का नियम पुराने खातों के रिकॉर्ड समझने में उपयोगी है।
न्यूनतम और अधिकतम जमा की सीमा
योजना के तहत न्यूनतम जमा ₹1,000 थी। इसके बाद जमा की रकम ₹100 के गुणक में हो सकती थी, जैसे ₹1,100 या ₹5,000। अधिकतम कुल जमा सीमा ₹2,00,000 थी। यह सीमा किसी एक खाते तक ही नहीं, खाताधारक के सभी MSSC खातों में मिलाकर लागू होती थी।
अब इन सीमाओं के तहत भी नई रकम जमा नहीं की जा सकती। पुराने खाते में अतिरिक्त पैसा डालने या नई जमा करने की अनुमति मानकर न चलें। खाते में कोई सुधार या भुगतान संबंधी काम हो, तो उसी बैंक या डाकघर से लिखित जानकारी लें जहां खाता खोला गया था।
खाते की अवधि और maturity का नियम
MSSC खाते की अवधि खाता खोलने की तारीख से दो साल थी। इसका मतलब सभी खातों की maturity एक ही तारीख पर नहीं होती। उदाहरण के लिए, अगर किसी व्यक्ति ने 15 फरवरी 2024 को खाता खोला था, तो सामान्य स्थिति में उसकी दो साल की अवधि फरवरी 2026 में पूरी होनी थी। अगर किसी ने मार्च 2025 के अंतिम दिनों में खाता खोला था, तो उसकी अवधि मार्च 2027 तक जा सकती है।
अपनी maturity date जानने के लिए खाता खोलने की रसीद, पासबुक या प्रमाणपत्र देखें। तारीख स्पष्ट नहीं हो, तो संबंधित बैंक या डाकघर से पुष्टि करें। भुगतान पाने के लिए संस्था का maturity या closure form, पहचान संबंधी कागजात और बैंक खाते की जानकारी मांगी जा सकती है। सही दस्तावेजों की सूची शाखा से पहले ही पूछ लें।
एक साल बाद 40% पैसा निकालने का नियम
MSSC में खाता खुलने के एक साल पूरा होने के बाद, खाते की पात्र राशि का अधिकतम 40% एक बार निकाला जा सकता था। 40% का अर्थ हर स्थिति में मूल जमा राशि का ठीक 40% नहीं है। यह योजना के नियमों में बताई गई eligible balance यानी पात्र शेष राशि पर लागू होता है।
यह सुविधा पूरे खाते को बंद किए बिना जरूरत के समय कुछ रकम निकालने के लिए थी। अगर आप पुराने खाताधारक हैं और अब आंशिक निकासी करना चाहते हैं, तो खाता खोलने वाली शाखा से पात्र राशि, उपलब्ध निकासी और जरूरी फॉर्म की पुष्टि करें।
MSSC को समय से पहले बंद करने के नियम
योजना में समय से पहले खाता बंद करना सामान्य रूप से सीमित था। नियमों में कुछ खास स्थितियां और छह महीने पूरे होने के बाद अन्य कारणों के लिए अलग ब्याज दर की व्यवस्था दी गई थी।
- खाताधारक की मृत्यु: आवश्यक दस्तावेज देने पर लागू नियमों के अनुसार खाता समय से पहले बंद किया जा सकता था।
- गंभीर या कठिन परिस्थिति: जीवन के लिए खतरा पैदा करने वाली बीमारी या अभिभावक की मृत्यु जैसी असाधारण परिस्थिति में, उचित दस्तावेज और संबंधित संस्था की मंजूरी के बाद खाता बंद करने की अनुमति दी जा सकती थी।
- अन्य कारण: खाता खोलने के छह महीने पूरे होने के बाद समय से पहले बंद करने की अनुमति मिल सकती थी। ऐसी स्थिति में योजना की तय दर से 2 प्रतिशत अंक कम ब्याज मिलता था। 7.5% में से 2 प्रतिशत अंक घटाने पर दर 5.5% होती है।
इन नियमों में मंजूरी और खाते की स्थिति अहम है। इसलिए सिर्फ यह मानकर खाता बंद न करें कि छह महीने बाद हर स्थिति में एक जैसी रकम मिल जाएगी। संबंधित बैंक या डाकघर से लिखित हिसाब लें।
MSSC पर टैक्स के नियम
MSSC में जमा मूल रकम पर Section 80C की टैक्स छूट मानकर नहीं चलना चाहिए। इस योजना को टैक्स बचाने वाली जमा योजना समझने के बजाय, अपने लागू टैक्स नियमों के अनुसार ब्याज की जानकारी रखनी चाहिए। MSSC से मिला ब्याज आम तौर पर आपकी कर योग्य आय में शामिल हो सकता है और उस पर लागू टैक्स नियम आपके हिसाब से तय होंगे।
TDS और टैक्स छूट अलग बातें हैं। TDS यानी ब्याज देते समय काटा जाने वाला टैक्स। 1 अप्रैल 2025 से लागू नियमों के तहत, डाकघर की सरकारी योजना वाली जमा पर ब्याज के मामले में सामान्य व्यक्ति के लिए TDS की सीमा ₹50,000 और वरिष्ठ नागरिक के लिए ₹1,00,000 है। लागू सीमा और कुल ब्याज की गणना आपकी स्थिति के अनुसार देखी जाती है। अगर TDS नहीं कटा, तब भी ब्याज को टैक्स रिटर्न में दिखाना जरूरी हो सकता है।
टैक्स नियम बदल सकते हैं और आपकी कुल आय, उम्र तथा चुने हुए टैक्स सिस्टम से असर पड़ सकता है। रिटर्न भरते समय अपने बैंक/डाकघर के ब्याज प्रमाण और मौजूदा Income-tax नियम देखें।
अब MSSC की जगह किन बचत विकल्पों को देख सकते हैं?
क्योंकि MSSC में नई जमा बंद है, इसलिए पैसा लगाने से पहले अपनी जरूरत, समय और टैक्स स्थिति के हिसाब से दूसरे विकल्पों की तुलना करें। हर योजना में पैसा निकालने के नियम, अवधि और ब्याज अलग होते हैं।
- NSC: तय अवधि के लिए छोटी बचत का विकल्प है। अवधि और मौजूदा दर की जानकारी पढ़ने के लिए हमारी PPF, NSC और SCSS की अक्टूबर से दिसंबर 2026 की ब्याज दरें देखें।
- PPF: लंबी अवधि की बचत के लिए है। इसमें पैसा लंबे समय तक रखने की तैयारी जरूरी है।
- बैंक FD: अवधि के अनुसार ब्याज और समय से पहले निकालने के नियम बैंक से जांचें। हमारे लेख FD के नए नियम 2026 में इससे जुड़े जरूरी बदलाव पढ़ें।
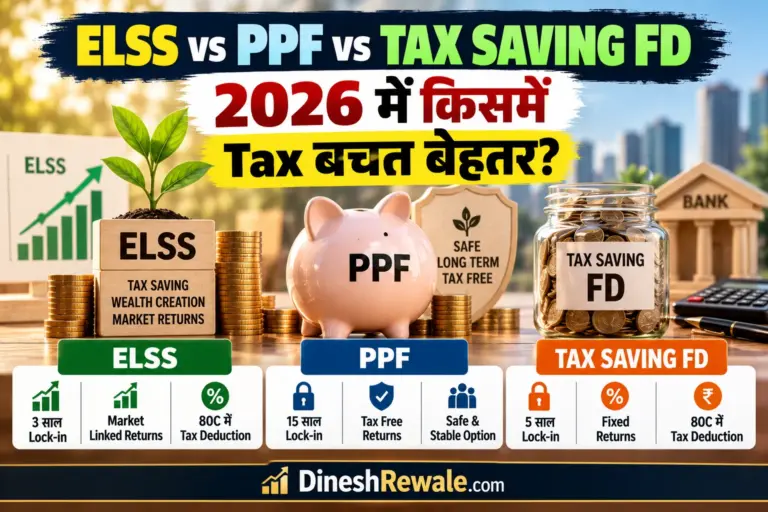
- टैक्स बचत के विकल्प: निवेश पर टैक्स छूट चाहिए तो पात्रता और नियम देखें। तुलना के लिए ELSS, PPF और Tax Saving FD का फर्क पढ़ सकते हैं।
- आपातकालीन बचत: अगले कुछ महीनों में पैसे की जरूरत हो सकती है, तो केवल ब्याज दर देखकर पैसा लॉक न करें। Emergency Fund कहां रखें: Savings Account, FD या Liquid Fund इस फैसले में मदद करेगा।
किसी विकल्प को MSSC जैसा बिल्कुल समान न मानें। खाता खोलने से पहले उसकी मौजूदा ब्याज दर, पात्रता, अवधि, निकासी और टैक्स नियम दोबारा जांचें। निवेश के लिए एक और व्यावहारिक गाइड ₹50,000 या ₹1 लाख निवेश करने से पहले किन बातों पर ध्यान दें भी पढ़ सकते हैं।
MSSC के बारे में आम सवाल
1. क्या Mahila Samman Savings Certificate में 2026 में नया खाता खुल सकता है?
नहीं। नई जमा की अंतिम तारीख 31 मार्च 2025 थी। 1 अप्रैल 2025 से नई जमा स्वीकार नहीं की जाती। आगे योजना फिर शुरू होने की सरकारी घोषणा हो तभी स्थिति बदलेगी।
2. MSSC की ब्याज दर कितनी थी?
योजना की ब्याज दर 7.5% सालाना थी और ब्याज तिमाही चक्रवृद्धि आधार पर जुड़ता था। यह दर पुराने खातों की योजना संबंधी दर है, नए निवेश के लिए उपलब्ध ऑफर नहीं।
3. MSSC में अधिकतम कितनी रकम जमा की जा सकती थी?
एक या कई खातों में मिलाकर अधिकतम ₹2,00,000 जमा किए जा सकते थे। न्यूनतम जमा ₹1,000 थी और रकम ₹100 के गुणक में हो सकती थी।
4. MSSC खाते से 40% पैसा कब निकाला जा सकता था?
खाता खुलने के एक साल बाद पात्र शेष राशि का अधिकतम 40% एक बार निकाला जा सकता था। अपनी उपलब्ध राशि और दस्तावेजों की पुष्टि खाते वाली शाखा से करें।
5. क्या MSSC का ब्याज टैक्स फ्री था?
ब्याज को अपने आप टैक्स फ्री न मानें। MSSC के ब्याज पर लागू आयकर नियम देखना और जरूरत के अनुसार उसे टैक्स रिटर्न में दिखाना जरूरी हो सकता है। निवेश की गई रकम पर Section 80C की छूट भी मानकर न चलें।
6. MSSC की maturity date कैसे पता करें?
योजना की अवधि खाता खोलने की तारीख से दो साल थी। पासबुक या प्रमाणपत्र में तारीख देखें, या संबंधित बैंक/डाकघर से maturity date की पुष्टि करें।
काम के Official Links
- MyScheme: Mahila Samman Savings Certificate के नियम
- Central Bank of India: MSSC की शर्तें और 1 अप्रैल 2025 से बंद होने की जानकारी
- Press Information Bureau: योजना की ब्याज दर, अवधि और जमा सीमा
- Income Tax Department: Income-tax Act, 2025
- India Post: आधिकारिक आदेश और दस्तावेज
लेखक
Dinesh Rewale
Dinesh Rewale, DineshRewale.com पर personal finance, banking और investment से जुड़ी जानकारी आसान हिंदी में साझा करते हैं। उनका उद्देश्य पाठकों को नियम समझने, विकल्पों की तुलना करने और बेहतर जानकारी के आधार पर फैसला लेने में मदद करना है।
Facebook पर Dinesh Rewale से जुड़ें
Disclaimer: यह लेख केवल जानकारी और शिक्षा के उद्देश्य से है, इसे व्यक्तिगत वित्तीय या टैक्स सलाह न मानें। नियम, कर कानून और योजनाओं की शर्तें बदल सकती हैं। कोई फैसला लेने से पहले संबंधित बैंक, डाकघर या आधिकारिक सरकारी स्रोत से ताजा जानकारी की पुष्टि करें।