₹1 Lakh Salary वालों का Investment Plan: कहाँ कितना पैसा Invest करें?
आपकी salary हर महीने ₹1 लाख आपके bank account में आती है। सुनने में यह अच्छी income लगती है। लेकिन असली सवाल यह नहीं है कि आप ₹1 लाख कमाते हैं। असली सवाल है कि उस ₹1 लाख में से आपके पास महीने के अंत में कितना बचता है और वह पैसा किस काम में लगाया जा रहा है।
एक तरफ ₹25,000–₹30,000 rent और घर का खर्च हो सकता है। दूसरी तरफ EMI, family support, insurance, travel और lifestyle expenses हैं। फिर retirement, घर खरीदने, शादी, बच्चों की education या financial independence जैसे goals भी सामने होते हैं।
इसी वजह से ₹1 लाख salary वालों के लिए सिर्फ यह कहना कि “20% बचाइए” पर्याप्त नहीं है।
मान लीजिए दो लोग दोनों ₹1 लाख प्रति माह कमाते हैं। पहला ₹20,000 invest करता है, जबकि दूसरा ₹35,000 invest करता है। लेकिन दूसरा व्यक्ति अगले दो साल में घर खरीदने वाला है और उसका पैसा short-term goal के लिए चाहिए। ऐसे में सिर्फ अधिक SIP करना जरूरी नहीं कि बेहतर financial decision हो।
इसलिए इस article में हम salary को एक system में बदलेंगे।
पहले समझेंगे कि ₹1 लाख salary से कितनी saving realistic हो सकती है। फिर emergency fund, insurance और debt को investment से पहले कहाँ रखना चाहिए, यह देखेंगे। इसके बाद एक practical allocation देंगे कि equity mutual funds, debt, PPF/NPS, gold और short-term goals के लिए कितना पैसा रखा जा सकता है।
ध्यान देने वाली एक और बात है। यहां ₹1 लाख से हमारा मुख्य उदाहरण monthly take-home income है, CTC नहीं। अगर आपकी ₹1 लाख salary CTC है, तो PF, income tax, professional tax और दूसरी deductions के कारण actual investable amount अलग हो सकता है।
2026 में tax planning भी salary structure का हिस्सा है। Income Tax Department के अनुसार AY 2026-27 में new tax regime default regime है और ₹75,000 तक standard deduction का प्रावधान है। New regime में ₹12 लाख तक total income पर Section 87A rebate उपलब्ध है, subject to applicable conditions. इसलिए केवल “₹1 लाख salary” देखकर tax या take-home amount assume करना सही नहीं है।
इस पूरे plan का लक्ष्य ज्यादा से ज्यादा financial products खरीदना नहीं है। लक्ष्य है कि आपकी salary का एक हिस्सा आज की जरूरतों, एक हिस्सा अनिश्चित परिस्थितियों, और एक हिस्सा भविष्य की wealth creation के लिए लगातार काम करे।
Quick Answer: ₹1 लाख Salary पर कितना पैसा Invest करें?
एक सामान्य starting framework इस प्रकार रखा जा सकता है, बशर्ते आपके ऊपर बहुत महंगा debt न हो। अगर आप पहले monthly budget को व्यवस्थित करना चाहते हैं, तो हमारी salary budgeting guide भी देख सकते हैं:
- ₹45,000–₹50,000: Essential expenses
- ₹10,000–₹15,000: Lifestyle और discretionary spending
- ₹25,000–₹30,000: Long-term investing
- ₹10,000–₹15,000: Short-term goals, emergency fund या irregular expenses
- Emergency fund पूरा हो जाने के बाद उसका हिस्सा long-term investments में बढ़ाया जा सकता है।
- Long-term money को goal के हिसाब से equity, debt और अन्य assets में बांटना चाहिए, सिर्फ एक investment product में नहीं।
- Credit-card debt या high-interest personal loan हो तो पहले उसका प्रभाव समझना जरूरी है।
- हर साल salary बढ़ने पर SIP को automatic तरीके से बढ़ाना wealth creation को तेज कर सकता है।
Practical Tip: ₹1 लाख कमाना आपको financially secure नहीं बनाता। ₹1 लाख को व्यवस्थित तरीके से allocate करना आपकी financial position को मजबूत बनाता है।
सबसे पहले यह तय करें: ₹1 Lakh Salary का मतलब क्या है?
Financial planning शुरू करने से पहले salary की definition साफ करना जरूरी है।
| Income Type | इसका मतलब | Investment Planning में क्या उपयोग करें? |
|---|---|---|
| CTC | Employer का कुल annual cost | सीधे investment amount तय न करें |
| Gross Salary | Deductions से पहले salary | Tax/PF के बाद actual amount देखें |
| Take-home Salary | Bank में आने वाली रकम | Monthly budgeting का मुख्य आधार |
| Variable Pay/Bonus | Performance या अन्य variable income | Regular SIP के लिए इसे guaranteed income न मानें |
मान लीजिए आपका CTC ₹15 लाख है, लेकिन bank account में हर महीने ₹1 लाख आता है। आपके regular expenses और SIP का budget मुख्यतः ₹1 लाख take-home देखकर बनेगा।
Bonus को अलग bucket में रखना ज्यादा practical हो सकता है।
उदाहरण के लिए annual bonus का एक हिस्सा emergency fund, insurance, loan prepayment या long-term investment में जा सकता है, बजाय इसके कि monthly lifestyle permanently बढ़ा दिया जाए।
₹1 Lakh Salary के लिए 50-30-20 Rule ही काफी है क्या?
50-30-20 rule useful starting point है, लेकिन हर व्यक्ति के लिए final answer नहीं।
ET Money और Moneycontrol जैसे recent guides भी ₹1 लाख income के लिए disciplined savings और 20–30% या उससे अधिक बचत की दिशा बताते हैं।
समस्या तब आती है जब लोग इस rule को rigid formula समझ लेते हैं।
उदाहरण
| व्यक्ति | Monthly Take-home | Essential Expenses | Debt/EMI | Goals | शुरुआत में संभावित Investment |
|---|---|---|---|---|---|
| A: Young Single | ₹1,00,000 | ₹40,000 | ₹0 | Long-term wealth | ₹30,000–₹40,000 |
| B: Married + EMI | ₹1,00,000 | ₹50,000 | ₹15,000 | Home/Family | ₹15,000–₹25,000 |
| C: High Savings | ₹1,00,000 | ₹35,000 | ₹0 | FIRE/Retirement | ₹40,000–₹50,000 |
इसलिए सही सवाल है:
“मेरी income में से कितने प्रतिशत invest करना चाहिए?”
से ज्यादा महत्वपूर्ण है:
“मेरे goals, liabilities और cash-flow के बाद कितना invest करना sustainable है?”
₹1 Lakh Salary वालों के लिए मेरा Practical Base Plan
अब एक realistic example लेते हैं।
- Monthly take-home: ₹1,00,000
- Age: 25–35
- Major high-interest debt नहीं
- अभी घर खरीदना immediate goal नहीं
- Family responsibilities moderate हैं
- Long-term horizon 10+ years है
ऐसे case में एक reasonable starting structure:
| Bucket | Monthly Amount | Purpose |
|---|---|---|
| Essential Expenses | ₹45,000 | Rent, food, transport, utilities आदि |
| Lifestyle | ₹10,000 | Entertainment, eating out, hobbies |
| Long-term Investments | ₹30,000 | Wealth creation |
| Short-term/Irregular Goals | ₹10,000 | Travel, annual expenses आदि |
| Emergency Fund Build-up | ₹5,000 | जब तक target पूरा न हो |
| Total | ₹1,00,000 |
Emergency fund पूरा होने के बाद ₹5,000 को investment में shift किया जा सकता है।
इससे long-term investment धीरे-धीरे ₹35,000/month तक जा सकता है।
यह universal rule नहीं है। Mumbai में rent देने वाले व्यक्ति और अपने घर में रहने वाले व्यक्ति का allocation अलग हो सकता है।
₹30,000 Investment को कहाँ लगाएं?
अब सबसे महत्वपूर्ण हिस्सा आता है।
मान लीजिए आपकी emergency fund पर्याप्त है और insurance जरूरत के हिसाब से मौजूद है। तब ₹30,000 monthly investment को एक possible framework में इस तरह बांटा जा सकता है:
| Investment Bucket | Monthly Amount | उद्देश्य | Risk Level |
|---|---|---|---|
| Diversified Equity Mutual Funds | ₹20,000 | 10+ year wealth creation | Market-linked |
| Debt/PPF/NPS/EPF-linked allocation | ₹5,000 | Stability/retirement goals | Product-specific |
| Gold/Gold-linked allocation | ₹5,000 | Diversification | Market-linked |
यह sample allocation है, recommendation नहीं।
अगर आपकी salary से already substantial EPF contribution हो रहा है, तो अलग debt allocation की जरूरत आपकी overall portfolio स्थिति के हिसाब से कम या ज्यादा हो सकती है।
इसी तरह gold हर investor के लिए ₹5,000 जरूरी नहीं है।
Equity Allocation में क्या करें?
Beginner के लिए mutual fund portfolio को जरूरत से ज्यादा complicated बनाना आवश्यक नहीं।
आप diversified categories जैसे:
- Broad-market Index Fund
- Flexi Cap Fund
- अन्य suitable diversified equity categories
को goal और risk profile के आधार पर समझ सकते हैं। अगर आप Index Fund vs Active Mutual Fund के बीच फर्क, cost, tracking error और beginner selection framework समझना चाहते हैं, तो हमारी Index Fund vs Mutual Fund की पूरी guide पढ़ें।
एक साथ 6–8 mutual funds रखना diversification नहीं, कई बार overlap बन सकता है।
SEBI का Riskometer mutual fund schemes के risk level को समझने में मदद करता है और investors को अपनी risk appetite के साथ investment को match करने का framework देता है।
Direct Mutual Fund या Regular Mutual Fund?
यह फैसला भी समझने लायक है।
SEBI की investor information के अनुसार direct और regular mutual fund plans में underlying portfolio समान हो सकता है, लेकिन cost structure अलग होता है। Direct plans में distributor commission नहीं होता और expense ratio सामान्यतः lower होता है।
इसका मतलब यह नहीं कि हर व्यक्ति को बिना सोचे direct plan खरीदना चाहिए।
अगर आप खुद research, portfolio selection और rebalancing समझते हैं तो direct route cost-efficient हो सकता है।
लेकिन अगर आपको professional guidance चाहिए और उसके लिए regular plan route चुनते हैं, तो cost को समझकर फैसला करना चाहिए।
Watch Out: “Direct” का मतलब “बेहतर return guaranteed” नहीं होता। Market risk दोनों में रहता है।
Calculation 1: ₹30,000 SIP से कितना Corpus बन सकता है?
अब एक साफ calculation देखते हैं।
Assumptions
- Monthly SIP = ₹30,000
- Period = 20 years
- Expected annual return = 10%
- Return केवल illustration है, guaranteed नहीं।
- Monthly compounding assumption के साथ approximate calculation।
Formula:
Future Value = P × [((1+r)^n – 1) / r] × (1+r)
जहां:
- P = monthly investment
- r = assumed monthly return
- n = total months
₹30,000 monthly SIP और 10% assumed annual return पर 20 साल में corpus लगभग ₹2.30 करोड़ हो सकता है।
आपकी actual investment:
₹30,000 × 12 × 20 = ₹72 लाख
Approximate growth:
₹2.30 करोड़ − ₹72 लाख = लगभग ₹1.58 करोड़
लेकिन ध्यान रखें कि ₹2.30 करोड़ कोई guaranteed outcome नहीं है। Actual mutual fund returns market performance, costs, taxes और investment behaviour के अनुसार काफी अलग हो सकते हैं।
12% assumption पर क्या होगा?
उसी ₹30,000 SIP को 12% annual return assumption पर 20 साल के लिए रखने पर calculation लगभग ₹3 करोड़ तक पहुंचती है।
यही कारण है कि “12% return मिलेगा” कहना गलत है। सही भाषा है:
“12% annualised return एक hypothetical assumption मानें तो…”
यह difference finance content में बहुत महत्वपूर्ण है।
₹20,000, ₹30,000 और ₹40,000 SIP में कितना अंतर है?
| Monthly SIP | 10 साल @ 10%* | 20 साल @ 10%* |
|---|---|---|
| ₹20,000 | लगभग ₹41.3 लाख | लगभग ₹1.53 करोड़ |
| ₹30,000 | लगभग ₹62.0 लाख | लगभग ₹2.30 करोड़ |
| ₹40,000 | लगभग ₹82.6 लाख | लगभग ₹3.06 करोड़ |
*Illustration only. Return assumption 10% annual है। Actual returns guaranteed नहीं हैं।
इस table की सबसे महत्वपूर्ण बात सिर्फ final corpus नहीं है।
₹20,000 की जगह ₹40,000 invest करने का मतलब हर महीने ₹20,000 अतिरिक्त लगाना है, लेकिन 20 साल में compounding के कारण estimated corpus का अंतर लगभग ₹1.53 करोड़ तक हो सकता है।
यही वजह है कि salary बढ़ने पर lifestyle को पूरी तरह बढ़ाने के बजाय investment contribution भी बढ़ाना महत्वपूर्ण है।
Step-Up SIP: Salary बढ़े तो Investment भी बढ़ना चाहिए
₹1 लाख salary पर ₹30,000 SIP शुरू करना अच्छा है। लेकिन पांच साल तक वही ₹30,000 रखते रहना जरूरी नहीं।
मान लीजिए हर salary increment के साथ आप SIP को लगभग 10% बढ़ाते हैं।
इसका फायदा यह है कि income बढ़ने पर investment rate भी बढ़ता है।
एक simple rule
हर salary hike पर:
कम से कम increment का 30–50% long-term investing में भेजें।
उदाहरण:
Salary ₹1,00,000 → ₹1,10,000
आपका खर्च पूरा ₹10,000 न बढ़ाएं।
- ₹5,000 lifestyle/goal upgrade
- ₹5,000 SIP increase
ऐसा करते-करते आपकी income बढ़ती है और investment भी।
Emergency Fund: SIP से पहले इसका नंबर आता है
₹1 लाख salary वालों की एक common mistake है कि पूरा surplus equity mutual funds में डाल दिया जाता है।
फिर अचानक:
- नौकरी चली गई
- medical expense आया
- परिवार में emergency हुई
- घर बदलने का खर्च आया
और investor को market गिरने के समय mutual fund बेचनी पड़ती है।
यह स्थिति avoid करना बेहतर है।
SEBI की investor education material में emergency fund, budgeting और financial planning को personal finance के महत्वपूर्ण हिस्सों के रूप में शामिल किया गया है।
Emergency Fund कितना रखें?
मान लीजिए आपकी essential monthly expenses ₹45,000 हैं।
अगर आप 6 महीने का emergency reserve रखना चाहते हैं:
₹45,000 × 6 = ₹2,70,000
इसलिए आपका emergency target लगभग ₹2.7 लाख हो सकता है।
अगर family responsibilities ज्यादा हैं या income less stable है, तो higher reserve रखना उचित हो सकता है।
Emergency fund का उद्देश्य high return कमाना नहीं है। अपनी emergency corpus की calculation और practical setup के लिए हमारी Emergency Fund की पूरी guide भी उपयोगी है।
उसका उद्देश्य है:
जरूरत के समय पैसा उपलब्ध होना।
Calculation 2: Emergency Fund बनाने में कितना समय लगेगा?
मान लीजिए target:
₹2,70,000
और आप हर महीने:
₹15,000 allocate करते हैं।
Calculation:
₹2,70,000 ÷ ₹15,000 = 18 महीने
यानी बिना bonus या किसी lump-sum contribution के लगभग 18 महीने लग सकते हैं।
अगर annual bonus से ₹60,000 भी emergency fund में चला जाए:
Remaining = ₹2,10,000
₹2,10,000 ÷ ₹15,000 = 14 महीने
यह केवल example है। Actual emergency target आपके essential expenses और responsibilities पर निर्भर करेगा।
Emergency Fund कहाँ रखें?
Emergency money को ऐसे asset में रखना चाहिए जहां liquidity और capital availability practical हो।
Possible options में:
- Savings account
- Suitable FD
- अलग-अलग liquid savings buckets
शामिल हो सकते हैं।
Emergency fund को equity market में सिर्फ इसलिए न डालें कि long-term return ज्यादा हो सकता है।
Emergency का समय return से ज्यादा महत्वपूर्ण है।
Insurance को Investment समझने की गलती न करें
₹1 लाख salary होने के बाद insurance planning को ignore करना महंगा पड़ सकता है।
Health Insurance
Employer-provided health insurance useful है, लेकिन अपनी personal situation में separate health cover की आवश्यकता भी हो सकती है।
Job change होने पर employer cover की continuity और adequacy का सवाल उठता है।
Term Insurance
अगर आपकी income पर family financially dependent है, तो term insurance को wealth-creation investment समझने के बजाय income protection के रूप में देखें।
यहां exact cover amount व्यक्ति की income, liabilities, dependents और financial goals पर निर्भर करता है।
Insurance और Investment अलग रखें
एक policy को सिर्फ “investment + insurance दोनों” कहकर खरीदना पर्याप्त analysis नहीं है।
Policy की:
- Cost
- Coverage
- Lock-in
- Liquidity
- Benefits
- Exclusions
- Tax treatment
समझना जरूरी है।
IRDAI insurance policyholders के लिए consumer education और protection resources उपलब्ध कराता है।
अगर आपके ऊपर Personal Loan या Credit Card Debt है तो?
यहां investment plan तुरंत बदल सकता है।
मान लीजिए:
- Salary: ₹1,00,000
- Credit-card outstanding: ₹2 लाख
- High interest debt चल रहा है
- आप ₹30,000 SIP कर रहे हैं
ऐसे में सिर्फ SIP बढ़ाना हमेशा सही priority नहीं होगा।
पहले outstanding debt की interest cost समझिए।
अगर कोई debt बहुत महंगा है, तो उसका repayment कई situations में investment portfolio बढ़ाने से पहले priority बन सकता है।
इसके विपरीत, relatively lower-cost long-term loan के मामले में पूरा investment बंद करके aggressive prepayment करना हमेशा best answer नहीं होता।
इसीलिए debt interest rate + emergency fund + goal timeline तीनों को एक साथ देखें।
₹1 Lakh Salary में Home Loan लेना हो तो?
यह सबसे बड़ा lifestyle decision हो सकता है।
मान लीजिए आपको ₹1 लाख monthly take-home मिलता है और आप ₹70–80 लाख का home loan लेकर बड़ा घर खरीदने का सोच रहे हैं।
EMI शुरू होने के बाद आपका investment capacity तेजी से घट सकता है।
एक बेहतर approach है कि home purchase से पहले देखें:
- Down payment के बाद कितना cash बचेगा?
- Emergency fund intact रहेगा या नहीं?
- EMI के अलावा maintenance, property tax और other ownership costs कितने होंगे?
- क्या SIP पूरी तरह बंद करनी पड़ेगी?
- Income कम होने पर EMI कितने महीनों तक संभाली जा सकती है?
Home buying पर आपकी income के साथ sustainable housing cost ज्यादा महत्वपूर्ण है, सिर्फ lender आपको कितना loan दे सकता है यह नहीं।
DineshRewale.com की Flat Buying Checklist उपयोगी हो सकती है, खासकर अगर आपका अगला goal घर खरीदना है।
अलग-अलग Goals के लिए Investment अलग होना चाहिए
यह ₹1 लाख salary investment planning का सबसे महत्वपूर्ण framework है।
| Goal | Time Horizon | आमतौर पर किस तरह सोचना चाहिए? |
|---|---|---|
| Emergency Fund | तुरंत | High liquidity |
| Vacation | 1–2 साल | Lower volatility |
| Car Down Payment | 2–4 साल | Goal-oriented lower-risk allocation |
| Home Down Payment | 3–7 साल | Capital preservation पर अधिक ध्यान |
| Child Education | 10+ साल | Long-term diversified portfolio |
| Retirement | 15–30+ साल | Long-term growth + later-stage risk reduction |
यहां एक basic principle समझिए:
Goal जितना दूर, market volatility सहने की क्षमता उतनी अधिक हो सकती है। Goal जितना पास, capital protection और liquidity का महत्व उतना बढ़ता है।
इसलिए 3 साल बाद घर खरीदना है तो उस पूरे down payment को high-risk equity portfolio में रखना अलग approach मांगता है।
Age-Based ₹1 Lakh Salary Investment Plan
हर ₹1 लाख earner की उम्र और responsibilities अलग होती हैं।
Age 22–28: Wealth Creation Phase
अगर dependents कम हैं और debt नहीं है, तो long-term equity allocation relatively बड़ा हो सकता है।
Focus:
- Emergency fund
- Health insurance
- Term insurance where needed
- Equity SIP
- Skill/income growth
- Avoid lifestyle inflation
इस stage पर career growth भी investment का हिस्सा है।
₹5,000 का additional course या certification अगर future income significantly बढ़ाता है, तो उसका financial impact केवल ₹5,000 SIP से compare नहीं किया जाना चाहिए।
Age 29–35: Goals + Wealth Creation
इस stage में:
- marriage
- home purchase
- family support
- children
जैसे goals आ सकते हैं।
इसलिए short-term और long-term money को अलग रखना ज्यादा जरूरी हो जाता है।
Age 36–45: Protection + Retirement Acceleration
अब सिर्फ aggressive investing पर्याप्त नहीं।
आपको देखना चाहिए:
- Retirement corpus
- Child education
- Home loan
- Insurance
- Asset allocation
- Existing portfolio concentration
अगर responsibilities बढ़ गई हैं, तो portfolio risk को भी review करें।
₹1 Lakh Salary वाले Beginner के लिए Simple Portfolio Framework
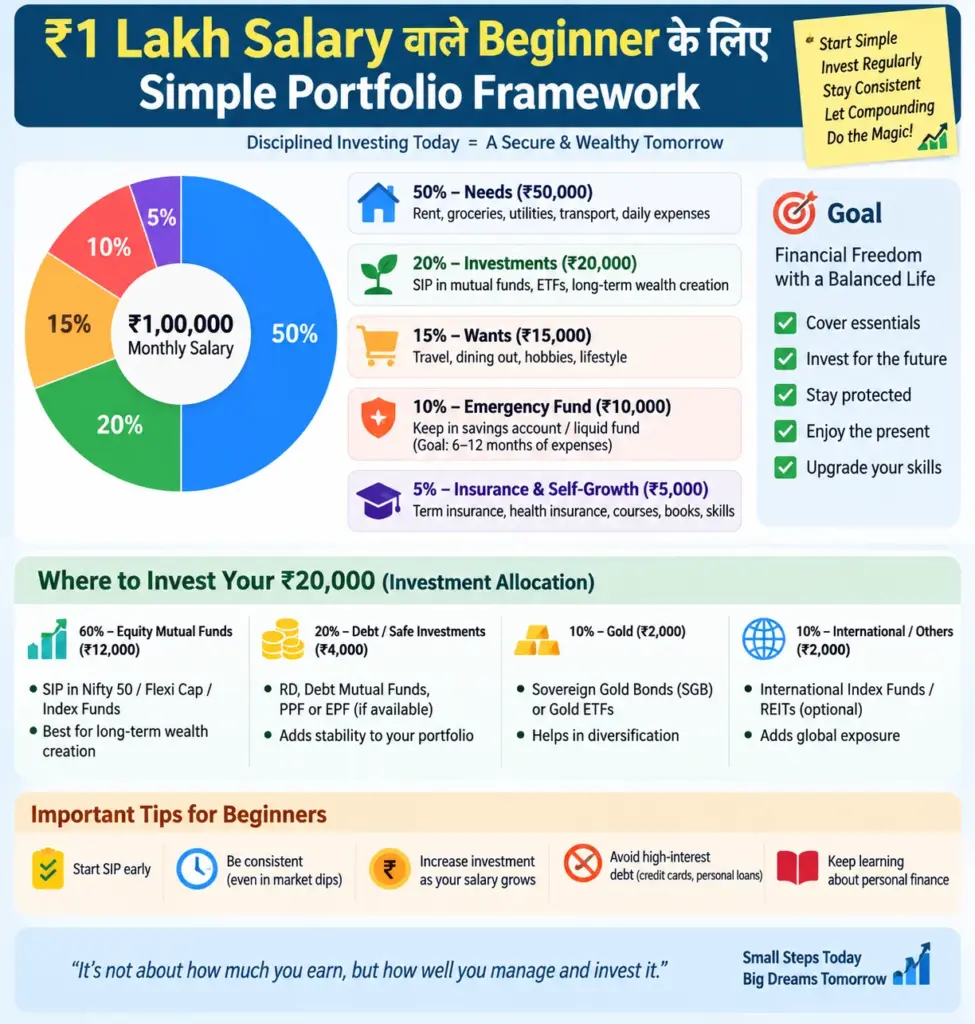
मान लीजिए emergency fund और insurance basics व्यवस्थित हैं।
एक simple starting framework:
₹30,000/month investment
→ ₹20,000 diversified equity allocation → ₹5,000 retirement/debt allocation → ₹5,000 diversification/goal-specific allocation
लेकिन यह तभी लागू करें जब आपके goals इस structure से मेल खाते हों।
अगर अगले 3 साल में ₹10 लाख down payment चाहिए, तो उस goal के पैसे को retirement SIP की तरह treat करना उचित नहीं।
SEBI की investor education resources financial planning, mutual funds और risk awareness को goal-based decision making के साथ समझने के लिए useful हैं।
Gold में कितना Invest करें?
Gold को लेकर दो extremes common हैं:
एक व्यक्ति पूरा पैसा gold में रखना चाहता है।
दूसरा gold को बिल्कुल बेकार समझता है।
दोनों approaches जरूरी नहीं कि सही हों।
Gold को portfolio में diversification asset की तरह देखा जा सकता है, लेकिन आपकी पूरी wealth creation strategy gold पर depend नहीं होनी चाहिए।
Jewellery और investment gold को भी एक ही category में नहीं समझना चाहिए।
Jewellery में making charges, resale considerations और usage purpose अलग होते हैं।
अगर gold allocation रखना है तो product structure, cost और purpose समझना जरूरी है।
PPF, NPS, EPF और Mutual Fund में क्या अंतर है?
| Option | मुख्य उपयोग | Liquidity | Market Risk | किस तरह का Role हो सकता है? |
|---|---|---|---|---|
| EPF | Retirement | Restricted | Equity जैसा direct market risk नहीं | Retirement core |
| PPF | Long-term debt-style saving | Limited | Market-linked नहीं | Long-term stability |
| NPS | Retirement planning | Rules-based restrictions | Market-linked | Retirement allocation |
| Equity Mutual Fund | Long-term growth | High liquidity* | High market risk | Wealth creation |
| FD | Capital/liquidity needs | Generally easy, terms apply | Market-linked equity risk नहीं | Short/medium-term allocation |
*Product और fund के specific exit rules लागू हो सकते हैं।
यहां सबसे महत्वपूर्ण बात यह है कि इन products को एक-दूसरे का direct replacement न समझें।
Retirement portfolio में EPF already है तो additional retirement allocation की जरूरत अलग हो सकती है।
Tax Planning: ₹1 Lakh Salary वालों को क्या ध्यान रखना चाहिए?
2026 में tax planning salary allocation का important हिस्सा है। Income Tax Department की AY 2026-27 जानकारी में applicable tax slabs और regime details verify की जा सकती हैं।
Income Tax Department के अनुसार AY 2026-27 में new tax regime default regime है। New regime के लिए ₹4 लाख तक income पर nil rate से शुरू होने वाले slabs हैं और ₹24 लाख से ऊपर income पर 30% slab लागू होता है। New regime में eligible taxpayers के लिए Section 87A rebate भी उपलब्ध है।
लेकिन यहां एक important distinction है:
₹1 लाख monthly salary = ₹12 लाख annual take-home होने का अर्थ यह नहीं कि आपकी taxable income भी exactly ₹12 लाख है।
Salary structure, standard deduction, employer contributions, other income, capital gains और special-rate income आपकी final tax calculation बदल सकते हैं।
इसलिए investment सिर्फ tax बचाने के लिए न करें। SIP की basic planning और salary-based investing समझने के लिए हमारी salary पर SIP guide भी देख सकते हैं।
पहले:
Goal → risk → liquidity → tax
इस क्रम में देखें।
Tax benefit मिलने वाला product unsuitable होने पर सिर्फ deduction के लिए पैसा lock करना समझदारी नहीं हो सकती।
₹1 Lakh Salary पर “Invest First” Rule कैसे लागू करें?
Salary आने की तारीख को ही investments automatically execute करने की व्यवस्था practical हो सकती है।
मान लीजिए salary:
₹1,00,000
और target investment:
₹30,000
तो salary credit के बाद:
पहले ₹30,000 investment + goal buckets में जाएं।
फिर बाकी amount से expenses manage करें।
इस approach का फायदा behavioural है।
अगर आप पहले पूरे महीने खर्च करते हैं और जो बचता है उसे invest करते हैं, तो “जो बचा वही invest” वाला system अक्सर investment को irregular बना देता है।
ET Money और Moneycontrol की recent ₹1 lakh salary guides भी discipline, budgeting और investing consistency को प्रमुख themes के रूप में highlight करती हैं।
₹1 Lakh Salary वालों की 8 Common Investment Mistakes
1. ₹1 लाख को पूरा investment-ready income मानना
CTC, gross और take-home अलग होते हैं।
2. Emergency Fund के बिना equity SIP बढ़ाना
Unexpected expense आने पर forced selling हो सकती है।
3. सिर्फ tax saving देखकर product खरीदना
Tax benefit investment suitability का replacement नहीं है।
4. बहुत सारे mutual funds रखना
8–10 schemes होना अपने आप में diversification नहीं।
5. Salary बढ़ते ही EMI और lifestyle बढ़ाना
Income growth का पूरा फायदा consumption में चला जाता है।
6. Short-term goal का पैसा equity में लगाना
3 साल बाद चाहिए पैसा और 30% temporary fall सहन नहीं कर सकते, तो allocation rethink करना चाहिए।
7. Market गिरने पर SIP रोक देना
Long-term equity investing में volatility expected है, लेकिन इसका अर्थ blindly continue करना भी नहीं। Goal और risk capacity review करें।
8. Investment को review न करना
Portfolio बनाकर 10 साल भूल जाना भी सही strategy नहीं।
कम से कम major life changes, income changes और goals बदलने पर review करें।
Forum Discussions से एक महत्वपूर्ण Lesson
Public personal-finance discussions में ₹1 लाख या उससे अधिक income वाले लोगों की एक recurring चिंता है: “मैं कितना save/invest कर रहा हूँ और दूसरों के मुकाबले पीछे तो नहीं रह गया?”
उदाहरण के तौर पर 2026 में Indian personal-finance discussions में income, saving percentage, SIP size और lifestyle खर्चों को लेकर काफी अलग-अलग experiences दिखाई देते हैं। कुछ users high saving rates report करते हैं, जबकि दूसरे लोग rent, family support और EMI के कारण lower investment amounts से शुरू करते हैं।
इससे practical lesson यह है:
दूसरे व्यक्ति की SIP को benchmark बनाना जरूरी नहीं।
आपकी सही SIP वह है जिसे आप लंबे समय तक बिना financial stress के जारी रख सकें।
यह भी देखने को मिलता है कि लोग ₹1 लाख income होने के बावजूद emergency fund, insurance और goal planning को लेकर confusion में रहते हैं। एक 2025 discussion में ₹1 लाख in-hand income वाले व्यक्ति ने savings, SIP और upcoming marriage तथा future goals के बीच allocation को लेकर guidance मांगी थी।
Forum discussion guidance का authoritative source नहीं है, लेकिन यह reader की वास्तविक चिंता समझने में उपयोगी evidence है।
अगर अभी सिर्फ ₹15,000 ही Invest कर सकते हैं?
कोई समस्या नहीं।
आपको ₹30,000 SIP से शुरू करना अनिवार्य नहीं।
मान लीजिए आपकी current situation:
- ₹1 लाख income
- ₹55,000 essential + family expenses
- ₹15,000 EMI
- ₹15,000 lifestyle
- सिर्फ ₹15,000 surplus
तो ₹15,000 से systematic investment शुरू किया जा सकता है।
पहला target:
Income बढ़ाना + खर्च optimize करना + SIP धीरे-धीरे बढ़ाना
₹15,000 को देखकर शर्मिंदा होने की जरूरत नहीं। Irregular ₹40,000 SIP की तुलना में sustainable ₹15,000 SIP अधिक practical हो सकती है।
अगर ₹1 Lakh Salary है लेकिन Saving Zero है?
यह salary problem नहीं, cash-flow problem है।
एक महीने के expenses track करें और तीन categories बनाएं:
Must Have
Rent, groceries, utilities, essential transport, EMI.
Good to Have
Eating out, subscriptions, shopping, entertainment.
Future You
SIP, emergency fund, retirement और financial goals.
फिर देखिए कि salary का सबसे बड़ा leakage कहां हो रहा है।
Lifestyle को एकदम zero करने की जरूरत नहीं। ऐसा budget लंबे समय तक टिकता भी नहीं।
लेकिन salary बढ़ने के साथ expenses automatically salary के बराबर बढ़ते रहें, तो income growth का wealth-creation advantage खत्म हो सकता है।
₹1 Lakh Salary का Ideal Monthly Money Map
एक simple visual framework:
₹1,00,000 Take-home
→ ₹45,000 Essentials → ₹10,000 Lifestyle → ₹30,000 Long-term Investment → ₹10,000 Short-term Goals → ₹5,000 Emergency Fund
Emergency fund पूरा होने के बाद:
→ ₹5,000 अतिरिक्त long-term investment
यानी long-term investment:
₹30,000 → ₹35,000
फिर salary increment मिलने पर:
₹35,000 → ₹40,000+
इसे fixed rule नहीं बल्कि financial operating system समझें।
₹1 Lakh Salary Investment Checklist
हर महीने salary मिलने के बाद यह checklist इस्तेमाल कर सकते हैं:
- ☐ Emergency fund target पूरा हो रहा है?
- ☐ Health insurance पर्याप्त है?
- ☐ Dependents होने पर term insurance review किया है?
- ☐ Credit-card/high-interest debt control में है?
- ☐ SIP automatic है?
- ☐ Short-term goal money अलग रखा है?
- ☐ Long-term equity allocation आपके risk profile से match करता है?
- ☐ EPF/PPF/NPS जैसी retirement allocations को overall portfolio में count किया है?
- ☐ Salary increment का कुछ हिस्सा investment में जा रहा है?
- ☐ Portfolio में जरूरत से ज्यादा funds या asset concentration तो नहीं?
- ☐ Nominee details updated हैं?
- ☐ Annual portfolio review scheduled है?
आपके लिए सही Investment Allocation कैसे चुनें?
अपने आप से ये पांच सवाल पूछिए:
सवाल 1: पैसा कब चाहिए?
अगर 2 साल में चाहिए, investment approach अलग होगी।
अगर 20 साल बाद चाहिए, approach अलग होगी।
सवाल 2: Market 25–30% गिर जाए तो क्या आप बेच देंगे?
अगर जवाब हां है, तो equity exposure आपकी psychological risk capacity से ज्यादा हो सकता है।
सवाल 3: क्या आपके पास emergency cash है?
नहीं है तो पहले financial foundation बनाइए।
सवाल 4: आपके ऊपर कौन सा debt है?
Credit-card debt और home loan को एक जैसा treat न करें।
सवाल 5: Salary अगले पांच साल में कितनी बढ़ सकती है?
Income growth भी wealth creation का बड़ा driver है।
₹1 Lakh Salary से ₹1 Crore कब बन सकता है?
यह सवाल बहुत popular है, लेकिन इसका जवाब investment amount और return assumption दोनों पर depend करेगा।
उदाहरण के लिए ₹40,000/month SIP को 10% annual return assumption के साथ देखें तो लगभग 10 साल में corpus करीब ₹82.6 लाख और 11 साल के आसपास ₹1 करोड़ के करीब पहुंचने की दिशा में हो सकता है।
लेकिन यह mathematical illustration है, prediction नहीं।
Actual market returns linear नहीं होते।
कभी portfolio 20% ऊपर जा सकता है, कभी नीचे।
इसलिए “₹1 करोड़ 10 साल में guaranteed” जैसी language से बचना चाहिए।
NDTV Profit ने 2026 में ₹1 लाख salary और ₹40,000 monthly investing के जरिए ₹1 करोड़ target पर इसी तरह illustrative calculation प्रकाशित की थी।
आपके लिए बेहतर approach है:
Corpus target + time horizon + required SIP
तीनों को साथ calculate करना।
क्या ₹1 Lakh Salary पर ₹50,000 Invest करना जरूरी है?
नहीं।
₹50,000 invest करना शानदार हो सकता है, लेकिन तभी जब:
- emergency fund तैयार है
- insurance basics व्यवस्थित हैं
- debt manageable है
- short-term goals funded हैं
- lifestyle unnecessarily दब नहीं रहा
- investment sustainable है
अगर ₹50,000 invest करने के बाद हर महीने credit card इस्तेमाल करके expenses पूरे करने पड़ते हैं, तो यह healthy investment plan नहीं है।
इसके मुकाबले ₹30,000 SIP + ₹10,000 goal fund + controlled lifestyle ज्यादा sustainable हो सकता है।
Final Action Plan: आज से क्या करें?
Step 1: Salary की सही संख्या लिखें
₹1 lakh CTC है या take-home?
पहले यह स्पष्ट करें।
Step 2: पिछले 3 महीने का average expense निकालें
सिर्फ अंदाजा न लगाएं।
Actual bank statements और UPI/card expenses देखकर calculation करें।
Step 3: Emergency Fund Target निकालें
Essential monthly expenses × 6 जैसे starting framework का उपयोग करें।
Step 4: High-interest debt identify करें
Credit card और expensive personal debt को ignore न करें।
Step 5: Insurance check करें
Employer cover पर पूरी तरह निर्भर रहने से पहले अपनी personal protection needs देखें।
Step 6: Goal buckets बनाएं
Short-term और long-term money अलग करें। अगर आपका focus credit health सुधारने पर भी है, तो CIBIL Score 750+ करने के तरीके वाली हमारी guide भी उपयोगी है।
Step 7: Automatic SIP शुरू करें
आपकी capacity ₹15,000 है तो ₹15,000 से शुरू करें।
Capacity ₹30,000 है तो ₹30,000।
Step 8: Salary increase के साथ SIP बढ़ाएं
हर increment का एक हिस्सा automatic investing में भेजें।
Step 9: साल में कम से कम एक बार review करें
Goals, income, liabilities, risk profile और asset allocation check करें।
₹1 Lakh Salary का सबसे अच्छा Investment Plan कौन सा है?
₹1 लाख salary वालों के लिए कोई एक magic investment formula नहीं है।
लेकिन एक मजबूत structure जरूर हो सकता है।
पहले अपनी take-home income समझिए। फिर essential expenses को control में रखिए। Emergency fund बनाइए। जरूरत के अनुसार health और term insurance रखिए। महंगे debt को गंभीरता से लीजिए। उसके बाद long-term goals के लिए diversified investments शुरू कीजिए।
एक सामान्य शुरुआती framework में ₹1 लाख take-home पर ₹25,000–₹30,000 monthly investment practical target हो सकता है। Emergency fund मजबूत होने और income बढ़ने के साथ इसे ₹35,000, ₹40,000 या उससे आगे बढ़ाया जा सकता है।
लेकिन सबसे महत्वपूर्ण संख्या आपकी SIP नहीं है।
सबसे महत्वपूर्ण है investment rate की consistency।
₹1 लाख salary को ₹1.2 लाख करने से ज्यादा powerful चीज कभी-कभी यह होती है कि ₹1 लाख में से ₹30,000 को हर महीने अपने future के लिए काम पर लगा दिया जाए।
और जैसे-जैसे आपकी salary बढ़े, lifestyle को पूरी salary के साथ बढ़ाने के बजाय investment भी बढ़ाइए।
यही वह habit है जो salary को सिर्फ monthly income रहने से रोकती है और उसे धीरे-धीरे wealth-building system में बदल देती है।
Useful Guides on DineshRewale.com
- CIBIL Score कैसे बढ़ाएं? 10 Proven तरीके
- Groww vs Kotak Neo vs Zerodha: Best Demat Account 2026
- Flat Buying in Mumbai: 15 Best Safe Checks
₹1 Lakh Salary Investment Plan FAQs
1. ₹1 लाख salary पर हर महीने कितना invest करना चाहिए?
एक सामान्य starting range 20–30% यानी करीब ₹20,000–₹30,000 हो सकती है। लेकिन सही amount आपके rent, EMI, family responsibilities, emergency fund और goals पर निर्भर करता है। Debt-free और low-expense व्यक्ति इससे ज्यादा भी invest कर सकता है।
2. क्या ₹1 लाख salary पर ₹30,000 SIP अच्छी है?
कई लोगों के लिए यह practical starting point हो सकता है, लेकिन यह universal recommendation नहीं है। पहले emergency fund और essential financial protections देखें। SIP amount इतना रखें जिसे लंबे समय तक maintain कर सकें।
3. ₹1 लाख salary में SIP या FD में कितना रखें?
यह goal पर निर्भर करता है। Long-term wealth creation के लिए equity-oriented investments relevant हो सकते हैं, जबकि short-term needs और liquidity के लिए lower-volatility options अधिक उपयुक्त हो सकते हैं। दोनों को एक ही goal के लिए इस्तेमाल करना जरूरी नहीं।
4. क्या ₹1 लाख salary पर पूरा पैसा mutual funds में लगाना चाहिए?
नहीं। Salary का पूरा surplus एक ही asset class में डालना जरूरी नहीं। Emergency fund, insurance, short-term goals, debt और retirement allocations को भी overall financial plan में शामिल करें।
5. ₹1 लाख salary में emergency fund कितना होना चाहिए?
एक starting framework के रूप में 3–6 months of essential expenses देखा जा सकता है। अगर essential expenses ₹45,000 हैं और 6 महीने का reserve रखना है, तो target लगभग ₹2.70 लाख होगा। Family responsibilities या unstable income होने पर आवश्यकता अधिक हो सकती है।
6. क्या ₹1 लाख salary पर PPF और SIP दोनों कर सकते हैं?
हां। दोनों का role अलग हो सकता है। SIP market-linked wealth creation के लिए और PPF long-term fixed-income-oriented savings के लिए उपयोग किया जा सकता है। लेकिन allocation आपके overall retirement portfolio और goals के अनुसार तय होना चाहिए।
7. Salary बढ़ने पर SIP कितनी बढ़ानी चाहिए?
एक practical rule यह हो सकता है कि salary increment का 30–50% investment में भेजें। यह rigid financial rule नहीं है, लेकिन lifestyle inflation को control करने का useful framework है।
8. ₹1 लाख salary पर घर खरीदना चाहिए या पहले investment करना चाहिए?
यह आपकी housing need, down payment, EMI affordability, existing investments, emergency fund और time horizon पर निर्भर करता है। सिर्फ इसलिए घर न खरीदें कि salary ₹1 लाख हो गई है। Home loan की EMI के साथ maintenance और दूसरी ownership costs भी देखें।
9. क्या ₹1 लाख salary में ₹50,000 SIP करना बेहतर है?
जरूरी नहीं। ₹50,000 SIP तभी meaningful है जब बाकी financial foundation मजबूत हो और monthly cash flow comfortable रहे। Sustainable ₹25,000–₹30,000 SIP कई वर्षों तक जारी रखना, कुछ महीनों की बड़ी SIP से बेहतर हो सकता है।
10. ₹1 लाख salary से ₹1 करोड़ कैसे बनाएं?
आपको तीन चीजों पर काम करना होगा: monthly investment, time और returns। Return guaranteed नहीं है। उदाहरण के लिए ₹40,000 monthly SIP को 10% annual return assumption पर लंबे समय तक चलाने से substantial corpus बन सकता है, लेकिन actual market returns अलग हो सकते हैं।
Financial Disclaimer
यह लेख केवल शैक्षणिक और informational purpose के लिए है। ₹1 लाख salary के लिए दिए गए allocation percentages, SIP amounts, return assumptions और corpus calculations illustrative examples हैं, personalized financial advice नहीं। Mutual Funds, equities, gold और अन्य market-linked investments में market risk होता है और returns की कोई guarantee नहीं है। वास्तविक investment decision लेने से पहले अपनी income, expenses, liabilities, financial goals, risk tolerance, tax situation और investment horizon का मूल्यांकन करें। Tax rules और financial regulations समय-समय पर बदल सकते हैं, इसलिए लागू नियमों की पुष्टि संबंधित official source से करें। आवश्यकता होने पर SEBI-registered investment adviser या qualified tax professional से व्यक्तिगत सलाह लें।
Sources
- Income Tax Department: AY 2026-27 individual tax slabs, new tax regime और Section 87A information.
- SEBI Investor: Financial planning, personal finance और investor education resources.
- SEBI Investor: Mutual Fund Riskometer.
- SEBI Investor: Direct और Regular Mutual Fund plans की जानकारी.
- ET Money: ₹1 lakh salary पर savings और investing framework.
- Moneycontrol: ₹1 lakh monthly salary budgeting और investing guidance.
- Public personal-finance discussions used only to understand recurring user concerns, not as authoritative financial advice.