PPF में ₹5,000 हर महीने जमा करें: 15 साल में कितना बनेगा?
अगर आप हर महीने ₹5,000 PPF में जमा करते हैं, तो 15 साल की अवधि में यह छोटी-सी monthly saving एक अच्छा long-term corpus बना सकती है। सबसे जरूरी बात यह है कि PPF की ब्याज दर सरकार समय-समय पर तय करती है, इसलिए 15 साल की पूरी अवधि के लिए आज की rate को स्थिर मानकर किया गया हिसाब केवल एक estimate होता है।
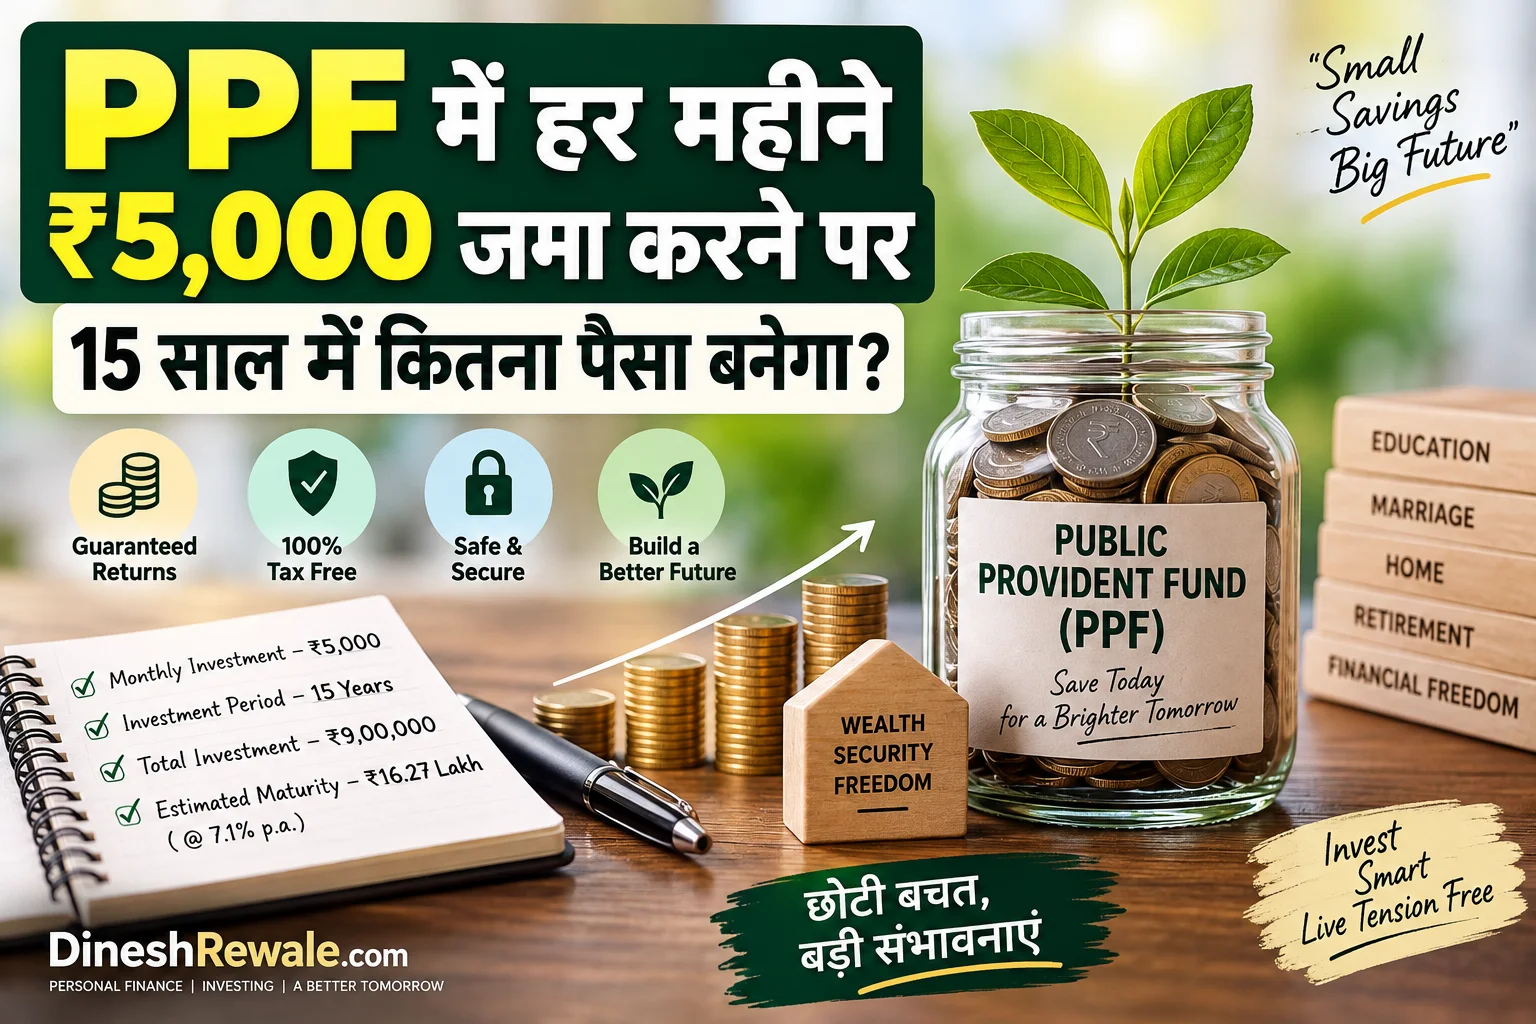
अभी जुलाई से सितंबर 2026 की तिमाही में PPF की interest rate 7.1% प्रति वर्ष है। 7.1% की यही दर पूरे 15 साल बनी रहे, तो India Post की illustrative PPF calculation के आधार पर ₹5,000 monthly deposit से maturity amount करीब ₹16.27 लाख हो सकता है।
PPF में ₹5,000 हर महीने जमा करने पर कितना पैसा बनेगा?
| जानकारी | अनुमान |
|---|---|
| मासिक जमा | ₹5,000 |
| सालाना जमा | ₹60,000 |
| 15 साल में कुल निवेश | ₹9,00,000 |
| मानकर ब्याज दर | 7.1% प्रति वर्ष |
| अनुमानित ब्याज | लगभग ₹7,27,284 |
| अनुमानित maturity amount | लगभग ₹16,27,284 |
इसका मतलब है कि 15 साल में आपके द्वारा जमा किया गया principal ₹9 लाख होगा, जबकि बाकी रकम compounding से आएगी। यहां दिया गया ₹16.27 लाख का आंकड़ा एक अनुमान है, क्योंकि PPF rate भविष्य में बदल सकती है।
₹5,000 महीने के हिसाब से पूरा calculation
आपका monthly contribution ₹5,000 है। एक साल में यह ₹5,000 × 12 यानी ₹60,000 बनता है। 15 साल तक बिना break के यही amount जमा करने पर कुल contribution ₹9 लाख होगा।
India Post के आधिकारिक PPF material में ₹1,000 monthly contribution के लिए 15 साल और 7.1% interest पर लगभग ₹3.25 लाख maturity का illustrative example दिया गया है। उसी contribution pattern को ₹5,000 तक बढ़ाने पर maturity लगभग ₹16.27 लाख बैठती है।
एक नजर में
- हर महीने: ₹5,000
- हर साल: ₹60,000
- 15 साल में जमा: ₹9,00,000
- अनुमानित ब्याज: करीब ₹7.27 लाख
- मaturity: करीब ₹16.27 लाख
PPF में ब्याज कैसे calculate होता है?
PPF में interest सीधे केवल सालाना deposit पर simple interest की तरह नहीं मिलता। नियमों के अनुसार किसी calendar month के लिए ब्याज उस महीने की eligible lowest balance पर calculate किया जाता है, जो महीने की 5 तारीख के बाद से महीने के अंत तक रहती है। ब्याज साल के अंत में account में credit किया जाता है।
इसी वजह से monthly deposit करने वालों के लिए एक practical rule है: हर महीने की 5 तारीख तक contribution जमा करने की कोशिश करें। इससे उस महीने की eligible balance पर interest मिलने की संभावना बनी रहती है। 5 तारीख के बाद जमा करने पर उस महीने का interest treatment कम अनुकूल हो सकता है।
क्या ₹5,000 की monthly PPF saving सही amount है?
₹5,000 कोई बहुत बड़ी रकम नहीं है, इसलिए regular income वाले कई लोग इसे long-term saving target के रूप में रख सकते हैं। खासकर तब, जब आपका लक्ष्य capital protection, disciplined saving और long-term corpus बनाना हो।
PPF की सबसे बड़ी practical strength इसकी long-term structure है। इसे बार-बार खरीद-बेच करने वाले investment की तरह नहीं देखना चाहिए। यहां consistency ज्यादा महत्वपूर्ण है।
किन लोगों के लिए उपयोगी हो सकता है?
- जो long-term और relatively low-volatility saving चाहते हैं।
- जो हर महीने fixed amount अलग रखकर disciplined corpus बनाना चाहते हैं।
- जो tax-efficient long-term savings option देख रहे हैं।
PPF में ₹5,000 जमा करने का tax benefit क्या है?
PPF contribution को Section 80C के तहत deduction के लिए consider किया जा सकता है, हालांकि 80C की combined limit और आपका tax regime ध्यान में रखना जरूरी है। Income Tax Department के अनुसार old tax regime में eligible payments के लिए Section 80C की combined deduction limit ₹1.50 लाख है।
आप ₹5,000 हर महीने जमा करते हैं तो सालाना contribution ₹60,000 होगा। इसका पूरा ₹60,000 तभी practically 80C benefit देगा जब आपकी 80C limit में दूसरी eligible investments या payments से जगह बची हो।
PPF पर मिलने वाला annual interest India Post की scheme information में tax-free बताया गया है। इसलिए PPF का tax treatment इसे long-term savings के लिए खास बनाता है।
PPF की 15 साल की अवधि में क्या ध्यान रखें?
PPF की original tenure 15 साल है। इसके बाद नियमों के अनुसार account को आगे 5-5 साल के blocks में extend किया जा सकता है। India Post की information के अनुसार इसमें annual minimum deposit ₹500 और maximum deposit ₹1.50 लाख है, इसलिए ₹60,000 सालाना contribution allowed limit के भीतर है।
एक और जरूरी बात यह है कि 7.1% rate को 15 साल के लिए guaranteed constant rate नहीं मानना चाहिए। Small savings rates सरकार quarterly review के आधार पर notify करती है। जुलाई-सितंबर 2026 के लिए PPF rate 7.1% रखी गई है।
₹5,000 monthly PPF strategy को और बेहतर कैसे रखें?
1. Deposit की तारीख तय कर लें
हर महीने salary आने के बाद ₹5,000 अलग करके PPF में जमा करने की आदत बनाएं। संभव हो तो इसे 5 तारीख तक पूरा करें, ताकि interest calculation में timing का लाभ मिल सके।
2. सालाना limit को समझें
₹5,000 monthly का मतलब ₹60,000 yearly है। PPF में annual maximum contribution ₹1.50 लाख है। इसलिए future में income बढ़ने पर contribution बढ़ाने की गुंजाइश रहती है, लेकिन contribution के साथ overall financial goals भी देखें।
3. PPF को अकेला investment न समझें
PPF एक long-term savings product है। अगर आपका लक्ष्य retirement, children’s education या wealth creation है, तो अपने overall financial plan में emergency fund, insurance और आपकी risk capacity के अनुसार अन्य investments का भी विचार करना चाहिए। PPF को portfolio के एक हिस्से के रूप में देखना अधिक practical हो सकता है।
आप चाहें तो हमारी PPF क्या है? Interest, Tax और Maturity की पूरी जानकारी वाली guide भी पढ़ सकते हैं। Long-term planning के लिए Emergency Fund के बाद पैसा कहाँ Invest करें? और Asset Allocation क्या है? जैसी guides भी उपयोगी हो सकती हैं।
PPF में ₹5,000 हर महीने जमा करें तो 15 साल बाद क्या मिलेगा?
सीधी बात करें तो ₹5,000 monthly × 15 years = ₹9 लाख का total contribution होगा। 7.1% की current rate को पूरे period में स्थिर मानने पर estimated maturity करीब ₹16.27 लाख बनती है। यानी लगभग ₹7.27 लाख का हिस्सा interest से आ सकता है।
लेकिन इस number को final promise की तरह नहीं देखना चाहिए। PPF की interest rate government notification के अनुसार बदल सकती है, इसलिए actual maturity future rates के आधार पर अलग हो सकती है।
अक्सर पूछे जाने वाले सवाल
क्या ₹5,000 हर महीने PPF में जमा कर सकते हैं?
हाँ। ₹5,000 monthly यानी ₹60,000 annual contribution है, जो PPF की ₹1.50 लाख annual maximum limit के भीतर है।
₹5,000 monthly PPF से 15 साल में ₹20 लाख मिलेंगे?
7.1% की current rate को पूरे 15 साल स्थिर मानने वाली इस calculation में amount करीब ₹16.27 लाख है, इसलिए ₹20 लाख का figure इस assumption से नहीं बनता। Future interest rates बदलने पर final amount भी बदल सकता है।
PPF में पैसा जमा करने का सबसे अच्छा समय कौन सा है?
Interest rules को देखते हुए monthly contribution को महीने की 5 तारीख तक जमा करना practical माना जाता है, क्योंकि eligible interest monthly balance पर calculate होता है।
क्या PPF का interest taxable है?
India Post की PPF information के अनुसार annual interest taxable नहीं है। Tax deduction के लिए Section 80C की applicable rules और आपके tax regime को अलग से देखना चाहिए।
निष्कर्ष
PPF में हर महीने ₹5,000 जमा करना long-term disciplined saving का एक simple तरीका हो सकता है। 15 साल में आपका कुल contribution ₹9 लाख होगा और 7.1% की assumed rate पर estimated maturity करीब ₹16.27 लाख तक पहुंच सकती है।
सबसे महत्वपूर्ण बात है regular contribution और deposit timing। साथ ही यह याद रखें कि PPF की interest rate future में बदल सकती है, इसलिए किसी भी long-term calculation को estimate की तरह ही देखें।
आधिकारिक संदर्भ
India Post | Department of Economic Affairs, Small Savings Interest Rates | Income Tax Department
Disclaimer: यह लेख केवल सामान्य सूचनात्मक और शैक्षिक उद्देश्य के लिए है। PPF की interest rate, tax provisions, deposit timing, withdrawal rules, maturity conditions और अन्य सरकारी small savings rules समय के साथ बदल सकते हैं। ऊपर दिए गए maturity figures 7.1% की assumed rate और India Post के illustrative calculation के आधार पर अनुमान हैं, इन्हें guaranteed return न मानें। निवेश या tax planning का निर्णय लेने से पहले संबंधित official notification, scheme rules और अपनी applicable tax position की जांच करें।