RBI Repo Rate 5.50%: Loan EMI, FD और Personal Loan पर असर
Last Updated: 7 अक्टूबर 2026
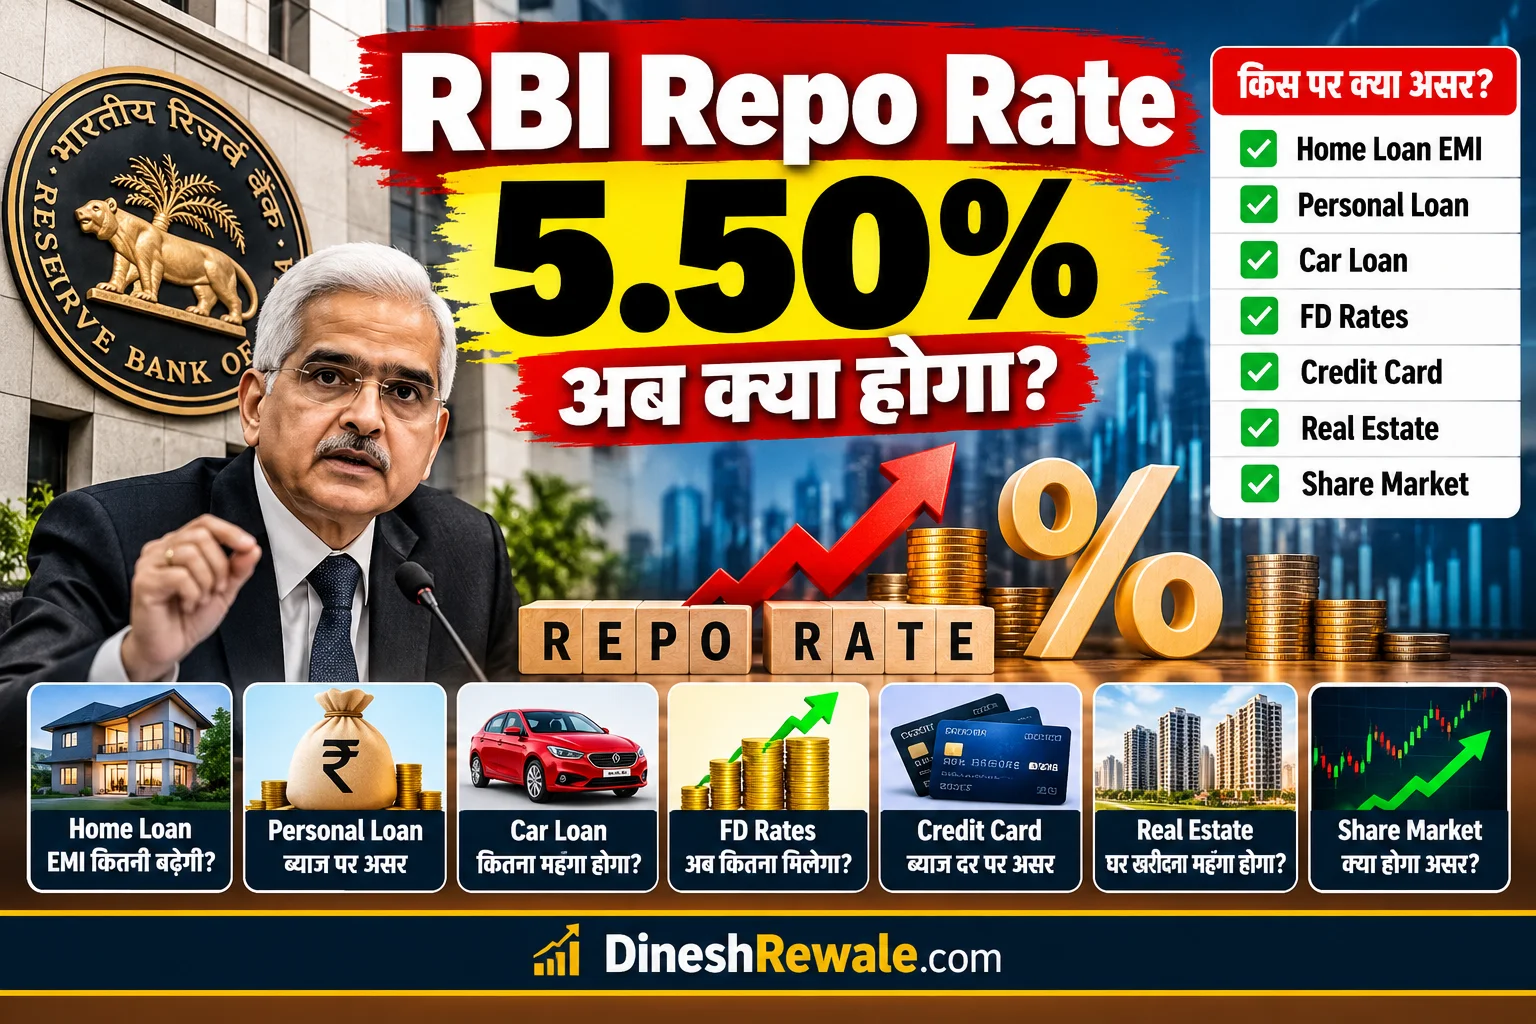
RBI ने 7 October 2026 को repo rate में 25 basis points की बढ़ोतरी करके इसे 5.50% कर दिया है। यह फरवरी 2023 के बाद पहली policy rate hike है। साथ ही Monetary Policy Committee ने policy stance को “neutral” से “calibrated tightening” में बदला है। इसका सीधा मतलब यह नहीं है कि हर loan की EMI आज से ही बढ़ जाएगी, क्योंकि banks और lenders rate changes को अलग-अलग तरीके और timelines में pass through कर सकते हैं।
इस rate hike का असर सबसे ज्यादा उन borrowers के लिए relevant है जिनके loans floating-rate या market-linked pricing से जुड़े हैं। दूसरी तरफ, FD investors नई deposit rates में बदलाव की संभावना देख सकते हैं। Car loan और personal loan की actual pricing भी lender-specific होगी। इसलिए headline सुनने के बजाय अपने loan rate, reset frequency, EMI और total borrowing cost को check करना ज्यादा जरूरी है।
पहले जरूरी Terms का आसान Meaning समझें
इस article में monetary policy और loan से जुड़े कुछ terms आएंगे। Normal reader के लिए उनका simple meaning पहले समझना useful है:
- Repo Rate: वह policy rate जिस पर RBI eligible securities के against banks को short-term liquidity देता है। इसे आसान भाषा में banks के लिए एक important benchmark rate समझ सकते हैं।
- Basis Point (bps): interest rate का छोटा unit। 100 basis points = 1 percentage point होता है, इसलिए 25 bps = 0.25 percentage point।
- Floating Rate: ऐसा loan interest rate जो समय के साथ benchmark या reset mechanism के अनुसार बदल सकता है।
- Rate Transmission: RBI के policy-rate change का banks और फिर borrowers/depositors की rates तक पहुँचना। यह हमेशा one-to-one या तुरंत नहीं होता।
- Policy Stance: RBI का broad संकेत कि वह monetary policy को किस दिशा में चला रहा है।
- FD: Fixed Deposit, जिसमें तय अवधि के लिए पैसा deposit किया जाता है और agreed interest मिलता है, subject to bank terms.
- EMI: Equated Monthly Instalment, यानी loan चुकाने के लिए हर महीने दी जाने वाली तय payment।
Quick Takeaway: Repo rate 5.50% होने के बाद सबसे पहले अपने floating-rate loans की reset terms देखें। New borrowing महंगी हो सकती है, लेकिन actual impact lender की transmission policy पर depend करेगा। FD में नए deposits पर बेहतर rates आने की संभावना हो सकती है, लेकिन हर bank को तुरंत rate बढ़ाना जरूरी नहीं है।
RBI Repo Rate 5.50% क्यों बढ़ाया गया?
7 October 2026 की policy में RBI ने repo rate 25 bps बढ़ाकर 5.50% किया। यह फरवरी 2023 के बाद पहली rate hike है और decision inflationary pressures तथा मजबूत economic growth के बीच लिया गया। Policy stance को भी “calibrated tightening” किया गया है।
RBI के updated projections के मुताबिक अगले तीन quarters में inflation average करीब 5.8% रहने की उम्मीद है और FY2027 के लिए real GDP growth projection 7.1% है।
इसका practical lesson यह है कि RBI फिलहाल inflation risks को ज्यादा गंभीरता से देख रहा है। लेकिन आगे rates फिर बढ़ेंगे या नहीं, यह future inflation, growth और financial conditions पर depend करेगा।
Home Loan EMI पर क्या असर पड़ेगा?
अगर आपका home loan floating-rate है, तो policy rate hike के बाद lender benchmark या internal reset mechanism के जरिए borrowing rate adjust कर सकता है। लेकिन 25 bps repo hike का मतलब यह नहीं कि हर existing home loan की rate exactly 0.25% तुरंत बढ़ जाएगी।
कुछ borrowers के case में rate बढ़ने से EMI बढ़ सकती है, जबकि कुछ loan structures में bank tenure adjust करके EMI को relatively stable रख सकता है। इसलिए अपने sanction letter और latest loan statement में benchmark, spread और reset frequency देखें।
₹50 लाख Home Loan का simple illustration
सिर्फ impact समझाने के लिए, 20 साल के ₹50 लाख loan का illustration लें:
| Illustrative Rate | Loan Amount | Tenure | Approx. EMI |
|---|---|---|---|
| 8.50% | ₹50 लाख | 20 years | ₹43,391 |
| 8.75% | ₹50 लाख | 20 years | ₹44,186 |
इस illustration में 25 bps rate difference से EMI करीब ₹794 प्रति माह का अंतर दिखता है। यह सिर्फ mathematical example है, आपके loan की actual EMI नहीं। Real impact loan balance, remaining tenure, benchmark और lender के reset mechanism पर depend करेगा।
Existing Home Loan Borrowers को अभी क्या करना चाहिए?
- Current rate check करें: latest statement में interest rate देखें।
- Reset date देखें: rate कब review होती है, यह समझें।
- EMI या tenure impact पूछें: lender से revised schedule मांगें।
- Prepayment capacity देखें: extra cash हो तो part-prepayment का financial impact calculate करें।
- Balance transfer blindly न करें: processing charges, legal/valuation fees और switching costs के बाद net saving देखें।
Home loan balance transfer के practical rules के लिए Home Loan Balance Transfer और Tax Benefit guide भी देख सकते हैं।
Personal Loan पर Repo Rate Hike का क्या असर?
Personal loan pricing lender और product structure पर depend करती है। कुछ personal loans floating benchmark-linked हो सकते हैं, जबकि कई offers borrower-specific pricing के साथ आते हैं। इसलिए repo rate hike के बाद personal loan interest rate automatically 0.25 percentage point बढ़ेगी, ऐसा मान लेना सही नहीं है।
अगर आप नया personal loan लेने की planning कर रहे हैं, तो sanctioned offer के साथ processing fee, foreclosure rules और total repayment देखें। सिर्फ “starting rate” देखकर decision न लें।
Car loan और personal loan की comparison के लिए Car Loan vs Personal Loan for Car article useful रहेगा।
Car Loan पर क्या असर होगा?
Car loan rates भी lender और borrower profile पर depend करती हैं। अगर a lender अपनी lending rate या product pricing revise करता है, तो new car-loan offers प्रभावित हो सकते हैं। Existing borrower के लिए impact loan के reset mechanism पर depend करेगा।
इसलिए car खरीदने का decision सिर्फ RBI rate hike के डर से postpone या accelerate करने के बजाय actual sanctioned rate और total cost पर based होना चाहिए।
FD Investors के लिए Repo Rate Hike का क्या मतलब है?
Policy rate ऊपर जाने से banks के लिए overall rate environment बदल सकता है। इसका एक possible effect यह है कि banks future में कुछ deposit products, including selected FDs, पर rates adjust करें। लेकिन repo rate 25 bps बढ़ने का मतलब हर FD rate का exactly 25 bps बढ़ना नहीं है।
FD rates bank की funding needs, liquidity, competition और maturity bucket के हिसाब से भी तय होती हैं। इसलिए existing FD और new FD को अलग-अलग देखें।
| FD Situation | क्या देखें? | Practical Approach |
|---|---|---|
| Existing fixed-rate FD | Current contracted rate और maturity date | सिर्फ rate बढ़ने की उम्मीद में prematurely break न करें |
| New FD planned | Latest bank rates और tenure | Different banks की effective yield compare करें |
| Large amount FD | Bank concentration और deposit insurance limits | Safety + liquidity को भी consider करें |
क्या Existing FD तोड़कर नई FD करनी चाहिए?
आमतौर पर सिर्फ 0.25% repo-rate hike देखकर existing FD तोड़ना sensible नहीं माना जाना चाहिए। Premature withdrawal penalty, reduced interest और tax impact के बाद rate difference बहुत कम रह सकता है।
उदाहरण के लिए, अगर आपकी पुरानी FD में अच्छी contracted rate चल रही है और नई FD सिर्फ थोड़ा higher rate दे रही है, तो maturity तक hold करना mathematically बेहतर हो सकता है। Decision लेने से पहले net gain after penalty calculate करें।
Share Market पर क्या असर हो सकता है?
Higher rates का equity valuation पर असर पड़ सकता है क्योंकि discount rates और borrowing costs बदलते हैं। 7 October की policy के बाद Indian shares में गिरावट देखी गई और rate-sensitive sectors जैसे auto और real estate भी दबाव में रहे।
लेकिन इसका मतलब यह नहीं कि every stock या mutual fund गिरना ही चाहिए। Company earnings, valuation, sector fundamentals और global factors भी market movement तय करते हैं। इसलिए सिर्फ एक policy announcement के आधार पर long-term portfolio में panic changes करना उचित नहीं है।
Real Estate पर क्या असर हो सकता है?
Higher borrowing costs से home loans महंगे होने पर कुछ buyers की affordability प्रभावित हो सकती है। इससे housing demand पर दबाव बन सकता है, खासकर price-sensitive segments में। लेकिन real-estate outcome सिर्फ repo rate से तय नहीं होता। Local demand, supply, income growth, inventory और developer financing भी महत्वपूर्ण होते हैं।
Inflation और Interest Rates का Connection क्या है?
Simple language में, inflation यानी goods और services की prices का broad level ऊपर जाना। RBI monetary policy के जरिए demand, liquidity और financial conditions को influence करने की कोशिश करता है। जब inflation pressure ज्यादा हो, policy rates बढ़ाना overall financial conditions को tighter बनाने का एक tool हो सकता है।
लेकिन rate hike का effect economy में अलग-अलग channels से आता है और time lag के साथ दिख सकता है। इसलिए policy decision और consumer-level impact के बीच हमेशा कुछ समय का gap हो सकता है।
Borrowers के लिए 7-Point Action Plan
- Loan statement download करें।
- Current interest rate note करें।
- Benchmark और reset frequency check करें।
- Next 12 months की EMI affordability test करें।
- High-cost debt को priority दें।
- Prepayment और balance transfer की net saving compare करें।
- Emergency fund को EMI adjustment के लिए खाली न करें।
Emergency fund कितनी होनी चाहिए, इसके लिए Emergency Fund: 3, 6 या 9 महीने का कितना रखें? पढ़ सकते हैं।
FD Investors के लिए 5-Point Action Plan
- Existing FD का contracted rate और maturity date देखें।
- New FD के लिए current rates compare करें।
- Premature withdrawal penalty calculate करें।
- एक ही bank में बहुत ज्यादा concentration से बचें।
- FD को अपने overall asset allocation और liquidity जरूरतों के साथ देखें।
क्या RBI आगे फिर Repo Rate बढ़ा सकता है?
इसका निश्चित answer अभी देना संभव नहीं है। कुछ economists ने आगे additional hikes की संभावनाओं पर अलग-अलग views दिए हैं। RBI Governor ने संकेत दिया है कि अगला policy action rate hike या pause हो सकता है; आगे का फैसला inflation और growth data पर निर्भर करेगा।
इसलिए personal finance decision किसी forecast पर नहीं, बल्कि आपकी actual loan terms, cash flow और financial goals पर आधारित होना चाहिए।
RBI Repo Rate 5.50%: किसे सबसे ज्यादा ध्यान देना चाहिए?
| Person | मुख्य Concern | क्या Check करें? |
|---|---|---|
| Floating-rate Home Loan borrower | Higher EMI/tenure risk | Reset mechanism |
| New borrower | Higher borrowing cost | Sanctioned rate + total cost |
| FD investor | Future deposit rates | Bank-wise latest rates |
| Equity investor | Valuation/rate sensitivity | Goal + asset allocation |
Final Verdict
RBI Repo Rate 5.50% होने के बाद borrowers को अपने actual loan reset terms check करने चाहिए और investors को headline rate के बजाय net return और liquidity पर focus करना चाहिए। Floating-rate loans में borrowing cost बढ़ सकती है, लेकिन impact lender transmission और loan structure पर depend करेगा। New FD rates में upward adjustment की possibility हो सकती है, लेकिन existing fixed-rate FD को सिर्फ 25 bps policy move के कारण तोड़ना जरूरी नहीं है।
सबसे practical approach है: loan में total cost देखें, FD में net yield देखें और investments में long-term goal देखें. RBI की policy को context समझने के लिए इस्तेमाल करें, panic-based financial decision लेने के लिए नहीं।
FAQs
RBI Repo Rate 5.50% होने के बाद Home Loan EMI बढ़ेगी?
Floating-rate loans में rate transmission होने पर EMI बढ़ सकती है या tenure बढ़ सकता है। लेकिन 25 bps repo hike से हर loan की EMI automatically और तुरंत 25 bps equivalent से नहीं बढ़ती।
क्या Personal Loan की Interest Rate बढ़ेगी?
यह lender और loan structure पर depend करता है। Existing और new personal loans की pricing अलग हो सकती है। Latest sanctioned terms check करें।
क्या Car Loan महंगा हो सकता है?
हाँ, new lending rates पर upward pressure आ सकता है, लेकिन actual car-loan rate lender, borrower profile और product pricing पर depend करेगी।
क्या FD Interest Rate बढ़ेगी?
कुछ banks future में deposit rates adjust कर सकते हैं, लेकिन repo rate और FD rate का one-to-one relationship नहीं है। Bank-specific rates check करना जरूरी है।
क्या Existing FD अभी तोड़ देनी चाहिए?
सिर्फ repo rate hike के कारण नहीं। Premature withdrawal penalty और lost interest को नई FD के additional return से compare करें।
क्या RBI फिर Rate बढ़ाएगा?
यह अभी निश्चित नहीं है। Future policy decisions inflation और growth data सहित कई factors पर depend करेंगे।
Useful Official Resources
और पढ़ें: RBI October 2026: Repo Rate का Home Loan और FD पर असर | Car Loan vs Personal Loan for Car | Home Loan Balance Transfer | 8.5% FD Interest: पैसा लगाने से पहले जरूरी बातें | Emergency Fund Guide
Author: Dinesh Rewale
Dinesh Rewale personal finance, investing, business और practical money topics पर reader-focused content लिखते हैं। उनका उद्देश्य complex financial topics को simple और actionable language में समझाना है।
Facebook: Dinesh Rewale
Disclaimer: यह article केवल educational और informational purpose के लिए है। यह personalized financial, loan, tax या investment advice नहीं है। Interest rates, loan terms, FD rates और lender policies समय के साथ बदल सकती हैं। EMI example illustrative है। किसी भी borrowing या investment decision से पहले official terms और अपने financial situation को ध्यान में रखें।