Car Loan vs Personal Loan: गाड़ी के लिए क्या लें?
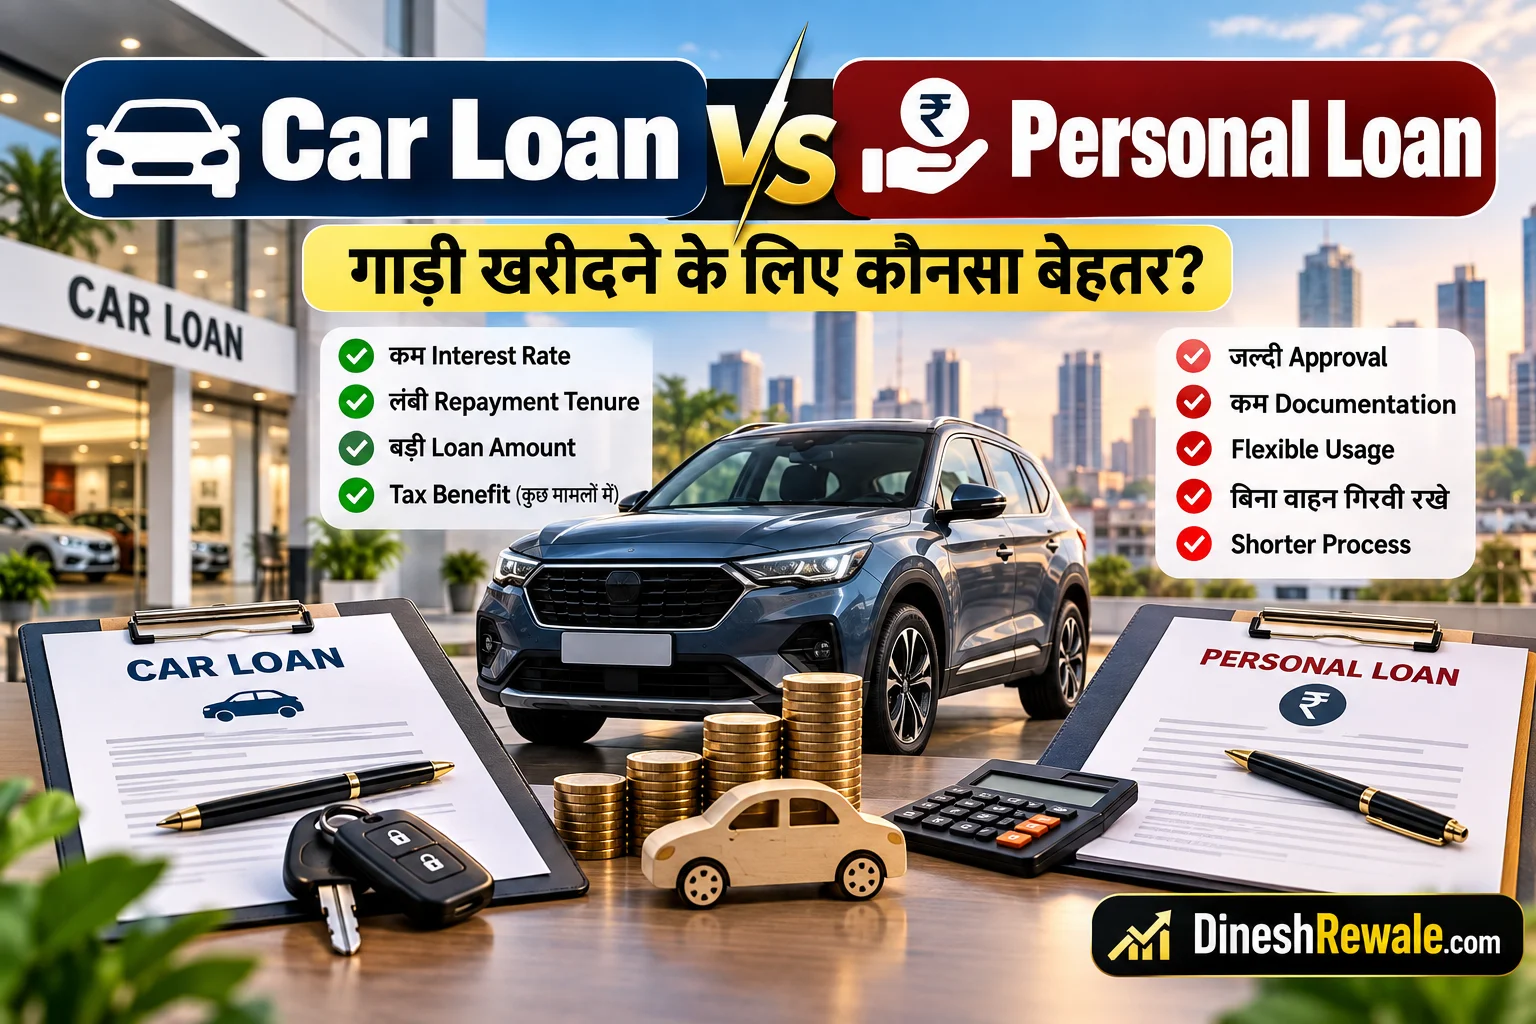
गाड़ी खरीदने के लिए Car Loan या Personal Loan? अगर दोनों options आपके सामने हैं, तो सिर्फ EMI देखकर फैसला करना सही नहीं है। आम तौर पर car loan वाहन की hypothecation के साथ आता है, जबकि personal loan unsecured होता है। इसलिए दोनों की interest rate, processing fee, prepayment terms, documentation और flexibility अलग हो सकती है। SBI के September 2026 के published rates में new car loan 8.40% से 9.35% तक और personal loan 10.00% से 15.00% तक दिख रहा है। ICICI Bank की published ranges में new car loan 8.40% onwards और personal loan 9.99% से 16.50% तक है। ये lender-specific figures हैं, आपकी actual offer अलग हो सकती है।
सीधी बात: अगर आप खास तौर पर कार खरीद रहे हैं और eligible हैं, तो पहले Car Loan का total cost compare करना practical है। Personal Loan तब useful हो सकता है जब आपको ज्यादा flexibility चाहिए, car-loan की eligibility या vehicle conditions match नहीं होतीं, या आपकी वास्तविक personal-loan offer कुल लागत में बेहतर बैठती है।
In Short: दोनों loans को same loan amount और same tenure पर compare करें। फिर interest rate के साथ APR/KFS, processing fee, prepayment terms, down payment और total repayment देखें। यही comparison आपको सिर्फ कम EMI नहीं, बल्कि पूरी borrowing cost समझने में मदद करेगा।
Car Loan vs Personal Loan: पहले फर्क समझिए
SBI की FAQ के अनुसार financed car पर bank के favour में hypothecation charge दर्ज किया जाता है। ICICI भी अपने car-loan FAQ में car loan को vehicle-backed और personal loan को unsecured बताता है।
2026 में Interest Rate का practical difference कितना है?
Actual rate आपकी income, credit score, loan amount, tenure, customer relationship, vehicle segment और lender policy पर depend करती है। इसलिए headline rate देखकर तुरंत निर्णय न लें।
SBI के published auto-loan page पर new-car rates 8.40% से 9.35% और Q1 FY 2026-27 का mean auto-loan rate 9.08% दिया गया है। SBI personal-loan page पर 10.00% से 15.00% की effective interest range और Q1 FY 2026-27 का mean ROI 11.54% दिया गया है। ICICI Bank की published pages पर new-car loan 8.40% onwards और personal loan 9.99% से 16.50% तक बताया गया है।
ध्यान रखें: अलग-अलग lender की rate ranges सीधे apples-to-apples comparison नहीं हैं। Processing fee, insurance-related financing, documentation charge, foreclosure rules और आपकी approved rate total cost को बदल सकते हैं।
₹10 लाख की Car में Car Loan vs Personal Loan का EMI Example
मान लीजिए car की on-road price ₹10 लाख है और आप ₹2 लाख down payment देते हैं। आपका loan amount ₹8 लाख है और tenure 5 साल है। नीचे केवल समझाने के लिए 9% car loan और 13% personal loan की illustrative rates ली गई हैं। ये किसी specific borrower की sanctioned offer नहीं हैं। अगर आप दूसरे loans भी चला रहे हैं, तो total debt burden समझने के लिए Loan पहले चुकाएं या Investment करें? वाला guide भी देखें।
इस illustrative example में करीब ₹1,596 प्रति महीने EMI का फर्क और लगभग ₹95,700 total interest का अंतर बनता है। यही कारण है कि सिर्फ “personal loan जल्दी मिल रहा है” देखकर higher-cost borrowing लेना लंबे समय में महंगा पड़ सकता है।
EMI calculation का सामान्य formula है: EMI = [P × R × (1 + R)^N] / [(1 + R)^N − 1], जहां P principal, R monthly interest rate और N total months हैं।
Car Loan लेने के फायदे कब ज्यादा दिखते हैं?
1. जब car खरीदना ही आपका clear purpose है
अगर पूरा loan amount vehicle purchase के लिए चाहिए, तो dedicated car loan आपके use case से naturally match करता है। Lender के पास vehicle details और purchase transaction की clarity रहती है।
2. जब interest cost कम मिल रही हो
Vehicle-backed loan की pricing personal loan से कम हो सकती है। लेकिन “car loan हमेशा सस्ता होगा” ऐसा rule नहीं है। आपका approved rate और charges ही final comparison तय करेंगे।
3. जब आप EMI को ज्यादा structured रखना चाहते हैं
Car loan में loan amount, vehicle और tenure एक defined structure में होते हैं। इससे car purchase का finance अलग track करना आसान हो सकता है।
4. जब lender on-road financing दे रहा हो
कुछ lenders selected products में on-road price तक financing offer करते हैं। SBI YONO car loan page पर eligible cases के लिए 100% on-road financing का feature दिया गया है। इसका मतलब यह नहीं कि हर applicant या हर vehicle को 100% financing मिलेगी।
Personal Loan से गाड़ी खरीदना कब useful हो सकता है?
1. जब आपको flexibility चाहिए
Personal loan का बड़ा practical advantage यह है कि funding vehicle-specific structure से कम बंधी होती है। अगर purchase setup unusual है या आपको car के साथ कुछ दूसरे eligible expenses manage करने हैं, तो flexibility useful हो सकती है। Loan agreement का end-use और lender terms हमेशा check करें।
2. जब car loan eligibility fit नहीं बैठती
कुछ car-loan products vehicle age, model, dealer arrangement, minimum income या other eligibility conditions पर निर्भर करते हैं। ऐसे case में personal loan available alternative बन सकता है, हालांकि cost ज्यादा हो सकती है।
3. जब आपके पास genuinely बेहतर personal-loan offer है
मान लीजिए आपको bank relationship के कारण personal loan पर unusually competitive rate मिल रही है, जबकि car loan में processing fee और other charges ज्यादा हैं। तब सिर्फ product label देखकर नहीं, बल्कि total borrowing cost देखकर फैसला करें।
Car Loan और Personal Loan में सिर्फ Interest Rate मत देखिए
आपका सही comparison एक simple checklist से होना चाहिए:
- Interest rate: quoted rate fixed है या floating? reset rules क्या हैं?
- APR / total cost: interest के साथ applicable fees और charges देखें। RBI की guidance के अनुसार applicable APR को Key Facts Statement (KFS) और loan agreement में disclose किया जाना चाहिए। इसलिए सिर्फ nominal interest rate नहीं, KFS में दिखने वाली total borrowing cost भी compare करें।
- Processing fee: loan sanction होने से पहले exact rupee amount पूछें।
- Foreclosure / prepayment: जल्दी loan बंद करने पर कितना charge लगेगा?
- Part-payment rules: extra payment allowed है या conditions हैं?
- Tenure: छोटी tenure EMI बढ़ाती है, लेकिन total interest घटा सकती है।
- Down payment: ज्यादा upfront payment करने से borrowing amount और interest burden कम हो सकता है।
- Insurance/other financed costs: किन charges को loan में add किया जा रहा है, यह समझें।
EMI कम रखने के चक्कर में सबसे बड़ी गलती क्या होती है?
बहुत लंबी tenure चुनना। Lower EMI देखकर car affordable लग सकती है, लेकिन tenure बढ़ाने से total interest काफी बढ़ सकता है। उदाहरण के तौर पर, उसी loan amount पर 7 साल की EMI 5 साल की EMI से कम हो सकती है, लेकिन interest period ज्यादा लंबा होने से कुल repayment बढ़ सकता है।
आपके existing obligations भी देखना जरूरी है। Car EMI लेने के बाद home loan, credit card, personal loan और monthly living expenses मिलाकर cash flow uncomfortable नहीं होना चाहिए। अपने monthly budget को पहले देखना बेहतर है। इसके लिए Monthly Budget कैसे बनाएं वाला guide उपयोगी रहेगा।
Car खरीदने से पहले Down Payment कितना रखें?
एक fixed percentage सभी के लिए सही नहीं होता। Down payment तय करते समय तीन numbers साथ देखें:
- Car खरीदने के बाद आपके पास कितना emergency cash बचेगा?
- Loan लेने पर EMI और total interest कितना बनेगा?
- क्या down payment के लिए emergency fund या essential savings पूरी तरह खत्म हो रही हैं?
अगर ₹2 लाख extra down payment करके EMI थोड़ा कम होता है लेकिन आपके पास emergency buffer लगभग zero बचता है, तो सिर्फ EMI कम करना अच्छा trade-off नहीं हो सकता। Emergency fund की planning के लिए Emergency Fund: 3, 6 या 9 महीने का कितना रखें? पढ़ सकते हैं।
CIBIL Score Car Loan vs Personal Loan में क्यों matter करता है?
Credit history आपकी loan pricing और approval profile को प्रभावित कर सकती है। लेकिन सिर्फ एक number देखकर approval या rate की guarantee नहीं मिलती। Income stability, existing liabilities, repayment history और lender-specific criteria भी देखे जाते हैं। ICICI Bank भी car और personal loan pricing के factors में credit score और borrower profile को शामिल करता है।
Loan apply करने से पहले अपना CIBIL profile check करना useful हो सकता है। खराब score होने पर multiple applications एक साथ करना avoid करें और पहले credit profile को समझें। इस विषय पर CIBIL Score कैसे बढ़ाएं? guide मदद कर सकता है।
Car Loan लेते समय Hypothecation क्या होता है?
Car loan में vehicle lender के favour में hypothecated हो सकता है। इसका मतलब यह नहीं कि रोजमर्रा में car चलाने के लिए bank से अनुमति लेनी पड़ेगी। आप vehicle use करते हैं, लेकिन loan outstanding रहने तक lender का security interest रहता है। Loan पूरा चुकाने के बाद NOC और RTO process के जरिए hypothecation हटाई जाती है। ICICI के loan-closure guidance में NOC और Form 35 के जरिए hypothecation removal process बताता है।
Default होने पर loan agreement के अनुसार lender recovery action ले सकता है। इसलिए EMI को सिर्फ “आज की affordability” नहीं, बल्कि income interruption और emergency situation को ध्यान में रखकर देखें।
Personal Loan में कौन सा risk ज्यादा समझना जरूरी है?
Personal loan unsecured होने के कारण आपकी repayment responsibility किसी vehicle hypothecation से कम नहीं होती। अगर EMI miss होती है, तो credit profile पर असर, penal charges और recovery consequences हो सकते हैं। RBI की personal-loan guidance में lenders को borrower के repayment impact और floating-rate EMI reset के बारे में communication requirements बताई गई हैं।
इसलिए personal loan को “बिना security का loan” समझकर हल्के में न लें। Security अलग होना repayment obligation को खत्म नहीं करता।
Tax Benefit मिलेगा क्या?
Private personal-use car खरीदने पर home loan की तरह सामान्य interest deduction मान लेना सही नहीं है। कुछ business-use situations में borrowed capital का interest और asset-related depreciation tax rules के तहत relevant हो सकते हैं, लेकिन यह आपकी business structure और actual use पर निर्भर करता है। Income Tax Department की Section 36 guidance business या profession के लिए borrowed capital पर interest deduction का framework बताती है।
Electric vehicle को लेकर पुरानी Section 80EEB deduction की जानकारी online काफी घूमती है। Income Tax Department के current guidance के अनुसार Section 80EEB में loan sanction period 1 April 2019 से 31 March 2023 था, इसलिए 2026 में नया EV loan लेने वाले borrower को उस section का benefit automatically नहीं मान लेना चाहिए।
Used Car खरीदते समय comparison क्यों बदल सकता है?
नई car के लिए जो comparison काम करता है, वही used car पर हमेशा लागू नहीं होता। Used vehicle में car की age, condition, valuation और lender की eligibility rules important हो जाती हैं। इसलिए used car के मामले में सिर्फ “car loan की rate कम है” मानकर आगे न बढ़ें।
अगर used-car loan की actual rate personal loan के बहुत करीब है, तो दोनों offers को same amount और same tenure पर compare करना ज्यादा useful है। Personal loan का एक practical advantage यह हो सकता है कि financing vehicle-specific restrictions से कम जुड़ी रहे, लेकिन higher rate होने पर convenience की cost बढ़ सकती है।
दो loan offers compare करने का 5-step method
- Same principal रखें: जैसे दोनों offers में ₹8 लाख.
- Same tenure रखें: जैसे दोनों में 60 months.
- Rate नहीं, total repayment देखें: EMI, processing fee और other applicable charges जोड़ें.
- Early-exit cost देखें: part-payment और foreclosure rules compare करें.
- अपनी priority लिखें: lowest cost, faster funding, flexibility या clean RC ownership में आपके लिए क्या महत्वपूर्ण है.
इस table को अपने actual sanction letters से भरिए। यही approach advertised rates की बजाय आपकी वास्तविक offers की तुलना करता है।
एक simple decision framework: आपके लिए कौन सा loan fit हो सकता है?
एक practical rule: पहले car loan की exact written offer निकालिए। फिर उसी principal और tenure पर personal loan की exact offer का EMI, fees और total repayment निकालिए। जिस option की total cost + flexibility + repayment comfort आपके case में बेहतर fit हो, उसे चुनना अधिक sensible comparison है। सिर्फ advertised “starting rate” पर फैसला न करें।
Loan लेने से पहले यह 10-point checklist save कर लें
- Loan amount और down payment final है
- Interest rate written offer में है
- Fixed या floating structure समझ लिया है
- Processing fee और taxes पता हैं
- Foreclosure charges पता हैं
- Part-payment rules पता हैं
- Insurance और other financed charges अलग से समझे हैं
- Total repayment amount calculate किया है
- Emergency fund पूरी तरह खत्म नहीं होगा
- Income गिरने की स्थिति में EMI manageable है
Car खरीदना budget को बिगाड़ न दे, इसके लिए क्या करें?
Car सिर्फ EMI नहीं है। Fuel, insurance renewal, servicing, tyres, parking, tolls और unexpected repairs भी ownership cost का हिस्सा हैं। इसलिए monthly affordability निकालते समय EMI + running cost + annual maintenance buffer को साथ देखें।
अगर car लेने के बाद आपके पास savings या investment के लिए लगभग कुछ नहीं बच रहा है, तो loan product बदलने से समस्या पूरी तरह solve नहीं होगी। ऐसी स्थिति में car budget, down payment या purchase timing को भी revisit करना पड़ सकता है। Financial planning के overall framework के लिए 30 साल की उम्र में Financial Planning: 7 जरूरी Steps देखें।
Car Loan vs Personal Loan: Final Takeaway
गाड़ी खरीदने के लिए पहले Car Loan compare करना practical starting point है, क्योंकि dedicated vehicle financing में rate और structure अक्सर car purchase के लिए designed होते हैं। लेकिन इसे automatic rule न बनाएं। आपका final decision आपकी sanctioned interest rate, processing fee, tenure, prepayment conditions, down payment, credit profile और monthly cash flow पर depend करना चाहिए.
अगर personal loan की वास्तविक offer unusually competitive है और उसकी flexibility आपके काम की है, तो उसे भी उसी principal और tenure पर compare करें। सबसे सही comparison वह है जिसमें आप EMI नहीं, total repayment देखते हैं।
Car Loan vs Personal Loan: FAQs
क्या car खरीदने के लिए personal loan लिया जा सकता है?
कुछ lenders personal loan को flexible-use financing के रूप में offer करते हैं, लेकिन exact end-use conditions और agreement terms lender से verify करें।
Car loan personal loan से सस्ता क्यों हो सकता है?
Car loan में financed vehicle पर security interest या hypothecation हो सकती है, जिससे lender risk profile अलग होती है। इसी वजह से pricing कई products में personal loan से कम हो सकती है, लेकिन final rate borrower और lender पर निर्भर करती है।
क्या personal loan से car खरीदने पर hypothecation नहीं होता?
सामान्य personal loan unsecured होता है, इसलिए vehicle पर car-loan जैसी hypothecation सामान्यतः नहीं होती। फिर भी loan agreement की conditions पढ़ना जरूरी है।
Car loan लेने से पहले कितना down payment रखना चाहिए?
एक fixed percentage सबके लिए सही नहीं है। Down payment इतना रखें कि loan cost और EMI नियंत्रित रहें, लेकिन emergency fund खत्म न हो।
क्या 2026 में EV car loan पर Section 80EEB tax benefit मिलता है?
नए 2026 loan के लिए पुराने Section 80EEB benefit को assume नहीं करना चाहिए। Income Tax Department के अनुसार उस section में loan sanction period 1 April 2019 से 31 March 2023 था।
Car loan की tenure कितनी रखनी चाहिए?
वही tenure चुनें जिसमें EMI comfortable हो और total interest अनावश्यक रूप से बहुत न बढ़े। Shorter tenure अक्सर higher EMI लेकिन lower total interest की ओर ले जा सकती है।
क्या car loan में 100% on-road funding मिलती है?
कुछ lenders और selected products में मिल सकती है, लेकिन यह universal नहीं है। Eligibility, vehicle और lender rules check करें। SBI YONO car loan में eligible cases के लिए 100% on-road financing feature बताया गया है।
क्या personal loan लेने से credit score पर असर पड़ेगा?
Loan application और repayment behaviour आपकी credit profile को प्रभावित कर सकते हैं। सबसे जरूरी है कि EMI समय पर जाए और unnecessary multiple applications से बचें।
Car loan या personal loan में कौन सा बेहतर है?
इसका एक universal answer नहीं है। अपनी actual sanctioned offers compare करें। Interest rate, total charges, foreclosure terms, down payment और EMI affordability देखकर फैसला करें।
क्या car loan जल्दी बंद करना फायदेमंद हो सकता है?
कई cases में early repayment से future interest बच सकता है, लेकिन foreclosure या part-payment charges भी हो सकते हैं। Loan agreement की conditions देखकर net saving calculate करें।
क्या used car के लिए भी car loan मिलता है?
हाँ, कई lenders used या pre-owned car loans offer करते हैं। Used-car loan में vehicle age, valuation और condition जैसे factors लागू हो सकते हैं। SBI और ICICI दोनों used-car financing information publish करते हैं।
लेखक
Dinesh Rewale
वित्त, Business और Real Estate जैसे विषयों पर reader-first और practical content लिखते हैं, ताकि complex financial topics को आसान भाषा में समझाया जा सके।
Facebook पर Dinesh Rewale से जुड़ें
Disclaimer
यह लेख केवल educational और informational purpose के लिए है। इसमें दिए गए rates और EMI examples illustrative हैं और lender की actual offer समय तथा borrower profile के अनुसार बदल सकती है। Loan लेने से पहले official sanction letter, applicable fees, taxes, prepayment rules और terms पढ़ें। Tax treatment आपकी individual या business situation पर depend कर सकता है। जरूरत होने पर qualified financial या tax professional से सलाह लें।