Emergency Fund: 3, 6 या 9 महीने का कितना रखें? 7 Rules
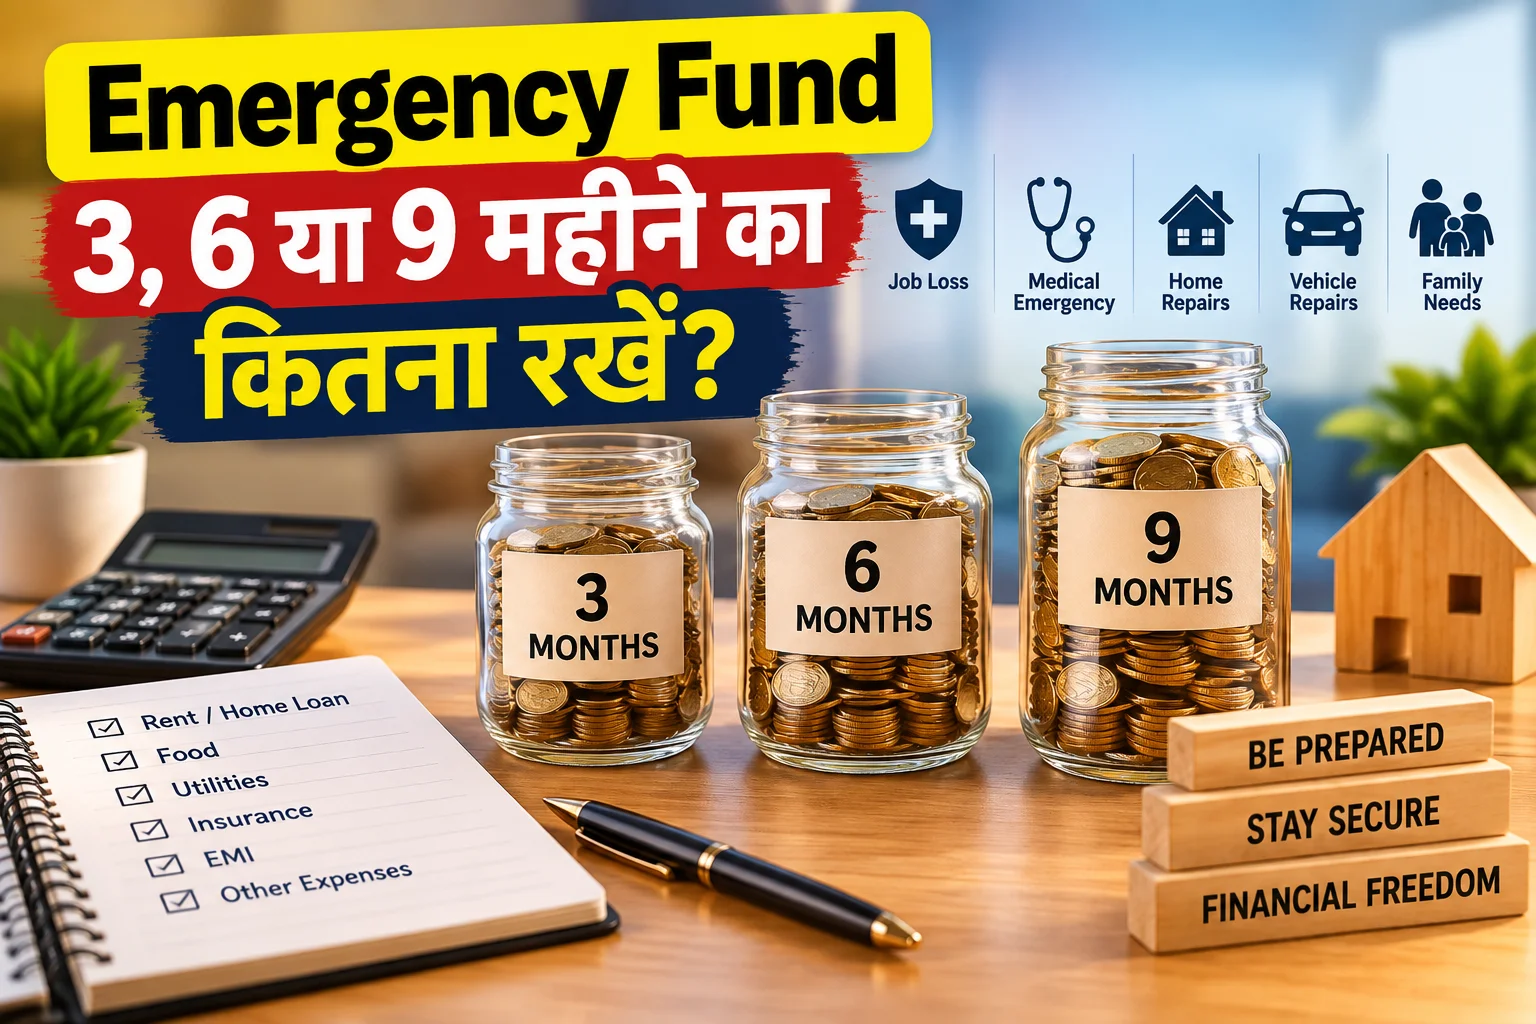
Emergency Fund 3, 6 या 9 महीने का कितना रखें? यह सवाल हर व्यक्ति के लिए एक जैसा answer नहीं मांगता। कुछ लोगों के लिए 3 महीने का cushion पर्याप्त हो सकता है, जबकि single-income family, self-employed व्यक्ति या irregular income वाले व्यक्ति को 6 से 9 महीने या उससे अधिक की जरूरत पड़ सकती है.
सबसे जरूरी बात यह है कि Emergency Fund को आपकी monthly income से नहीं, बल्कि आपके जरूरी monthly expenses और income stability से calculate किया जाए। FINRA सामान्य तौर पर तीन से छह महीने के savings को एक अच्छा emergency-fund goal मानता है, जबकि Consumer Financial Protection Bureau भी कहता है कि सही amount आपकी individual situation पर depend करता है.
इस guide में आप समझेंगे कि 3, 6 या 9 महीने में से कौन सा target आपके लिए practical हो सकता है, calculation कैसे करें, पैसा कहाँ रखें और emergency आने के बाद fund को फिर से कैसे build करें.
Quick Pick: अगर आपकी income stable है और household में दूसरा reliable income source है, तो 3 महीने का fund शुरुआती target हो सकता है। Stable salaried household के लिए 6 महीने एक practical middle target है। Self-employed, freelancer, single-earner family, irregular income या high fixed commitments वाले व्यक्ति के लिए 9 महीने या उससे ज्यादा का buffer उपयोगी हो सकता है। यह fixed rule नहीं, बल्कि planning framework है.
Emergency Fund क्या होता है?
Emergency Fund वह पैसा है जिसे आप unplanned financial emergencies के लिए अलग रखते हैं। इसका उद्देश्य investment return कमाना नहीं, बल्कि financial shock के समय आपको liquid cash उपलब्ध कराना है.
उदाहरण के लिए अचानक job loss, major medical expense, घर की जरूरी repair, essential appliance replacement या ऐसी स्थिति जिसमें आपकी income कुछ समय के लिए कम या बंद हो जाए, तब Emergency Fund काम आता है। CFPB भी emergency savings को unplanned expenses और loss of income जैसी परिस्थितियों के लिए dedicated cash reserve के रूप में describe करता है.
इस fund का फायदा सिर्फ खर्च भरना नहीं है। पर्याप्त cash reserve होने से आपको हर unexpected bill के लिए credit card, personal loan या अपने long-term investments को बेचने पर निर्भर नहीं होना पड़ सकता.
Emergency Fund का सही Formula क्या है?
सबसे आसान formula है:
Emergency Fund Target = Essential Monthly Expenses × Target Months
यहाँ Essential Monthly Expenses का मतलब वह खर्च है जिसे income रुकने या कम होने पर भी आपको किसी न किसी रूप में जारी रखना पड़ सकता है.
| खर्च | Emergency Fund में शामिल करें? |
|---|---|
| घर का rent / Home Loan EMI | हाँ |
| Groceries और basic household खर्च | हाँ |
| Electricity, internet, gas आदि | हाँ |
| Essential insurance premiums | हाँ |
| बच्चों की जरूरी education expenses | स्थिति के अनुसार |
| Regular SIP | आमतौर पर emergency calculation का core हिस्सा नहीं |
| Vacation, dining out, gadgets | नहीं |
ध्यान रखें, emergency के दौरान कुछ discretionary खर्च temporarily कम किए जा सकते हैं। इसलिए calculation करते समय अपने normal lifestyle spending के बजाय survival-level essential budget से शुरुआत करना ज्यादा practical हो सकता है.
3 महीने का Emergency Fund कब रखें?
3 months emergency fund उन लोगों के लिए एक reasonable शुरुआती target हो सकता है जिनकी income comparatively stable है, expenses controlled हैं और financial support या दूसरा income source उपलब्ध है.
मान लीजिए आपके essential monthly expenses ₹40,000 हैं:
₹40,000 × 3 = ₹1,20,000
यानी आपका initial emergency target करीब ₹1.20 लाख हो सकता है.
3 महीने का fund किन लोगों के लिए practical हो सकता है?
- Stable salaried job वाले व्यक्ति
- Household में दूसरा reliable income source हो
- Debt और fixed monthly commitments comparatively कम हों
- Parents या employer support जैसी additional backup available हो
- Income interruption की संभावना कम हो
फिर भी 3 महीने को final destination समझने की जरूरत नहीं है। Income, family responsibilities या expenses बदलने पर target को 6 या 9 महीने तक बढ़ाया जा सकता है.
6 महीने का Emergency Fund क्यों practical middle target है?
कई households के लिए 6 months emergency fund balanced target बन सकता है। FINRA तीन से छह महीने की savings को एक सामान्य emergency-fund goal बताता है.
उदाहरण के लिए अगर essential monthly expenses ₹50,000 हैं:
₹50,000 × 6 = ₹3,00,000
तो ₹3 लाख का emergency reserve आपके लिए छह महीने का cushion बना सकता है.
6 महीने का fund किन लोगों के लिए useful हो सकता है?
- Single salaried person with meaningful monthly commitments
- Married household with children
- Home Loan या अन्य fixed EMIs वाले लोग
- ऐसे households जहाँ एक income source है लेकिन job reasonably stable है
- जो लोग long-term investments को emergency में बेचने से बचना चाहते हैं
6 महीने का target इसलिए भी useful है क्योंकि job change, delayed salary, temporary business slowdown या unexpected large expense जैसी स्थितियों में आपको तुरंत high-cost borrowing की जरूरत कम पड़ सकती है.
9 महीने का Emergency Fund कब रखें?
9 months emergency fund हर व्यक्ति के लिए जरूरी नहीं है, लेकिन कुछ situations में बड़ा cash buffer sensible हो सकता है.
अगर आपकी income month-to-month fluctuate करती है, business income unpredictable है या household की financial responsibility पूरी तरह एक व्यक्ति पर है, तो तीन या छह महीने का fund जल्दी खत्म हो सकता है.
उदाहरण:
Essential monthly expenses = ₹60,000
₹60,000 × 9 = ₹5,40,000
इस scenario में ₹5.40 लाख का target करीब नौ महीने के essential expenses cover कर सकता है.
9 महीने का fund किन लोगों के लिए consider किया जा सकता है?
- Self-employed professionals
- Freelancers और variable-income earners
- Business owners जिनकी monthly income fixed नहीं है
- Single-income families
- High EMI या high fixed-cost households
- ऐसे लोग जिनके dependents ज्यादा हैं
- Career transition या industry uncertainty का सामना करने वाले लोग
यहाँ भी 9 महीने कोई universal rule नहीं है। CFPB के अनुसार emergency savings की जरूरत व्यक्ति की अपनी परिस्थितियों पर निर्भर करती है.
3, 6 या 9 महीने में आपके लिए कौन सा Target सही है?
| Situation | Practical Starting Target | क्यों? |
|---|---|---|
| Stable dual-income household | 3–6 months | दूसरा income source होने से buffer pressure कम हो सकता है |
| Stable single salary + family | 6 months | Income interruption का impact बड़ा हो सकता है |
| Home Loan + children + one income | 6–9 months | Fixed commitments लंबे समय तक जारी रह सकते हैं |
| Freelancer / self-employed | 6–9 months | Income month-to-month बदल सकती है |
| Business owner | 9 months या अधिक | Personal और business cash-flow risk अलग-अलग हो सकते हैं |
इस table को recommendation की तरह नहीं, बल्कि risk-based planning framework की तरह देखें। आपका actual target income stability, dependents, insurance, debt, job security और household support को देखकर तय होना चाहिए.
Emergency Fund calculate करते समय Salary क्यों नहीं, Expenses क्यों देखें?
मान लीजिए आपकी salary ₹1 लाख है और आपका essential monthly खर्च ₹45,000 है। अगर आपका लक्ष्य छह महीने का emergency fund है, तो जरूरी नहीं कि आप ₹6 लाख रखें.
Basic calculation होगी:
₹45,000 × 6 = ₹2,70,000
Emergency fund का उद्देश्य आपकी पूरी salary replace करना नहीं, बल्कि आपके essential financial obligations को एक कठिन period में संभालना है.
हाँ, अगर income loss के दौरान आपके family expenses काफी कम नहीं किए जा सकते, तो broader monthly budget से calculation करना उचित हो सकता है.
Emergency Fund कहाँ रखें?
Emergency Fund में liquidity और safety priority होनी चाहिए। FINRA emergency savings को ऐसी safe और immediately accessible जगह रखने की बात करता है जहाँ investment risk न हो.
Practical options में dedicated bank savings account और situation के अनुसार short-term bank deposit structure शामिल हो सकते हैं। मुख्य बात यह है कि emergency के समय पैसा जल्दी access हो सके.
भारत में DICGC eligible bank deposits जैसे savings, fixed, current और recurring deposits को insurance cover देता है। वर्तमान नियमों के अनुसार एक depositor को एक insured bank में same right and same capacity में principal और interest मिलाकर अधिकतम ₹5 लाख तक deposit insurance cover मिलता है.
इसलिए बहुत बड़ा emergency corpus bank deposits में रखने पर deposit-insurance structure को समझना useful है। DICGC की current insured-bank list भी उपलब्ध है.
Emergency Fund के लिए किन जगहों से बचें?
- Equity shares या high-volatility investments
- ऐसे investments जिनमें जरूरत के समय value गिर सकती है
- Long lock-in वाले products, जब तक liquidity clearly available न हो
- Emergency corpus को पूरी तरह long-term investment portfolio में रखना
DICGC deposit insurance mutual funds, stocks, bonds, ETFs और cryptocurrencies पर लागू नहीं होता.
Emergency Fund में Insurance का क्या role है?
Insurance और Emergency Fund एक-दूसरे के replacement नहीं हैं.
Health Insurance का काम medical risk को manage करना है, जबकि Emergency Fund ऐसी liquidity देता है जिसका इस्तेमाल deductible, uncovered costs, temporary income loss या दूसरे unexpected expenses में हो सकता है.
इसी तरह life insurance family income risk को address करता है, लेकिन वह रोजमर्रा के emergency cash का substitute नहीं है.
Emergency Fund बनाना शुरू कैसे करें?
Step 1: Essential monthly expenses लिखें
पिछले 3 से 6 महीनों का bank statement और खर्च record देखकर rent/EMI, groceries, utilities, insurance और essential family expenses अलग करें.
Step 2: अपना target month चुनें
पहले 3 महीने का target रखें। उसके बाद 6 महीने तक बढ़ाएं। अगर आपकी income volatile है तो 9 महीने या उससे ज्यादा का target consider करें.
Step 3: Emergency Fund के लिए अलग account रखें
Dedicated account रखने से accidental spending कम हो सकती है और आपको तुरंत पता रहता है कि emergency के लिए कितना पैसा वास्तव में उपलब्ध है.
Step 4: Automatic saving शुरू करें
हर salary या income credit के बाद predetermined amount emergency account में transfer करें। Automatic saving long-term consistency बनाने में मदद कर सकती है. CFPB भी regular saving को emergency fund build करने के practical तरीकों में शामिल करता है.
Step 5: Income बढ़ने पर target revise करें
अगर आपकी salary, rent, EMI या family responsibilities बढ़ती हैं तो पुराना Emergency Fund target outdated हो सकता है. Emergency fund को साल में कम से कम एक बार review करें.
एक आसान Example: 3, 6 और 9 महीने का फर्क
मान लीजिए आपके essential monthly expenses ₹50,000 हैं:
| Target | Calculation | Emergency Fund |
|---|---|---|
| 3 months | ₹50,000 × 3 | ₹1,50,000 |
| 6 months | ₹50,000 × 6 | ₹3,00,000 |
| 9 months | ₹50,000 × 9 | ₹4,50,000 |
यहीं से साफ होता है कि target months बदलने से required corpus कितना बदल जाता है। इसलिए पहले अपने real expenses calculate करें, फिर number of months choose करें.
Emergency Fund बनाते समय कौन सी गलतियां न करें?
- Salary के हिसाब से target बनाना: Emergency Fund खर्चों के आधार पर calculate करना ज्यादा logical है.
- Investments को emergency fund समझना: Market-linked investments की value जरूरत के समय गिर सकती है.
- बहुत ज्यादा cash घर में रखना: Liquidity जरूरी है, लेकिन safety और access भी equally important हैं.
- Fund बनने से पहले high-risk investing बढ़ाना: Financial foundation को मजबूत किए बिना aggressive investing practical नहीं हो सकती.
- Corpus को review न करना: Inflation, rent, EMI और family expenses बढ़ने के साथ target भी बढ़ सकता है.
- Emergency आने पर fund use करने से डरना: Emergency Fund बनाया ही इसी purpose के लिए जाता है। इस्तेमाल होने के बाद उसे फिर से rebuild करें.
Emergency Fund और Monthly Budget का क्या connection है?
Emergency Fund एक isolated financial goal नहीं है। इसका foundation आपका monthly budget है.
जब आपको पता होता है कि हर महीने essential खर्च कितना है, तभी आप सही emergency corpus तय कर सकते हैं। इसी वजह से Monthly Budget कैसे बनाएं? जैसी budgeting exercise Emergency Fund planning में directly useful है.
आप 50-30-20 Rule को भी अपनी budgeting framework के starting point के रूप में देख सकते हैं, लेकिन emergency-fund target आपकी actual expenses और responsibilities के हिसाब से अलग हो सकता है.
अगर आप business चलाते हैं, तो Business और Personal Finance अलग रखने की strategy भी useful है। Personal Emergency Fund को business working capital के साथ mix करना avoid करना practical होता है.
Emergency Fund पूरा होने के बाद क्या करें?
जब आपका target पूरा हो जाए, तब हर महीने वही amount हमेशा emergency account में जमा करते रहना जरूरी नहीं। पहले यह देखें कि corpus अब भी current expenses को cover करता है या नहीं.
अगर expenses बढ़ गए हैं, तो top-up करें। अगर target पर्याप्त है, तो अतिरिक्त long-term savings को आपके goals जैसे retirement, home purchase, children’s education या other investments की planning में allocate किया जा सकता है.
Emergency Fund complete होना investing का end नहीं, financial planning की foundation है.
अगर Emergency Fund इस्तेमाल हो जाए तो क्या करें?
Emergency Fund इस्तेमाल करना failure नहीं है। असली mistake तब होगी जब आप emergency के बाद उसे rebuild न करें.
मान लीजिए ₹3 लाख का fund था और medical emergency में ₹1.20 लाख खर्च हो गए। अब आपका available reserve ₹1.80 लाख है. पहले non-essential investing को temporarily adjust करके emergency corpus को original target की तरफ वापस ले जाने का plan बनाएं.
आप छोटे monthly contributions से शुरुआत कर सकते हैं और bonus, incentive या extra income का predetermined हिस्सा corpus rebuild करने में लगा सकते हैं.
FAQs
क्या 3 महीने का Emergency Fund पर्याप्त है?
कुछ stable-income households के लिए 3 महीने का fund reasonable starting target हो सकता है। लेकिन single income, dependents, high EMI या irregular income होने पर ज्यादा months की जरूरत हो सकती है.
क्या हर व्यक्ति को 6 महीने का Emergency Fund रखना चाहिए?
6 महीने एक practical middle target हो सकता है, लेकिन यह universal rule नहीं है। सही amount आपकी income stability, expenses, debt और family responsibilities पर depend करता है. FINRA तीन से छह महीने को सामान्य goal बताता है.
Self-employed व्यक्ति को कितना Emergency Fund रखना चाहिए?
Self-employed और variable-income व्यक्ति 6 से 9 महीने का target consider कर सकते हैं, खासकर जब monthly income predictable न हो। Actual target business और personal cash-flow को अलग देखकर तय करें.
क्या SIP को Emergency Fund में गिना जा सकता है?
SIP investment है, emergency cash reserve नहीं। Market-linked investments में value fluctuation हो सकती है, इसलिए dedicated liquid reserve अलग रखना ज्यादा practical है.
क्या Emergency Fund FD में रख सकते हैं?
कुछ हिस्सा bank deposit structure में रखा जा सकता है, लेकिन emergency fund के लिए access और liquidity को priority दें। Product की premature withdrawal rules और actual access time पहले समझें.
₹5 लाख से ज्यादा Emergency Fund हो तो क्या करें?
भारत में DICGC eligible bank deposits पर एक insured bank में same right and same capacity के लिए principal और interest मिलाकर ₹5 लाख तक insurance cover है। बड़े deposit को रखने से पहले DICGC coverage structure और bank-specific arrangements समझना जरूरी है.
निष्कर्ष: 3, 6 या 9 महीने में क्या चुनें?
Emergency Fund का सही target वही है जो आपकी financial reality को suit करे. Stable dual-income household के लिए 3 महीने का target practical starting point हो सकता है। कई salaried families के लिए 6 महीने का buffer balanced approach हो सकता है। Self-employed, freelancer, single-earner या high-commitment households 9 महीने या उससे अधिक का reserve consider कर सकते हैं.
लेकिन number चुनने से पहले एक काम जरूर करें: अपने essential monthly expenses को honestly calculate करें. फिर उसी figure को 3, 6 या 9 से multiply करें.
याद रखें, Emergency Fund का काम return maximize करना नहीं है। इसका काम है मुश्किल समय में आपको financial breathing room देना, ताकि एक unexpected event आपकी पूरी financial plan को derail न कर दे.
Author: Dinesh Rewale
Dinesh Rewale एक independent content creator और blogger हैं, जो personal finance, business, investments, technology, real estate और current affairs को आसान, reader-friendly भाषा में समझाने पर ध्यान देते हैं.
Facebook: https://www.facebook.com/profile.php?id=61574859401427
Financial Disclaimer
यह लेख सामान्य educational और informational purpose के लिए है। Emergency Fund का सही amount हर व्यक्ति की income, expenses, debt, insurance coverage, dependents और financial situation के अनुसार अलग हो सकता है। यहाँ दिए गए calculations illustrative हैं। किसी भी financial decision से पहले अपनी current financial situation, product terms और applicable rules की जाँच करें। यह लेख personalized financial advice या investment recommendation नहीं है.