50-30-20 Rule क्या है? Salary को सही तरीके से कैसे बांटें
हर महीने salary आते ही अगर आपको लगता है कि पैसा धीरे-धीरे अलग-अलग खर्चों में निकल जाता है और महीने के अंत तक saving के लिए बहुत कम बचता है, तो इसकी वजह हमेशा कम income नहीं होती। कई बार असली समस्या यह होती है कि salary आने से पहले ही आपके पैसों का कोई clear plan नहीं होता।
यहीं 50-30-20 Rule आपके काम आ सकता है।
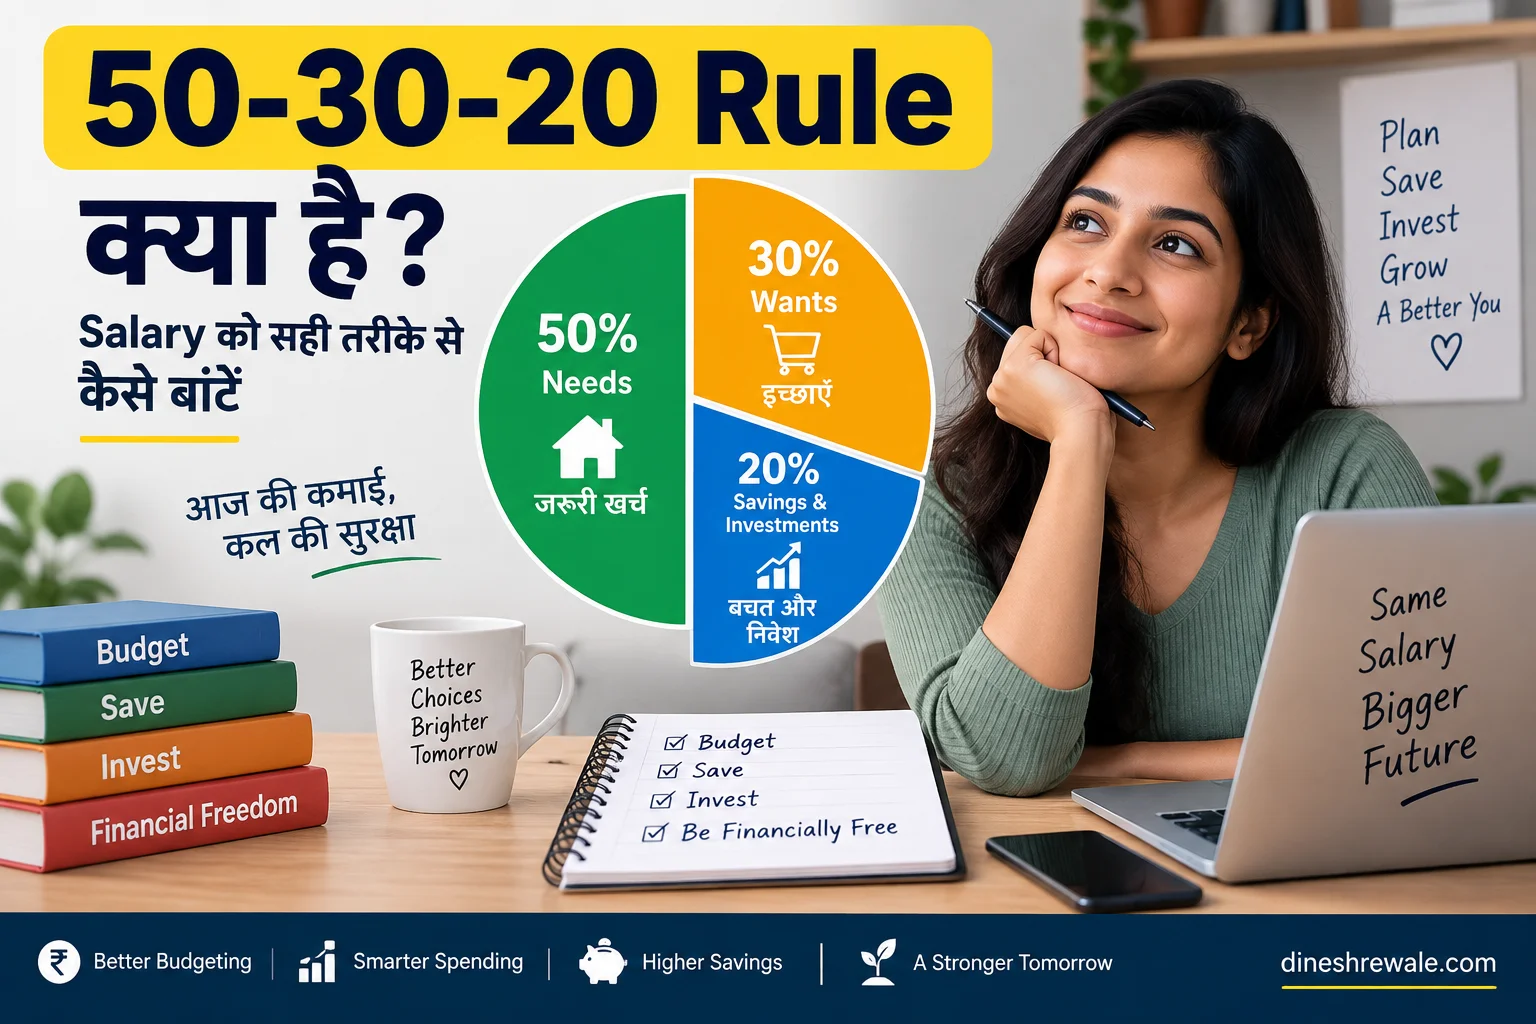
यह एक simple budgeting framework है, जिसमें आपकी take-home salary को तीन हिस्सों में बांटा जाता है:
- 50% Needs: जरूरी खर्च
- 30% Wants: lifestyle और इच्छाओं से जुड़े खर्च
- 20% Savings, Investments और Debt Reduction: भविष्य के goals, emergency fund, investments और extra debt repayment
उदाहरण के लिए, अगर आपकी monthly take-home salary ₹50,000 है, तो 50-30-20 framework के हिसाब से ₹25,000 Needs, ₹15,000 Wants और ₹10,000 Savings के लिए रखा जा सकता है।
लेकिन यहां एक बात समझना बहुत जरूरी है।
50-30-20 कोई government rule, RBI rule या compulsory financial formula नहीं है। यह सिर्फ budgeting की एक guideline है। आपके शहर, income, rent, family responsibilities, loan और financial goals के हिसाब से ratio बदल सकता है।
इस article में आप समझेंगे कि 50-30-20 Rule क्या है, salary को इस तरह कैसे बांटें, ₹20,000 से ₹1.5 लाख तक की salary पर इसका practical use कैसे करें, Needs और Wants में फर्क कैसे करें और कब आपको 60-20-20 या 50-25-25 जैसे modified ratios अपनाने चाहिए।
Quick Answer: 50-30-20 Rule क्या है?
50-30-20 Rule का basic idea काफी simple है।
50% income जरूरी खर्चों के लिए रखी जाती है। इसमें rent, groceries, utilities, essential transportation और minimum debt payments जैसे खर्च शामिल हो सकते हैं।
30% income lifestyle और discretionary spending के लिए होती है। इसमें shopping, dining out, entertainment, subscriptions, hobbies और vacations जैसे खर्च आ सकते हैं।
20% income future के लिए रखी जाती है। इसमें emergency fund, investments, long-term goals और extra debt repayment शामिल हो सकते हैं।
Budget बनाते समय CTC या gross salary की बजाय take-home income का इस्तेमाल करना ज्यादा practical होता है, क्योंकि वही पैसा आपके monthly spending और saving के लिए वास्तव में उपलब्ध होता है।
सबसे जरूरी बात यह है कि 50-30-20 को target framework समझें, कठोर नियम नहीं।
अगर आपकी Needs 50% से ऊपर हैं, तो सबसे पहले Wants और fixed expenses को review करें। वहीं अगर income बढ़ रही है और आपकी basic जरूरतें control में हैं, तो 20% की जगह 25%, 30% या उससे अधिक बचाना भी संभव हो सकता है।
SEBI Investor की financial education सामग्री budgeting, saving और financial planning को money management से जोड़ती है।
50-30-20 Rule का मतलब क्या है?
सरल भाषा में देखें तो यह Rule आपकी salary से तीन सवालों का जवाब देता है:
आपको जरूरी जिंदगी चलाने के लिए कितना पैसा चाहिए?
आप अपनी lifestyle पर कितना खर्च कर सकते हैं?
आपको future के लिए कितना पैसा अलग रखना चाहिए?
यही इसकी सबसे बड़ी खूबी है।
आपको हर छोटे transaction के लिए अलग spreadsheet बनाने की जरूरत नहीं पड़ती। पहले तीन broad categories तय कीजिए और फिर अपने खर्चों को उनमें रखिए।
यह framework Elizabeth Warren और Amelia Warren Tyagi की किताब All Your Worth: The Ultimate Lifetime Money Plan के जरिए काफी popular हुआ।
50% Needs
Needs में ऐसे खर्च आते हैं जिन्हें आपकी basic life, job या financial responsibilities के कारण टालना मुश्किल होता है।
उदाहरण के तौर पर:
- घर का rent
- basic groceries
- बिजली और पानी
- जरूरी mobile और internet expenses
- office commute
- basic healthcare
- आवश्यक insurance premium
- minimum loan payment
- जरूरी family expenses
ध्यान रखें कि हर व्यक्ति के लिए Need की definition बिल्कुल समान नहीं होगी।
उदाहरण के लिए, आपके काम के लिए high-speed internet जरूरी है, तो वह Need हो सकता है। लेकिन सिर्फ entertainment के लिए premium internet plan का अतिरिक्त खर्च Want माना जा सकता है।
30% Wants
Wants उन खर्चों को कहा जा सकता है जो आपकी basic जरूरतों से आगे lifestyle और enjoyment से जुड़े हैं।
इसमें शामिल हो सकते हैं:
- Restaurant में खाना
- OTT subscriptions
- Movies
- Shopping
- Weekend outings
- Vacations
- Hobbies
- Premium gadgets
- Non-essential upgrades
Wants को budget में जगह देना गलत नहीं है।
असल में यही 30% हिस्सा budgeting को sustainable बनाता है। अगर budget का मतलब सिर्फ खर्च रोकना और हर छोटी खुशी छोड़ देना हो, तो उसे लंबे समय तक follow करना मुश्किल हो सकता है।
इसलिए 30% को एक allowed spending limit की तरह देखें, spending target की तरह नहीं।
अगर आपका Wants budget ₹15,000 है लेकिन आपने ₹10,000 में महीने की lifestyle needs पूरी कर लीं, तो बाकी ₹5,000 खर्च करना जरूरी नहीं है। उसे savings में भेजा जा सकता है।
20% Savings, Investments और Debt Reduction
यह हिस्सा आपके financial future के लिए है।
इसमें आपकी situation के अनुसार शामिल हो सकते हैं:
- Emergency Fund
- SIP
- PPF
- EPF या NPS से जुड़ी अतिरिक्त planning
- Long-term goal savings
- Home down payment fund
- Retirement corpus
- High-interest debt का extra repayment
लेकिन एक common mistake से बचना जरूरी है।
20% का मतलब यह नहीं है कि पूरा पैसा Equity Mutual Funds या Stocks में डाल देना चाहिए।
अगर आपके पास emergency fund नहीं है, high-cost debt है या अगले कुछ सालों में कोई बड़ा goal है, तो 20% को अलग-अलग जरूरतों में बांटना ज्यादा practical हो सकता है।
50-30-20 Rule में Salary कैसे Calculate करें?
यहां सबसे आम गलती CTC को salary मान लेना है।
मान लीजिए आपकी annual CTC ₹8 लाख है, लेकिन हर महीने आपके account में ₹55,000 की take-home salary आती है।
Budget बनाने के लिए practical base ₹55,000 होगा।
इसका basic calculation होगा:
₹55,000 × 50% = ₹27,500 Needs
₹55,000 × 30% = ₹16,500 Wants
₹55,000 × 20% = ₹11,000 Savings
इसलिए budgeting करते समय सवाल यह होना चाहिए:
“मेरी usable monthly income कितनी है?”
सिर्फ CTC देखकर monthly budget बनाना अक्सर misleading हो सकता है।
₹20,000 Salary पर 50-30-20 Rule
₹20,000 की salary पर exact 50% Needs maintain करना हर व्यक्ति के लिए आसान नहीं होगा। फिर भी यह framework आपको अपने पैसे को categories में देखने की शुरुआत देता है।
| Category | Percentage | Amount |
|---|---|---|
| Needs | 50% | ₹10,000 |
| Wants | 30% | ₹6,000 |
| Savings | 20% | ₹4,000 |
| Total | 100% | ₹20,000 |
अगर आप family के साथ रहते हैं और rent नहीं देते, तो आपकी Needs ₹10,000 से कम भी हो सकती हैं। उस स्थिति में बचा पैसा lifestyle बढ़ाने की बजाय savings में डालना ज्यादा useful हो सकता है।
दूसरी तरफ, अगर आप किसी metro city में rent या PG देते हैं, तो ₹10,000 में सारे essential expenses manage करना मुश्किल हो सकता है।
ऐसी स्थिति में temporary 70-20-10 framework practical हो सकता है।
| Category | Percentage | Amount |
|---|---|---|
| Needs | 70% | ₹14,000 |
| Wants | 20% | ₹4,000 |
| Savings | 10% | ₹2,000 |
| Total | 100% | ₹20,000 |
यह universal formula नहीं है। इसका मकसद सिर्फ इतना है कि आपका budget आपकी वास्तविक income और expenses के करीब रहे।
₹30,000 Salary को कैसे बांटें?
₹30,000 monthly take-home salary पर traditional 50-30-20 allocation इस तरह दिख सकता है:
| Category | Percentage | Monthly Amount |
|---|---|---|
| Needs | 50% | ₹15,000 |
| Wants | 30% | ₹9,000 |
| Savings | 20% | ₹6,000 |
| Total | 100% | ₹30,000 |
अब इसे एक practical example से समझिए।
मान लीजिए आपके monthly essential expenses हैं:
- Rent = ₹8,000
- Food = ₹3,000
- Travel = ₹2,000
- Utilities = ₹1,000
- Insurance और अन्य essentials = ₹1,000
आपका total Needs खर्च ₹15,000 हुआ।
इस तरह आपके पास ₹9,000 Wants के लिए और ₹6,000 Savings के लिए बचते हैं।
₹6,000 Savings को कैसे use करें?
मान लीजिए आपका emergency fund अभी शुरू नहीं हुआ है।
तो शुरुआती महीनों में आप उदाहरण के तौर पर:
- ₹4,000 Emergency Fund
- ₹2,000 Investment या Goal Saving
रख सकते हैं।
जब emergency fund मजबूत हो जाए, तो वही ₹6,000 long-term goals और investments की ओर ज्यादा जा सकता है।
यहां सबसे जरूरी चीज किसी एक product को चुनना नहीं, बल्कि saving habit बनाना है।
₹50,000 Salary पर 50-30-20 Rule
₹50,000 salary पर 50-30-20 Rule समझना काफी आसान है।
| Category | Percentage | Amount |
|---|---|---|
| Needs | 50% | ₹25,000 |
| Wants | 30% | ₹15,000 |
| Savings | 20% | ₹10,000 |
| Total | 100% | ₹50,000 |
अब मान लीजिए आपके actual monthly expenses इस तरह हैं:
- Rent = ₹15,000
- Food = ₹5,000
- Commute = ₹3,000
- Utilities = ₹2,000
- Insurance = ₹2,000
- Essential EMI = ₹6,000
आपका total Needs खर्च ₹33,000 हो गया।
इसका मतलब:
₹33,000 ÷ ₹50,000 × 100 = 66%
यानी आपका actual Needs ratio 66% है और traditional 50-30-20 आपके लिए पूरी तरह fit नहीं हो रहा।
इसका मतलब यह नहीं कि आपका budget fail हो गया।
पहला सवाल यह होना चाहिए कि Wants कितने कम किए जा सकते हैं।
मान लीजिए Wants को ₹8,000 तक लाया जा सकता है।
तब आपका monthly allocation होगा:
- Needs = ₹33,000
- Wants = ₹8,000
- Savings = ₹9,000
आपकी savings rate अभी 18% होगी।
इसके बाद salary increment या expense reduction के साथ इसे 20% या उससे अधिक तक ले जाया जा सकता है।
Budget का उद्देश्य perfect ratio हासिल करना नहीं, बल्कि cash flow को बेहतर बनाना है।
₹1 लाख Salary पर 50-30-20 कैसे लागू करें?
₹1 लाख take-home income पर traditional calculation होगा:
| Category | Percentage | Amount |
|---|---|---|
| Needs | 50% | ₹50,000 |
| Wants | 30% | ₹30,000 |
| Savings | 20% | ₹20,000 |
| Total | 100% | ₹1,00,000 |
यहां आपकी सबसे बड़ी समस्या कम income नहीं, बल्कि lifestyle inflation हो सकती है।
मान लीजिए आपकी salary ₹60,000 से बढ़कर ₹1 लाख हो जाती है।
आपकी income ₹40,000 बढ़ी।
लेकिन अगर उसी समय rent, car EMI, restaurants, gadgets, subscriptions और vacations भी काफी बढ़ गए, तो आपकी savings में कोई बड़ा बदलाव नहीं आएगा।
यही कारण है कि ₹1 लाख salary पर 20% savings को सिर्फ upper limit मानना सही नहीं है। कई लोगों के लिए यह एक starting point हो सकता है।
50-25-25 Framework
अगर आपकी Needs control में हैं, तो Wants को थोड़ा कम करके Savings बढ़ाई जा सकती है।
| Category | Percentage | Amount |
|---|---|---|
| Needs | 50% | ₹50,000 |
| Wants | 25% | ₹25,000 |
| Savings | 25% | ₹25,000 |
| Total | 100% | ₹1,00,000 |
50-30-20 के मुकाबले आपको हर महीने अतिरिक्त ₹5,000 future goals के लिए मिलेंगे।
₹5,000 × 12 = ₹60,000 extra saving per year
यह investment return का calculation नहीं है। यह केवल savings rate बढ़ने का direct effect है।
₹1.5 लाख Salary को कैसे बांटें?
₹1.5 लाख take-home salary पर traditional 50-30-20 allocation होगा:
| Category | Percentage | Amount |
|---|---|---|
| Needs | 50% | ₹75,000 |
| Wants | 30% | ₹45,000 |
| Savings | 20% | ₹30,000 |
| Total | 100% | ₹1,50,000 |
लेकिन high-income household में 30% Wants खर्च करना जरूरी नहीं है।
मान लीजिए आपकी lifestyle और essential expenses ₹60,000 में comfortably manage हो जाते हैं।
तब एक aggressive structure हो सकता है:
- Needs = ₹60,000
- Wants = ₹30,000
- Savings/Investments = ₹60,000
इस स्थिति में savings rate 40% हो जाती है।
यह 50-30-20 से काफी ज्यादा aggressive है, लेकिन तभी practical है जब आपका cash flow, family situation और financial goals इसे support करते हों।
Needs और Wants में फर्क कैसे करें?
50-30-20 Rule की सबसे important skill यही है।
किसी expense को classify करने के लिए खुद से एक simple सवाल पूछें:
अगर मैं अगले 30 दिनों तक यह खर्च बंद कर दूं, तो क्या मेरी basic life, job या जरूरी financial responsibility seriously प्रभावित होगी?
अगर जवाब हां है, तो यह Need हो सकता है।
अगर जवाब नहीं है, तो यह अक्सर Want हो सकता है।
कुछ examples देखें:
| Expense | Category | वजह |
|---|---|---|
| Basic rent | Need | रहने के लिए जरूरी |
| Premium apartment upgrade | Want | अतिरिक्त comfort |
| Basic groceries | Need | जरूरी food expense |
| Restaurant dinner | Want | Lifestyle choice |
| Office commute | Need | Job के लिए जरूरी |
| रोज cab लेना जबकि सस्ता विकल्प उपलब्ध है | Want/Optional | Convenience |
| Minimum loan payment | Need | Contractual obligation |
| High-cost debt का extra repayment | Savings/Debt Reduction | Future financial improvement |
| Basic health insurance | Need/Protection | Risk management |
| नया flagship phone जबकि पुराना ठीक है | Want | Non-essential upgrade |
| बच्चों की essential school expenses | Need | Family responsibility |
| International vacation | Want | Discretionary spending |
यह classification हर व्यक्ति के लिए बिल्कुल समान नहीं होगी।
उदाहरण के लिए, किसी व्यक्ति के लिए laptop काम करने का essential tool हो सकता है, जबकि किसी दूसरे व्यक्ति के लिए नया laptop सिर्फ upgrade हो सकता है।
इसलिए expense का नाम नहीं, उसका purpose ज्यादा important है।
EMI को 50-30-20 में कहां रखें?
EMI को लेकर सबसे ज्यादा confusion होता है।
हर EMI automatically Need नहीं होती।
अगर आपका home loan primary residence से जुड़ा है, तो उसे essential financial commitment माना जा सकता है।
लेकिन luxury car, premium gadget या lifestyle purchase की EMI discretionary हो सकती है।
इसके अलावा minimum debt payment और extra debt repayment में भी फर्क करना चाहिए।
Minimum payment को essential obligation माना जा सकता है।
वहीं debt जल्दी खत्म करने के लिए किया गया extra repayment Savings/Debt Reduction bucket में रखना ज्यादा logical हो सकता है।
इस approach से आपको यह साफ दिखाई देता है कि monthly cash flow का कितना हिस्सा सिर्फ existing obligations में जा रहा है और कितना हिस्सा वास्तव में future financial improvement के लिए इस्तेमाल हो रहा है।
क्या 20% Salary को पूरा Invest कर देना चाहिए?
नहीं।
यह budgeting में होने वाली सबसे common mistakes में से एक है।
मान लीजिए आपकी salary ₹50,000 है और 20% यानी ₹10,000 future bucket में जा रहा है।
इसका मतलब यह नहीं कि पूरे ₹10,000 को एक ही investment product में डाल देना चाहिए।
खासकर तब, जब आपके पास:
- Emergency Fund नहीं है
- Credit-card या high-cost debt है
- अगले 12-24 महीनों में बड़ा financial goal है
- Income stable नहीं है
ऐसी स्थिति में priority कुछ इस तरह हो सकती है:
Financial Stability → Emergency Buffer → High-Cost Debt Control → Goal-Based Saving → Long-Term Investing
इसका मतलब यह नहीं कि हर व्यक्ति को इसी exact order में चलना चाहिए। आपकी personal situation के अनुसार priorities बदल सकती हैं।
लेकिन एक बात साफ है:
Investment planning से पहले financial foundation मजबूत होना जरूरी है।
20% Savings को कैसे बांटें?
मान लीजिए आपकी take-home salary ₹50,000 है।
20% = ₹10,000
अब इस ₹10,000 का इस्तेमाल आपकी current financial condition पर निर्भर करेगा।
Case 1: Emergency Fund नहीं है
आप उदाहरण के तौर पर:
- ₹6,000 Emergency Fund
- ₹4,000 Long-term investment
रख सकते हैं।
Case 2: Emergency Fund ठीक है लेकिन high-interest debt है
तब:
- ₹7,000 Extra debt repayment
- ₹3,000 Long-term investment
रखा जा सकता है।
Case 3: Emergency Fund और expensive debt दोनों controlled हैं
तब:
- ₹7,000 Long-term investment
- ₹3,000 Short या medium-term goal
एक practical split हो सकता है।
ये universal investment recommendations नहीं हैं। ये सिर्फ यह दिखाने के examples हैं कि 20% future bucket को एक ही जगह डालना जरूरी नहीं है।
Emergency Fund 50-30-20 में कहां आता है?
Emergency Fund को 20% future/savings bucket में रखा जा सकता है।
मान लीजिए आपकी essential monthly expenses ₹30,000 हैं।
अगर आप छह महीने के basic expenses का buffer बनाना चाहते हैं:
₹30,000 × 6 = ₹1,80,000
यानी example के तौर पर आपका emergency fund target ₹1.8 लाख होगा।
लेकिन हर व्यक्ति के लिए छह महीने का exact target जरूरी नहीं है। Emergency fund का size आपकी job stability, family responsibilities, income variability, insurance और debt obligations पर निर्भर करता है।
इसलिए fixed number देखने से बेहतर है कि आप अपनी essential monthly expenses के आधार पर calculation करें।
क्या 50-30-20 Rule भारत में भी काम करता है?
हां, लेकिन modified form में यह अक्सर ज्यादा practical हो सकता है।
भारत में हर household की financial situation अलग होती है।
Metro cities में rent काफी बड़ा हिस्सा खा सकता है। कई लोगों को parents को financially support करना पड़ता है। बच्चों की education, home loan, vehicle EMI और healthcare expenses भी budget को प्रभावित कर सकते हैं।
इसी वजह से हर व्यक्ति के लिए 50-30-20 को exact formula मानना जरूरी नहीं है।
कौन-सा ratio आपके लिए बेहतर हो सकता है?
| Situation | Possible Framework | Main Focus |
|---|---|---|
| Beginner, balanced finances | 50-30-20 | Simple starting point |
| Metro city, high rent | 60-20-20 | High Needs के बावजूद savings बचाना |
| Low income, high essentials | 70-20-10 | Essentials + saving habit |
| Aggressive wealth building | 50-25-25 | Wants घटाकर savings बढ़ाना |
| High income, controlled lifestyle | 40-25-35 | Higher wealth accumulation |
| Temporary financial stress | 70-20-10 | Budget realistic रखना |
ये illustrative frameworks हैं। इन्हें universal financial formulas नहीं समझना चाहिए।
आपका actual ratio आपकी income, city, family responsibilities, debt, goals और overall financial situation के अनुसार तय होना चाहिए।
मुंबई जैसे महंगे शहर में 50-30-20 कैसे बदल सकता है?
मान लीजिए आपकी monthly take-home salary ₹60,000 है।
Traditional 50-30-20 allocation होगा:
- Needs = ₹30,000
- Wants = ₹18,000
- Savings = ₹12,000
अब मान लीजिए आपके basic expenses हैं:
- Rent = ₹20,000
- Food = ₹6,000
- Transport = ₹4,000
- Utilities = ₹3,000
सिर्फ इन core expenses का total:
₹20,000 + ₹6,000 + ₹4,000 + ₹3,000 = ₹33,000
यानी आपकी Needs:
₹33,000 ÷ ₹60,000 × 100 = 55%
ऐसी situation में सिर्फ इसलिए परेशान होने की जरूरत नहीं कि आपका Needs ratio 50% नहीं है।
आप temporary 60-20-20 structure अपना सकते हैं:
| Bucket | Percentage | Amount |
|---|---|---|
| Needs | 60% | ₹36,000 |
| Wants | 20% | ₹12,000 |
| Savings | 20% | ₹12,000 |
| Total | 100% | ₹60,000 |
इसमें सबसे important बात यह है कि आपकी savings rate 20% बनी रहती है, जबकि Wants को थोड़ा कम किया जाता है।
50-30-20 Rule को लागू करने का बेहतर तरीका: Save First
बहुत लोग budgeting ऐसे करते हैं:
Salary → खर्च → महीने के अंत में जो बचा, वह Saving
समस्या यह है कि महीने के अंत तक अक्सर कुछ बचता ही नहीं।
इसका बेहतर तरीका है:
Salary → Savings → Needs → Wants
मान लीजिए आपकी salary ₹50,000 है और आपका savings target ₹10,000 है।
Salary credit होते ही ₹10,000 अलग कर दीजिए।
अब आपके पास:
₹50,000 − ₹10,000 = ₹40,000
बचते हैं।
अब Needs और Wants इसी ₹40,000 के अंदर manage करने हैं।
यह approach saving को accidental होने से बचाती है। आप महीने के अंत में यह उम्मीद नहीं करते कि कुछ पैसा बच जाएगा, बल्कि शुरुआत में ही अपने future को पैसा दे देते हैं।
Variable Salary होने पर 50-30-20 कैसे अपनाएं?
अगर आपकी income incentives, commissions, freelancing या variable pay पर निर्भर करती है, तो fixed salary की तरह budget बनाना risky हो सकता है।
मान लीजिए पिछले कुछ महीनों में आपकी income कभी ₹50,000, कभी ₹70,000 और कभी ₹80,000 रही है।
ऐसी स्थिति में एक practical तरीका है Base Income Method।
पिछले कुछ महीनों की सबसे conservative regular income को base मानिए।
उदाहरण:
Normal month = ₹50,000
Good month = ₹80,000
Extra income = ₹30,000
अच्छे महीने की पूरी अतिरिक्त राशि lifestyle पर खर्च करने के बजाय उसे:
- Emergency Fund
- Debt Reduction
- Annual Goals
- Investments
की ओर भेजा जा सकता है।
इससे variable income के बावजूद आपका regular monthly lifestyle controlled रहता है।
अगर 20% बचाना मुश्किल हो तो क्या करें?
यहां सबसे जरूरी बात है कि सिर्फ 20% target पूरा न होने की वजह से budgeting छोड़ें नहीं।
मान लीजिए आपकी salary ₹30,000 है और अभी आप सिर्फ ₹2,000 बचा सकते हैं।
आपकी savings rate होगी:
₹2,000 ÷ ₹30,000 × 100 = 6.67%
यह 20% नहीं है, लेकिन zero भी नहीं है।
आपका progression कुछ ऐसा हो सकता है:
6.67% → 10% → 15% → 20%
शुरुआत में छोटा target रखना अक्सर ज्यादा sustainable होता है।
इतना खर्च cut करना जरूरी नहीं कि दो महीने बाद आपका budget पूरी तरह टूट जाए।
पहले saving habit बनाइए, फिर savings rate बढ़ाइए।
50-30-20 Rule के फायदे
1. Salary का clear structure मिलता है
आपको हर महीने यह तय करने में कम confusion होता है कि पैसा कहां जाना चाहिए।
तीन broad buckets होने से budgeting आसान हो जाती है।
2. Saving planned हो जाती है
आप “जो बचा वह save करूंगा” वाली approach से निकलकर पहले से saving target तय करते हैं।
3. Lifestyle और future के बीच balance रहता है
30% Wants का concept यह समझाता है कि financial discipline का मतलब हर discretionary expense खत्म करना नहीं है।
4. Beginners के लिए आसान है
आपको शुरुआत में hundreds of expense categories track करने की जरूरत नहीं पड़ती।
5. Income बढ़ने पर framework भी बढ़ सकता है
₹30,000 salary से शुरू किया गया system बाद में ₹50,000, ₹1 लाख या ₹1.5 लाख income पर भी modify किया जा सकता है।
यही वजह है कि budgeting को एक fixed formula की बजाय financial system की तरह देखना ज्यादा useful है।
50-30-20 Rule की कमियां और hidden problems
50-30-20 useful है, लेकिन perfect framework नहीं है।
High-rent cities में 50% Needs unrealistic हो सकता है
₹30,000 salary और ₹15,000 rent वाले व्यक्ति की financial situation ₹1 लाख salary वाले homeowner से काफी अलग हो सकती है।
Family responsibilities ratio बदल सकती हैं
Parents support, children’s education और medical expenses को सिर्फ इसलिए Wants नहीं माना जा सकता क्योंकि वे हर व्यक्ति के budget में नहीं होते।
कम salary में 20% saving मुश्किल हो सकती है
अगर essential expenses ही 75-80% हैं, तो mathematical रूप से 20% saving maintain करना मुश्किल होगा।
30% Wants खर्च करना जरूरी नहीं है
30% एक upper limit हो सकती है, mandatory spending नहीं।
आप Wants पर सिर्फ 15% खर्च करके बाकी amount बचा सकते हैं।
Income बढ़ने पर lifestyle inflation हो सकती है
Salary बढ़ते ही अगर rent, car, gadgets, shopping और dining expenses भी बढ़ने लगें, तो higher income के बावजूद savings rate स्थिर रह सकती है।
इसलिए salary increment का कुछ हिस्सा automatically future goals की तरफ भेजना समझदारी हो सकती है।
50-30-20 Rule vs दूसरे Budgeting Methods
| Method | कैसे काम करता है | किसके लिए बेहतर |
|---|---|---|
| 50-30-20 | Needs, Wants और Savings के तीन broad buckets | Beginners |
| Zero-Based Budget | हर रुपये को पहले से purpose देना | Detail-oriented planners |
| 80/20 | पहले 20% save, बाकी spend | Simple budgeting चाहने वाले |
| Envelope Method | अलग-अलग categories की spending limit | Overspending control |
| Pay Yourself First | Salary आते ही saving/investing | Wealth-building focused users |
कौन-सा method चुनें?
अगर आप budgeting पहली बार शुरू कर रहे हैं, तो 50-30-20 काफी आसान starting point हो सकता है।
अगर आपका spending बहुत unpredictable है और आप हर रुपये को track करना चाहते हैं, तो Zero-Based Budget ज्यादा detailed control दे सकता है।
और अगर आप system को बहुत simple रखना चाहते हैं, तो Pay Yourself First approach ज्यादा practical लग सकती है।
आखिरकार सबसे अच्छा budgeting method वही है जिसे आप लगातार follow कर सकें।
50-30-20 Salary Budget Calculator
किसी भी take-home salary पर basic calculation करने के लिए ये formulas इस्तेमाल कर सकते हैं:
Needs = Take-home Salary × 50%
Wants = Take-home Salary × 30%
Savings = Take-home Salary × 20%
मान लीजिए आपकी salary ₹75,000 है।
Needs
₹75,000 × 0.50 = ₹37,500
Wants
₹75,000 × 0.30 = ₹22,500
Savings
₹75,000 × 0.20 = ₹15,000
अब मान लीजिए आपकी actual Needs ₹45,000 हैं।
Target Needs थीं ₹37,500।
Difference:
₹45,000 − ₹37,500 = ₹7,500
अब इस extra ₹7,500 को सबसे पहले Wants में adjust किया जा सकता है।
अगर Wants ₹22,500 से घटकर ₹15,000 हो जाती हैं, तो:
₹45,000 + ₹15,000 + ₹15,000 = ₹75,000
यानी आपकी 20% savings अभी भी intact है।
यही 50-30-20 को practical बनाता है।
50-30-20 Rule को लागू करने का 7-Step System
Step 1: Take-home income लिखें
सबसे पहले अपनी actual monthly usable income लिखें।
CTC देखकर budget न बनाएं।
Step 2: पिछले 2-3 महीनों के खर्च देखें
अपने bank statement, UPI transactions, credit-card statement और cash expenses check करें।
Step 3: हर expense को classify करें
हर खर्च को तीन categories में डालें:
Need / Want / Savings-Debt Reduction
Step 4: अपना current percentage निकालें
मान लीजिए:
Salary = ₹50,000
Needs = ₹35,000
तो:
₹35,000 ÷ ₹50,000 × 100 = 70%
अब आपको पता है कि आपकी Needs 70% हैं।
Step 5: Wants audit करें
सबसे पहले देखें कि subscriptions, food delivery, eating out, impulse shopping और non-essential upgrades में कितना खर्च हो रहा है।
Step 6: Savings automate करें
Salary आने के तुरंत बाद planned savings अलग कर दें।
Step 7: हर तीन महीने review करें
हर महीने exact ratio match करना जरूरी नहीं है।
लेकिन quarterly trend जरूर देखें:
क्या savings rate बढ़ रही है?
क्या Wants बढ़ रही हैं?
क्या debt कम हो रहा है?
क्या income बढ़ रही है?
यही metrics आपके financial progress को ज्यादा clearly दिखाते हैं।
50-30-20 Rule में होने वाली सबसे common गलतियां
1. Saving को महीने के अंत तक टालना
Account में पड़ा पैसा अक्सर किसी न किसी खर्च में चला जाता है।
इसलिए saving को शुरुआत में अलग करना ज्यादा practical है।
2. Wants को Needs समझना
“मुझे यह पसंद है” और “मेरी basic financial life के लिए यह जरूरी है” दो अलग बातें हैं।
3. हर EMI को Need मान लेना
किसी purchase की EMI mandatory होने से वह purchase जरूरी नहीं हो जाती।
4. Emergency Fund और Investment को एक समझना
Investment का उद्देश्य wealth creation हो सकता है, जबकि emergency fund का उद्देश्य unexpected expenses के समय liquidity देना है।
दोनों की role अलग है।
5. Ratio match न होने पर guilt लेना
अगर आपकी Needs 58% हैं, तो इसका मतलब यह नहीं कि आपका budget fail हो गया।
असल सवाल यह है कि क्या आपका overall cash flow sustainable है और क्या आप अपने financial goals के लिए लगातार कुछ अलग रख पा रहे हैं।
6. Salary बढ़ते ही lifestyle upgrade करना
Increment का पूरा पैसा lifestyle में जाने के बजाय उसका एक हिस्सा savings rate बढ़ाने में जाना बेहतर हो सकता है।
7. Bonus को regular income समझना
Bonus को permanent monthly lifestyle increase में बदलने के बजाय उसका बड़ा हिस्सा goals, debt repayment, emergency fund या investments की ओर भेजना कई लोगों के लिए ज्यादा useful हो सकता है।
भारतीय households में 50-30-20 की practical reality
Real-life budgeting अक्सर textbook examples से अलग होती है।
किसी व्यक्ति का rent बहुत ज्यादा हो सकता है। किसी को parents की financial responsibility उठानी पड़ सकती है। किसी के पास education expenses हो सकते हैं और किसी के पास home loan या multiple EMIs।
इसलिए 50-30-20 को एक rigid formula की तरह follow करने की कोशिश करने से ज्यादा important है कि आप अपने actual cash flow को समझें।
उदाहरण के लिए, ₹25,000 salary वाला व्यक्ति और ₹1.5 लाख salary वाला व्यक्ति दोनों के लिए एक ही ratio perfectly work करे, यह जरूरी नहीं है।
इसलिए framework को अपनी situation के अनुसार modify करना पूरी तरह reasonable है।
आपके लिए सही ratio कैसे चुनें?
अगर Needs 50% से कम हैं
यह एक अच्छी स्थिति हो सकती है।
आप अपने बचने वाले हिस्से को lifestyle बढ़ाने के बजाय future savings और goals में भेज सकते हैं।
अगर Needs 50-60% हैं
Wants पर नजर रखें और कोशिश करें कि savings rate कम से कम sustainable level पर बनी रहे।
अगर Needs 60-70% हैं
पहले देखें कि इसका कारण क्या है:
- Rent बहुत ज्यादा है?
- EMI भारी है?
- Commute महंगा है?
- Family responsibilities ज्यादा हैं?
- कोई temporary expense चल रहा है?
उसके बाद Wants को temporary 15-20% तक कम किया जा सकता है।
अगर Needs 70% से ऊपर हैं
यह सिर्फ budgeting problem नहीं भी हो सकती।
ऐसी स्थिति में आपको तीन चीजों पर एक साथ काम करना पड़ सकता है:
Expense restructuring + Debt Management + Income Growth
सिर्फ यह कहना कि “20% invest करो” practical solution नहीं होगा।
आपकी Salary के हिसाब से एक आसान framework
| Take-home Salary | Starting Framework | मुख्य Focus |
|---|---|---|
| ₹20,000 | 70-20-10 | Essentials और saving habit |
| ₹30,000 | 60-20-20 या 50-30-20 | Rent और essential expenses |
| ₹50,000 | 50-30-20 | Emergency fund और investing |
| ₹75,000 | 50-25-25 | Savings rate बढ़ाना |
| ₹1,00,000 | 50-25-25 या 50-30-20 | Lifestyle inflation से बचना |
| ₹1,50,000+ | Goal-based custom ratio | Wealth creation और financial goals |
इन ratios को starting illustrations की तरह देखें, universal prescriptions की तरह नहीं।
क्या 50-30-20 Rule से जल्दी पैसा बनाया जा सकता है?
50-30-20 खुद कोई investment product नहीं है।
यह सिर्फ आपकी income का एक हिस्सा लगातार future के लिए अलग करने में मदद करता है।
मान लीजिए आपकी take-home salary ₹1 लाख है और आप हर महीने 20%, यानी ₹20,000 बचाते हैं।
साल में:
₹20,000 × 12 = ₹2,40,000
आप बिना किसी investment return को शामिल किए ₹2.4 लाख अलग रखेंगे।
अब अगर आपकी savings rate 25% हो जाए:
₹25,000 × 12 = ₹3,00,000
Difference:
₹3,00,000 − ₹2,40,000 = ₹60,000
यानी सिर्फ savings rate 20% से 25% करने पर साल में ₹60,000 अतिरिक्त बच सकते हैं।
यहां investment return का कोई अनुमान नहीं लगाया गया है। यह सिर्फ higher savings rate का direct impact है।
50-30-20 Rule और Investment के बीच सही connection
Budgeting पहला step है।
Investment अगला step है।
पहले यह तय करें:
हर महीने future के लिए कितना पैसा उपलब्ध है?
फिर तय करें:
यह पैसा किस financial goal के लिए है?
इसके बाद देखें:
उस goal की time horizon और risk के हिसाब से कौन-सा financial product suitable है?
इसलिए “मेरे 20% को कहां invest करूं?” से पहले बेहतर सवाल है:
“मेरे अगले 1 साल, 5 साल और 15 साल के financial goals क्या हैं?”
जब goal clear होगा, तब investment decision लेना भी आसान होगा।
Salary बढ़ाने के लिए सिर्फ खर्च कम न करें
Budgeting की एक सीमा होती है।
आप खर्च को एक point तक ही कम कर सकते हैं।
लेकिन income बढ़ाने की संभावना कई बार ज्यादा होती है।
इसलिए financial planning में income growth को भी जगह दें।
आप काम कर सकते हैं:
- Skill development पर
- Better job opportunities खोजने पर
- Salary negotiation पर
- Side income पर
- Professional certifications पर
मान लीजिए आप हर महीने ₹5,000 खर्च कम करके savings बढ़ा सकते हैं।
लेकिन अगर skill development या बेहतर job opportunity से आपकी take-home income ₹15,000 per month बढ़ जाती है, तो long-term impact काफी बड़ा हो सकता है।
इसलिए budgeting का उद्देश्य सिर्फ कम खर्च करना नहीं, बल्कि हर rupee को बेहतर काम देना है।
30-Day 50-30-20 Budget Challenge
अगर आप आज से budgeting शुरू करना चाहते हैं, तो अगले 30 दिनों को चार हिस्सों में बांट सकते हैं।
Days 1-7: सिर्फ Tracking
पहले सप्ताह spending बदलने की जरूरत नहीं है।
सिर्फ हर expense लिखिए।
Days 8-14: Categorisation
हर expense को classify कीजिए:
Need / Want / Savings
Days 15-21: Waste Reduction
अब तीन categories चुनिए जहां खर्च कम किया जा सकता है।
उदाहरण:
- Food delivery
- Unused subscriptions
- Impulse shopping
Days 22-30: Automation
Salary credit होने के बाद planned savings automatically अलग करने का system बनाइए।
महीने के अंत में यह calculation करें:
Savings Rate = Total Savings ÷ Take-home Income × 100
फिर अगले महीने target थोड़ा improve करने की कोशिश करें।
50-30-20 Rule का सबसे practical version
इस Rule को याद रखने का आसान तरीका है:
50% तक Needs रखने की कोशिश करें।
30% Wants एक ceiling है, spending target नहीं।
20% Savings एक शुरुआत है, maximum नहीं।
यह distinction बहुत important है।
अगर आपकी Wants सिर्फ 18% हैं, तो बाकी 12% खर्च करना जरूरी नहीं है।
वह पैसा future goals में जा सकता है।
इसी तरह अगर Needs 55% हैं, तो panic करने की जरूरत नहीं है।
पहले देखें कि Wants को 25% या उससे नीचे लाया जा सकता है या नहीं।
Practical Priority Order
Needs control करें → Wants cap करें → Savings automate करें → Income बढ़ाएं → Savings rate बढ़ाते जाएं
यही approach 50-30-20 को सिर्फ एक percentage formula की बजाय आपके लिए एक personal financial system बना सकती है।
FAQs
50-30-20 Rule क्या है?
यह एक budgeting framework है जिसमें आम तौर पर take-home income का 50% Needs, 30% Wants और 20% Savings, Investments तथा debt reduction के लिए रखा जाता है। यह कोई mandatory rule नहीं है।
50-30-20 Rule में salary gross लें या in-hand?
Practical budgeting के लिए take-home या in-hand salary ज्यादा useful होती है, क्योंकि यही वह income है जो monthly spending और saving के लिए वास्तव में उपलब्ध होती है।
₹30,000 salary में कितना save करना चाहिए?
Traditional 50-30-20 framework के अनुसार ₹6,000 यानी 20% savings target होगा। लेकिन अगर आपकी essential expenses ज्यादा हैं, तो शुरुआत ₹3,000 या ₹4,000 से करके धीरे-धीरे savings rate बढ़ाई जा सकती है।
₹50,000 salary में कितना खर्च करना चाहिए?
Basic 50-30-20 framework के अनुसार ₹25,000 Needs और ₹15,000 Wants के लिए रखा जा सकता है, जबकि ₹10,000 Savings या future goals के लिए बचेंगे। Actual amount आपके rent, EMI और family responsibilities पर निर्भर करेगा।
क्या 50-30-20 Rule भारत में सही है?
यह भारत में एक useful starting framework हो सकता है, लेकिन exact ratio हर व्यक्ति के लिए सही नहीं होगा। High-rent cities, low-income households और family responsibilities के कारण 60-20-20 या कोई दूसरा customised ratio ज्यादा practical हो सकता है।
क्या 20% saving कम है?
20% कई लोगों के लिए अच्छा starting point हो सकता है। लेकिन अगर आपकी income बढ़ रही है, basic expenses control में हैं और goals ज्यादा aggressive हैं, तो 25%, 30% या उससे अधिक save करना भी possible हो सकता है।
क्या Emergency Fund 20% में आता है?
हां। Emergency Fund को future या savings bucket में रखा जा सकता है। इसका सही size आपकी essential expenses, income stability, family responsibilities और debt पर निर्भर करता है।
क्या SIP को 20% salary से करना चाहिए?
SIP आपकी savings और investment bucket का हिस्सा हो सकता है। लेकिन पूरा 20% automatically equity investment में डालना जरूरी नहीं है। Emergency Fund, debt और financial goals को भी ध्यान में रखें।
क्या EMI 50% Needs में आती है?
जरूरी EMI को Needs में रखा जा सकता है, लेकिन हर EMI Need नहीं होती। Luxury car, expensive gadgets या lifestyle purchases की EMI discretionary spending से जुड़ी हो सकती है। Extra debt repayment को Savings या Debt Reduction bucket में रखा जा सकता है।
अगर मैं 20% save नहीं कर सकता तो क्या करूं?
Saving बंद न करें। 5%, 10% या जितना sustainable हो उतने से शुरुआत करें। Income बढ़ने या unnecessary expenses कम होने पर savings rate धीरे-धीरे बढ़ाते जाएं।
क्या Bonus को भी 50-30-20 में बांटना चाहिए?
जरूरी नहीं। Bonus को regular monthly income की तरह treat करने की बजाय उसका बड़ा हिस्सा Emergency Fund, debt repayment, annual goals या investments में भेजना कई लोगों के लिए ज्यादा useful हो सकता है।
क्या हर महीने exact 50-30-20 ratio maintain करना जरूरी है?
नहीं।
Budgeting का उद्देश्य हर महीने mathematical perfection हासिल करना नहीं है। ज्यादा important यह है कि आपकी spending sustainable हो, debt control में हो और savings लगातार बढ़ रही हो।
Monthly 50-30-20 Checklist
हर salary credit होने के बाद खुद से ये सवाल पूछें:
- क्या मैंने अपनी actual take-home salary calculate की?
- क्या मेरे Needs खर्च control में हैं?
- क्या Wants budget से बाहर जा रही हैं?
- क्या मैंने salary आते ही saving अलग की?
- क्या मेरा Emergency Fund बढ़ रहा है?
- क्या high-interest debt कम हो रहा है?
- क्या मेरे investments goals से जुड़े हुए हैं?
- क्या salary बढ़ने के साथ मेरी savings भी बढ़ी है?
- क्या पिछले कुछ महीनों में lifestyle inflation बढ़ी है?
- क्या मेरा current ratio मेरी वास्तविक जिंदगी के लिए sustainable है?
अगर इन सवालों के जवाब हर तीन महीने में बेहतर होते जा रहे हैं, तो आपका financial system सही direction में जा रहा है।
निष्कर्ष: 50-30-20 Rule को Formula नहीं, Financial System बनाइए
50-30-20 Rule का असली फायदा percentages में नहीं, discipline में है।
आपकी salary ₹30,000 हो, ₹50,000 हो या ₹1 लाख, शुरुआत हमेशा इस बात से होनी चाहिए कि आपका पैसा वास्तव में कहां जा रहा है।
50% Needs रखने का मतलब यह नहीं है कि हर व्यक्ति की जिंदगी exactly 50% Needs में fit होनी चाहिए।
30% Wants खर्च करना भी जरूरी नहीं है।
और 20% Savings कोई अंतिम मंजिल नहीं है।
आपकी income और financial situation बेहतर होती जाए, तो savings rate भी बढ़ सकता है।
एक practical approach यह है:
पहले salary को plan करें, फिर खर्च करें।
पहले savings अलग करें, फिर lifestyle spending तय करें।
Needs को control करें, Wants को cap करें और income बढ़ने के साथ savings rate भी बढ़ाते जाएं।
सबसे जरूरी बात यह है कि दूसरे व्यक्ति का perfect budget आपके लिए perfect होना जरूरी नहीं है।
आपका सही budget वही है जो आपके घर, शहर, income, family responsibilities, debt और financial goals के साथ realistically चलता रहे।
आज salary आने पर एक simple काम कीजिए।
अपनी take-home salary लिखिए और उसके सामने तीन numbers निकालिए:
50% Needs
30% Wants
20% Future
फिर अपने actual expenses को इन numbers के सामने रखिए।
यहीं से आपको साफ दिखाई देने लगेगा कि आपकी सबसे बड़ी problem कम income है, ज्यादा खर्च है या सिर्फ एक बेहतर financial system की जरूरत है।
Financial Disclaimer
यह लेख सामान्य financial education और budgeting guidance के उद्देश्य से लिखा गया है। 50-30-20 Rule एक सामान्य budgeting framework है, कोई अनिवार्य नियम या व्यक्तिगत financial advice नहीं। Salary, tax, family responsibilities, debt, emergency fund, insurance और investment goals के आधार पर उचित allocation अलग हो सकता है। इस लेख में दिए गए salary splits और calculations illustrative examples हैं और guaranteed financial outcomes नहीं हैं। किसी investment, loan repayment या अन्य financial decision से पहले अपनी व्यक्तिगत financial situation का मूल्यांकन करें और आवश्यकता होने पर SEBI-registered investment adviser या अन्य qualified financial professional से स्वतंत्र सलाह लें।