Mutual Fund में Loss? SIP बंद करें या जारी रखें?
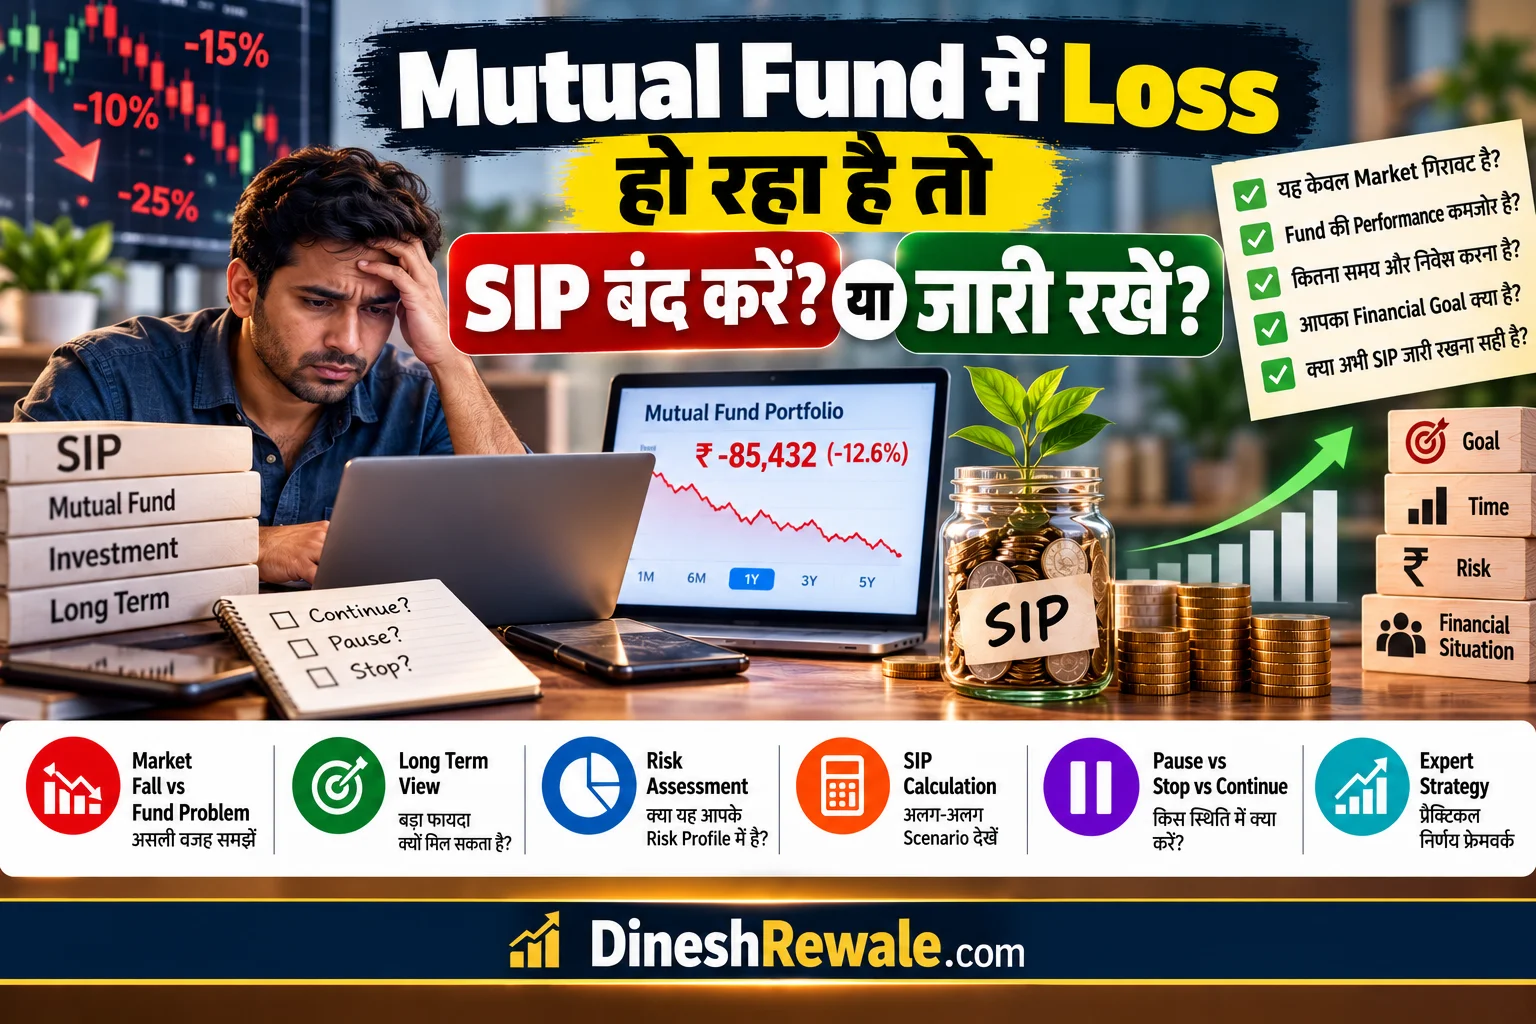
Mutual Fund में Loss हो रहा है तो सिर्फ लाल return देखकर SIP बंद करना जरूरी नहीं है। पहले यह समझना चाहिए कि नुकसान market की temporary गिरावट की वजह से है, आपके चुने हुए fund की performance कमजोर है, या आपकी investment strategy और goal में mismatch है।
SIP का मतलब fixed amount को नियमित अंतराल पर mutual fund में invest करना है। इसलिए किसी एक महीने या कुछ महीनों का negative return अपने आप में SIP बंद करने का पर्याप्त कारण नहीं होता। लेकिन इसका मतलब यह भी नहीं है कि हर losing fund में बिना review के SIP चलाते रहना चाहिए। सही फैसला fund, goal, time horizon, risk capacity और cash flow को साथ देखकर लिया जाता है।
Quick Takeaway: SIP बंद करें या जारी रखें?
- सिर्फ market गिरने से loss है और goal long term है: SIP जारी रखना अक्सर plan के साथ ज्यादा consistent हो सकता है।
- Fund लगातार benchmark और category से कमजोर है: review जरूरी है।
- आपकी income या cash flow बिगड़ गया है: SIP amount reduce या temporary pause करना practical हो सकता है।
- Goal पास है और portfolio में high equity exposure है: asset allocation की दोबारा समीक्षा करें।
- Fund strategy, risk level या portfolio quality में meaningful बदलाव आया है: सिर्फ पुरानी SIP देखकर continue करना सही approach नहीं है।
- Loss देखकर panic में units बेच देना: यह अलग decision है और tax, exit load तथा goal timeline को भी प्रभावित कर सकता है।
Mutual Fund में Loss होने के दो अलग मतलब हैं
सबसे पहले “loss” को दो हिस्सों में समझना जरूरी है।
पहला, market-level loss. Equity market में correction या broad fall आने पर कई अच्छी schemes की NAV भी नीचे आ सकती है। ऐसी स्थिति में portfolio का temporary negative return जरूरी नहीं कि fund खराब है।
दूसरा, fund-level weakness. अगर market या category की तुलना में आपका fund लगातार कमजोर प्रदर्शन कर रहा है, उसका investment process बदल गया है, portfolio में unusual concentration है या risk profile आपके लिए unsuitable हो गई है, तो समस्या सिर्फ market की नहीं हो सकती।
यही फर्क तय करता है कि SIP जारी रखनी है, review करनी है या strategy बदलनी है।
Loss दिख रहा है तो सबसे पहले क्या करें?
घबराकर app खोलकर SIP बंद करने से पहले पांच basic checks करें।
- Loss कितना है? कुछ प्रतिशत की गिरावट और बहुत बड़े drawdown को एक जैसा न देखें।
- कितने समय से निवेश है? Equity-oriented fund को बहुत छोटे period में judge करना misleading हो सकता है।
- Benchmark और category का performance क्या है? Fund को सिर्फ आपके पुराने return से नहीं, relevant benchmark और peers के संदर्भ में देखें।
- Goal कब है? 15 साल दूर retirement goal और 18 महीने बाद आने वाले education payment की strategy एक जैसी नहीं होनी चाहिए।
- क्या अभी भी वही risk आप comfortably ले सकते हैं? आपकी income, liabilities और family commitments बदल चुके हों तो original SIP plan भी review होना चाहिए।
क्या SIP जारी रखने का मतलब Loss को ignore करना है?
नहीं। SIP जारी रखना और fund को बिना review के छोड़ देना दो अलग बातें हैं।
Regular investing के दौरान market ऊपर-नीचे होता है। Falling NAV पर fixed SIP amount से comparatively ज्यादा units खरीदी जा सकती हैं। इसे rupee cost averaging के context में समझा जाता है। लेकिन AMFI स्पष्ट करता है कि rupee cost averaging profit की guarantee नहीं देता और declining market में losses से protect नहीं करता।
इसलिए सही approach यह है कि market movement को देखें, लेकिन decision केवल market movement पर न रखें। Fund की suitability और आपकी financial plan ज्यादा महत्वपूर्ण हैं।
कब SIP जारी रखना ज्यादा logical हो सकता है?
नीचे की स्थिति में केवल temporary loss देखकर SIP बंद करना जरूरी नहीं हो सकता:
| स्थिति | क्या देखना चाहिए | संभावित approach |
|---|---|---|
| Broad market correction | Benchmark, category और goal horizon | Plan review करके SIP जारी रखने पर विचार |
| Goal 10+ साल दूर | Risk capacity और asset allocation | Short-term volatility को long-term plan से अलग देखें |
| Fund category ठीक है | Performance consistency और portfolio | जल्दबाजी से switch न करें |
| Income stable है | Monthly affordability | Existing SIP discipline maintain करने पर विचार |
SEBI investor education resources भी investors को risk समझकर और regulated investment products में सोच-समझकर बने रहने की दिशा में guidance देते हैं। Mutual fund schemes में risk level को Risk-o-meter के जरिए दर्शाया जाता है।
कब SIP को Pause या Reduce करना सही हो सकता है?
हर बार SIP जारी रखना भी जरूरी नहीं है। कुछ personal-finance situations में contribution कम करना या थोड़े समय के लिए रोकना sensible हो सकता है।
1. Income में बड़ा बदलाव
अगर job चली गई है, business income sharply गिर गई है या household cash flow uncertain हो गया है, तो पहले essential expenses और liquidity को priority देना जरूरी है। SIP आपके monthly budget को destabilize नहीं करनी चाहिए।
2. Emergency Fund कमजोर हो गया है
अगर अचानक medical, job-loss या family emergency के लिए cash की जरूरत पड़ रही है और reserve पर्याप्त नहीं है, तो केवल market में बने रहने के लिए investment contribution जारी रखना जरूरी नहीं है।
Emergency fund पर practical planning के लिए Emergency Fund: 3, 6 या 9 महीने का कितना रखें? भी देखें।
3. High-cost debt बढ़ गया है
Credit card या high-interest debt जैसी liabilities आपकी financial priorities बदल सकती हैं। ऐसे में portfolio return के पीछे भागने के बजाय debt management पहले जरूरी हो सकता है।
4. Goal बहुत करीब आ गया है
मान लीजिए पैसा 2 साल बाद घर की down payment के लिए चाहिए और portfolio का बड़ा हिस्सा equity mutual funds में है। ऐसे case में market loss को सिर्फ “temporary” कहकर ignore नहीं किया जा सकता। Goal timeline के हिसाब से asset allocation review करना ज्यादा महत्वपूर्ण है।
5. SIP amount अब आपकी capacity से बाहर है
SIP amount इतना होना चाहिए कि उसे लंबे समय तक comfortably maintain किया जा सके। बहुत बड़ा SIP सिर्फ इसलिए न चलाएँ क्योंकि आपने पहले target तय कर लिया था।
Fund Loss हो रहा है तो Fund खराब है, यह कैसे पता करें?
यही सबसे important question है। किसी fund का return negative होना और fund का खराब होना एक ही चीज नहीं है। Evaluation के लिए एक structured checklist बनाएं।
Benchmark से तुलना
Relevant benchmark के मुकाबले fund की long-term performance देखें। एक छोटा period देखकर conclusion न निकालें। Short-term underperformance और persistent underperformance अलग चीजें हैं।
Category से तुलना
Large-cap, flexi-cap, small-cap, debt, hybrid जैसी अलग categories का risk और return profile अलग होता है। इसलिए अपने fund की तुलना unrelated category से करना useful नहीं है।
Risk-o-meter check करें
SEBI framework के अनुसार mutual fund schemes को risk-o-meter के जरिए risk level के साथ label किया जाता है। यह label portfolio risk को समझने के लिए एक useful starting point है।
Portfolio में क्या है?
Top holdings, sector concentration और overall diversification देखें। अगर portfolio किसी एक sector, theme या कुछ stocks पर जरूरत से ज्यादा dependent हो रहा है, तो risk profile बदल सकती है।
Fund का objective और strategy
आपने fund जिस purpose से चुना था, क्या वह strategy आज भी वैसी ही है? अगर objective और आपकी जरूरत में gap बढ़ गया है, तो review जरूरी है।
सिर्फ Return देखकर SIP बंद क्यों नहीं करनी चाहिए?
Mutual fund returns straight line में नहीं चलते। खासकर equity investing में periods of drawdown normal हो सकते हैं। अगर investor हर गिरावट पर SIP बंद करता है और recovery के बाद दोबारा शुरू करने की कोशिश करता है, तो उसे market timing का difficult task लेना पड़ता है।
AMFI भी investors को market गिरने या तेजी के समय हर बार fund performance review करने के temptation से बचने और investment horizon के अनुसार patience रखने की बात कहता है।
लेकिन “long term” शब्द का इस्तेमाल खराब fund को हमेशा hold करने के लिए नहीं किया जाना चाहिए। Long-term investing का मतलब long-term review भी है।
एक आसान 7-Point Decision Framework
जब portfolio में loss दिखे, इस order में फैसला करें:
- Market check: क्या पूरी category या market भी गिरा है?
- Fund check: आपका fund peers और benchmark के मुकाबले कैसा है?
- Goal check: पैसा कब चाहिए?
- Risk check: क्या आप current volatility सह सकते हैं?
- Cash-flow check: क्या SIP amount अभी भी affordable है?
- Portfolio check: क्या asset allocation जरूरत से ज्यादा risky हो गया है?
- Action: Continue, reduce, pause, rebalance या detailed fund review में से appropriate step चुनें।
Decision Table: आपकी स्थिति क्या कहती है?
| आपकी स्थिति | पहला कदम | SIP पर संभावित फैसला |
|---|---|---|
| Market गिरा, fund broadly ठीक | Benchmark और goal देखें | Continue पर विचार |
| Fund लगातार category से कमजोर | Detailed review | Blindly continue न करें |
| Income कम हो गई | Budget और emergency cash देखें | Reduce या pause संभव |
| Goal 1-3 साल दूर | Asset allocation review | Risk घटाने की जरूरत हो सकती है |
| Fund का risk profile unsuitable | Alternative allocation review | Rebalance या switch पर विचार |
| Temporary emotional fear | Plan पर वापस जाएँ | सिर्फ डर में SIP बंद न करें |
क्या Loss में SIP बढ़ा देनी चाहिए?
यह भी एक common mistake है। “NAV गिर गया है, इसलिए SIP double कर देता हूँ” सुनने में attractive लगता है, लेकिन हर investor के लिए सही नहीं है।
Extra investment तभी consider करें जब emergency fund मजबूत हो, high-cost debt manageable हो, goal long term हो और current asset allocation में additional equity risk लेना आपकी capacity के भीतर हो।
याद रखें, सस्ता दिखना और सुरक्षित होना एक ही बात नहीं है। Market गिरने पर valuation कम हो सकती है, लेकिन future performance guaranteed नहीं होती।
SIP बंद करने से पहले ये 5 सवाल खुद से पूछें
- अगर market आज recover न होकर अगले कुछ समय और कमजोर रहा तो क्या मैं अपनी SIP comfortably continue कर सकता हूँ?
- क्या मेरा fund अपने benchmark और category की तुलना में reasonable performance दे रहा है?
- क्या मेरा original goal और time horizon अभी भी वही है?
- क्या मेरा emergency fund और insurance coverage पर्याप्त है?
- क्या मैं SIP market timing के लिए रोक रहा हूँ या कोई genuine financial reason है?
अगर पांचवें सवाल का जवाब “सिर्फ डर” है, तो pause करने से पहले दोबारा सोचें। अगर जवाब “income या goal में वास्तविक बदलाव” है, तो SIP amount की review करना ज्यादा meaningful है।
क्या SIP बंद करने से पहले Existing Units भी बेच दें?
यह जरूरी नहीं है। SIP बंद करना future instalments रोकने का decision है, जबकि existing units बेचना एक अलग transaction है। Existing investment को redeem करने पर capital gain या loss और applicable tax rules सामने आ सकते हैं। कुछ schemes में exit load भी हो सकता है। इसलिए सिर्फ SIP बंद करने की वजह से existing portfolio automatically redeem नहीं करना चाहिए।
Tax और redemption की basic समझ के लिए SIP, Switch, STP और Redemption पर Tax 2026 वाली detailed guide पढ़ सकते हैं।
Review कितनी बार करना चाहिए?
हर दिन NAV देखने से decision बेहतर नहीं होता। Daily movement noise बढ़ा सकता है और emotional reactions को trigger कर सकता है। Review का frequency आपके fund type, goal और portfolio complexity पर depend करता है।
अधिक महत्वपूर्ण यह है कि review structured हो। Goal, asset allocation, fund objective, performance consistency, portfolio risk और cash flow को एक साथ देखें।
अपनी SIP strategy और duration समझने के लिए SIP में कितने साल तक Invest करना चाहिए? और fund selection framework के लिए 2026 में Best SIP चुनने के 7 Rules भी पढ़ें।
Practical Example: ₹10,000 SIP में Loss
मान लीजिए एक investor हर महीने ₹10,000 की SIP कर रहा है और कुछ समय बाद portfolio value invested amount से कम दिखाई देने लगती है। अब तीन possibilities हैं:
| Scenario | क्या हो रहा है? | क्या review करें? |
|---|---|---|
| A | Market और category दोनों नीचे हैं | Goal horizon, risk capacity, allocation |
| B | Category ठीक है लेकिन fund लगातार पीछे है | Benchmark, portfolio, consistency, fund process |
| C | Investor की income भी गिर गई है | Emergency fund, cash flow, SIP affordability |
Scenario A में केवल negative portfolio देखकर panic करना जरूरी नहीं। Scenario B में detailed fund review जरूरी है। Scenario C में personal finance priorities बदल सकती हैं। यही वजह है कि “Loss है या नहीं?” से आगे जाकर “Loss क्यों है?” पूछना ज्यादा उपयोगी है।
Mutual Fund में Loss होने पर 5 Common Mistakes
- हर गिरावट में SIP बंद करना: इससे investment discipline टूट सकता है।
- Recovery का exact bottom पकड़ने की कोशिश: market timing reliably करना कठिन है।
- बिना review के खराब fund में बने रहना: सिर्फ इसलिए hold न करें क्योंकि SIP कई साल से चल रही है।
- Loss देखकर पूरा portfolio बेच देना: tax, goal और future recovery को ignore किया जा सकता है।
- Emergency fund खाली करके SIP बढ़ाना: market opportunity के नाम पर liquidity risk न बढ़ाएँ।
एक Simple Rule याद रखें
Market loss = तुरंत SIP बंद नहीं।
Fund problem = review जरूरी।
Cash-flow problem = SIP reduce/pause संभव।
Goal पास = risk और asset allocation review जरूरी।
यही distinction आपको emotional decision से बचाने में मदद कर सकती है।
किसके लिए यह Approach Useful है?
| Investor | Useful क्यों? |
|---|---|
| Beginners | Negative return देखकर panic decisions कम करने में मदद |
| Long-term SIP investors | Market volatility को goal से जोड़कर देखने का framework |
| Equity fund investors | Market loss और fund-specific problem अलग करने में मदद |
| Working professionals | Cash flow बदलने पर SIP affordability check |
Limitations: यह Rule हर Fund पर लागू नहीं होगा
यह article किसी particular mutual fund को continue, switch या redeem करने की recommendation नहीं देता। SIP की suitability investor के goal, time horizon, risk tolerance, liquidity needs और scheme characteristics पर depend करती है।
इसके अलावा, past performance future returns की guarantee नहीं है। Mutual fund schemes में market risk होता है और investment value ऊपर-नीचे हो सकती है। AMFI की investor guidance भी market-linked investments में loss की संभावना और risk understanding पर जोर देती है।
Final Verdict: SIP बंद करें या जारी रखें?
अगर Mutual Fund में Loss सिर्फ temporary market fall की वजह से है, आपका goal long term है, cash flow stable है और fund आपकी risk profile तथा investment objective से match करता है, तो केवल loss देखकर SIP बंद करना जरूरी नहीं है।
लेकिन अगर fund लगातार benchmark या category से कमजोर है, strategy बदल चुकी है, risk आपके लिए unsuitable हो गया है, goal पास आ गया है या आपकी financial situation बिगड़ गई है, तो SIP को blindly जारी रखना भी सही नहीं है। ऐसे में reduce, pause, rebalance या fund review जैसे options पर विचार किया जा सकता है।
सबसे important बात है “Loss कितना है?” से पहले “Loss क्यों है?” पूछना। यही सवाल आपको panic-based investing से goal-based investing की तरफ ले जाता है।
FAQs
क्या Mutual Fund में Loss होने पर SIP तुरंत बंद कर देनी चाहिए?
नहीं। पहले देखें कि loss broad market correction की वजह से है या fund की specific कमजोरी है। साथ में goal, time horizon और risk capacity check करें।
क्या market गिरने पर SIP जारी रखने से फायदा हो सकता है?
Fixed SIP amount से lower NAV पर अधिक units खरीदी जा सकती हैं। लेकिन rupee cost averaging profit की guarantee नहीं देता और declining market में loss से protection भी नहीं देता।
क्या लगातार negative return वाला fund बदल देना चाहिए?
सिर्फ negative return देखकर नहीं। Benchmark, category, portfolio quality, fund objective, risk level और long-term consistency को साथ में review करना चाहिए।
क्या SIP बंद करने पर पहले से invest किया हुआ पैसा भी निकालना पड़ता है?
नहीं। SIP रोकना future instalments से संबंधित decision है। Existing units को hold या redeem करने का फैसला अलग होता है। Redemption पर applicable tax और exit load की जांच करें।
क्या loss के समय SIP double करनी चाहिए?
हर investor के लिए नहीं। Extra investment तभी consider करें जब emergency fund, cash flow, liabilities, goal horizon और risk capacity support करते हों।
Mutual Fund को कितनी बार review करना चाहिए?
हर market move पर review करना जरूरी नहीं। Structured review करें और जरूरत पड़ने पर professional advice लें, खासकर जब goal, income या risk profile में बड़ा बदलाव हो।
Useful Official Resources
- AMFI: SIP और Rupee Cost Averaging
- SEBI Investor: Investment और Mutual Fund Education
- AMFI: Mutual Fund Risk Factors
और पढ़ें: SIP क्या है? Beginners के लिए आसान Guide | Emergency Fund के 7 Rules | ₹10 लाख मिलने पर Lump Sum या SIP?
Author: Dinesh Rewale
Dinesh Rewale personal finance, investing, business और practical money topics पर reader-focused content लिखते हैं। उनका उद्देश्य complex financial topics को simple और actionable language में समझाना है।
Facebook: Dinesh Rewale
Disclaimer: यह article केवल educational और informational purpose के लिए है। यह personalized investment, tax या financial advice नहीं है। Mutual fund investments market risks के अधीन होते हैं और returns की कोई guarantee नहीं होती। किसी भी investment decision से पहले scheme documents, Riskometer, applicable costs, tax rules और अपनी financial situation को ध्यान में रखें। जरूरत होने पर SEBI-registered investment adviser से personalized सलाह लें।