₹10 लाख मिलने पर Lump Sum करें या SIP? पूरा Decision Plan
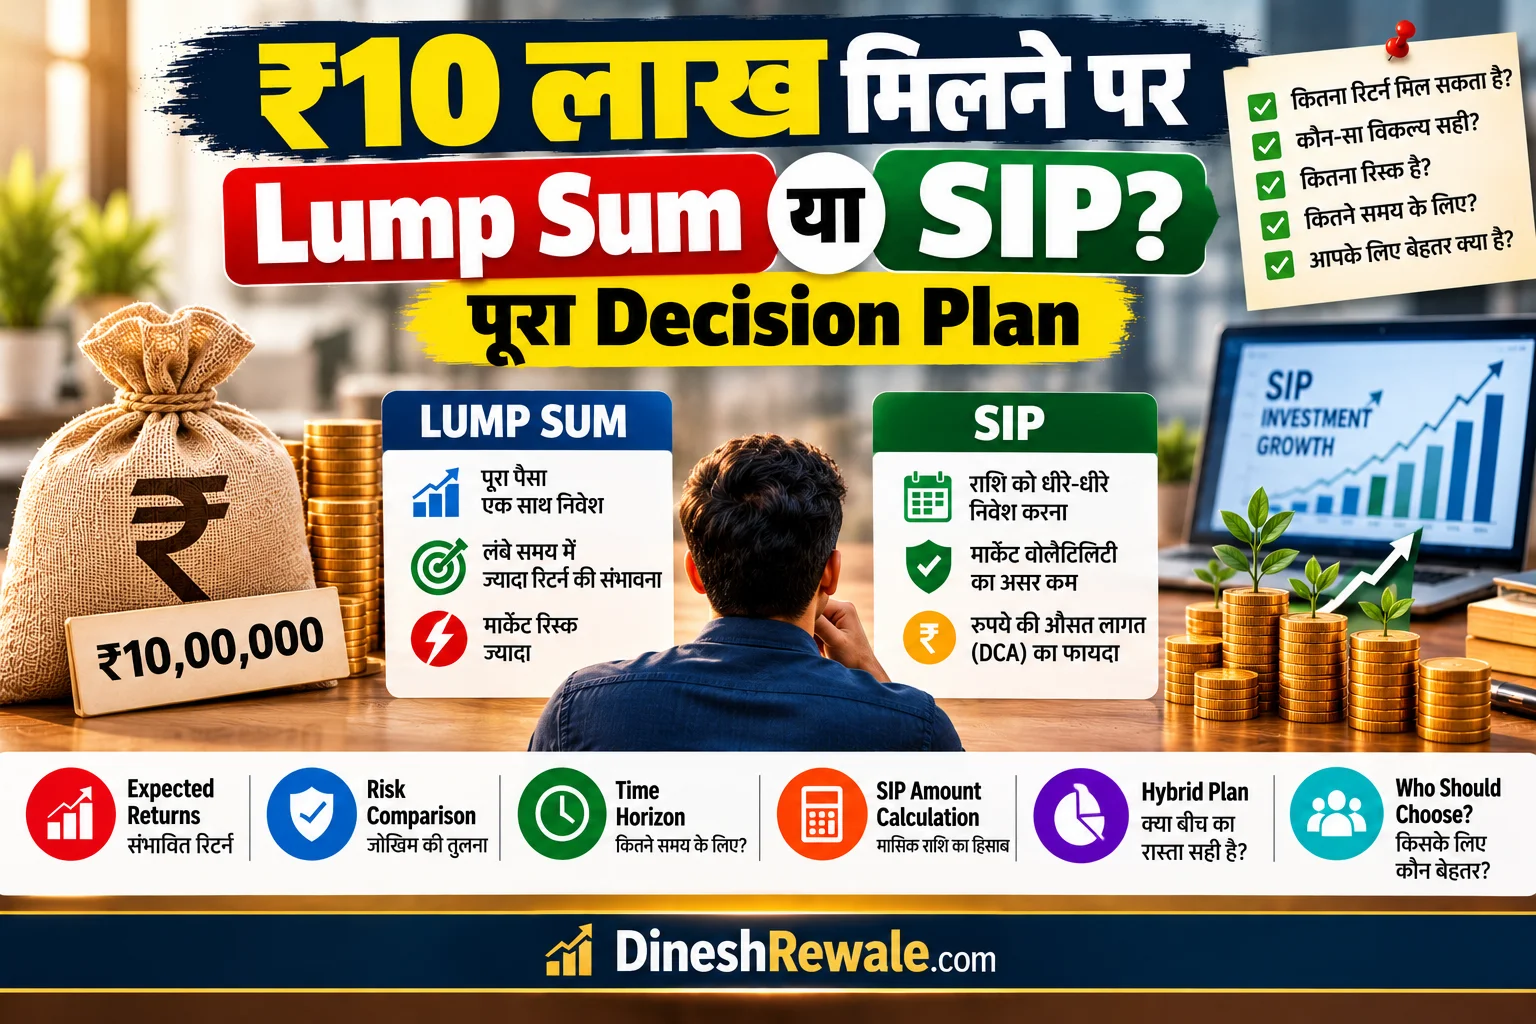
₹10 लाख अचानक मिल जाएं तो सबसे बड़ा सवाल यह नहीं है कि इसे कहाँ निवेश करें. असली सवाल है कि पूरा पैसा एक साथ Lump Sum लगाएं, SIP की तरह धीरे-धीरे invest करें या दोनों का combination अपनाएं?
इस decision का सही जवाब market की direction से ज्यादा आपके time horizon, risk appetite, emergency fund, debt और goal पर depend करता है. SIP का मतलब भी कोई अलग investment product नहीं है. AMFI के अनुसार SIP mutual fund में fixed amount को नियमित अंतराल पर invest करने की methodology है.
Quick Takeaway
अगर आपके पास आज ₹10 लाख हैं और आपका long-term goal साफ है, तो सिर्फ market timing के डर से कई साल पैसा cash में रखना भी सही नहीं है. दूसरी तरफ, पूरा ₹10 लाख एक volatile asset में एक ही दिन डालना हर investor के लिए comfortable नहीं होता. इसलिए practical approach अक्सर यह होती है: Emergency fund अलग रखें → high-cost debt clear करें → goal तय करें → फिर Lump Sum, phased deployment या hybrid strategy चुनें.
₹10 लाख मिलने पर पहला फैसला Investment नहीं, Financial Readiness है
अचानक मिलने वाला ₹10 लाख bonus, inheritance, property sale proceeds, maturity amount या business profit हो सकता है. लेकिन निवेश करने से पहले यह देखें कि क्या यह पूरी राशि वास्तव में invest करने के लिए available है.
सबसे पहले तीन checks करें:
- Emergency Fund: कम से कम जरूरी household expenses का appropriate cash reserve अलग है या नहीं.
- High-cost debt: credit card या बहुत महंगे loan का outstanding balance है तो उसे ignore करके aggressive investment करना सही नहीं हो सकता.
- Near-term goal: अगले 1–5 साल में घर, education, business या कोई बड़ा खर्च है तो उस हिस्से को equity risk में डालना जरूरी नहीं.
आप emergency fund की practical sizing Emergency Fund: 3, 6 या 9 महीने का कितना रखें? और emergency money कहाँ रखना चाहिए, यह Savings, FD और Liquid options comparison में समझ सकते हैं.
Lump Sum और SIP में basic difference क्या है?
Lump Sum में ₹10 लाख की पूरी रकम एक साथ invest की जाती है. Market ऊपर गया तो पूरा capital पहले दिन से participate करता है; market नीचे गया तो पूरा invested amount शुरुआत में ही market volatility face करता है.
SIP में रकम को periodic instalments में deploy किया जाता है. अगर ₹10 लाख को 12 महीनों में बाँटें, तो monthly investment करीब ₹83,333 होगा. इससे entry price अलग-अलग market levels पर spread हो सकती है, लेकिन पैसा कुछ समय cash/low-risk parking में भी रह सकता है और market growth miss हो सकती है.
SEBI investor education material lump-sum investment को one-time investment और SIP को staggered investment के रूप में describe करता है. SEBI यह भी जोर देता है कि investment goal और risk appetite को ध्यान में रखकर risk-return profile समझना चाहिए.
| Factor | Lump Sum | ₹10L को 12-Month SIP |
|---|---|---|
| Entry timing | एक समय पर | 12 महीनों में spread |
| Market timing risk | शुरुआत में ज्यादा | कम concentration |
| Money market में waiting | नहीं | कुछ capital invested नहीं रहता |
| Long-term upside participation | तुरंत शुरू | धीरे-धीरे शुरू |
| Investor psychology | Volatility uncomfortable हो सकती है | Gradual entry psychologically आसान लग सकती है |
| Best use case | Long horizon + high confidence | Timing anxiety + phased deployment preference |
₹10 लाख Lump Sum vs SIP: Calculation क्या कहती है?
Decision को समझने के लिए एक simple mathematical illustration लेते हैं. मान लें:
- कुल investment: ₹10 लाख
- Lump Sum: पूरी राशि शुरुआत में invest
- Phased SIP: ₹83,333 प्रति माह, 12 months तक
- Illustration horizon: 3, 5, 10 और 15 साल
- Return assumptions: 8%, 10% और 12% annualized
यह guaranteed return नहीं है. यह सिर्फ यह समझाने के लिए है कि same ₹10 लाख में time in market और staggered deployment से mathematical outcome कैसे बदल सकता है.
5 साल का illustration
| Assumed annual return | Lump Sum value | 12-month phased investment value | Difference |
|---|---|---|---|
| 8% | ₹14.69L | ₹14.10L | ₹0.60L |
| 10% | ₹16.11L | ₹15.30L | ₹0.80L |
| 12% | ₹17.62L | ₹16.58L | ₹1.04L |
यह illustration दिखाती है कि अगर market assumption लगातार positive रहे, तो earlier deployment का mathematical advantage हो सकता है क्योंकि ज्यादा पैसा ज्यादा समय तक invested रहता है.
10 साल और 15 साल में क्या होता है?
| Horizon | Return assumption | Lump Sum | 12-month phased |
|---|---|---|---|
| 10 years | 8% | ₹21.59L | ₹20.71L |
| 10 years | 10% | ₹25.94L | ₹24.64L |
| 10 years | 12% | ₹31.06L | ₹29.22L |
| 15 years | 8% | ₹31.72L | ₹30.43L |
| 15 years | 10% | ₹41.77L | ₹39.69L |
| 15 years | 12% | ₹54.74L | ₹51.50L |
Important: ये figures constant-return mathematical illustrations हैं. Real markets linear नहीं होते. अगर investment के शुरुआती महीनों में sharp correction आता है, phased investing का relative outcome अलग हो सकता है. इसलिए table को “Lump Sum हमेशा बेहतर” या “SIP हमेशा बेहतर” का rule न मानें.
Lump Sum कब बेहतर हो सकता है?
Lump Sum पर विचार तब करना practical हो सकता है जब आपकी financial foundation मजबूत हो और पैसा genuinely long-term के लिए available हो.
1. आपका horizon 7–10 साल या उससे ज्यादा है
Long-term horizon होने पर temporary market volatility को absorb करने का समय मिलता है. SEBI भी investment को time horizon और risk tolerance से match करने पर जोर देता है.
2. आप short-term fall mentally handle कर सकते हैं
₹10 लाख invest करने के अगले महीने portfolio ₹9 लाख या उससे नीचे दिख जाए तो क्या आप panic नहीं करेंगे? अगर जवाब हाँ है, तो lump-sum strategy psychologically easier हो सकती है.
3. Goal distant है
Retirement, long-term wealth creation या child education जैसा distant goal हो तो immediate market fluctuations का impact near-term goal की तुलना में अलग होता है.
SIP या phased investment कब बेहतर हो सकता है?
1. Market timing का डर बहुत ज्यादा है
अगर पूरा ₹10 लाख एक ही दिन invest करने का thought आपको लगातार बेचैन करता है, तो planned phasing behavioural mistake से बचाने में मदद कर सकती है.
2. आप gradual entry चाहते हैं
₹10 लाख को 6 या 12 instalments में divide किया जा सकता है. उदाहरण के लिए 6-month plan में करीब ₹1.67 लाख प्रति माह और 12-month plan में लगभग ₹83,333 प्रति माह deploy होगा.
3. आप risk को शुरुआत में spread करना चाहते हैं
Phased investing entry point risk को spread कर सकता है. लेकिन यह market risk खत्म नहीं करता. यह सिर्फ deployment timing को बदलता है.
एक बेहतर option: Hybrid Investment Plan
कई investors के लिए “100% lump sum vs 100% SIP” binary choice जरूरी नहीं है. आप एक hybrid strategy अपना सकते हैं.
उदाहरण:
| ₹10 लाख allocation | Example | Purpose |
|---|---|---|
| 40% immediately | ₹4 लाख | Market exposure जल्दी शुरू |
| 60% over 6 months | ₹1 लाख/month | Entry spread |
या 50% अभी और 50% अगले 6–12 महीनों में deploy किया जा सकता है. यह सिर्फ example है, universal recommendation नहीं. सही ratio आपके risk capacity और goal पर depend करेगा.
₹10 लाख को कहाँ invest करें?
यहाँ “Lump Sum vs SIP” के बाद अगला important question आता है: किस asset में?
अगर money long-term goal के लिए है, तो diversified equity mutual funds एक possible growth bucket हो सकते हैं. अगर goal near-term है, तो capital stability और liquidity को ज्यादा importance मिल सकती है. अगर portfolio already equity-heavy है, तो पूरा windfall फिर से equity में डालना concentration risk बढ़ा सकता है.
SEBI के अनुसार mutual fund investors को scheme का objective, risk और Riskometer समझना चाहिए.
Simple portfolio approach समझने के लिए ₹1 लाख Investment Portfolio: 3 Simple Models और ज्यादा रकम के diversified approach के लिए ₹10 लाख कहाँ Invest करें? 5 Practical Options पढ़ सकते हैं.
Tax के नजरिए से Lump Sum vs SIP
एक common misconception है कि SIP automatically tax-efficient और Lump Sum tax-inefficient होता है. ऐसा नहीं है.
Tax मुख्य रूप से fund type, purchase date, holding period और redemption पर depend करता है. SIP में अलग-अलग instalments की अलग purchase dates होती हैं, इसलिए redemption के समय अलग lots की holding periods अलग हो सकती हैं.
Equity-oriented mutual funds के eligible transfers पर current framework में 12 महीने तक की holding के लिए 20% STCG और 1 साल से अधिक holding वाले eligible LTCG में ₹1.25 लाख annual threshold के ऊपर 12.5% rate लागू हो सकता है, subject to applicable conditions.
इसलिए अगर आपका पूरा ₹10 लाख एक ही दिन invest हुआ है, तो tax lots comparatively simple हो सकते हैं. अगर ₹10 लाख 12 महीनों में deploy किया है, तो future redemption में multiple acquisition dates होंगी.
Detailed tax treatment समझने के लिए SIP में Switch, STP और Redemption पर Tax कैसे लगता है? जरूर पढ़ें.
क्या ₹10 लाख मिलने पर पहले FD में रखें?
अगर आप phased deployment करना चाहते हैं, तो पैसा temporary parking में रखना पड़ सकता है. यह decision अपने आप में return, tax और liquidity trade-off लाता है.
कुछ investors short-term parking के लिए savings account, short-term FD या suitable low-volatility products देखते हैं. लेकिन parking vehicle चुनते समय सिर्फ headline rate न देखें. Tax, premature withdrawal terms और liquidity भी देखें.
FD taxation और safety के practical points के लिए 8.5% FD Interest: पैसा लगाने से पहले 7 जरूरी बातें देखें.
₹10 लाख मिलने पर 7-Step Decision Plan
- Step 1: पैसा कहाँ से आया? Bonus, inheritance, property proceeds और business money की liquidity needs अलग हो सकती हैं.
- Step 2: Emergency fund अलग करें. Investment capital को emergency money से mix न करें.
- Step 3: High-interest debt देखें. महंगे debt को ignore करके सिर्फ expected return के पीछे न भागें.
- Step 4: Goal और time horizon लिखें. 2 साल, 5 साल और 15 साल के goal का portfolio एक जैसा नहीं होना चाहिए.
- Step 5: Risk capacity तय करें. SEBI भी risk appetite के अनुसार investment product चुनने पर जोर देता है.
- Step 6: Deployment method चुनें. Lump Sum, 6-month phasing, 12-month phasing या hybrid.
- Step 7: Review rule बनाएं. रोज portfolio देखकर strategy न बदलें. Goal, allocation और risk के हिसाब से periodic review करें.
Simple Decision Tree
क्या ₹10 लाख की जरूरत अगले 1–3 साल में है?
हाँ → पूरा amount equity में डालना जरूरी नहीं; goal-specific low-volatility allocation पर focus करें.
नहीं, पैसा 7–10+ साल के लिए है?
हाँ → long-term diversified portfolio पर focus करें. अगर volatility comfortable है तो lump sum consider किया जा सकता है.
Market timing का डर है?
हाँ → 6–12 महीने की planned phased deployment या hybrid approach अपनाई जा सकती है.
Emergency fund नहीं है?
पहले financial buffer बनाएं, फिर investable surplus तय करें.
किन गलतियों से बचें?
- पूरा ₹10 लाख सिर्फ पिछले 1 साल के best-performing fund को देखकर invest करना.
- “Market अभी बहुत महंगा है” कहकर वर्षों तक cash में पड़े रहना.
- SIP को guaranteed return समझना.
- Near-term goal का पैसा aggressive equity में डालना.
- Tax और exit load को transaction के बाद देखना.
- एक बड़ी रकम मिलने के बाद portfolio को बहुत सारे funds में फैला देना.
- Market गिरते ही plan बदल देना.
एक Practical Example
मान लें Rahul को ₹10 लाख मिले. उसके पास 9 महीने का emergency fund है, कोई high-cost debt नहीं है और उसे अगले 12 साल में retirement corpus बढ़ाना है. उसे market volatility moderate level तक comfortable लगती है.
ऐसे case में वह पूरा ₹10 लाख एक diversified long-term portfolio में lump sum कर सकता है, या behavioural comfort के लिए 50% immediately और बाकी 50% को 6–12 महीनों में deploy कर सकता है. दूसरी strategy का फायदा timing anxiety कम करना हो सकता है; नुकसान यह कि delayed amount उतने समय तक market growth में fully invested नहीं रहेगा.
अब एक दूसरा example लें. Priya को ₹10 लाख मिले हैं, लेकिन 3 साल बाद घर की down payment देनी है. यहाँ वही lump-sum equity strategy practical नहीं मानी जाएगी, क्योंकि goal timeline short है और market fall के दौरान capital requirement सामने आ सकती है.
FAQ
₹10 लाख मिलने पर Lump Sum बेहतर है या SIP?
कोई universal answer नहीं है. Long-term horizon और high risk capacity होने पर lump sum practical हो सकता है. Timing risk से discomfort होने पर phased investing या hybrid approach useful हो सकती है.
क्या ₹10 लाख को 12 महीने की SIP में लगाना सही है?
यह investment timing को spread करने का एक तरीका है. ₹10 लाख को 12 महीने में बाँटने पर लगभग ₹83,333 monthly deployment बनता है. इससे entry risk spread हो सकता है, लेकिन delayed money market में invested नहीं रहेगा.
क्या Lump Sum में return हमेशा ज्यादा मिलता है?
नहीं. Mathematical constant-positive-return illustration में earlier investment को time-in-market advantage मिलता है, लेकिन actual market path unpredictable है. शुरुआती sharp fall की स्थिति में experience अलग हो सकता है.
₹10 लाख को 6 महीने में कैसे invest करें?
अगर ₹10 लाख को 6 equal instalments में divide करें तो लगभग ₹1.67 लाख प्रति माह deploy किया जा सकता है. इसे अपने selected investment plan और risk profile के साथ align करें.
क्या SIP market crash से बचाती है?
नहीं. SIP market losses को खत्म नहीं करती. इसका फायदा यह है कि contributions अलग-अलग market levels पर होती हैं, जिससे single-date entry risk कम हो सकता है.
क्या ₹10 लाख मिलने पर पूरा पैसा एक mutual fund में डालना चाहिए?
सिर्फ fund की past performance देखकर ऐसा नहीं करना चाहिए. Goal, asset allocation, scheme risk और portfolio concentration देखना जरूरी है.
निष्कर्ष
₹10 लाख मिलने पर सही decision “Lump Sum या SIP?” से ज्यादा बड़ा है. पहले यह तय करें कि कितना पैसा वास्तव में investable है, फिर goal, time horizon और risk appetite के हिसाब से deployment method चुनें.
Long-term investor के लिए Lump Sum का biggest advantage time in market है. Phased SIP-style deployment का biggest advantage entry timing को spread करना और behavioural comfort हो सकता है. Hybrid approach इन दोनों के बीच practical middle path दे सकती है.
सबसे जरूरी बात यह है कि investment method को market prediction का substitute न बनाएं. अगर आपका goal 10–15 साल दूर है, तो एक disciplined plan अक्सर उस सवाल से ज्यादा महत्वपूर्ण होता है कि आज market कल ऊपर जाएगा या नीचे.
Useful official resources
AMFI: SIP क्या है और mutual fund investing basics: AMFI Investor Information
SEBI Investor: Mutual fund investing और risk guidance: SEBI Investor
SEBI Investor: Risk management और time horizon guidance: SEBI Risk Management
लेखक: Dinesh Rewale
Dinesh Rewale personal finance, investment, retirement planning, tax और money management जैसे विषयों पर सरल भाषा में practical और reader-focused जानकारी लिखते हैं.
Disclaimer: यह लेख केवल सामान्य educational information के लिए है और इसे व्यक्तिगत financial या investment advice न माना जाए. Return calculations illustrative हैं, guaranteed नहीं. Mutual fund investments market-linked हैं और principal पर भी risk हो सकता है. Tax rules, fund classification, charges और regulations समय के साथ बदल सकते हैं. Investment decision से पहले अपने goals, risk profile, liquidity needs, tax position और scheme documents की समीक्षा करें. जरूरत होने पर SEBI-registered investment adviser से सलाह लें.