₹25 लाख Lump Sum या 12-Month STP? पूरा Comparison
₹25 लाख एक साथ Invest करें या 12 महीने में STP के जरिए धीरे-धीरे? इसका कोई एक universal answer नहीं है। अगर पैसा पहले से आपके पास उपलब्ध है और long-term goal के लिए equity-oriented mutual fund में लगाना है, तो lump sum जल्दी market exposure देता है। दूसरी तरफ, 12-month STP entry को spread करके शुरुआती market-timing risk को कम कर सकता है, लेकिन इस दौरान कुछ पैसा source fund में कम expected-return वाले asset में रह सकता है।
इसलिए decision “कौन-सा तरीका हमेशा ज्यादा return देगा?” से नहीं, बल्कि market volatility सहने की क्षमता, investment horizon, liquidity, risk profile और आपके comfort level से होना चाहिए। STP खुद कोई अलग guaranteed-return product नहीं है। यह एक transfer facility है जिसमें source scheme से तय amount को periodic basis पर target scheme में move किया जाता है। SEBI के investor documents में STP को इसी प्रकार की periodic transfer facility के रूप में describe किया गया है।
पहले इन जरूरी Terms का आसान Meaning समझें
इस article में कुछ common investment terms बार-बार आएंगे। Normal reader के लिए उनका simple meaning पहले समझ लेना useful है:
- Lump Sum: जब उपलब्ध बड़ी रकम को एक साथ investment में लगाया जाता है। यहाँ example में ₹25 लाख को एक साथ invest करना Lump Sum है।
- STP (Systematic Transfer Plan): पहले से invested रकम को एक mutual fund scheme से दूसरी scheme में तय amount के साथ नियमित intervals पर transfer करने की सुविधा। यहाँ ₹25 लाख को 12 हिस्सों में target scheme में ले जाने का example है।
- Source Scheme: जिस mutual fund scheme से पैसा transfer किया जाता है।
- Target Scheme: जिस mutual fund scheme में पैसा transfer होकर जाता है।
- Market Exposure: आपके पैसे का market-linked investment में लगा होना। Equity fund में exposure बढ़ने पर market के उतार-चढ़ाव का असर भी बढ़ता है।
- Market Volatility: market prices का तेजी से ऊपर-नीचे होना। इसे आसान भाषा में market का उतार-चढ़ाव कह सकते हैं।
- Cash Drag / Opportunity Cost: जब पैसा कुछ समय तक कम-return वाले option में रहता है और इस दौरान दूसरे investment में मिलने वाली संभावित growth miss हो सकती है।
- Asset Allocation: कुल पैसा equity, debt, cash जैसे अलग-अलग asset classes में किस proportion में रखा गया है।
- Risk Capacity: financial situation को नुकसान पहुँचाए बिना कितना investment risk सहने की वास्तविक क्षमता है।
- Annualized Return: किसी investment के return को सालाना rate के रूप में दिखाने का तरीका। यह future return की guarantee नहीं है।
Quick Answer: अगर आपका goal long term है, risk capacity मजबूत है और ₹25 लाख को market exposure देने में आप comfortable हैं, तो lump sum का advantage यह है कि पूरा पैसा जल्दी invest हो जाता है। अगर market timing को लेकर discomfort बहुत ज्यादा है, तो 12-month STP entry को spread कर सकती है। लेकिन rising market में STP की वजह से कुछ capital देर से equity में जाने के कारण lump sum से कम return भी मिल सकता है।
₹25 लाख Lump Sum vs STP: सबसे पहले फर्क समझें
| Point | Lump Sum | 12-Month STP |
|---|---|---|
| Investment timing | लगभग पूरा पैसा शुरुआत में target में | समय के साथ portions में transfer |
| Market entry risk | एक entry point का impact ज्यादा | Entry कई points में spread |
| Rising market | पूरा capital जल्दी participate कर सकता है | कुछ capital बाद में invest होता है |
| Falling market | शुरुआती drawdown ज्यादा दिख सकता है | बाद के transfers lower NAV पर हो सकते हैं |
| Psychological comfort | Volatility सहनी होगी | Phased entry का comfort मिल सकता है |
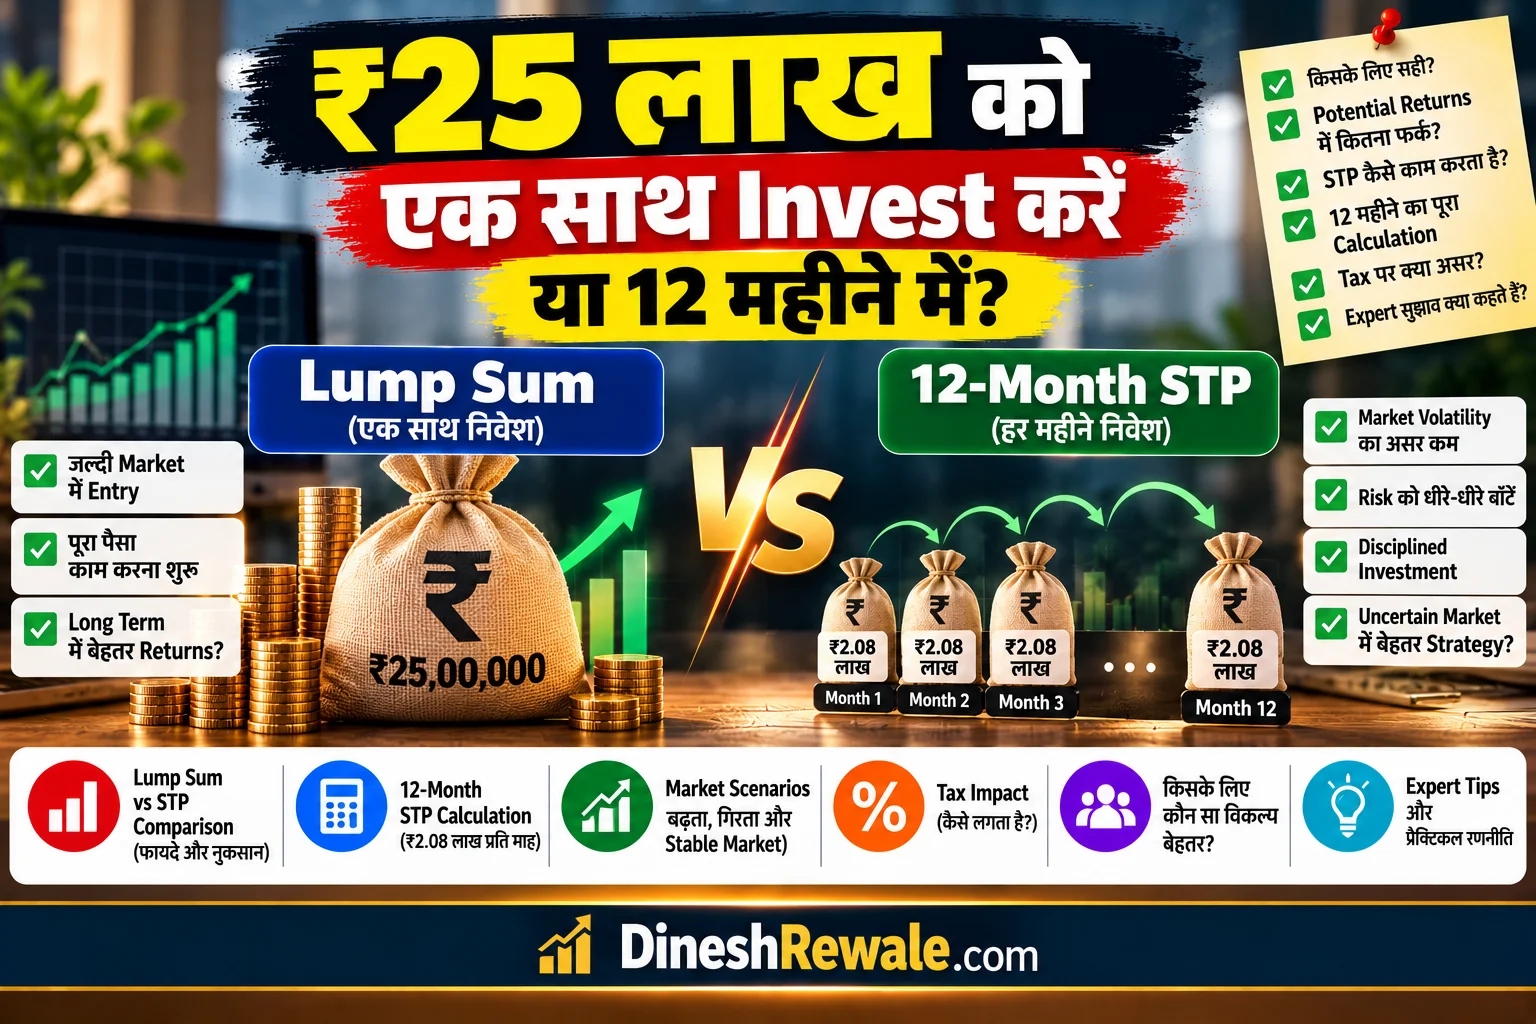
12 महीने में ₹25 लाख की STP कितनी होगी?
अगर आप ₹25 लाख को बराबर 12 monthly transfers में target scheme में भेजना चाहते हैं, तो simple starting calculation होगी:
₹25,00,000 ÷ 12 = लगभग ₹2,08,333 प्रति माह
Practical implementation में exact amount और minimum transfer rules AMC तथा scheme के अनुसार अलग हो सकते हैं। इसलिए final STP instruction सेट करने से पहले संबंधित scheme documents और AMC terms check करें। SEBI के scheme documents में STP के लिए frequency, minimum amount और installment conditions fund-specific हो सकती हैं।
| STP Period | Approx. Monthly Transfer | Total Planned Transfer |
|---|---|---|
| 12 months | ₹2,08,333 approx. | ₹25 लाख |
यह calculation सिर्फ equal transfer structure समझाने के लिए है। STP source scheme से transfer होकर target scheme में investment बनाता है। इसलिए source और target scheme का selection भी उतना ही important है जितना STP duration।
STP वास्तव में कैसे काम करता है?
मान लीजिए आपके पास ₹25 लाख अभी cash में हैं और आप इस amount को तुरंत equity mutual fund में डालने के बजाय पहले किसी suitable source scheme में रखते हैं। फिर standing instruction के जरिए हर महीने तय amount target scheme में transfer किया जाता है।
यहाँ एक important distinction है: STP market risk खत्म नहीं करता। यह सिर्फ entry को spread करता है। Target scheme equity-oriented है तो transfer होने के साथ उस हिस्से पर equity-market volatility लागू हो सकती है। Source scheme में पड़ा बाकी पैसा भी अपने asset class के risk के साथ रहेगा।
Lump Sum कब बेहतर दिख सकता है?
अगर market investment के बाद broadly ऊपर जाता है और आपने पूरा ₹25 लाख शुरुआत में invest किया है, तो lump sum को advantage मिल सकता है क्योंकि पूरा capital पहले दिन से participate कर रहा होता है। STP में वही capital धीरे-धीरे target में जाता है।
यही वजह है कि STP को “higher return strategy” समझना सही नहीं है। इसका primary benefit market entry को spread करना और investor के timing discomfort को manage करना हो सकता है।
अगर आपके पास 10-15 साल का horizon है और temporary volatility आपको psychologically disturb नहीं करती, तो lump sum की simplicity भी attractive हो सकती है। लेकिन यह तभी practical है जब आपका emergency reserve और near-term cash needs अलग से covered हों।
STP कब ज्यादा comfortable option हो सकता है?
अगर ₹25 लाख का पूरा amount एक ही दिन equity market में डालना आपको uncomfortable करता है, और hypothetical 10-20% temporary decline आपको panic selling की तरफ ले जा सकता है, तो phased entry behavioural perspective से useful हो सकती है।
उदाहरण के लिए, ₹25 लाख एक साथ invest करने के कुछ समय बाद market sharply गिरा और portfolio value लगभग ₹20-22 लाख के आसपास दिखने लगी। ऐसे scenario में investor का original long-term plan टूट सकता है। STP initial exposure कम रखकर इस psychological shock को कुछ हद तक spread कर सकती है।
लेकिन ध्यान रखें, STP loss से बचने का तरीका नहीं है। अगर market लगातार गिरता रहा तो बाद के transfers भी loss में जा सकते हैं।
12-Month STP का सबसे बड़ा hidden cost: Cash Drag
STP की सबसे important trade-off यह है कि जो पैसा अभी target equity fund में नहीं गया, वह source scheme में रह रहा है। अगर source scheme का expected return target equity allocation से कम है और market लगातार ऊपर जाता है, तो इस uninvested portion की वजह से overall opportunity cost हो सकती है।
इसे आसान language में cash drag या opportunity cost समझ सकते हैं। यह कोई अलग fee नहीं है, बल्कि delayed market participation का effect है।
Illustrative Calculation: Lump Sum vs 12-Month STP
एक simplified illustration लेते हैं। मान लीजिए:
- Initial capital = ₹25 लाख
- Lump sum case में पूरा amount शुरुआत में target asset में जाता है
- STP case में लगभग ₹2.08 लाख प्रति माह transfer होता है
- Illustration के लिए target asset पर 10% annualized return assumption लिया गया है
- Source asset पर 6% annualized return assumption लिया गया है
इन assumptions का मतलब यह नहीं कि future में 10% या 6% return मिलेगा। यह सिर्फ timing difference को समझाने के लिए mathematical illustration है।
| Illustrative Approach | Assumption | Direction of Outcome |
|---|---|---|
| ₹25 लाख Lump Sum | पूरा capital शुरुआत में target में, 10% illustration | Rising market में generally higher participation |
| 12-Month STP | Monthly transfer, source 6%, target 10% illustration | Entry spread, but delayed equity participation |
इस तरह की illustration का key lesson exact rupee result नहीं है। Lesson यह है कि STP का benefit timing risk को spread करना है, जबकि cost यह हो सकती है कि rising market में पूरा ₹25 लाख शुरुआत से participate नहीं करता।
अगर Market गिर गया तो कौन-सा तरीका बेहतर?
एक falling market STP के favour में जा सकता है अगर बाद के installments lower NAV पर target fund खरीदते हैं। वहीं lump sum investor की पूरी initial position पहले ही market में होती है, इसलिए शुरुआती drawdown ज्यादा दिखाई दे सकता है।
लेकिन यह भी guaranteed outcome नहीं है। Market पहले 15% गिरकर फिर जल्दी recover कर सकता है, या पहले 10% बढ़कर बाद में 20% गिर सकता है। Sequence of returns matters. इसलिए किसी एक hypothetical path से universal conclusion निकालना सही नहीं है।
अगर Market लगातार ऊपर चला गया तो?
यह scenario lump sum के लिए relatively favourable हो सकता है। पूरा ₹25 लाख पहले से invested होने के कारण rising prices पर पूरा capital participate करता है। STP में शुरुआत में कम amount target scheme में होने के कारण कुछ gains miss हो सकते हैं।
यही वजह है कि STP को market-beating strategy की तरह नहीं देखना चाहिए। यह primarily implementation और behaviour management tool है।
₹25 लाख को STP में डालने से पहले 7 Checks
- Goal: पैसा किस purpose के लिए है?
- Time Horizon: क्या goal 10+ साल दूर है या 2-3 साल में पैसा चाहिए?
- Emergency Fund: क्या separate liquid reserve मौजूद है?
- Asset Allocation: क्या पूरा ₹25 लाख equity में जाना आपके overall portfolio के हिसाब से उचित है?
- Source Scheme: STP के दौरान पैसा कहाँ parked रहेगा?
- Target Scheme: Target fund का risk, category और objective आपके goal से match करता है?
- Behaviour: क्या आप lump sum volatility देखकर plan बदल देंगे?
क्या 12 महीने ही सबसे अच्छा STP period है?
नहीं। 12 महीने सिर्फ एक implementation choice है। कुछ investors shorter period prefer कर सकते हैं ताकि money जल्दी market में जाए। कुछ investors longer phasing से ज्यादा psychological comfort पा सकते हैं। लेकिन period बढ़ाने पर delayed market participation भी बढ़ता है।
| STP Period | Approx. Monthly Transfer | General Trade-off |
|---|---|---|
| 6 months | ~₹4.17 लाख | Faster market exposure, less phasing |
| 12 months | ~₹2.08 लाख | Balanced phasing and delayed exposure |
| 18 months | ~₹1.39 लाख | More gradual entry, greater cash drag possibility |
Minimum transfer amount, frequency और allowed period AMC/scheme के अनुसार बदल सकते हैं, इसलिए exact STP instruction scheme-specific documents से verify करें।
Lump Sum vs STP: किस Investor के लिए क्या?
| Investor Situation | Potentially More Comfortable | Why |
|---|---|---|
| Long-term goal + high risk capacity | Lump Sum | Full capital gets market exposure early |
| High volatility anxiety | STP | Entry gets spread over time |
| Market timing के बारे में discomfort | STP | Single entry point का dependence कम |
| Very near-term goal | Goal-specific low-risk planning | Equity deployment से पहले liquidity need देखें |
₹25 लाख के पैसे को पहले Emergency Fund के साथ क्यों देखें?
₹25 लाख सुनने में बड़ा amount है, लेकिन पूरा amount investment के लिए available है या नहीं यह अलग question है। अगर उसी money pool से emergency reserve, near-term goal, home down payment या debt repayment भी करनी है, तो पूरे ₹25 लाख को equity में deploy करने का फैसला नहीं किया जा सकता।
Investment decision से पहले अलग से liquidity bucket बनाना useful है। Emergency fund planning के लिए Emergency Fund: 3, 6 या 9 महीने का कितना रखें? देखें।
क्या STP और SIP एक ही हैं?
नहीं। SIP में fresh money आमतौर पर bank account या other eligible source से periodic basis पर mutual fund में invest किया जाता है। STP में पहले से invested amount को एक mutual fund scheme से दूसरी scheme में periodic basis पर transfer किया जाता है। SEBI documents STP को source और target scheme के बीच periodic transfer facility के रूप में describe करते हैं।
इसलिए ₹25 लाख की existing cash amount को equity fund में phased तरीके से ले जाने का use-case और monthly salary से SIP शुरू करने का use-case अलग है।
STP पर Tax का क्या असर हो सकता है?
यह point बहुत important है। STP को tax-free movement मानना सही नहीं है। Source scheme से amount transfer होना redemption/switch-out nature का transaction हो सकता है और applicable capital gains rules trigger हो सकते हैं। Actual tax treatment source scheme, holding period, applicable law और transaction details पर depend करता है।
STP taxation समझने के लिए SIP, Switch, STP और Redemption पर Tax 2026 वाली detailed guide पढ़ें।
क्या ₹25 लाख का पूरा पैसा एक ही Fund में डालना चाहिए?
यह article किसी specific scheme का recommendation नहीं देता। लेकिन deployment method चुनने से पहले asset allocation और portfolio concentration जरूर देखें। अगर आपका overall portfolio already heavily equity-weighted है, तो नया ₹25 लाख उसी risk में जोड़ने से portfolio risk बदल सकता है।
Age, salary और risk के हिसाब से asset allocation समझने के लिए Asset Allocation by Age & Salary guide उपयोगी हो सकती है।
एक Practical Decision Framework
₹25 लाख मिलने के बाद सीधे transfer button दबाने के बजाय यह sequence follow करें:
- Step 1: Emergency fund और near-term liabilities अलग करें।
- Step 2: Goal का time horizon तय करें।
- Step 3: Current asset allocation देखें।
- Step 4: Decide करें कि equity exposure कितना चाहिए।
- Step 5: Lump sum या STP को behavioural comfort के आधार पर compare करें।
- Step 6: STP चुनें तो source और target scheme की suitability check करें।
- Step 7: Tax, exit load, transaction terms और minimum STP rules verify करें।
₹25 लाख Lump Sum vs STP: 5 Common Mistakes
- पूरे amount को “cash” समझकर emergency reserve भूल जाना।
- STP को guaranteed safer return strategy मान लेना।
- बहुत लंबा STP period चुनना और delayed market participation को ignore करना।
- Tax और exit load को calculation में शामिल न करना।
- Market direction predict करने के लिए बार-बार strategy बदलना।
किस Case में Hybrid Approach भी Possible है?
कई investors के लिए decision केवल “100% lump sum vs 100% STP” नहीं होता। उदाहरण के लिए कोई investor अपनी target equity allocation का एक हिस्सा upfront invest करके बाकी amount को short phased schedule में deploy कर सकता है। इससे immediate market participation और psychological comfort दोनों balance करने की कोशिश की जा सकती है।
लेकिन hybrid approach भी कोई guaranteed optimal strategy नहीं है। इसका purpose implementation को investor की risk capacity और behaviour के साथ align करना है।
₹25 लाख Deploy करने से पहले Final Checklist
| Question | अगर “Yes” है | Next Step |
|---|---|---|
| Goal 10+ साल दूर? | Long horizon | Equity allocation evaluate करें |
| Full ₹25 लाख की volatility सह सकते हैं? | High risk capacity | Lump sum compare करें |
| Timing anxiety बहुत ज्यादा? | Behavioural concern | STP compare करें |
| 2-3 साल में पैसा चाहिए? | Near-term need | Low-risk/goal-specific planning review करें |
Final Verdict: ₹25 लाख Lump Sum करें या 12-Month STP?
₹25 लाख का lump sum mathematically attractive हो सकता है अगर आप long-term investor हैं, full market exposure की volatility सह सकते हैं और आपका asset allocation उस risk को support करता है। Rising market में early investment के कारण lump sum को advantage मिल सकता है।
12-month STP उन investors के लिए useful implementation choice हो सकती है जिन्हें एक ही दिन ₹25 लाख equity में लगाने से timing anxiety होती है। इसमें entry spread हो जाती है, लेकिन delayed deployment के कारण rising market में opportunity cost हो सकती है।
इसलिए “best” choice कोई fixed formula नहीं है। अगर आपकी biggest problem market timing का डर है, STP behavioural comfort दे सकती है। अगर आपकी biggest priority early market participation है और volatility सहने की क्षमता मजबूत है, lump sum ज्यादा straightforward हो सकता है।
सबसे important बात यह है कि STP को higher-return shortcut और lump sum को guaranteed winner न समझें। सही choice आपके goal, horizon, liquidity, asset allocation और behaviour के साथ match होनी चाहिए।
FAQs
₹25 लाख की 12-month STP में हर महीने कितना transfer होगा?
Equal split के आधार पर लगभग ₹2,08,333 प्रति माह होगा। Actual AMC instruction minimum amount और frequency के अनुसार थोड़ा अलग हो सकता है।
क्या ₹25 लाख को एक साथ invest करना ज्यादा return देता है?
Guaranteed answer नहीं है। Rising market में early full exposure के कारण lump sum बेहतर perform कर सकता है। Falling या volatile path में phased STP entry को कुछ investors ज्यादा comfortable पा सकते हैं।
क्या STP market risk खत्म करता है?
नहीं। STP सिर्फ investment entry को spread करता है। Target scheme में transfer होने के बाद उस scheme का market risk लागू रहेगा।
क्या 12 महीने का STP हमेशा सही period है?
नहीं। Period investor की risk capacity, market anxiety, liquidity और target asset allocation के अनुसार तय किया जा सकता है। बहुत लंबा period delayed market participation बढ़ा सकता है।
क्या STP tax-free होता है?
इसे automatically tax-free नहीं मानना चाहिए। Source scheme से transfer पर applicable capital gains tax rules और transaction treatment लागू हो सकते हैं।
क्या ₹25 लाख के लिए hybrid lump sum + STP plan बनाया जा सकता है?
हाँ, कुछ investors upfront और phased deployment का combination consider करते हैं। लेकिन final allocation overall portfolio और risk profile के हिसाब से तय होना चाहिए।
Useful Official Resources
- SEBI Investor: Mutual Fund और Investment Education
- AMFI: Mutual Fund Investor Information
- AMFI: Investor Knowledge Center
और पढ़ें: ₹10 लाख मिलने पर Lump Sum करें या SIP? | ₹25 लाख कहाँ Invest करें? | SIP, Switch, STP और Redemption पर Tax 2026 | 2026 में Best SIP चुनने के 7 Rules | Emergency Fund के 7 Rules | Asset Allocation by Age & Salary
Author: Dinesh Rewale
Dinesh Rewale personal finance, investing, business और practical money topics पर reader-focused content लिखते हैं। उनका उद्देश्य complex financial topics को simple और actionable language में समझाना है।
Facebook: Dinesh Rewale
Disclaimer: यह article केवल educational और informational purpose के लिए है। यह personalized investment, tax या financial advice नहीं है। Mutual fund investments market risks के अधीन होते हैं और returns की कोई guarantee नहीं होती। STP की availability, minimum amount, frequency, tax treatment और exit-load conditions scheme/AMC के अनुसार अलग हो सकती हैं। यहाँ दिए गए return assumptions केवल illustrative calculations हैं और actual market returns का prediction नहीं हैं। किसी भी investment decision से पहले scheme documents, Riskometer, applicable costs, tax rules और अपनी financial situation को ध्यान में रखें। जरूरत होने पर SEBI-registered investment adviser से personalized सलाह लें।