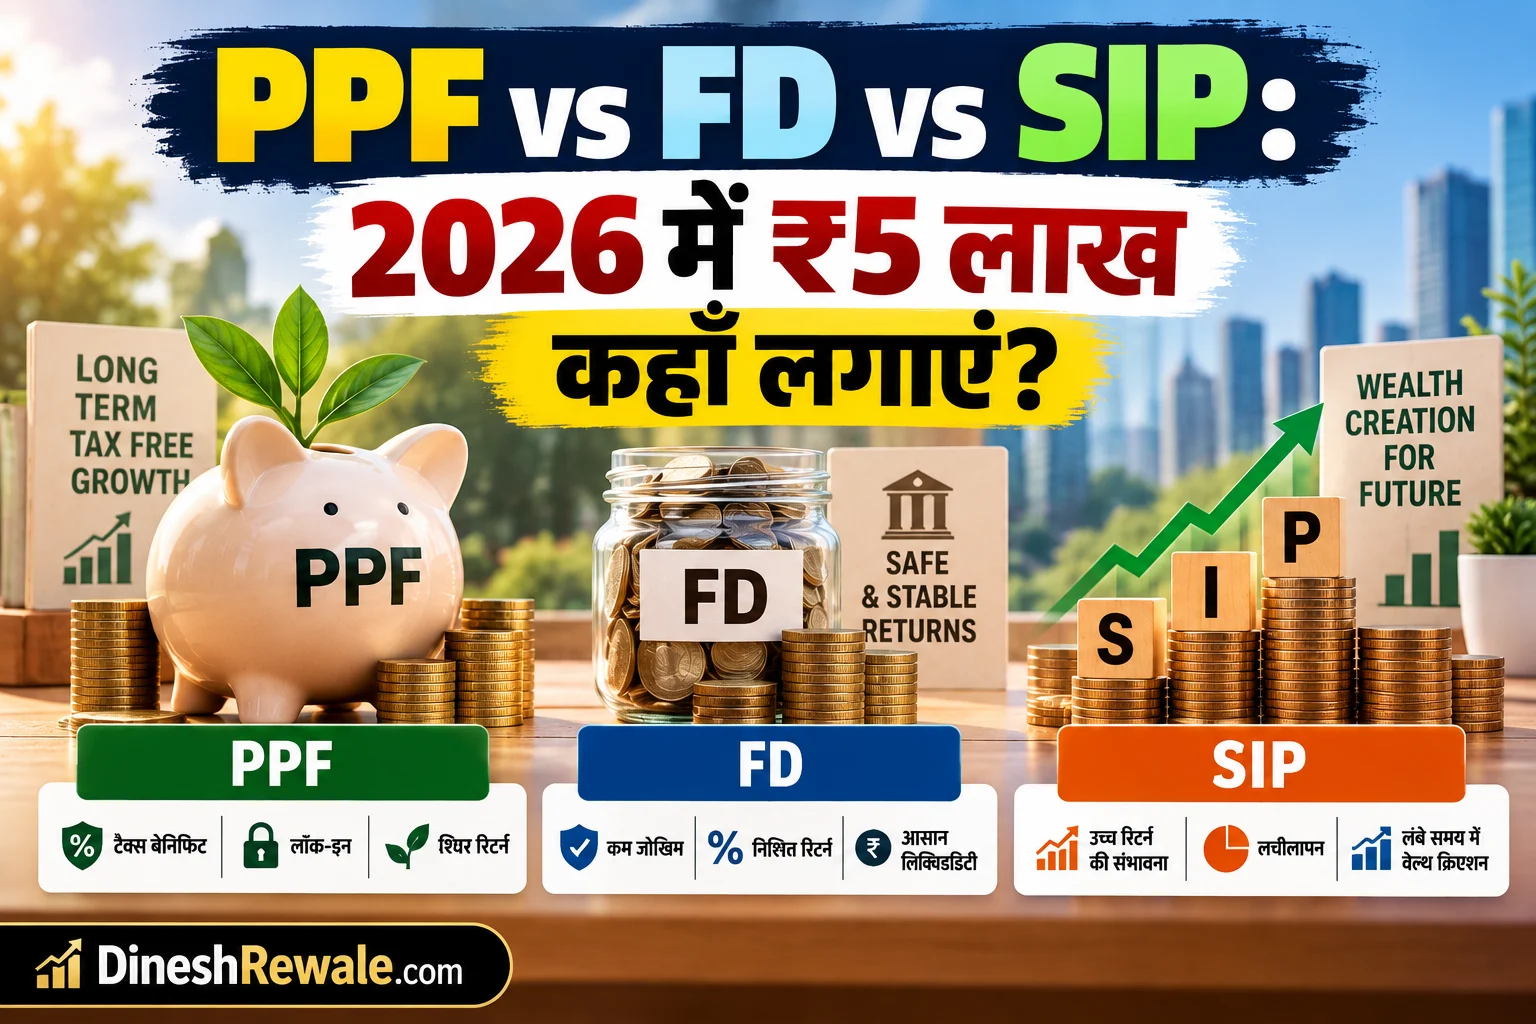
PPF vs FD vs SIP: 2026 में ₹5 लाख कहाँ लगाएं?
₹5 लाख एक साथ हाथ में हों तो 2026 में उन्हें PPF, FD या SIP में कहाँ लगाना चाहिए? इसका जवाब सिर्फ सबसे ज्यादा return देखने से नहीं मिलता। आपको risk, tax, liquidity, investment limit और time horizon भी देखना चाहिए.
इस comparison में एक बहुत जरूरी बात शुरुआत में समझ लें: SIP कोई अलग investment product नहीं, बल्कि mutual fund में नियमित निवेश करने का तरीका है. वहीं PPF में एक financial year में अधिकतम ₹1.5 लाख ही जमा किए जा सकते हैं. इसलिए ₹5 लाख को PPF में एकमुश्त लगाना practical option नहीं है. PPF की मौजूदा जानकारी
Quick Takeaway: 5 साल या उससे कम समय में पैसे की जरूरत है तो FD ज्यादा practical हो सकती है. Long term में tax-free PPF और market-linked equity SIP की भूमिका अलग है. अगर आपका horizon 10–15 साल है और उतार-चढ़ाव सह सकते हैं, तो equity SIP wealth creation के लिए मजबूत विकल्प हो सकता है. PPF safety और tax efficiency के लिए useful है.
PPF vs FD vs SIP: एक नजर में फर्क
| बिंदु | PPF | FD | Equity SIP |
|---|---|---|---|
| Return nature | सरकार द्वारा निर्धारित, rate बदल सकती है | Bank और tenure पर निर्भर | Market-linked |
| 2026 calculation assumption | 7.1% | 7% illustrative | 12% illustrative |
| Risk | बहुत कम | कम, लेकिन bank/tenure conditions देखें | मध्यम से उच्च |
| Liquidity | कम | मध्यम | आमतौर पर उच्च, fund-specific exit load हो सकता है |
| Tax on return | Interest exempt | Interest taxable as per applicable rules | Capital gains rules लागू |
| ₹5 लाख एक साथ लगाना | नहीं, annual limit ₹1.5 लाख | हाँ | हाँ, लेकिन SIP में इसे चरणों में लगाया जाता है |
₹5 लाख की calculation कैसे की गई?
Comparison को practical रखने के लिए हमने तीन अलग approaches लिए हैं:
- PPF: ₹1.5 लाख प्रति year की दर से पहले 4 financial years में कुल ₹5 लाख जमा किए गए हैं, और calculation में 7.1% annual rate constant मानकर अनुमान निकाला गया है. यह सिर्फ illustration है क्योंकि PPF rate समय के साथ बदल सकता है.
- FD: ₹5 लाख को शुरुआत में एक FD में लगाया गया है और 7% annual rate का illustrative assumption लिया गया है. Actual FD rate bank, tenure और customer category के अनुसार अलग हो सकता है.
- SIP: कुल ₹5 लाख को 12 महीनों में लगभग ₹41,667 प्रति माह equity-oriented mutual fund में निवेश माना गया है. 12% annualized return assumption सिर्फ calculation के लिए है, guaranteed return नहीं.
इसलिए नीचे की numbers को forecast या promise न समझें. उनका उद्देश्य यह दिखाना है कि return, tax और investment timing बदलने से outcome कितना बदल सकता है.
1. PPF में ₹5 लाख: सबसे पहले limit समझें
PPF का सबसे बड़ा practical advantage यह है कि इसका interest income-tax से exempt है. लेकिन इसकी annual investment limit ₹1.5 लाख है और account की सामान्य maturity अवधि 15 साल है. India Post के अनुसार PPF पर मौजूदा दर 7.1% है और partial withdrawal की सुविधा भी नियमों के अनुसार उपलब्ध है. India Post PPF details
इसलिए अगर आपके पास आज ₹5 लाख हैं, तो आप पूरे ₹5 लाख को एक ही financial year में PPF में नहीं डाल सकते. Practical route होगा: ₹1.5 लाख + ₹1.5 लाख + ₹1.5 लाख + ₹50,000.
₹5 लाख PPF में चरणों में लगाने पर अनुमान
| समय | कुल जमा | अनुमानित value |
|---|---|---|
| 5 साल | ₹5 लाख | लगभग ₹7.65 लाख |
| 10 साल | ₹5 लाख | लगभग ₹10.78 लाख |
| 15 साल | ₹5 लाख | लगभग ₹15.19 लाख |
यह calculation यह मानती है कि 7.1% की दर पूरे period में नहीं बदलती. असल PPF rate quarterly revise हो सकती है, इसलिए actual maturity amount अलग हो सकता है.
PPF की basic structure, tax treatment और maturity को विस्तार से समझने के लिए PPF क्या है? Interest, Tax और Maturity पढ़ सकते हैं. ₹5,000 monthly PPF की अलग calculation भी यहाँ देखी जा सकती है.
PPF किसके लिए बेहतर है?
- जो market volatility नहीं चाहते.
- जो long-term, disciplined savings चाहते हैं.
- जो tax-free interest को महत्व देते हैं.
- Retirement या long-term family goal के लिए safe bucket बनाना चाहते हैं.
2. FD में ₹5 लाख: return निश्चित, लेकिन tax भूलना नहीं
FD का सबसे बड़ा फायदा simplicity है. आप एक निश्चित tenure चुनते हैं और bank द्वारा offered rate के अनुसार interest मिलता है. लेकिन FD का headline interest rate ही आपका final return नहीं होता. Interest taxable हो सकता है, इसलिए आपकी applicable tax rate का असर net return पर पड़ता है.
उदाहरण के लिए, ₹5 लाख पर 7% annual rate मानें तो tax से पहले अनुमानित value लगभग:
| समय | 7% पर अनुमानित value | कुल interest |
|---|---|---|
| 5 साल | ₹7.01 लाख | ₹2.01 लाख |
| 10 साल | ₹9.84 लाख | ₹4.84 लाख |
| 15 साल | ₹13.80 लाख | ₹8.80 लाख |
अब tax का असर देखें. सिर्फ illustration के लिए अगर 30% marginal tax rate को ध्यान में रखकर after-tax growth को लगभग 4.9% annual माना जाए, तो value करीब ₹6.35 लाख, ₹8.07 लाख और ₹10.25 लाख रह सकती है. वास्तविक tax computation आपके total income, regime, applicable deductions और interest recognition पर निर्भर करती है.
इसलिए “FD 7% दे रही है” सुनकर सीधे equity या PPF से तुलना न करें. Net-of-tax return compare करें.
FD के बदलते नियम और practical checks के लिए FD New Rules 2026 और safety comparison के लिए Emergency Fund vs FD पढ़ें.
FD किसके लिए बेहतर है?
- जिन्हें निश्चितता और कम volatility चाहिए.
- जिनका goal 1–5 साल में आने वाला है.
- जिन्हें equity market का उतार-चढ़ाव uncomfortable लगता है.
- जो emergency या near-term goal के लिए capital preservation को priority देते हैं.
3. SIP में ₹5 लाख: wealth creation का potential, लेकिन guarantee नहीं
SIP को FD या PPF के साथ एक समान “product” की तरह देखना सही नहीं है. SIP सिर्फ निवेश का तरीका है. जब आप equity mutual fund में SIP करते हैं, तो आपका पैसा market-linked securities में जाता है और NAV ऊपर-नीचे हो सकती है.
SEBI investor education materials भी mutual funds को market-risk investment के रूप में समझाते हैं और Riskometer के जरिए scheme risk level देखने की सलाह देते हैं. SEBI Mutual Fund Investor Education
हमने calculation में ₹5 लाख को 12 महीनों में लगभग ₹41,667 monthly investment माना है और 12% annualized return assumption लिया है.
| समय | SIP value, 12% assumption | लगभग gain |
|---|---|---|
| 5 साल | ₹8.29 लाख | ₹3.29 लाख |
| 10 साल | ₹14.61 लाख | ₹9.61 लाख |
| 15 साल | ₹25.75 लाख | ₹20.75 लाख |
ध्यान रखें, ये numbers fixed नहीं हैं. Actual equity returns 12% से कम या बहुत ज्यादा हो सकते हैं. कुछ periods में market गिर भी सकता है. इसी कारण SIP को long-term goal के लिए इस्तेमाल करना अधिक logical है.
SIP पर tax का असर
Equity-oriented mutual funds पर capital gains rules लागू होते हैं. मौजूदा नियमों के अनुसार eligible equity-oriented investments में 1 साल से ज्यादा holding पर long-term capital gains पर ₹1.25 लाख तक की annual exemption threshold के ऊपर 12.5% LTCG tax लागू हो सकता है; short-term gains पर applicable special rate 20% है, subject to the relevant conditions. Income Tax Department के capital gains rules
हमारी illustration में 10 साल के बाद ₹14.61 लाख पर लगभग ₹9.61 लाख gain बनता है. ₹1.25 लाख threshold घटाने के बाद करीब ₹8.36 लाख taxable LTCG पर 12.5% का illustration tax लगभग ₹1.05 लाख होगा, cess/surcharge और actual tax computation को छोड़कर. यानी pre-tax ₹14.61 लाख का पूरा amount आपका spendable amount नहीं मानना चाहिए.
इसी तरह 15 साल में ₹25.75 लाख की illustration value में करीब ₹20.75 लाख gain है. ₹1.25 लाख threshold के बाद estimated taxable gain ₹19.50 लाख और 12.5% के हिसाब से illustration tax करीब ₹2.44 लाख बनता है, cess/surcharge और exact redemption-level calculation से पहले.
SIP किसके लिए बेहतर है?
- जिनका horizon कम से कम 7–10 साल है.
- जो temporary market fall सह सकते हैं.
- जो inflation के ऊपर wealth creation का लक्ष्य रखते हैं.
- जो disciplined monthly investing चाहते हैं.
Beginners के लिए SIP शुरू करने की पूरी process SIP कैसे शुरू करें? में देख सकते हैं.
₹5 लाख: 5, 10 और 15 साल में कौन आगे?
| Horizon | PPF* | FD 7% gross | Equity SIP 12% assumption |
|---|---|---|---|
| 5 साल | ₹7.65L | ₹7.01L | ₹8.29L |
| 10 साल | ₹10.78L | ₹9.84L | ₹14.61L |
| 15 साल | ₹15.19L | ₹13.80L | ₹25.75L |
*PPF calculation में ₹5 लाख को 4 financial years में ₹1.5L + ₹1.5L + ₹1.5L + ₹0.5L के रूप में लगाया गया है. PPF rate को illustration के लिए 7.1% constant माना गया है. FD और SIP assumptions भी illustration हैं.
Table से एक बात साफ है: higher expected return और higher risk साथ-साथ आते हैं. PPF का tax-free structure और safety अलग benefit है, जबकि equity SIP का बड़ा फायदा long-term compounding potential है.
Tax के बाद कौन ज्यादा efficient है?
Tax comparison में तीनों का treatment अलग है:
- PPF: PPF interest income tax-exempt है. Contribution की tax deduction eligibility applicable tax regime और rules पर निर्भर करती है. नई tax regime चुनने वालों को deductions की availability अलग से देखनी चाहिए.
- FD: Interest सामान्यतः taxable income में शामिल होता है और आपके applicable tax rate के अनुसार net return घट सकता है.
- Equity SIP: Redemption पर capital gains taxation लागू हो सकता है. Long-term equity gains के लिए मौजूदा ₹1.25 लाख threshold और 12.5% rate जैसे rules लागू हैं, subject to conditions. Income Tax capital gains rules
इसलिए high tax bracket वाले investor के लिए 7% FD का after-tax return headline 7% से काफी नीचे जा सकता है. दूसरी तरफ PPF का tax-free interest उसकी effective value को बेहतर बनाता है. Equity SIP में tax redemption के समय capital gain पर आता है, इसलिए tax timing भी अलग है.
Risk, liquidity और lock-in में सबसे बड़ा फर्क
| Factor | PPF | FD | SIP |
|---|---|---|---|
| Capital volatility | बहुत कम | बहुत कम | हो सकती है |
| Return certainty | Rate government notification से बदल सकती है | Chosen FD rate/terms के अनुसार | कोई guaranteed return नहीं |
| Liquidity | सीमित | Premature rules/penalty देखनी होगी | अधिकतर open-ended funds में redemption संभव, लेकिन scheme terms देखें |
| Best horizon | Long term | Short to medium term | Long term |
2026 में ₹5 लाख के लिए कौन-सा option चुनें?
Scenario 1: 3–5 साल में पैसा चाहिए
ऐसे goal के लिए पूरा पैसा equity SIP में डालना जरूरी नहीं है. Market correction के समय आपका corpus गिर सकता है. FD या अन्य suitable low-volatility instruments ज्यादा practical हो सकते हैं. Goal date नजदीक हो तो capital preservation को priority दें.
Scenario 2: 10–15 साल का goal है
Long-term wealth creation के लिए diversified equity mutual fund में SIP एक मजबूत candidate बनता है. PPF को safety और tax-efficient long-term bucket के रूप में साथ रखा जा सकता है.
Scenario 3: Risk बहुत कम सह सकते हैं
PPF और FD पर focus करें. PPF में annual limit की वजह से ₹5 लाख को चरणों में लगाना पड़ेगा. FD में पूरा ₹5 लाख एक साथ लगाया जा सकता है, लेकिन tax impact जरूर देखें.
Scenario 4: Balanced approach चाहिए
₹5 लाख का पूरा amount किसी एक product में डालना जरूरी नहीं है. उदाहरण के तौर पर, eligible investor ₹1.5 लाख PPF + ₹1.5 लाख FD + ₹2 लाख equity mutual fund को चरणों में रखने पर safety और growth के बीच balance बना सकता है. Exact allocation आपकी emergency fund स्थिति, goal और risk capacity पर निर्भर करेगा.
Investment portfolio को goal और risk के हिसाब से समझने के लिए ₹1 लाख Investment Portfolio के 3 Models भी देख सकते हैं.
₹5 लाख लगाने से पहले 7 सवाल जरूर पूछें
- यह पैसा मुझे कब चाहिए?
- क्या मेरे पास अलग emergency fund है?
- Market 20–30% गिरने पर क्या मैं investment जारी रख पाऊँगा?
- क्या FD interest के बाद tax liability मैंने calculate की है?
- क्या मैं PPF की long-term nature और annual limit समझता हूँ?
- क्या SIP के लिए सही category और risk level मेरी goal से match करता है?
- क्या मैं सिर्फ पिछले returns देखकर decision तो नहीं ले रहा?
हमारा निष्कर्ष
PPF vs FD vs SIP में कोई एक universal winner नहीं है. अगर आपकी priority safety और tax-free interest है, तो PPF मजबूत विकल्प है. अगर आपको निश्चित return और comparatively simple short-to-medium-term parking चाहिए, तो FD practical है. अगर आपका लक्ष्य 10–15 साल की wealth creation है और market volatility सह सकते हैं, तो equity mutual fund SIP में सबसे ज्यादा long-term growth potential हो सकता है.
₹5 लाख के मामले में सबसे बड़ी गलती केवल “किसका return सबसे ज्यादा है?” पूछना होगी. बेहतर सवाल है: मेरे goal, time horizon, tax bracket और risk capacity के हिसाब से कौन-सा mix सही है?
और एक आखिरी practical बात: PPF, FD और SIP को competitors की तरह देखने के बजाय portfolio के अलग-अलग jobs समझें. एक capital protection और tax-efficient long-term bucket दे सकता है, दूसरा near-term certainty, जबकि तीसरा long-term growth का engine बन सकता है.
Official resources
PPF की मौजूदा rate और scheme details: India Post
Capital gains के current tax rules: Income Tax Department
Mutual funds और investment risk समझने के लिए: SEBI Investor
लेखक: Dinesh Rewale
Dinesh Rewale personal finance, investment, tax और money management जैसे विषयों पर सरल भाषा में practical और reader-focused जानकारी लिखते हैं.
Disclaimer: यह लेख केवल सामान्य educational information के लिए है और इसे व्यक्तिगत financial, investment या tax advice न माना जाए. PPF rate, FD rates और tax rules समय के साथ बदल सकते हैं. SIP/equity mutual fund returns market-linked हैं और guaranteed नहीं हैं. निवेश करने से पहले अपने financial goals, risk profile, tax position और product-specific terms की जाँच करें. जरूरत होने पर SEBI-registered investment adviser या qualified tax professional से सलाह लें.