₹50,000 Salary में Budget कैसे बनाएं? 7 आसान Steps
₹50,000 salary में budget कैसे बनाएं? एक practical तरीका यह है कि salary आते ही पूरे ₹50,000 को अलग-अलग काम सौंप दें। सिर्फ “जो बचा, उसे save कर लेंगे” वाला तरीका अक्सर काम नहीं करता। एक practical budget में जरूरतों, savings/investment, lifestyle, annual expenses और emergency buffer के लिए पहले से limit तय की जाती…
₹50,000 salary में budget कैसे बनाएं? एक practical तरीका यह है कि salary आते ही पूरे ₹50,000 को अलग-अलग काम सौंप दें। सिर्फ “जो बचा, उसे save कर लेंगे” वाला तरीका अक्सर काम नहीं करता। एक practical budget में जरूरतों, savings/investment, lifestyle, annual expenses और emergency buffer के लिए पहले से limit तय की जाती है। SEBI की budgeting guidance भी basic needs को priority देने, unnecessary spending को बाद में रखने, emergency fund बनाने और future goals के लिए income का एक हिस्सा अलग रखने की सलाह देती है।
सीधी बात: ₹50,000 take-home salary पर शुरुआती target के तौर पर ₹10,000 future goals के लिए अलग रखना एक useful framework हो सकता है। बाकी ₹40,000 को essential expenses, lifestyle, annual/irregular costs और monthly buffer में बांटना चाहिए। आपकी rent, family responsibility, EMI और city के हिसाब से percentages बदल सकते हैं।
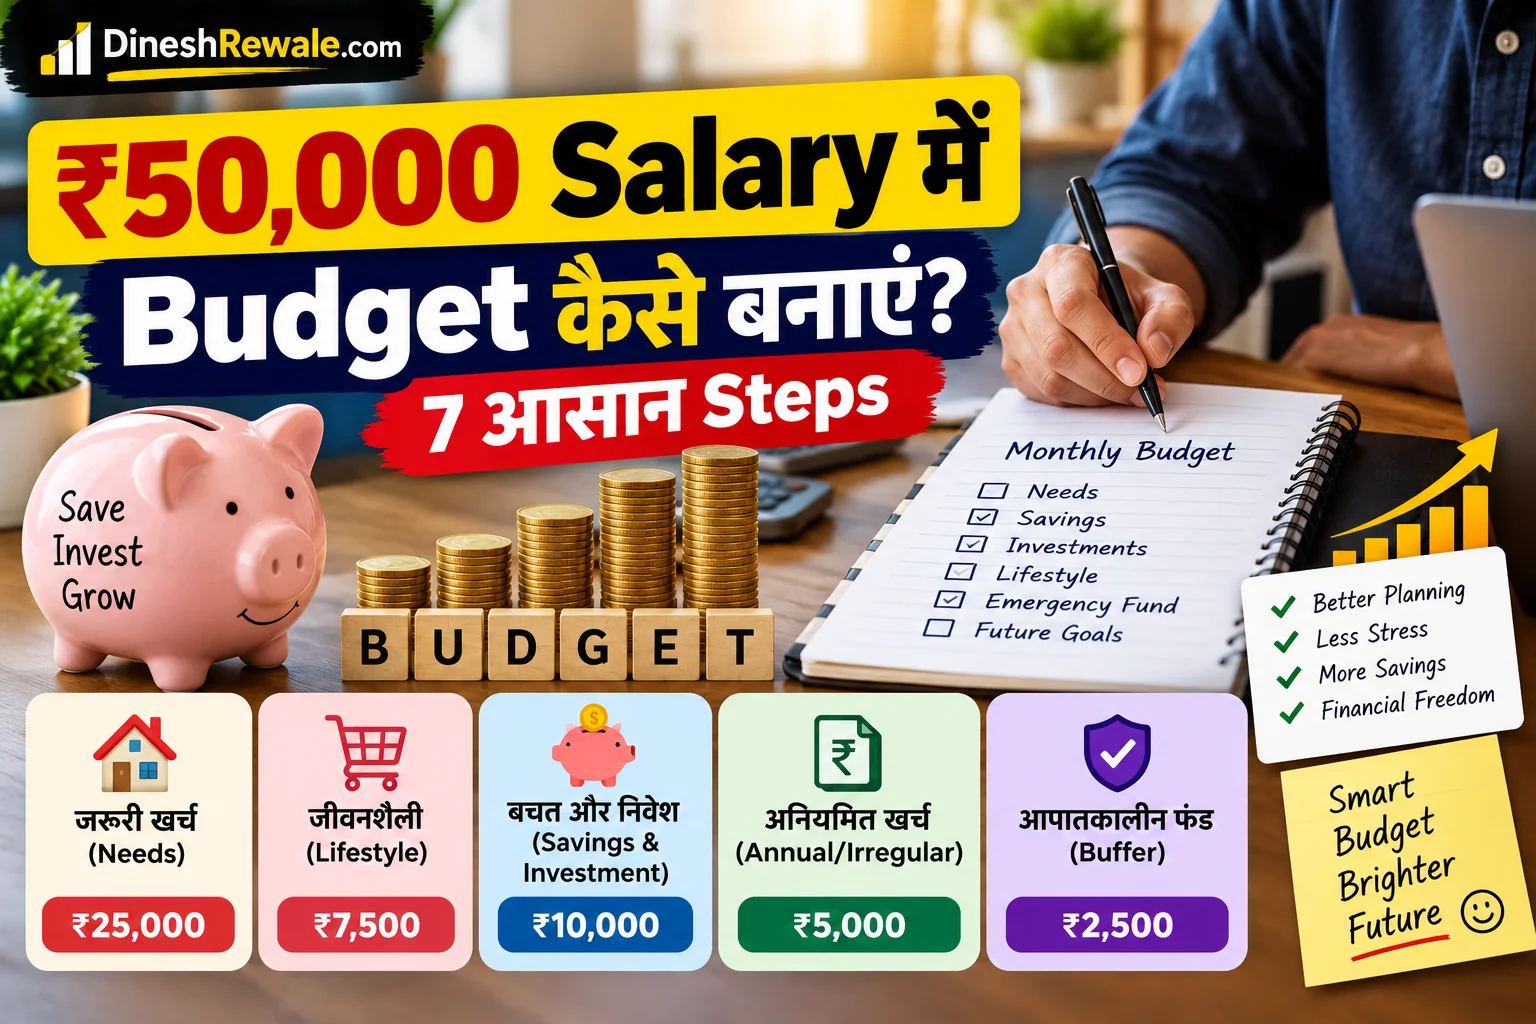
In Short: ₹50,000 salary का budget बनाते समय savings को महीने के आखिर में बची रकम न मानें। Salary आते ही उसका हिस्सा अलग करें। एक practical starting plan हो सकता है: ₹25,000 essentials, ₹10,000 savings/investment, ₹7,500 lifestyle, ₹5,000 annual/irregular expenses और ₹2,500 monthly buffer.
₹50,000 Salary का Practical Monthly Budget
एक जरूरी बात: नीचे का पूरा plan ₹50,000 take-home salary पर आधारित है। अगर ₹50,000 आपकी gross salary है, तो पहले PF, tax या अन्य payroll deductions के बाद मिलने वाली in-hand salary निकालें और उसी amount पर budget बनाएं.
नीचे दिया गया plan एक starting template है। इसे fixed rule न मानें। अगर आपकी rent या EMI ज्यादा है, तो lifestyle category को कम करके essential spending को accommodate करें।
Total = ₹50,000
₹25,000 में Essential Expenses कैसे Manage करें?
Essentials में वे खर्च आते हैं जिन्हें avoid करना मुश्किल होता है। इसमें rent, groceries, electricity, gas, commute, mobile/internet, basic healthcare और जरूरी household payments शामिल हो सकते हैं.
यह सिर्फ example है। Mumbai जैसे high-rent city में rent ₹10,000 से ज्यादा हो सकता है। ऐसे case में lifestyle spending को reduce करना या shared housing जैसे options consider करना budget को balance करने में मदद कर सकता है.
₹50,000 Salary में ₹10,000 कैसे Save और Invest करें?
₹10,000 को एक ही जगह डालने के बजाय goals के हिसाब से divide करना ज्यादा practical हो सकता है। अगर emergency fund अभी तैयार नहीं है, तो शुरुआती savings का बड़ा हिस्सा liquid emergency reserve बनाने में जाना स्वाभाविक है। SEBI unexpected expenses के लिए emergency fund रखने और future goals के लिए income का एक हिस्सा अलग रखने पर जोर देती है। उसकी saving और emergency fund guidance भी इस planning को समझने में मदद करती है.
उदाहरण के तौर पर:
- ₹5,000: Emergency fund build-up
- ₹3,000: Long-term investment goal
- ₹2,000: Short-term goal / annual financial requirement
Emergency fund पर्याप्त बनने के बाद इस ₹5,000 को आपके long-term goals के अनुसार reallocate किया जा सकता है। Investment product का selection risk, time horizon और goal के हिसाब से करें.
₹50,000 Salary में कितना Save और Invest करें? वाली detailed guide भी देखें.
₹7,500 Lifestyle Budget क्यों रखें?
Budget का मतलब यह नहीं कि हर छोटी खुशी बंद कर दी जाए। अगर पूरा budget सिर्फ bills और investments में चला जाएगा, तो plan लंबे समय तक follow करना मुश्किल हो सकता है। इसलिए ₹7,500 जैसी defined lifestyle limit practical हो सकती है.
इस category में restaurant, shopping, movies, subscriptions, hobbies और छोटी trips जैसे खर्च शामिल किए जा सकते हैं। लेकिन इसका rule simple रखें: पहले fixed amount तय करें, फिर उसके भीतर spend करें.
₹5,000 Annual Expense Fund को क्यों Ignore नहीं करना चाहिए?
कई लोगों का monthly budget इसलिए बिगड़ता है क्योंकि वे yearly expenses को monthly budget में include नहीं करते। Insurance premium, vehicle servicing, festival expenses, gifts, travel या annual subscriptions अचानक आने पर credit card या savings का पैसा use करना पड़ सकता है.
अगर आप हर महीने ₹5,000 अलग रखते हैं, तो साल के अंत तक ₹60,000 का sinking fund बन सकता है, बशर्ते पूरी राशि खर्च न हो। इससे irregular expenses के लिए अलग cash pool तैयार रहता है.
₹2,500 Monthly Buffer क्यों रखें?
हर महीने actual spending exact ₹50,000 नहीं होती। कभी medicine, small repair, extra travel या किसी family requirement की वजह से खर्च बढ़ जाता है। इसलिए ₹2,500 buffer budget को टूटने से बचाने के लिए useful है.
अगर महीने में buffer use नहीं हुआ, तो उसे अगले महीने carry forward करने के बजाय emergency fund या short-term goal में भेजना एक disciplined approach हो सकती है.
क्या ₹50,000 Salary पर 50/30/20 Rule Follow करना चाहिए?
50/30/20 rule में आम तौर पर 50% income needs, 30% wants और 20% savings/investments के लिए रखा जाता है। ₹50,000 पर इसका simple mathematical split ₹25,000 + ₹15,000 + ₹10,000 होता है। यह budgeting framework widely used है, लेकिन इसे हर व्यक्ति पर rigidly लागू करना जरूरी नहीं है। हाल की personal-finance guidance भी इस framework को एक starting point की तरह देखती है, न कि हर household के लिए fixed formula के रूप में। उदाहरण के लिए, 50/30/20 budgeting example में इसी framework का practical illustration मिलता है।
अगर आपकी rent या EMI ज्यादा है, तो needs 50% से ऊपर जा सकती हैं। ऐसे समय में wants कम करना और savings को जितना sustainable हो उतना बनाए रखना practical हो सकता है.
50-30-20 Rule क्या है? Salary को सही तरीके से कैसे बांटें पढ़कर इस framework की अलग calculation भी समझ सकते हैं.
₹50,000 Salary पर अलग Situations में Budget कैसे बदलें?
Zero-Based Budget: ₹50,000 की हर Rupee को काम दें
Zero-based budgeting में महीने की शुरुआत में आपकी पूरी income को किसी न किसी category में assign किया जाता है। ₹50,000 salary के लिए ऊपर दिया गया plan इसी सोच पर आधारित है: ₹25,000 essentials + ₹10,000 future goals + ₹7,500 lifestyle + ₹5,000 annual expenses + ₹2,500 buffer = ₹50,000.
इस approach का फायदा यह है कि “बाकी पैसे कहाँ चले गए?” वाला सवाल महीने के अंत में कम होता है। SEBI की budgeting guidance भी expenses को prioritize करने और goals के लिए income का हिस्सा अलग रखने पर जोर देती है।
Salary आते ही ये 7 Steps अपनाएं
- Salary credit होते ही ₹10,000 अलग करें: Future goals और emergency fund के लिए.
- Fixed bills पहले pay करें: Rent, EMI और essential utilities.
- Annual expense fund अलग account या category में रखें: ताकि yearly payments अचानक shock न बनें.
- Lifestyle का weekly limit तय करें: ₹7,500 को चार weeks में देखकर spend करें.
- Credit card को extra income न समझें: Budget actual cash flow पर बनाएं.
- Buffer को बचा हुआ पैसा न मानें: इसे unexpected spending के लिए reserve रखें.
- महीने के अंत में 15 मिनट review करें: planned बनाम actual खर्च लिखें और अगले महीने एक category adjust करें.
₹50,000 Salary Budget बनाते समय 7 Common Mistakes
- Saving को महीने के आखिर के लिए छोड़ देना.
- Rent और EMI के बाद lifestyle खर्च को estimate न करना.
- Annual expenses को monthly budget में शामिल न करना.
- हर online sale को “small expense” मानकर ignore करना.
- Credit card payment को future salary पर push करते रहना.
- Emergency fund बनने से पहले high-risk investments पर पूरा focus करना.
- एक महीने का budget fail होते ही पूरा system छोड़ देना.
₹50,000 Salary पर Emergency Fund कितना होना चाहिए?
Emergency fund का size salary से ज्यादा आपके essential monthly expenses और personal situation पर depend करता है। SEBI unexpected expenses के लिए emergency fund रखने की बात करता है, जबकि RBI की financial education material emergency savings को easily accessible रखने पर जोर देती है।
उदाहरण के लिए, अगर आपके essential expenses ₹25,000 हैं, तो 3 महीने के essential expenses का शुरुआती target ₹75,000 होगा। नौकरी की stability, dependents और fixed obligations अधिक हों तो आप अपने target को अलग तरह से set कर सकते हैं.
Emergency Fund: 3, 6 या 9 महीने का कितना रखें? इस planning को detail में समझने के लिए पढ़ें.
Ready-to-Use ₹50,000 Budget Template
हर महीने नीचे का template copy करके actual figures भर सकते हैं:
Final Takeaway
₹50,000 salary में budget बनाना मुश्किल नहीं है, लेकिन system जरूरी है। एक practical starting plan में ₹25,000 essentials, ₹10,000 savings/investment, ₹7,500 lifestyle, ₹5,000 annual/irregular expenses और ₹2,500 buffer रखा जा सकता है.
सबसे महत्वपूर्ण बात यह है कि यह सिर्फ एक example है। आपकी rent, family responsibilities, EMI, debt और financial goals के हिसाब से numbers बदलने चाहिए। Budget का उद्देश्य आपको guilt देने के बजाय यह साफ करना है कि पैसा हर महीने कहाँ जाना चाहिए.
₹50,000 Salary Budget: FAQs
₹50,000 salary में कितना save करना चाहिए?
एक practical starting target के तौर पर ₹10,000 यानी 20% अलग रखना useful हो सकता है। लेकिन अगर rent, family responsibility या debt ज्यादा है, तो sustainable amount से शुरुआत करें और income बढ़ने पर savings rate improve करें.
₹50,000 salary में 50/30/20 rule कैसे लागू होगा?
Mathematically, ₹25,000 needs, ₹15,000 wants और ₹10,000 savings/investments होंगे। लेकिन high-rent या high-EMI situation में यह split बदलना पड़ सकता है.
क्या ₹50,000 salary में SIP शुरू करनी चाहिए?
अगर emergency reserve और essential cash flow manageable हैं, तो long-term goal के लिए suitable SIP पर विचार किया जा सकता है। SIP amount goal, risk profile और affordability के अनुसार तय करें.
₹50,000 salary में rent कितना होना चाहिए?
कोई एक universal rent limit नहीं है। Practical budgeting में rent को बाकी essential expenses, EMI और savings goal के साथ देखना चाहिए। Rent इतना ज्यादा हो कि हर महीने savings और जरूरी expenses लगातार दबाव में आ जाएं, तो overall housing cost review करना चाहिए.
क्या ₹50,000 salary में emergency fund जरूरी है?
हाँ, emergency fund unexpected expenses और income disruption के समय financial buffer देता है। उसका target आपके essential monthly expenses और personal situation के हिसाब से तय करें.
अगर हर महीने budget से ज्यादा खर्च हो जाए तो क्या करें?
पहले overspending category identify करें। अगले महीने lifestyle या discretionary spending की limit adjust करें और annual/irregular expenses को अलग fund में plan करें। एक महीने की गलती को permanent pattern बनने न दें.
लेखक
Dinesh Rewale
Dinesh Rewale एक independent content creator और personal finance writer हैं, जो banking, credit cards, saving, investing और everyday money decisions को आसान भाषा में समझाने पर लिखते हैं। उनका फोकस practical, reader-first और responsible financial information पर है.
Facebook पर Dinesh Rewale से जुड़ें
Disclaimer
यह लेख केवल सामान्य financial education के उद्देश्य से है। ₹50,000 salary का budget हर व्यक्ति के लिए अलग हो सकता है क्योंकि rent, EMI, family responsibilities, debt, insurance, taxes और financial goals अलग होते हैं। Investment या debt-related निर्णय लेने से पहले अपनी individual स्थिति और official product terms को ध्यान में रखें।