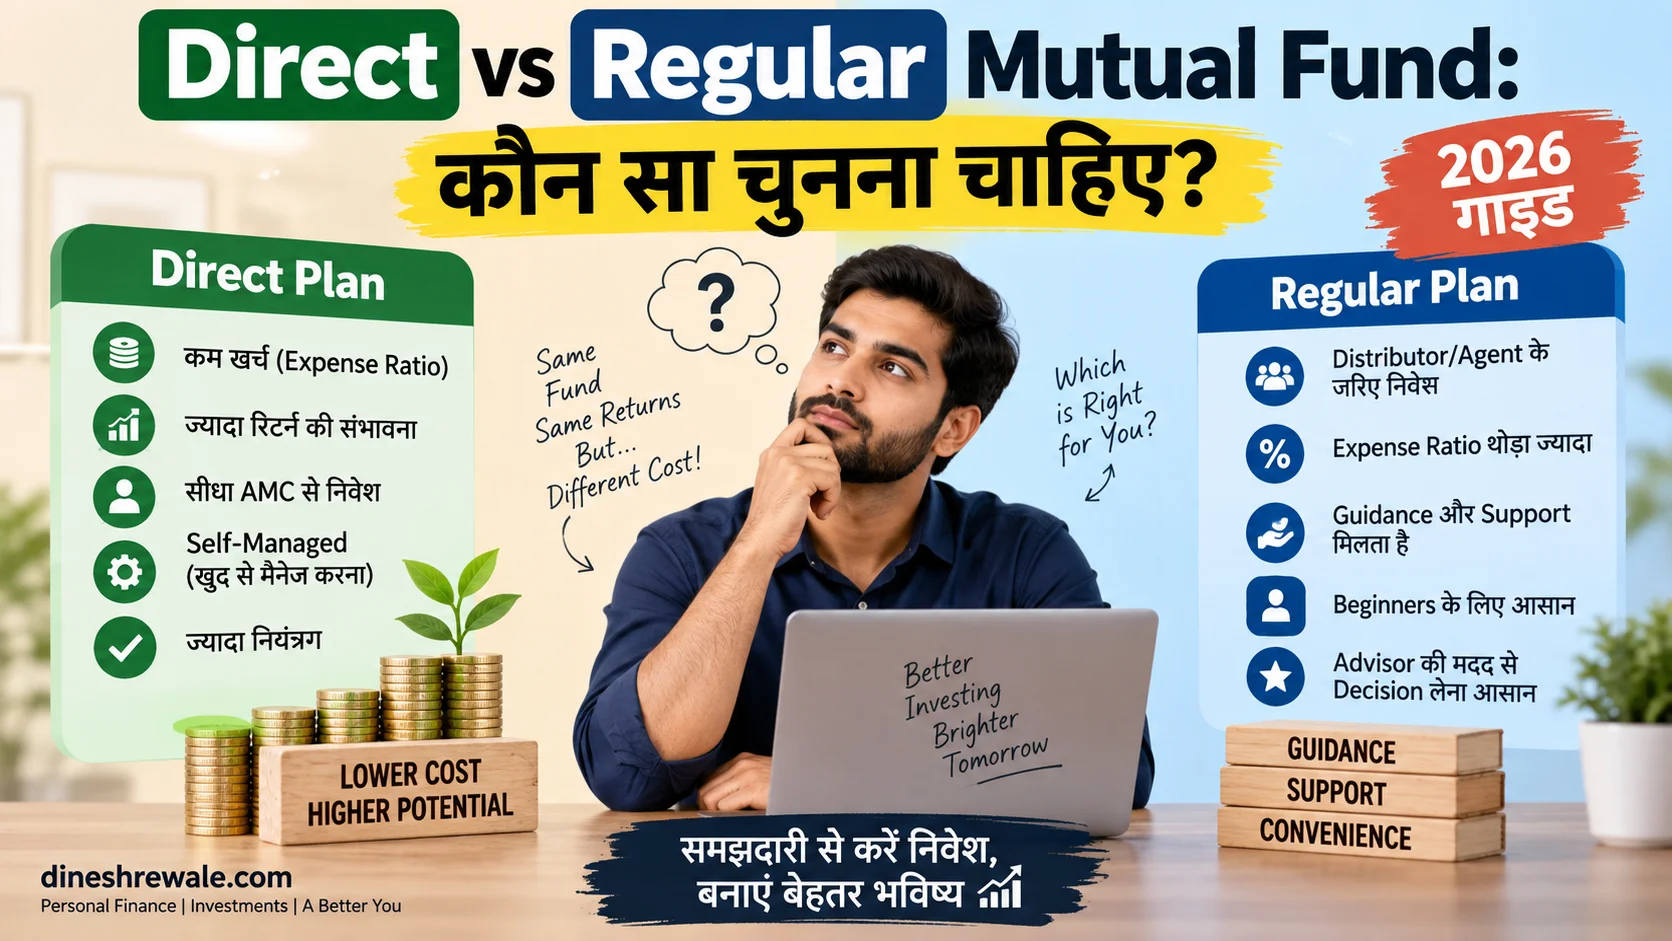
Direct vs Regular Mutual Fund: कौन सा चुनना चाहिए? 2026 गाइड
मान लीजिए आप हर महीने ₹10,000 का SIP शुरू करना चाहते हैं। आपने एक mutual fund scheme चुन ली, लेकिन उसके नाम के साथ दो विकल्प दिख रहे हैं: Direct Plan और Regular Plan। दोनों का नाम लगभग एक जैसा है, दोनों में पैसा उसी scheme में invest होता है, फिर फर्क क्या है?
यहीं पर बहुत से investors एक गलत shortcut लेते हैं: “Direct Plan सस्ता है, इसलिए वही हमेशा बेहतर है।” यह आधी बात है। दूसरी आधी बात यह है कि Regular Plan की extra cost के बदले आपको distribution और hand-holding मिल सकती है। इसलिए सही सवाल केवल यह नहीं है कि “कौन सा सस्ता है?”, बल्कि यह है कि “मेरे लिए lower cost ज्यादा valuable है या ongoing guidance?”
SEBI Investor और AMFI के अनुसार Direct और Regular plans एक ही mutual fund scheme का हिस्सा होते हैं, सामान्यतः same portfolio और same fund manager के साथ चलते हैं। मुख्य structural difference distribution/intermediary cost का होता है। Direct Plan में distributor commission नहीं जुड़ता, इसलिए उसका expense ratio Regular Plan से कम होता है। SEBI Investor की Direct vs Regular Mutual Funds जानकारी और AMFI की Direct Plan जानकारी भी यही distinction समझाती है।
इस guide में आप सिर्फ definition नहीं पढ़ेंगे। हम expense ratio की वास्तविक financial impact, ₹10,000 SIP का illustrative calculation, taxation, switching के implications, beginner vs experienced investor scenarios और एक practical decision framework को साथ रखेंगे। 2026 के regulatory context को भी ध्यान में रखा गया है।
Quick Answer: Direct या Regular में कौन सा चुनें?
- Direct Plan चुनना ज्यादा logical हो सकता है, अगर आप fund selection, portfolio review और transactions खुद संभाल सकते हैं।
- Regular Plan ज्यादा useful हो सकता है, अगर आप investment decisions में guidance चाहते हैं या खुद लगातार research और monitoring नहीं करना चाहते।
- दोनों में same scheme का underlying portfolio हो सकता है; Direct का lower expense ratio long term में return advantage दे सकता है।
- Regular Plan की extra cost को “waste” मानना सही नहीं है, क्योंकि investor किसी intermediary की service और support के लिए भुगतान कर रहा होता है।
- Tax treatment सिर्फ Direct बनाम Regular होने की वजह से अलग नहीं हो जाता; taxation fund type और holding period जैसी बातों पर निर्भर करता है।
- ₹10,000 जैसे SIP पर छोटी cost difference भी लंबे समय में meaningful हो सकती है, लेकिन actual difference scheme, expense ratio और realised returns पर निर्भर करेगा।
Direct Mutual Fund क्या होता है?
Direct Plan में आप mutual fund scheme में बिना distributor/agent के invest करते हैं। SEBI Investor के अनुसार Direct Plan में intermediary commission शामिल नहीं होता, इसलिए expense ratio Regular Plan की तुलना में कम रहता है।
आप AMC की website/app या ऐसे investing route का इस्तेमाल कर सकते हैं जहां transaction Direct Plan में हो। ध्यान यह रखना है कि सिर्फ कोई online platform इस्तेमाल करने से investment अपने आप Direct नहीं हो जाता। आपको scheme में यह स्पष्ट देखना चाहिए कि plan “Direct” है या “Regular”।
Direct Plan की सबसे बड़ी खासियत
आप intermediary distribution cost को fund के expense structure से बाहर रखते हैं। इससे fund के assets पर लगने वाला recurring cost कम हो सकता है और बाकी बातें समान रहने पर investor के लिए net return बेहतर रह सकता है। AMFI भी बताता है कि lower expense ratio समय के साथ compounding के कारण return difference पैदा कर सकता है।
Regular Mutual Fund क्या होता है?
Regular Plan में निवेश distributor, agent, broker या अन्य intermediary route के माध्यम से होता है। Intermediary investor को fund selection, transaction support या अन्य servicing में मदद कर सकता है। इसके बदले distribution-related cost fund के expense structure में शामिल हो सकती है। SEBI के investor education material में भी Regular Plan का expense ratio Direct Plan से अधिक बताया गया है क्योंकि उसमें intermediary commission शामिल होता है। citeturn154309search0
इसका मतलब यह नहीं है कि Regular Plan “खराब” है। अगर guidance की वजह से आप गलत fund चुनने, बार-बार switch करने या market गिरने पर SIP बंद करने जैसी mistakes से बचते हैं, तो advice की practical value आपके लिए महत्वपूर्ण हो सकती है। Moneycontrol ने भी Direct vs Regular debate को केवल return comparison न मानकर advice, behaviour और investing discipline के angle से देखने पर जोर दिया है।
Direct vs Regular Mutual Fund: मुख्य अंतर
| Point | Direct Plan | Regular Plan |
|---|---|---|
| Investment route | AMC/direct route, बिना distributor | Distributor/agent/broker/intermediary route |
| Expense ratio | आम तौर पर कम | आम तौर पर ज्यादा |
| Distribution commission | नहीं | हो सकता है और fund cost में reflect होता है |
| Underlying portfolio | उसी scheme का | उसी scheme का |
| Fund manager | आमतौर पर वही | आमतौर पर वही |
| NAV | अलग और सामान्यतः ज्यादा | अलग और सामान्यतः कम |
| Investor support | मुख्यतः self-managed | Intermediary support मिल सकता है |
| Best suited for | DIY, cost-conscious investors | Guidance चाहने वाले investors |
| Tax treatment | Fund type/holding period के नियम लागू | Fund type/holding period के वही नियम लागू |
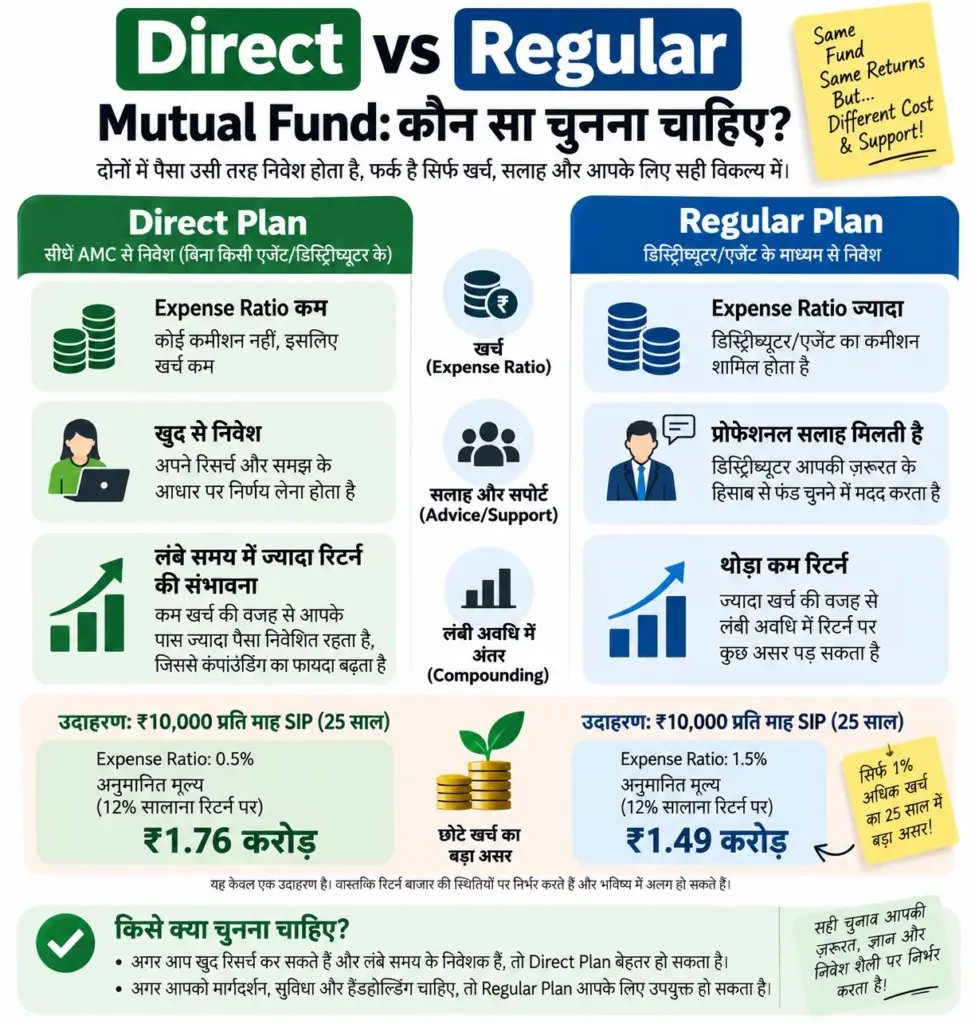
Important: “Direct” और “Regular” अलग fund category नहीं हैं। इन्हें एक ही scheme के अलग plans के रूप में समझना ज्यादा सही है। AMFI के अनुसार दोनों plans common portfolio और same fund manager के साथ हो सकते हैं, लेकिन expense ratios अलग होते हैं।
Expense Ratio ही सबसे बड़ा फर्क क्यों बन जाता है?
Expense ratio fund को manage और operate करने की recurring cost का हिस्सा है। यह investor के account से अलग से हर महीने bill की तरह नहीं कटता; fund के NAV में खर्चों का असर reflect होता है। इसलिए बहुत से investors इसे नजरअंदाज कर देते हैं।
Direct Plan में distributor commission नहीं होने की वजह से expense ratio आम तौर पर lower रहता है। 2026 के SEBI framework में expense structure को Base Expense Ratio (BER), brokerage/transaction costs और statutory levies जैसे components में ज्यादा स्पष्टता के साथ रखा गया है। SEBI के 2026 regulations और investor documents में Direct Plan के लिए lower expense ratio तथा distribution/commission expenses के exclusion को स्पष्ट किया गया है।
Practical Tip: किसी fund का सिर्फ “Direct” label देखकर फैसला न करें। जिस scheme में invest करना है, उसी scheme के Direct और Regular plans के current expense ratios compare करें।
₹10,000 SIP में Direct Plan कितना फर्क डाल सकता है?
यह समझने के लिए एक illustrative calculation देखते हैं। यह किसी specific mutual fund की expected return prediction नहीं है। सिर्फ cost difference की compounding समझाने के लिए numbers लिए गए हैं।
Calculation Example 1: 20 साल का SIP
Assumptions:
- Monthly SIP = ₹10,000
- Duration = 20 years = 240 months
- Total invested = ₹24,00,000
- Illustrative net annualised return in Direct = 11%
- Illustrative net annualised return in Regular = 10.5%
SIP future value का simplified formula इस्तेमाल करने पर:
Future Value ≈ P × [((1+r)^n − 1) / r] × (1+r), जहां P monthly investment है, r monthly return है और n total months हैं।
| Illustrative outcome | Direct-like 11% | Regular-like 10.5% |
|---|---|---|
| Total investment | ₹24.00 लाख | ₹24.00 लाख |
| Estimated corpus | लगभग ₹87.36 लाख | लगभग ₹81.76 लाख |
| Difference | लगभग ₹5.60 लाख | |
यह ₹5.60 लाख का difference केवल इसलिए दिख रहा है क्योंकि हमने एक hypothetical 0.5 percentage-point annual net-return gap assume किया है। Real life में Direct और Regular के actual returns अलग-अलग समय पर अलग हो सकते हैं, इसलिए इसे किसी scheme की guaranteed advantage न समझें।
Calculation Example 2: 15 साल में cost gap
मान लीजिए आप ₹15,000 monthly SIP करते हैं और hypothetical net return में 0.5 percentage-point का difference है: Direct 11% और Regular 10.5%।
Assumptions: अवधि 15 साल, monthly SIP ₹15,000 और दोनों scenarios में केवल illustrative return assumption अलग है। Total investment = ₹15,000 × 12 × 15 = ₹27 लाख।
| Illustrative outcome | Direct-like 11% | Regular-like 10.5% |
|---|---|---|
| Monthly SIP | ₹15,000 | ₹15,000 |
| Total investment | ₹27.00 लाख | ₹27.00 लाख |
| Estimated corpus | लगभग ₹68.83 लाख | लगभग ₹65.67 लाख |
| Illustrative difference | लगभग ₹3.15 लाख | |
यह calculation सिर्फ compounding effect को समझाने के लिए है। Actual mutual fund returns, expense ratios और investor outcomes अलग हो सकते हैं। इसलिए इसे future return forecast या Direct Plan की guaranteed outperformance न समझें।
लेकिन दूसरी तरफ, अगर Regular Plan की guidance आपको महंगी behavioural mistake से बचाती है, तो सिर्फ lower expense ratio देखकर Direct चुनना भी गलत हो सकता है।
क्या Direct Plan का return हमेशा ज्यादा होता है?
आमतौर पर same scheme के context में Direct Plan का net return ज्यादा रहने की structural वजह lower expenses हैं। SEBI और AMFI दोनों lower expense ratio और higher NAV/return relationship को explain करते हैं।
लेकिन “Direct = guaranteed higher return” कहना गलत होगा। Market performance, portfolio decisions, fund expenses, transaction effects और investor behaviour भी result को affect करते हैं। किसी अलग fund की Direct Plan को किसी दूसरी fund की Regular Plan से compare करना भी meaningful comparison नहीं होगा।
क्या Direct Plan का NAV ज्यादा होना नुकसान है?
नहीं। यह एक common misconception है। Direct और Regular plans के NAV अलग हो सकते हैं क्योंकि expense ratios अलग होते हैं। AMFI के अनुसार Direct Plan का NAV सामान्यतः Regular Plan से higher होता है।
मान लीजिए Direct NAV ₹250 है और Regular NAV ₹235 है। इससे यह नहीं साबित होता कि Direct “महंगा” fund है। आप कितनी units खरीद रहे हैं, उससे ज्यादा महत्वपूर्ण है कि आपके investment के लिए future return और costs क्या हैं।
क्या Direct और Regular mutual funds का tax अलग होता है?
सिर्फ Direct या Regular plan चुनने की वजह से tax regime बदल नहीं जाती। Taxation मुख्यतः mutual fund के type, holding period और लागू income-tax provisions पर निर्भर करता है। ClearTax भी Direct और Regular plans के taxation को broadly समान बताता है।
2026 में equity-oriented mutual fund units पर applicable capital-gains rules में short-term gains के लिए Section 111A framework और long-term gains के लिए Section 112A framework relevant हैं। Income Tax Department के अनुसार, specified conditions पूरी होने पर STCG rate 20% और Section 112A के तहत ₹1.25 lakh से ऊपर के eligible LTCG पर 12.5% rate लागू है, subject to applicable rules, surcharge and cess. Current rules के लिए Income Tax Department portal और संबंधित capital-gains guidance देखें।
Debt-oriented और specified mutual funds के tax rules अलग हो सकते हैं। इसलिए Direct vs Regular का निर्णय tax-saving trick समझकर न लें।
Regular Plan में commission कौन देता है?
Investor को सामान्यतः अलग से distributor को cheque नहीं देना पड़ता। Distribution-related cost fund के expense structure में reflect हो सकती है और intermediary को applicable commission structure के तहत payment मिल सकती है। SEBI ने Direct Plan के expense structure में distribution/commission expenses को अलग रखने और Direct Plan का lower expense ratio होने की requirement स्पष्ट की है।
इसलिए Regular Plan को “free advice” समझना भी ठीक नहीं है। Advice और servicing की economic cost fund structure में indirect तरीके से investor तक पहुंचती है।
किस investor को Direct Plan चुनना चाहिए?
Direct Plan आपके लिए strong fit हो सकता है, अगर इन बातों में से ज्यादातर आपके ऊपर लागू होती हैं:
- आप mutual fund basics समझते हैं और scheme documents पढ़ सकते हैं।
- आप asset allocation और risk को लेकर disciplined हैं।
- आप market गिरने पर panic में SIP बंद नहीं करेंगे।
- आप portfolio को बार-बार unnecessary changes से बचा सकते हैं।
- आप long-term compounding और cost efficiency को priority देते हैं।
Example: DIY salaried investor
मान लीजिए आपकी monthly income ₹1 लाख है, emergency fund अलग बना हुआ है और आपने पहले से SIP, index funds और asset allocation की basic understanding विकसित कर ली है। आप साल में एक या दो बार portfolio review करते हैं और खुद transactions संभाल सकते हैं। ऐसे investor के लिए lower-cost Direct Plan practical choice हो सकता है।
आप अपने broader investment framework को ₹1 Lakh Salary वालों का Investment Plan जैसे salary-based guide से भी connect कर सकते हैं।
किस investor को Regular Plan चुनना चाहिए?
Regular Plan के लिए यह profile ज्यादा relevant हो सकती है:
- आप mutual funds में नए हैं और fund selection में confusion रहता है।
- आप financial decisions खुद लगातार manage नहीं करना चाहते।
- आपको goal-based portfolio planning में ongoing help चाहिए।
- आप panic selling या frequent switching के risk में हैं।
- आपको documentation, transaction या periodic servicing में human support valuable लगता है।
Example: Advice की value cost से ज्यादा हो सकती है
एक first-time investor पांच अलग-अलग thematic funds खरीद लेता है, market correction में SIP रोक देता है और फिर recovery के दौरान वापस आता है। उसके लिए सिर्फ 0.5% cost बचना पर्याप्त metric नहीं है। अगर professional guidance उसके behaviour को बेहतर बना दे, तो advice की economic value higher हो सकती है।
Expert Insight: सही plan वह नहीं जो paper पर सबसे cheap दिखे। सही plan वह है जिसे आप कई वर्षों तक disciplined तरीके से चला सकें।
Direct vs Regular: Cost बनाम Advice Decision Framework
| आपकी स्थिति | बेहतर starting point | क्यों? |
|---|---|---|
| आप beginner हैं और fund selection समझ नहीं आता | Regular | Guidance और hand-holding की value ज्यादा हो सकती है |
| आप fund research खुद कर सकते हैं | Direct | Lower ongoing cost useful हो सकती है |
| आप long-term SIP कर रहे हैं और portfolio simple है | Direct पर विचार | Cost savings compounding में जुड़ती हैं |
| आप बार-बार panic में buy/sell करते हैं | Guided approach | Behavioural discipline अधिक important हो सकता है |
| आप advice लेते हैं लेकिन service की quality कमजोर है | Alternatives compare करें | सिर्फ commission के लिए Regular Plan न रखें |
| आप DIY + paid advice चाहते हैं | Direct + separate advice model पर विचार | Advice cost और fund cost को अलग-अलग समझा जा सकता है |
क्या Regular से Direct में switch करना चाहिए?
यह सवाल बहुत practical है। अगर आपको लगता है कि आप अब अपने investments खुद manage कर सकते हैं, तो Direct Plan पर move करने पर विचार किया जा सकता है। लेकिन इसे केवल “button दबाकर plan बदलना” न समझें। Scheme documents और transaction route की conditions देखें।
कई cases में Regular से Direct में switch को redemption और fresh investment treatment की तरह handle किया जा सकता है, जिससे capital gains tax और applicable exit load जैसे implications हो सकते हैं। इसलिए switch करने से पहले specific scheme की current rules और transaction documents verify करना जरूरी है। ClearTax भी बताता है कि switch tax/exit-load implications create कर सकता है।
Switch करने से पहले यह checklist देखें
- Current Regular Plan expense ratio बनाम Direct Plan expense ratio
- Holding period और unrealised capital gain
- Applicable exit load
- Tax impact
- क्या existing advisor/service की वास्तविक value है?
- Direct Plan में invest करने के बाद portfolio कौन monitor करेगा?
Direct Plan चुनते समय 7 गलतियां जो beginners कर सकते हैं
- सिर्फ expense ratio देखकर fund चुनना: low cost खराब fund selection को ठीक नहीं करता।
- हर category में अलग-अलग funds जमा करना: Direct plan होने से over-diversification सही नहीं बन जाता।
- हर correction में SIP रोक देना: DIY investing में discipline उतना ही important है।
- App को advisor समझ लेना: platform transaction आसान कर सकता है, लेकिन suitability decision की responsibility अलग बात है।
- Plan type check न करना: purchase screen पर “Direct” या “Regular” designation verify करें।
- Frequent switching: छोटे cost advantage के चक्कर में बार-बार switch करना tax और exit-load cost बढ़ा सकता है।
- Risk profile ignore करना: Direct Plan का मतलब low risk नहीं होता। Market risk fund category के साथ बना रहता है।
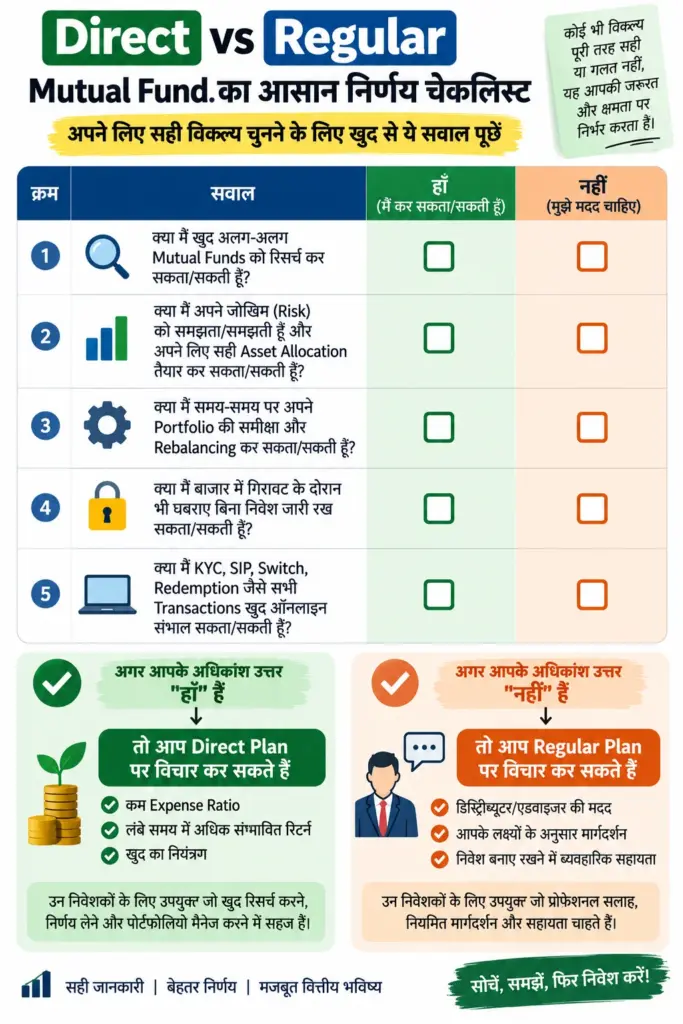
Direct vs Regular चुनने की Practical Checklist
| Check | हाँ होने पर Direct की तरफ झुकें | नहीं होने पर Regular पर विचार करें |
|---|---|---|
| क्या आप fund factsheet और scheme details समझते हैं? | ✓ | Advice useful |
| क्या आप long-term asset allocation maintain कर सकते हैं? | ✓ | Guidance useful |
| क्या market fall में disciplined रहेंगे? | ✓ | Behaviour support useful |
| क्या आपको ongoing human support चाहिए? | कम जरूरत | अधिक जरूरत |
| क्या cost efficiency आपके लिए priority है? | ✓ | Service value भी weigh करें |
2026 में SEBI के नए expense framework का क्या मतलब है?
2026 के SEBI Mutual Funds Regulations ने expense framework की terminology और presentation में बदलाव किया है। SEBI के material के अनुसार base expense ratio (BER) में statutory levies को अलग तरीके से treat किया गया है और TER को BER, brokerage और applicable regulatory/statutory levies के sum के रूप में explain किया गया है। आप चाहें तो SEBI Mutual Funds Regulations, 2026 का official reference भी देख सकते हैं।
Investor के नजरिए से practical takeaway यह है: सिर्फ “TER कितना है?” पूछने के बजाय current scheme disclosures में यह देखें कि total ongoing cost किस structure से बन रही है। Direct Plan की lower-cost advantage का मूल principle बना हुआ है क्योंकि distribution/commission expenses Direct Plan पर charge नहीं किए जाते।
Direct या Regular: आपके लिए final decision
अगर आप अभी भी confused हैं, तो इस simple rule से शुरुआत करें:
“क्या मैं advice की मदद के बिना सही fund चुन सकता हूँ, उसे लंबे समय तक hold कर सकता हूँ और market volatility में disciplined रह सकता हूँ?”
अगर जवाब हाँ है, तो Direct Plan अक्सर logical starting point है क्योंकि lower expenses long-term compounding में मदद कर सकते हैं।
अगर जवाब नहीं है, तो Regular Plan की guidance को केवल “extra cost” की तरह न देखें। सही advice आपको fund selection, asset allocation और behavioural mistakes में मदद कर सकती है।
एक तीसरा रास्ता भी है: Direct Plan + independent paid financial advice। इसमें fund distribution commission और advice fee को अलग-अलग देखा जा सकता है। यह model उन investors के लिए interesting हो सकता है जो low-cost investing चाहते हैं लेकिन professional planning भी चाहिए।
आपके अगले कदम क्या होने चाहिए?
- जिस mutual fund scheme को खरीदना है उसका Direct और Regular expense ratio compare करें।
- अपने investment knowledge और time commitment का honest assessment करें।
- अगर portfolio simple है, Direct Plan पर गंभीरता से विचार करें।
- अगर advice की जरूरत है, Regular Plan की service quality और adviser/distributor value को evaluate करें।
- Existing Regular investment को Direct में switch करने से पहले tax, exit load और realised/unrealised gains check करें।
- Mutual fund selection के साथ goal, time horizon और risk profile को भी decision में शामिल करें।
आप SIP planning के practical examples के लिए ₹50,000 Salary पर कितना SIP करें? भी पढ़ सकते हैं। Index investing को समझने के लिए Index Fund vs Mutual Fund guide useful अगला step हो सकता है। और investment शुरू करने से पहले Emergency Fund कितना होना चाहिए? यह समझना जरूरी है।
Frequently Asked Questions
1. Direct Mutual Fund और Regular Mutual Fund में क्या फर्क है?
मुख्य फर्क investment route और cost structure का है। Direct Plan में intermediary distribution commission नहीं होता, इसलिए expense ratio आम तौर पर कम होता है। Regular Plan intermediary route से आता है और उसमें distribution-related cost शामिल हो सकती है।
2. क्या Direct Mutual Fund हमेशा Regular से बेहतर है?
हर investor के लिए नहीं। Lower cost Direct Plan का strong advantage है, लेकिन अगर आपको meaningful guidance और behavioural support चाहिए, तो Regular Plan का service value relevant हो सकता है।
3. क्या Direct और Regular Plan में same fund होता है?
एक ही mutual fund scheme के Direct और Regular plans का underlying portfolio और fund manager सामान्यतः same हो सकते हैं। फर्क मुख्यतः expense structure और distribution route में होता है।
4. Direct Plan का NAV ज्यादा क्यों होता है?
क्योंकि Direct Plan का expense ratio कम होता है और अलग plan-level NAV maintain होता है। NAV का ज्यादा होना अपने आप में यह नहीं बताता कि fund महंगा है।
5. क्या Direct Plan पर tax कम लगता है?
सिर्फ Direct होने की वजह से tax rate कम नहीं हो जाता। Tax fund type, holding period और applicable income-tax provisions पर depend करता है।
6. क्या Regular से Direct में switch करने पर tax लग सकता है?
हाँ, transaction structure और specific scheme conditions के अनुसार switch को taxable event की तरह treat किया जा सकता है तथा exit load भी लागू हो सकता है। इसलिए switch से पहले current scheme documents और tax impact check करें।
7. क्या beginners को हमेशा Regular Mutual Fund लेना चाहिए?
हमेशा नहीं। Beginner अगर fund selection, risk, asset allocation और portfolio maintenance खुद समझता है, तो Direct भी चुन सकता है। लेकिन meaningful professional guidance चाहिए तो Regular route practical हो सकता है।
8. क्या Direct Plan में कोई advisor नहीं हो सकता?
Direct Plan में distributor commission नहीं होता। अलग fee-based advisory arrangement संभव हो सकता है, लेकिन advisory service और fund distribution को अलग concept समझना जरूरी है।
9. Direct Plan में कितना return extra मिल सकता है?
कोई fixed percentage बताना सही नहीं है। Difference actual Direct और Regular expense ratios तथा scheme performance पर निर्भर करता है। Long-term में छोटा cost gap compounding के कारण meaningful हो सकता है।
10. अगर मैं सिर्फ एक SIP करना चाहता हूँ तो Direct चुनूं या Regular?
पहले यह तय करें कि आप investment को खुद research और monitor कर पाएंगे या नहीं। Simple portfolio और self-management के साथ Direct attractive हो सकता है; guidance की जरूरत हो तो Regular useful हो सकता है।
Methodology and Sources
Useful official references: SEBI Investor: Regular and Direct Mutual Funds | AMFI: Direct Plan | SEBI Mutual Funds Regulations 2026 | Income Tax Department: Capital Gains
इस article में Direct vs Regular structure, expense treatment और 2026 regulatory context के लिए SEBI Investor, SEBI regulations और AMFI की primary/official information को priority दी गई है। Tax section के लिए Income Tax Department की current capital-gains guidance का उपयोग किया गया है। Competitor research में ClearTax, Moneycontrol, PaisaBazaar, Value Research, Mint और BankBazaar जैसे pages के common explanations को compare करके gaps identify किए गए, लेकिन article का wording और framework original रखा गया है।
Last Updated: 10 September 2026
Author: Dinesh Rewale
Financial Disclaimer
यह article केवल educational और informational purpose के लिए है और इसे personalized investment advice नहीं माना जाना चाहिए। Mutual funds market-linked products हैं और इनमें market risk रहता है। Illustrative calculations hypothetical assumptions पर आधारित हैं और actual returns की guarantee नहीं करते। किसी Direct या Regular Plan में निवेश, switch या redemption से पहले scheme documents, current expense ratio, tax rules, exit load और अपनी risk profile की जांच करें। जरूरत होने पर SEBI-registered investment adviser या qualified tax professional से personalized सलाह लें।