Credit Utilization Ratio क्या है? 7 तरीके सुधारें
Credit card का इस्तेमाल सुविधाजनक है, लेकिन सिर्फ bill समय पर भर देना ही पूरी credit health के लिए पर्याप्त नहीं है। अगर आपकी available credit limit का बड़ा हिस्सा लगातार इस्तेमाल हो रहा है, तो आपका Credit Utilization Ratio बढ़ जाता है। यही वजह है कि समय पर payment करने के बावजूद भी किसी व्यक्ति के credit profile पर असर पड़ सकता है।
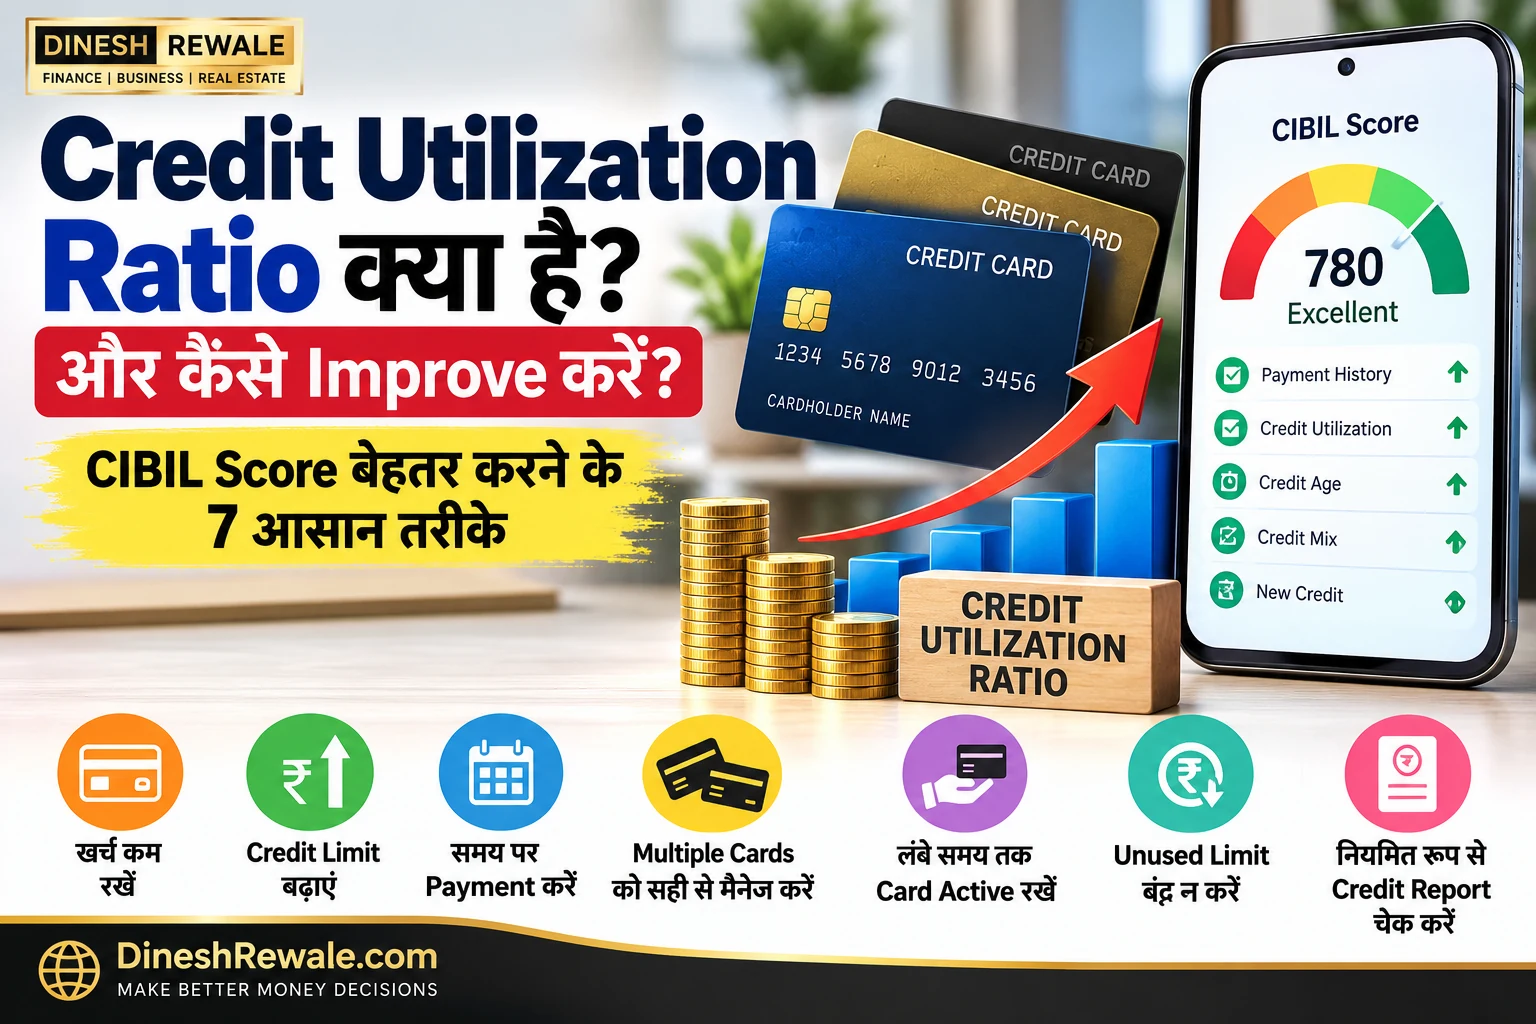
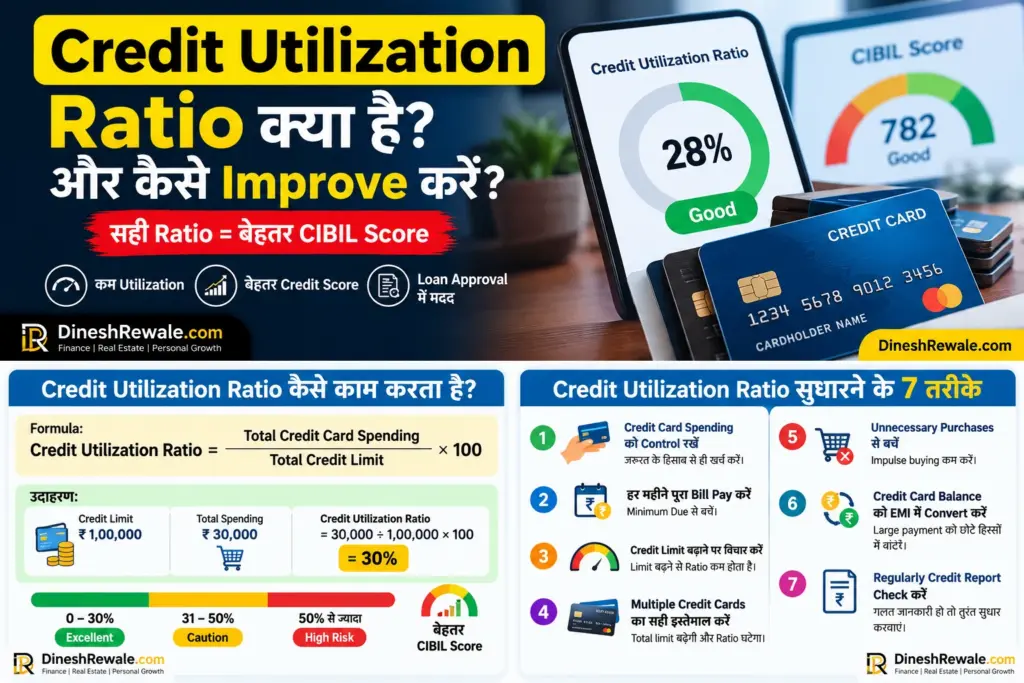
सीधी बात: Credit Utilization Ratio यह बताता है कि आपकी कुल उपलब्ध credit limit में से आप कितना credit इस्तेमाल कर रहे हैं। इसका formula है: (Current Credit Card Balance ÷ Total Credit Limit) × 100. Practical तौर पर करीब 30% या उससे कम utilization रखना एक useful target माना जाता है, लेकिन 30% कोई ऐसा magic cutoff नहीं है जिसके पार जाते ही score अपने-आप गिर जाए। CIBIL high utilization को negative signal मानता है और low utilization रखने की सलाह देता है.
Credit Utilization Ratio क्या है?
Credit Utilization Ratio यानी CUR आपकी available credit limit के मुकाबले आपके इस्तेमाल किए गए credit का percentage है। आम तौर पर इसका इस्तेमाल credit card utilization समझने के लिए किया जाता है। CIBIL के अनुसार high credit utilization यह संकेत दे सकता है कि आप उपलब्ध credit पर ज्यादा निर्भर हैं, इसलिए low utilization बेहतर credit profile के लिए मददगार हो सकता है।
उदाहरण के लिए, मान लीजिए आपके credit cards की कुल limit ₹2,00,000 है और current balance ₹40,000 है। तब:
Credit Utilization Ratio = (₹40,000 ÷ ₹2,00,000) × 100 = 20%
इसका मतलब है कि आपने अपनी available credit limit का 20% इस्तेमाल किया है। यह समझना भी जरूरी है कि utilization सिर्फ इस बात से जुड़ा नहीं है कि आपने महीने में कितना खर्च किया, बल्कि credit report में दिखने वाले reported balance और available limit के data से भी इसका संबंध होता है। CIBIL report में credit card का current balance और payment history दर्ज होती है।
Credit Utilization Ratio का Formula
आप इसे बहुत आसानी से calculate कर सकते हैं:
CUR = (Total Credit Card Outstanding ÷ Total Credit Limit) × 100
Example 1: ₹1 लाख की limit
Credit limit = ₹1,00,000
Current outstanding = ₹25,000
CUR = (25,000 ÷ 1,00,000) × 100 = 25%
Example 2: ₹1.5 लाख की limit
Credit limit = ₹1,50,000
Current outstanding = ₹75,000
CUR = (75,000 ÷ 1,50,000) × 100 = 50%
दूसरे example में utilization काफी ज्यादा है। अगर ऐसा pattern बार-बार दिखता है, तो यह lender और credit bureau की नजर में ज्यादा credit dependence का संकेत बन सकता है।
Credit Utilization कितना होना चाहिए?
CIBIL की consumer guidance के अनुसार overall credit card spending को credit limit के करीब 30% तक रखना healthy ratio माना जाता है। Experian India भी credit exposure को score का एक महत्वपूर्ण factor बताता है और low utilization की सलाह देता है। इसलिए रोजमर्रा की planning के लिए 30% या उससे कम को practical benchmark मान सकते हैं।
लेकिन यहां एक जरूरी बात है: 30% कोई legal limit या universal scoring cutoff नहीं है। एक बार 30% से ऊपर जाने का मतलब यह नहीं कि आपका score तुरंत गिर जाएगा। ज्यादा चिंता उस स्थिति में होती है जब balances लगातार ऊंचे बने रहें। इसलिए percentage को panic number की तरह नहीं, बल्कि credit management guide की तरह देखें।
| Utilization | Practical interpretation |
|---|---|
| 0%–10% | बहुत low utilization; spending आपकी capacity के अनुसार हो तो generally comfortable range |
| 10%–30% | Commonly preferred practical range |
| 30%–50% | ध्यान देने लायक; लगातार बना रहे तो reduce करना बेहतर |
| 50%–75% | High utilization; credit dependence का signal बन सकता है |
| 75%–100% | Very high utilization; profile पर दबाव बढ़ सकता है |
यह table किसी bureau का fixed scoring chart नहीं है। इसे budgeting और credit-management guide के रूप में समझें। आपके actual score पर payment history, credit history, account types, enquiries और अन्य factors भी असर डालते हैं।
High Credit Utilization Ratio से क्या नुकसान हो सकता है?
1. Credit score पर negative impact
High utilization credit bureaus और lenders के लिए यह signal हो सकता है कि आप available credit का बड़ा हिस्सा इस्तेमाल कर रहे हैं। CIBIL स्पष्ट रूप से बताता है कि high credit utilization credit risk का संकेत दे सकता है और बेहतर credit profile के लिए इसे low रखना चाहिए।
2. Loan application के समय profile कमजोर दिख सकती है
Home loan, personal loan या नया credit card लेते समय lender आपके overall credit profile को देखता है। High outstanding balances और heavy credit usage आपकी repayment capacity को लेकर अतिरिक्त सवाल खड़े कर सकते हैं, खासकर जब यह pattern लगातार बना रहे।
3. Cash-flow pressure बढ़ सकता है
High CUR सिर्फ credit score की बात नहीं है। अगर card limit का बड़ा हिस्सा हर महीने इस्तेमाल हो रहा है, तो अगले billing cycle में बड़ा payment आ सकता है। इससे emergency savings और monthly budget पर दबाव पड़ सकता है।
Credit Utilization Ratio कैसे Improve करें? 7 Practical तरीके
1. Credit card outstanding जल्दी कम करें
सबसे सीधा तरीका है कि outstanding balance को कम रखें। Due date का इंतजार करने के बजाय, अगर cash flow allow करता है तो बीच-बीच में payment करके balance घटा सकते हैं। इससे आपकी overall outstanding liability कम होती है और utilization control में रखने में मदद मिलती है।
2. एक card को लगातार max-out करने से बचें
मान लीजिए आपके पास तीन cards हैं और total limit ₹3 लाख है। अगर एक card की limit ₹60,000 है और आप उसी पर ₹55,000 तक खर्च कर देते हैं, तो overall ratio बहुत high न होने पर भी उस individual card का utilization काफी ज्यादा है। इसलिए total utilization के साथ individual card usage को भी practical तौर पर balanced रखना useful है।
3. Credit limit बढ़वाने से पहले spending habit सुधारें
Higher credit limit से mathematical utilization कम हो सकता है, लेकिन इसका मतलब यह नहीं कि आपको ज्यादा खर्च करना चाहिए। उदाहरण के लिए ₹50,000 outstanding और ₹1 लाख limit पर CUR 50% है। वही ₹50,000 outstanding अगर ₹2 लाख limit पर हो, तो CUR 25% होगा। फिर भी बेहतर strategy खर्च बढ़ाना नहीं, बल्कि outstanding को manageable रखना है।
Credit limit enhancement का फैसला income, spending pattern, issuer eligibility और future borrowing needs देखकर करें। सिर्फ score सुधारने के लिए अनावश्यक limit या नए card के पीछे भागना जरूरी नहीं है।
4. Minimum Due को regular strategy न बनाएं
Credit card statement में minimum amount due देखकर सिर्फ उतना payment करना long-term solution नहीं है। इससे balance revolve हो सकता है और interest cost बढ़ सकती है। CIBIL भी consumers को statement balance को full pay करने की क्षमता के अनुसार card इस्तेमाल करने और minimum-payment trap से सावधान रहने की सलाह देता है।
आपकी प्राथमिकता यह होनी चाहिए कि card पर उतना ही खर्च करें जितना statement आने पर comfortably full pay कर सकें।
5. Large purchase से पहले utilization plan करें
अगर आपको ₹70,000 का बड़ा purchase करना है और card limit ₹1 लाख है, तो उस transaction से utilization temporarily काफी बढ़ सकता है। ऐसी situation में पहले अपना available cash flow देखें। Purchase को credit card पर डालने से पहले यह सुनिश्चित करें कि bill के समय पूरा payment संभाल सकें।
Rewards या cashback के लिए ऐसा बड़ा खर्च न करें जो आपकी repayment capacity से बाहर हो।
6. Credit report regularly check करें
आपकी credit report में card account का current balance, payment history और दूसरे account details दिखाई देते हैं। अगर payment के बाद भी पुराना balance दिख रहा है, तो तुरंत घबराने के बजाय reporting cycle का ध्यान रखें। CIBIL के अनुसार lenders आम तौर पर data को लगभग 30–45 दिनों में submit करते हैं और recent payment report में दिखने में समय लग सकता है।
गलत balance, overdue amount या unauthorized enquiry दिखे तो पहले lender से संपर्क करें और जरूरत होने पर CIBIL dispute process का इस्तेमाल करें।
आपका credit score भी CIBIL Score कैसे बढ़ाएं? वाली हमारी practical guide से समझ सकते हैं।
7. नए loans और cards के लिए बार-बार apply न करें
Credit utilization को सुधारते समय एक common mistake यह है कि व्यक्ति कई नए cards के लिए apply करने लगता है, सिर्फ total limit बढ़ाने के लिए। नया credit लेने पर enquiries बन सकती हैं और CIBIL भी short period में frequent applications से सावधान रहने की सलाह देता है। इसलिए केवल वास्तविक जरूरत होने पर ही नया credit product लें।
Multiple Credit Cards होने पर CUR कैसे Calculate करें?
मान लीजिए आपके पास तीन credit cards हैं:
| Card | Credit Limit | Outstanding |
|---|---|---|
| Card 1 | ₹1,00,000 | ₹20,000 |
| Card 2 | ₹75,000 | ₹15,000 |
| Card 3 | ₹25,000 | ₹5,000 |
| Total | ₹2,00,000 | ₹40,000 |
Overall CUR = (₹40,000 ÷ ₹2,00,000) × 100 = 20%.
इस तरह total credit limit का उपयोग देखकर overall ratio निकाला जा सकता है। साथ ही, practical credit management के लिए किसी एक card पर बहुत ज्यादा dependence न करना भी बेहतर है।
क्या Credit Utilization 0% रखना जरूरी है?
नहीं। 0% utilization को mandatory target मानना जरूरी नहीं है। Credit card का responsible use और समय पर repayment अधिक महत्वपूर्ण है। अगर आप card का उपयोग करते हैं और bills को responsibly manage करते हैं, तो low utilization maintain करना पर्याप्त practical approach हो सकता है।
असल लक्ष्य यह होना चाहिए कि credit आपकी जरूरत को support करे, लेकिन आपकी monthly income और cash flow पर असामान्य दबाव न बनाए।
क्या Credit Limit बढ़ाने से CIBIL Score Improve होता है?
सिर्फ credit limit बढ़ जाने से CIBIL score automatically improve नहीं होता। Higher limit से utilization percentage कम हो सकती है, लेकिन score पर सिर्फ इसी factor का असर नहीं होता। Payment history, credit history की length, credit mix और recent enquiries जैसे दूसरे factors भी महत्वपूर्ण हैं।
उदाहरण के लिए, ₹30,000 outstanding पर limit ₹60,000 है तो utilization 50% है। अगर legitimate limit enhancement के बाद limit ₹1,20,000 हो जाती है, तो utilization 25% हो जाएगा। लेकिन अगर limit बढ़ने के बाद spending भी ₹80,000 हो गई, तो ratio फिर high हो सकता है। इसलिए higher limit का फायदा तभी है जब spending disciplined रहे।
Credit Utilization और CIBIL Score में क्या संबंध है?
Credit utilization CIBIL score का अकेला factor नहीं है, लेकिन CIBIL इसे credit behaviour का एक महत्वपूर्ण indicator मानता है। High utilization यह signal दे सकता है कि व्यक्ति available credit के बड़े हिस्से पर निर्भर है। दूसरी ओर, timely payments और low utilization healthier credit management दिखाते हैं।
इसलिए सिर्फ एक number देखकर अपने score में होने वाले exact change को predict करना सही नहीं होगा। बेहतर approach है कि आप payment history, utilization, enquiries और report accuracy को साथ में manage करें।
एक Simple Monthly Credit Card Routine अपनाएं
आप महीने में सिर्फ 10–15 मिनट देकर अपने credit card usage को बेहतर तरीके से manage कर सकते हैं:
- हर card की total limit note करें।
- Current outstanding check करें।
- Overall utilization calculate करें।
- अगर usage लगातार high है, तो non-essential spending रोकें।
- Bill को due date से पहले full pay करने का plan बनाएं।
- Credit report में गलत information या unknown enquiry check करें।
आपकी broader financial planning के लिए Emergency Fund कितना होना चाहिए? और Home Loan लेने से पहले 15 जरूरी बातें भी उपयोगी हो सकती हैं।
Credit Utilization Ratio सुधारते समय इन गलतियों से बचें
- सिर्फ 30% number के डर से जरूरी खर्च को गलत तरीके से finance न करें।
- एक card का balance चुकाने के लिए दूसरे card पर नया debt न बनाएं।
- सिर्फ utilization कम दिखाने के लिए unnecessary नया card न लें।
- Minimum Due को लगातार long-term repayment strategy न बनाएं।
- Credit limit बढ़ने के बाद spending भी उसी अनुपात में न बढ़ाएं।
FAQ: Credit Utilization Ratio से जुड़े सवाल
Credit Utilization Ratio क्या है?
यह आपकी available credit limit में इस्तेमाल किए गए credit का percentage है। Formula है: (Outstanding ÷ Total Credit Limit) × 100.
क्या 30% से ज्यादा credit utilization खराब है?
30% से ऊपर जाना अपने-आप score गिरने की guarantee नहीं है। फिर भी 30% या उससे कम utilization को एक practical benchmark माना जाता है और लगातार high utilization से बचना बेहतर है।
क्या credit card bill पूरा भरने से utilization खत्म हो जाता है?
Full payment आपकी repayment discipline के लिए बहुत महत्वपूर्ण है, लेकिन credit report में reported balance और reporting timing के कारण utilization का record अलग समय पर दिख सकता है। Recent payment को CIBIL report में reflect होने में लगभग 30–45 दिन लग सकते हैं, lender reporting पर निर्भर करता है।
क्या multiple credit cards होने से utilization अपने-आप कम हो जाता है?
जरूरी नहीं। Total limit बढ़ सकती है, लेकिन अगर spending भी बढ़ जाए तो utilization high रह सकता है। कई cards रखना तभी उपयोगी है जब आप उनका खर्च और repayment responsibly manage कर सकें।
Credit Utilization कम करने का सबसे आसान तरीका क्या है?
Outstanding balance कम रखें, unnecessary card spending घटाएं और bill को full pay करने की क्षमता के अनुसार खर्च करें। अगर eligible हो तो genuine need के आधार पर limit enhancement भी consider किया जा सकता है, लेकिन उसे extra spending का कारण न बनाएं।
Credit score improve होने में कितना समय लगता है?
इसका कोई fixed universal timeline नहीं है। Credit institutions data periodically report करते हैं और recent changes report में दिखने में समय लग सकता है। CIBIL के अनुसार recent payments आम तौर पर लगभग 30–45 दिनों में report किए जा सकते हैं, लेकिन actual timing lender पर depend करती है।
तो क्या करना चाहिए?
Credit Utilization Ratio आपकी credit health का एक महत्वपूर्ण हिस्सा है। इसका basic formula आसान है, लेकिन सही financial habit उससे भी ज्यादा जरूरी है। Practical target के रूप में करीब 30% या उससे कम utilization रखना helpful हो सकता है, लेकिन इसे hard cutoff न समझें। सबसे अच्छी strategy है कि आप अपनी income और cash flow के हिसाब से credit use करें, outstanding को manageable रखें, card bills समय पर और ideally full pay करें और अपनी credit report में errors पर नजर रखें।
एक healthy credit profile सिर्फ एक number से नहीं बनती। Low utilization + timely payments + controlled borrowing + regular report checks का combination लंबे समय में ज्यादा उपयोगी है।
Sources & Further Reading
- TransUnion CIBIL: Six Ways You Can Use Your Credit Card for Optimum Credit Score
- TransUnion CIBIL: CIBIL Score and Report Brochure
- TransUnion CIBIL: Free CIBIL Score and Report
- Experian India: Credit Score & Utilization FAQs
- IDFC FIRST Bank: Credit Card Utilisation Rate
और पढ़ें
लेखक: Dinesh Rewale
Dinesh Rewale DineshRewale.com के संस्थापक और content creator हैं। वे personal finance, business और real estate से जुड़े practical topics को आसान हिंदी और useful examples के साथ समझाने पर ध्यान देते हैं।
Disclaimer: यह लेख केवल सामान्य शैक्षणिक और informational purpose के लिए है। Credit score, credit card और borrowing से जुड़े फैसले आपकी income, liabilities, lender terms और व्यक्तिगत financial situation पर निर्भर करते हैं। किसी loan या credit product के लिए आवेदन करने से पहले संबंधित lender की official terms और अपनी credit report जरूर check करें।