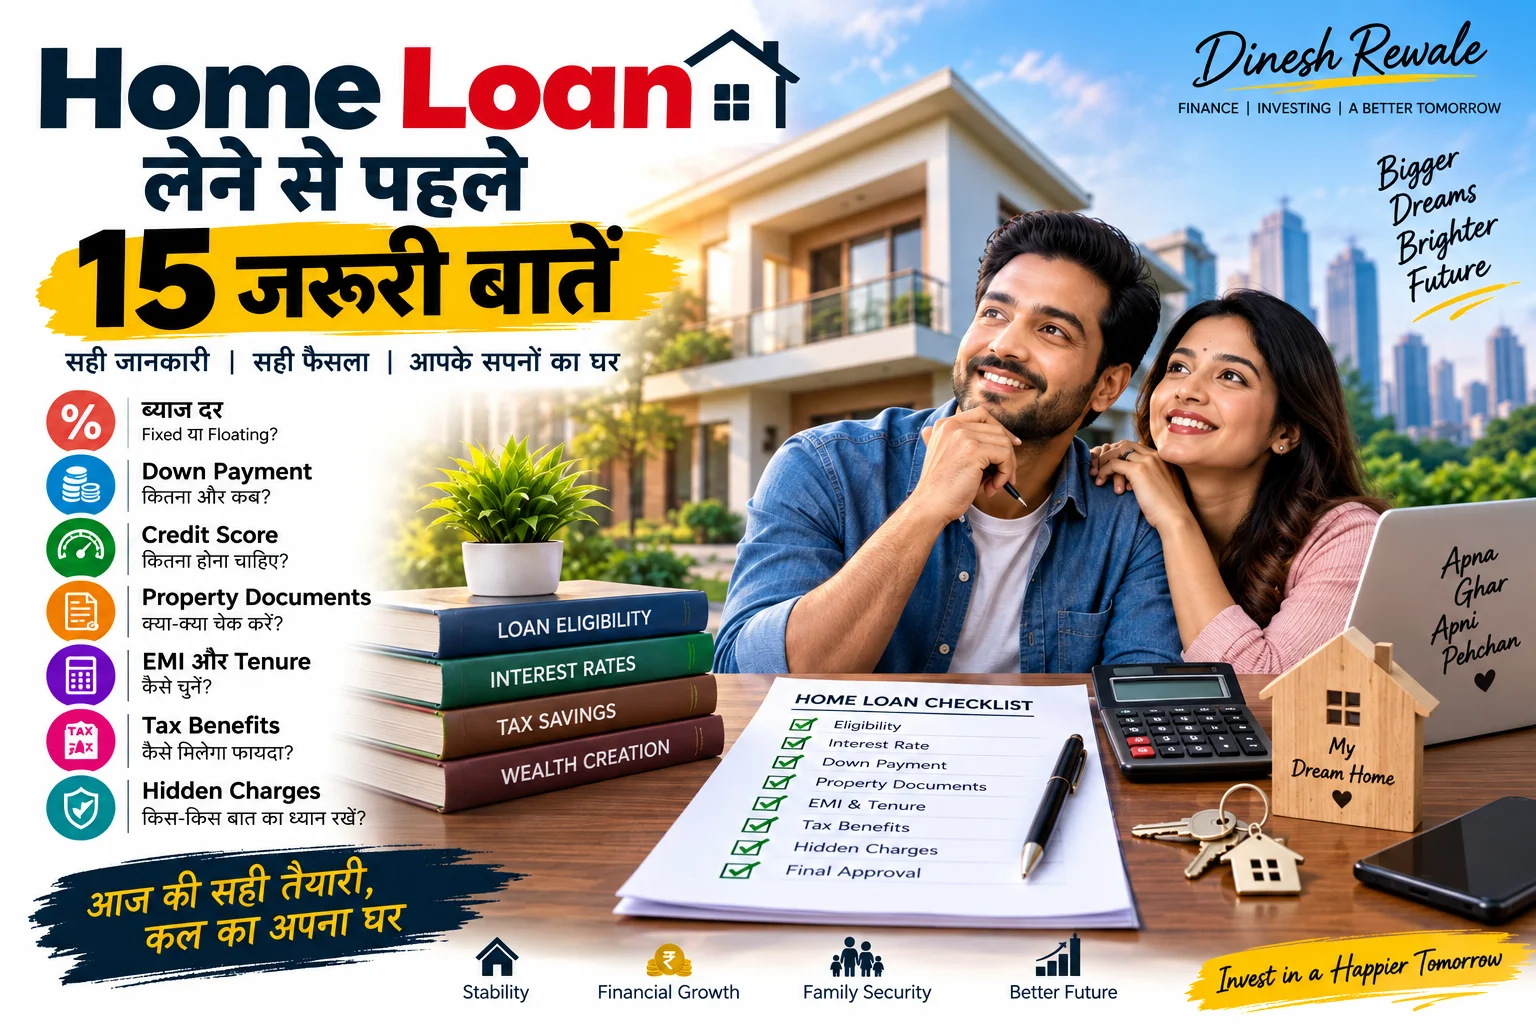
Home Loan लेने से पहले 15 जरूरी बातें
Home Loan लेना सिर्फ बैंक से पैसे उधार लेने का फैसला नहीं है। यह कई वर्षों की EMI, interest cost, down payment, property documents, insurance और tax planning से जुड़ा long-term financial commitment है। इसलिए केवल “कितना loan मिलेगा?” या “EMI कितनी होगी?” पूछकर निर्णय लेना पर्याप्त नहीं है।
सही approach यह है कि आप पहले अपनी repayment capacity तय करें, फिर अलग-अलग lenders के offers को केवल interest rate से नहीं बल्कि total cost, APR/KFS, reset terms और सभी applicable charges के साथ compare करें। साथ ही जिस property को खरीद रहे हैं उसकी legal और financial due diligence भी उतनी ही जरूरी है।
Updated: 22 September 2026
इस guide में आप Home Loan लेने से पहले 15 जरूरी बातें step-by-step समझेंगे, ताकि loan की शुरुआत से पहले आपकी checklist साफ हो और बाद में unexpected financial pressure कम हो।
1. सबसे पहले अपनी repayment capacity तय करें
बैंक जितना loan approve करने के लिए तैयार है, जरूरी नहीं कि उतना loan आपके लिए आरामदायक भी हो। Lender की eligibility और आपकी personal affordability दो अलग चीजें हैं।
अपनी monthly income में से household expenses, existing EMIs, insurance premiums, नियमित investments और future responsibilities को घटाकर देखें कि नई EMI के बाद कितना cash-flow बचता है। Salary बढ़ने की उम्मीद के आधार पर आज की EMI को बहुत बड़ा न बनाएं।
एक practical test यह है कि आप EMI के साथ भी emergency fund, essential insurance और जरूरी savings को जारी रख सकें। इसी वजह से Asset Allocation की guide और Emergency Fund vs FD guide जैसी planning को Home Loan decision से अलग नहीं देखना चाहिए।
2. सिर्फ EMI नहीं, total loan cost देखें
कम EMI देखकर खुश होना आसान है, लेकिन लंबा tenure total interest को काफी बढ़ा सकता है। इसलिए lender से सिर्फ monthly EMI नहीं, बल्कि पूरे tenure में principal + total interest + applicable fees की तस्वीर मांगें।
उदाहरण के लिए, मान लें ₹50 लाख के loan पर interest rate 8.5% सिर्फ illustration के लिए मानें। लगभग 20 साल के tenure में EMI करीब ₹43,391 और total interest करीब ₹54.14 लाख बनता है। 30 साल में EMI करीब ₹38,446 हो सकती है, लेकिन total interest करीब ₹88.40 लाख तक पहुंच जाता है। यह calculation केवल समझाने के लिए है; actual rate और lender terms अलग हो सकते हैं।
यानी कभी-कभी थोड़ी कम EMI के बदले आप कई लाख रुपये अतिरिक्त interest दे सकते हैं।
3. Fixed और Floating Interest Rate को समझें
Home Loan में interest rate fixed या floating structure पर हो सकता है। Fixed rate का मतलब आम तौर पर निश्चित अवधि के लिए rate stability, जबकि floating loan में applicable benchmark और lender के spread के अनुसार rate बदल सकता है। Loan लेने से पहले यह लिखित रूप में समझें कि rate किस benchmark से linked है, reset कितनी बार होगा और change होने पर EMI, tenure या दोनों में क्या बदलाव हो सकता है।
RBI ने EMI-based floating-rate loans में borrowers को rate reset के प्रभाव के बारे में जानकारी देने और rising-rate scenario में available options communicate करने पर जोर दिया है। कुछ regulated entities के लिए quarterly statements में principal, interest, EMI, remaining EMIs और annualised rate जैसी जानकारी देने की requirements भी हैं। RBI की official information और उसके floating-rate reset guidance को loan agreement के साथ cross-check करें।
4. Interest Rate के साथ APR और KFS जरूर पढ़ें
एक lender 8.25% की headline rate दिखा सकता है और दूसरा 8.40%, लेकिन केवल rate देखकर फैसला करना सही नहीं है। Processing fee, documentation, legal/technical charges और दूसरे applicable costs loan की effective cost बदल सकते हैं।
RBI के Key Facts Statement (KFS) framework का उद्देश्य borrower को loan की मुख्य शर्तों और cost को simple, standardised format में समझने में मदद करना है। जहां KFS लागू है, इसे sanction से पहले ध्यान से पढ़ें। APR का उपयोग total credit cost को interest rate से आगे समझने में मदद करता है।
आप KFS में खासकर interest rate, APR, fees, repayment schedule, prepayment-related terms और अन्य important conditions check करें।
5. अपना Credit Score और credit history पहले check करें
Home Loan application से पहले अपनी credit report देखना उपयोगी है। Report में गलत personal details, closed account जो अभी भी active दिख रहा हो, overdue entry या ऐसी enquiry जिसे आप पहचानते नहीं हैं, तो उसे पहले resolve करें।
सिर्फ एक score number पर focus करने के बजाय repayment history, current debt और existing obligations को देखें। आवेदन करने से पहले अनावश्यक नए loans और high-cost credit लेने से बचना भी sensible है।
6. Down Payment के लिए पूरी liquidity खत्म न करें
Down payment जितनी बड़ी होगी, loan amount उतना कम हो सकता है और future interest burden भी घट सकता है। लेकिन इसका मतलब यह नहीं कि घर खरीदते समय अपनी सारी savings down payment में लगा दें।
Home purchase में registration, stamp duty, moving cost, interiors, brokerage जहां लागू हो, repairs और अन्य initial expenses भी हो सकते हैं। RBI की housing finance guidance में loan-to-value framework के तहत lender की financing सीमा property value और loan category के अनुसार तय होती है। Stamp duty और registration जैसी charges को financing value में शामिल करने के संबंध में भी RBI ने अलग guidance दी है।
इसलिए down payment fund और emergency fund को एक ही bucket न मानें।
7. Emergency Fund को Home Loan के लिए sacrifice न करें
यह सबसे आम practical mistakes में से एक है। अगर आप down payment के बाद लगभग zero cash balance पर पहुंच जाते हैं और कुछ महीनों में medical expense, job loss, urgent repair या family emergency आ जाती है, तो आपको credit card या personal loan का सहारा लेना पड़ सकता है।
इसलिए घर खरीदने से पहले emergency reserve की जरूरत को अलग calculate करें। आपकी income stability और family responsibilities के अनुसार यह buffer छोटा या बड़ा हो सकता है। Emergency Fund को बेहतर तरीके से structure करने के लिए Emergency Fund के बाद पैसा कहाँ Invest करें? guide भी उपयोगी है।
8. Loan Tenure सोच-समझकर चुनें
Long tenure आपकी EMI कम कर सकता है, लेकिन total interest बढ़ा सकता है। Short tenure में EMI ज्यादा होती है, पर principal जल्दी कम होता है।
Tenure चुनते समय सिर्फ आज की salary नहीं देखें। अगले कुछ वर्षों में education, marriage, parents, childcare, career change या relocation जैसे खर्च हो सकते हैं। ऐसी EMI चुनें जो अच्छे महीने में ही नहीं, सामान्य महीने में भी comfortably manage हो।
एक simple comparison
| Illustration | 20 साल | 25 साल | 30 साल |
|---|---|---|---|
| Loan Amount | ₹50 लाख | ₹50 लाख | ₹50 लाख |
| Assumed Rate | 8.5% | 8.5% | 8.5% |
| Approx. EMI | ₹43,391 | ₹40,261 | ₹38,446 |
| Approx. Total Interest | ₹54.14 लाख | ₹70.78 लाख | ₹88.40 लाख |
यह table केवल illustration है। Actual EMI lender rate, processing date, disbursement, floating-rate changes और loan structure पर निर्भर करेगी।
9. Prepayment और Foreclosure की terms पहले पढ़ें
अगर future में bonus, salary hike या कोई lump sum मिलने पर loan का कुछ हिस्सा पहले चुकाना चाहें, तो part-prepayment और full foreclosure की conditions पहले समझ लें। Minimum amount, notice process, documentation और applicable charges lender तथा loan structure के अनुसार अलग हो सकते हैं।
RBI के कई lending frameworks में individual borrowers के floating-rate loans पर prepayment charges को लेकर specific protections हैं, लेकिन सभी loans पर एक ही rule मान लेना सही नहीं है। इसलिए अपने exact loan के sanction letter, KFS और agreement में applicable provision verify करें। UCBs और अन्य regulated entities के current RBI instructions को भी reference किया जा सकता है।
10. Property के legal documents की independent जांच कराएं
Home Loan sanction हो जाना property की legal title की आपकी independent जांच का substitute नहीं है। Property के title, ownership chain, encumbrances, sanctioned plan, approvals और applicable completion/occupancy documents को समझना जरूरी है।
Builder project खरीदते समय project registration और available disclosures भी check करें। Maharashtra में buyer MahaRERA के official portal पर registered projects और relevant project information verify कर सकता है।
High-value purchase में independent property lawyer से document review करवाना अतिरिक्त cost लग सकता है, लेकिन यह cost future dispute के मुकाबले छोटी हो सकती है।
11. Ready-to-move और Under-construction property में अंतर समझें
Ready-to-move property और under-construction property की risk profile एक जैसी नहीं होती। Under-construction home में construction progress, possession timeline, builder obligations और payment schedule जैसे मुद्दे महत्वपूर्ण होते हैं।
Ready property में भी occupancy, title, pending dues, society-related issues और physical condition की जांच करें। “Bank ने loan approve कर दिया है” को property की हर तरह की quality guarantee न मानें।
Builder project हो तो RERA-related information को official portal पर cross-check करें। Developer की marketing brochure और regulator के disclosed records के बीच कोई mismatch दिखे तो सवाल पूछें।
12. Co-applicant और co-owner का फर्क समझें
Co-applicant जोड़ने से income और eligibility assessment पर असर पड़ सकता है, लेकिन co-applicant होना अपने-आप co-owner होना नहीं है। Ownership और repayment liability को property documents तथा loan documents में स्पष्ट समझें।
Joint loan में repayment responsibility, contribution, tax treatment और future sale/transfer implications पहले discuss कर लेना family disputes को कम कर सकता है।
13. Insurance को सिर्फ lender की recommendation पर न लें
Home Loan के साथ lender आपको loan protection या property insurance के options दिखा सकता है। किसी policy को केवल इसलिए न लें कि वह loan process में सामने आई है। Coverage, exclusions, premium, policy term, claim process और nominee details समझें।
आपका उद्देश्य यह देखना होना चाहिए कि बड़े financial shock की स्थिति में household की repayment capacity कैसे सुरक्षित रहेगी। Insurance और investment को एक ही product समझने से बचें।
14. Home Loan के tax benefits को guaranteed saving न मानें
Tax benefit आपकी tax regime, property use, loan purpose और applicable law पर निर्भर करता है। इसलिए loan सिर्फ tax saving के लिए नहीं लेना चाहिए।
Income Tax Department की AY 2026-27 guidance के अनुसार old tax regime में self-occupied house property पर eligible home-loan interest के लिए Section 24(b) के तहत ₹2 लाख तक की deduction का प्रावधान है, subject to conditions. Eligible housing-loan principal Section 80C के combined ₹1.5 लाख limit के भीतर deduction का हिस्सा हो सकता है। New tax regime में self-occupied property के लिए treatment अलग है, जबकि certain let-out property situations के लिए अलग provisions apply हो सकते हैं।
इसलिए अपनी income-tax return की planning करते समय Income Tax Department की current guidance देखें। Tax rules बदल सकते हैं, इसलिए पुराने articles या generic calculators को अंतिम authority न मानें।
15. Sanction Letter और Loan Agreement पूरा पढ़ें
Sanction letter को केवल “loan approved” message की तरह न देखें। यह document आपके loan की महत्वपूर्ण commercial terms बताता है।
- Sanctioned amount और disbursement conditions
- Interest rate और benchmark/spread
- Rate reset और EMI/tenure adjustment terms
- Processing और दूसरे charges
- Prepayment-related provisions
- Late payment और penal charges
- Insurance या other bundled services
- Property-related conditions
- Documentation और default-related provisions
RBI की fair-lending और disclosure framework का मूल उद्देश्य borrower को relevant charges और terms के बारे में transparent information देना है। कोई clause समझ में न आए तो sign करने से पहले written clarification मांगें।
Home Loan लेने से पहले 10-minute checklist
- नई EMI मेरी monthly cash-flow capacity में comfortably fit होती है।
- Down payment के बाद भी emergency fund बचा रहेगा।
- मैंने कम-से-कम कुछ lenders के written offers compare किए हैं।
- Interest rate के साथ APR, KFS और सभी applicable charges समझे हैं।
- Floating rate में reset mechanism और impact समझा है।
- Credit report में major errors या unresolved overdue entries नहीं हैं।
- Property का title और legal due diligence कराया गया है।
- RERA/project details official portal पर verify की हैं, जहां लागू हो।
- Tax benefit को guaranteed saving मानकर calculation नहीं किया है।
- Sanction letter और final agreement पढ़कर ही आगे बढ़ रहा/रही हूँ।
Home Loan का सही budget कैसे बनाएं?
मान लें आपकी monthly take-home income ₹1 लाख है। अगर आप ₹50,000 EMI में दे सकते हैं, इसका मतलब यह नहीं कि ₹50,000 की EMI लेना automatically सही है। आपको household expenses, future savings, insurance, school/education costs, parents और emergency reserve को भी साथ में देखना होगा।
इसी तरह property price और loan amount को अलग-अलग सोचें। अगर घर की कीमत ₹80 लाख है, तो आपका cash requirement सिर्फ down payment तक सीमित नहीं हो सकता। Stamp duty, registration, interiors, moving और अन्य acquisition costs के लिए भी अलग planning करें।
आपकी income और saving strategy को समझने के लिए ₹1 Lakh Salary Investment Plan जैसी practical planning guide भी reference की जा सकती है।
Home Loan लेते समय सबसे common गलतियां
- सिर्फ lowest interest rate देखकर lender चुनना।
- Long tenure की कम EMI को total cost से अलग देखना।
- Down payment में पूरी savings खत्म कर देना।
- Builder के legal claims को independently verify न करना।
- Floating-rate reset terms पढ़े बिना loan sign करना।
- Tax saving के नाम पर budget से ज्यादा महंगा घर खरीदना।
- Prepayment terms को बाद के लिए छोड़ देना।
- Sanction letter के छोटे print clauses पढ़े बिना agreement sign करना।
निष्कर्ष
Home Loan लेना अपने आप में गलत या सही financial decision नहीं है। सही सवाल यह है कि loan आपकी income, liquidity, property और long-term financial plan के साथ कितना comfortably fit होता है।
सबसे पहले affordability तय करें। उसके बाद loan की total cost, APR/KFS और interest reset mechanism समझें। Down payment के साथ emergency fund को बचाकर रखें। Property की legal जांच independently कराएं और RERA information जहां लागू हो वहां official portal पर verify करें। Tax benefits को bonus की तरह देखें, loan लेने का मुख्य कारण न बनाएं।
एक मजबूत Home Loan decision का मतलब सिर्फ घर खरीद लेना नहीं, बल्कि ऐसा repayment structure चुनना है जिसमें घर आने के बाद भी आपकी financial life चलती रहे।
उपयोगी आधिकारिक स्रोत
- Reserve Bank of India (RBI) – lending, customer protection और borrower disclosures से जुड़ी official information.
- Income Tax Department – current tax regime और housing-loan related tax guidance.
- MahaRERA – Maharashtra में registered real estate projects और homebuyer information.
- PMAY-U – applicable housing schemes और official eligibility information.
Author: Dinesh Rewale
Dinesh Rewale is a content creator and blogger who writes about personal finance, business, investments, technology and current updates in simple, reader-friendly language.
Facebook: Dinesh Rewale
Disclaimer
यह article केवल सामान्य informational और educational purpose के लिए है। इसे personalized financial, tax या legal advice न माना जाए। Home Loan की interest rate, fees, eligibility, prepayment terms, tax provisions, property regulations और government scheme rules lender, property और समय के अनुसार बदल सकते हैं। किसी भी loan या property purchase से पहले lender के current KFS, sanction letter और loan agreement पढ़ें तथा जरूरत होने पर qualified financial, tax और legal professional से सलाह लें।