Home Loan जल्दी खत्म करने के 7 Smart तरीके
होम लोन लेते समय सबसे आसान गलती यह होती है कि आप सिर्फ EMI देखें। EMI manageable लगती है, इसलिए 20 या 25 साल की tenure चुन ली जाती है। लेकिन असली तस्वीर तब सामने आती है जब आप पूरे loan period का interest देखते हैं।
Home Loan जल्दी खत्म करने का मतलब यह नहीं है कि आपको अचानक बहुत बड़ी रकम जुटानी होगी। अगर आप अपनी EMI और cash flow को सही तरीके से plan करें, तो छोटे लेकिन consistent payments भी बड़ा फर्क डाल सकते हैं। Home Loan EMI Salary का कितना % होना चाहिए? और Home Loan लेने से पहले 15 जरूरी बातें जैसे guides भी आपकी planning में मदद कर सकते हैं। कई मामलों में थोड़ी अधिक EMI, साल में एक extra EMI, periodic part-prepayment और interest-rate reset का सही इस्तेमाल loan tenure को काफी घटा सकता है।
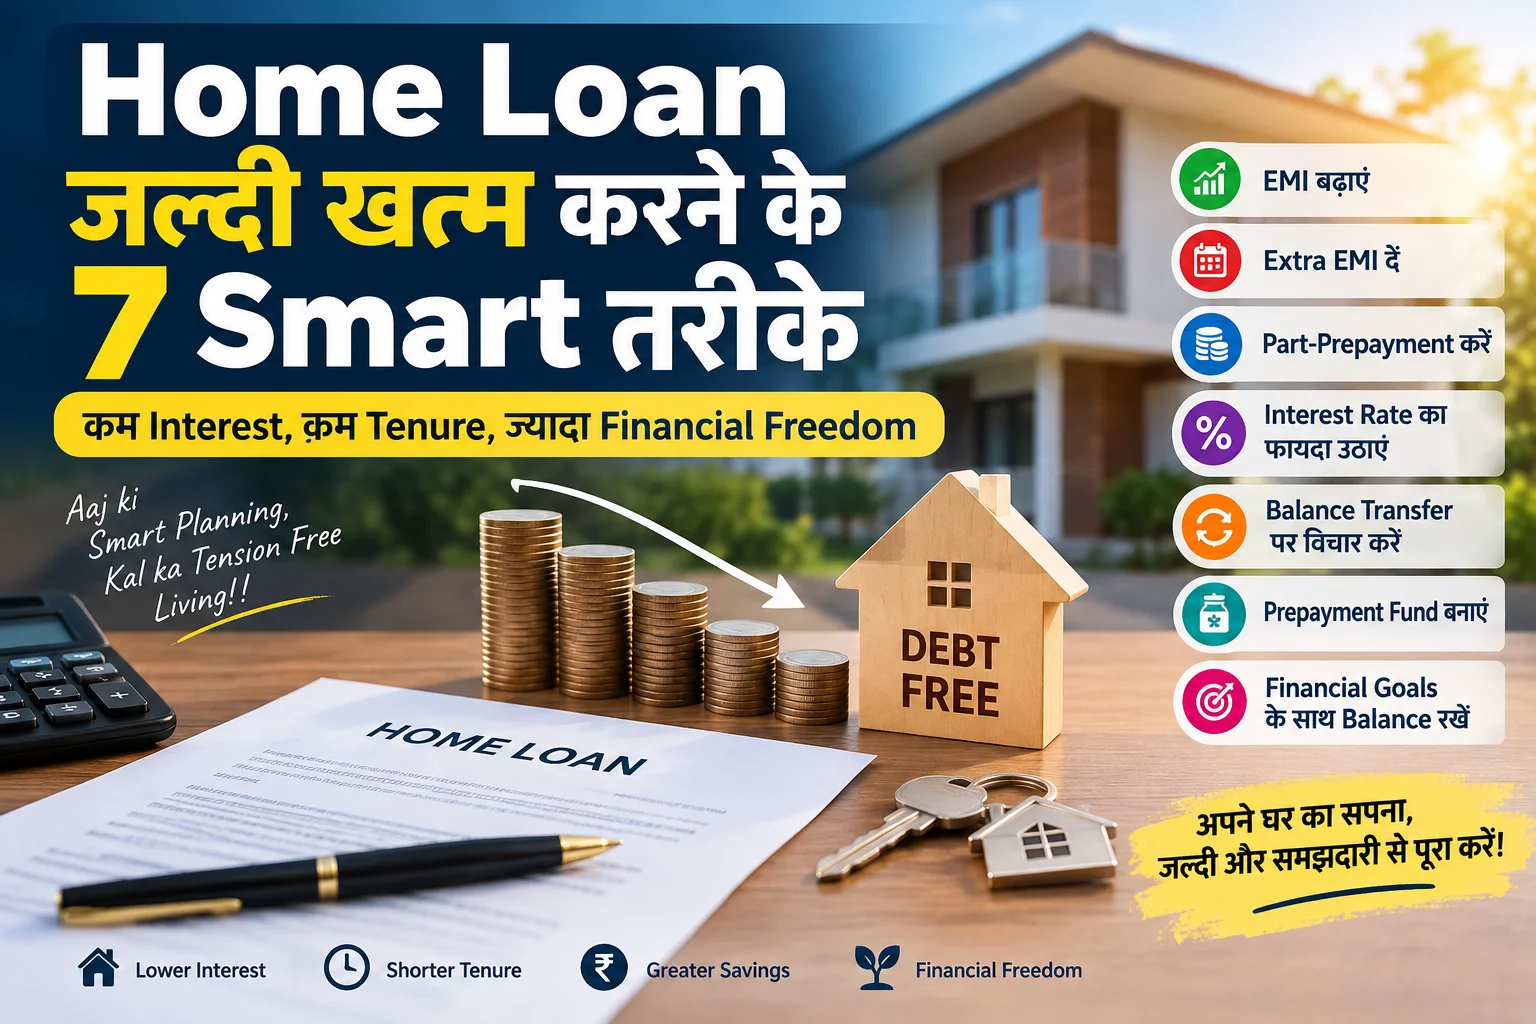
Quick Answer: Home Loan जल्दी खत्म कैसे करें?
- EMI को हर साल बढ़ाएं, खासकर salary increment के बाद।
- साल में एक extra EMI देने की strategy अपनाएं।
- Bonus या windfall income से part-prepayment करें।
- Part-prepayment के बाद संभव हो तो EMI कम करने के बजाय tenure कम रखें।
- Floating-rate loan में rate कम होने पर repayment speed बनाए रखने पर विचार करें।
- दूसरी lender की effective cost कम हो तो Balance Transfer का total-cost comparison करें।
- Prepayment से पहले emergency fund और जरूरी financial goals सुरक्षित रखें।
1. Salary बढ़े तो Home Loan EMI भी बढ़ाइए
आपकी income बढ़ने के साथ EMI को धीरे-धीरे बढ़ाना loan tenure घटाने का practical तरीका हो सकता है। उदाहरण के लिए ₹50 लाख के 20-year loan पर 8.5% annual rate की illustration में शुरुआती EMI लगभग ₹43,391 बनती है। अगर EMI हर साल 5% बढ़ाई जाए तो mathematical illustration में loan करीब 12 साल 3 महीने के आसपास पूरा हो सकता है। वास्तविक परिणाम lender के amortisation schedule और rate changes पर निर्भर होंगे।
2. साल में एक Extra EMI देकर Loan Tenure घटाइए
पूरे साल की 12 EMI के अलावा एक अतिरिक्त EMI principal repayment में डालना सरल strategy है। ₹43,391 EMI के illustration में हर साल एक extra EMI से loan duration लगभग 16 वर्ष 9 महीने के आसपास आ सकती है। Actual outcome lender schedule पर निर्भर करेगा।
3. Bonus या Windfall से Part-Prepayment करें
Bonus, incentive या दूसरी surplus income का एक हिस्सा Home Loan principal कम करने में लगाया जा सकता है। Early principal reduction future interest calculation के base को कम कर सकती है। Part-payment के बाद bank से revised outstanding, EMI और tenure verify करें।
4. Part-Prepayment के बाद EMI नहीं, Tenure घटाने पर विचार करें
अगर आपका मुख्य लक्ष्य loan को जल्दी खत्म करना और total interest घटाना है, तो EMI लगभग समान रखते हुए tenure reduction पर विचार किया जा सकता है। अगर cash-flow pressure है, तो EMI reduction उपयोगी हो सकती है।
5. Interest Rate कम होने पर EMI को तुरंत कम मत होने दें
Floating-rate Home Loan में rate reset के बाद repayment structure बदल सकता है। अगर आपकी cash flow मजबूत है, तो rate reduction का फायदा repayment speed बनाए रखने और tenure घटाने में इस्तेमाल किया जा सकता है। Actual reset lender के benchmark, spread और agreement के अनुसार होगा।
6. Home Loan Balance Transfer से Effective Cost कम करने पर विचार करें
Balance Transfer तभी देखें जब total cost वास्तव में कम हो। Formula सरल है: Net Benefit = Potential Interest Saving − Transfer Costs. Processing, legal, technical और documentation costs को शामिल करें।
7. Prepayment के लिए अलग Home Loan Fund बनाइए
हर महीने ₹5,000 अलग रखने पर साल में ₹60,000 जमा हो सकते हैं। Bonus से ₹1 लाख जोड़ने पर annual prepayment corpus ₹1.60 लाख हो सकता है। यह strategy normal EMI को disturb किए बिना planned part-payment में मदद कर सकती है। Emergency fund को कमजोर किए बिना ही ऐसा करें।
Home Loan Prepayment vs Investment
Surplus cash का पूरा amount loan में डालना जरूरी नहीं। Prepayment से पहले emergency fund मजबूत रखना जरूरी है। Emergency Fund vs FD और Loan चुकाएं या Investment करें? जैसे related topics को भी साथ में देखें। Loan cost, investment risk, liquidity, tax impact और long-term goals को साथ देखकर फैसला करें। केवल hypothetical investment return को Home Loan rate से compare करना पर्याप्त नहीं है।
Home Loan जल्दी खत्म करने की आम गलतियां
- पूरा emergency fund prepayment में लगा देना।
- High-cost debt को छोड़कर सिर्फ Home Loan prepay करना।
- हर bonus loan में डालकर short-term goals भूल जाना।
- EMI कम होने को हमेशा total interest saving समझ लेना।
- Part-prepayment के बाद updated loan statement verify न करना।
- Fixed और floating loan rules को एक जैसा मानना।
- Balance Transfer केवल lower rate देखकर करना।
Home Loan जल्दी खत्म करने का Action Plan
- Current outstanding principal नोट करें।
- Remaining tenure और current interest rate देखें।
- EMI में 5% या 10% step-up का affordability test करें।
- Annual prepayment target तय करें।
- Bonus का predetermined हिस्सा prepayment के लिए रखें।
- Part-prepayment के बाद tenure और EMI दोनों का comparison मांगें।
- हर साल loan account review करें।
Home Loan जल्दी खत्म करने के FAQs
क्या EMI बढ़ाना effective तरीका है?
हाँ, income बढ़ने के साथ EMI बढ़ाना tenure घटाने में मदद कर सकता है।
क्या साल में एक extra EMI देना फायदेमंद है?
Extra payment principal balance को जल्दी कम कर सकती है और future interest तथा tenure पर असर डाल सकती है।
Part-prepayment के बाद EMI घटाएं या tenure?
Interest और tenure कम करना primary goal हो तो tenure reduction पर विचार किया जा सकता है; cash flow pressure हो तो EMI reduction उपयोगी हो सकती है।
क्या floating Home Loan पर prepayment charges होते हैं?
Applicable RBI directions के अनुसार 1 January 2026 से sanctioned या renewed floating-rate loans में individuals के non-business loans पर pre-payment charges नहीं लगाए जाने चाहिए। पुराने, fixed-rate या specific hybrid structures के लिए lender terms verify करें।
Home Loan prepayment और SIP में कैसे सोचें?
Loan cost, investment horizon, tax, liquidity और market risk को एक साथ compare करें।
Loan closure के बाद documents क्यों जरूरी हैं?
Loan closure/NOC, original property documents और applicable charge-removal confirmation सुरक्षित रखें।
निष्कर्ष
Home Loan जल्दी खत्म करना एक single big payment का काम नहीं है। EMI step-up, extra EMI, bonus से part-prepayment, rate reduction का disciplined उपयोग और जरूरत पड़ने पर balance transfer जैसे consistent actions tenure घटा सकते हैं। साथ ही emergency fund, insurance और long-term goals को सुरक्षित रखना भी उतना ही जरूरी है।
Author: Dinesh Rewale
Dinesh Rewale एक independent content creator और blogger हैं, जो personal finance, business, investments, technology, real estate और current affairs को आसान, reader-friendly भाषा में समझाने पर ध्यान देते हैं.
Facebook: https://www.facebook.com/profile.php?id=61574859401427
Financial Disclaimer
यह लेख सामान्य educational और informational purpose के लिए है। Home Loan interest rates, prepayment charges, tax provisions, lender policies और repayment terms बदल सकते हैं। Calculations illustrative हैं। किसी भी prepayment, balance transfer या investment decision से पहले अपने loan agreement, latest lender statement, applicable tax rules और current RBI directions की जांच करें।