बीच साल में Business शुरू किया? Tax Year कैसे गिने?
सीधा जवाब: अगर आपने 1 अप्रैल के बाद, यानी Financial Year के बीच में नया Business या Profession शुरू किया है, तो आपके पहले Tax Year की अवधि पूरे 12 महीने की जगह Business की स्थापना की तारीख से 31 मार्च तक हो सकती है। उदाहरण के लिए, अगर आपने 1 दिसंबर 2026 को Business शुरू किया, तो आपके पहले Tax Year की अवधि 1 दिसंबर 2026 से 31 मार्च 2027 तक होगी। यह नियम Income-tax Act, 2025 की धारा 3(2) में दिया गया है।
यह नियम नए entrepreneurs, freelancers, consultants, दुकानदारों और professionals के लिए खास तौर पर जरूरी है। 1 अप्रैल 2026 से लागू नए कानून में “Previous Year” की जगह “Tax Year” शब्द इस्तेमाल होता है। इसलिए Business शुरू करने की तारीख, books of accounts और tax return की अवधि को सही तरीके से समझना जरूरी है।
बीच साल में Business शुरू किया तो Tax Year कैसे गिनें?
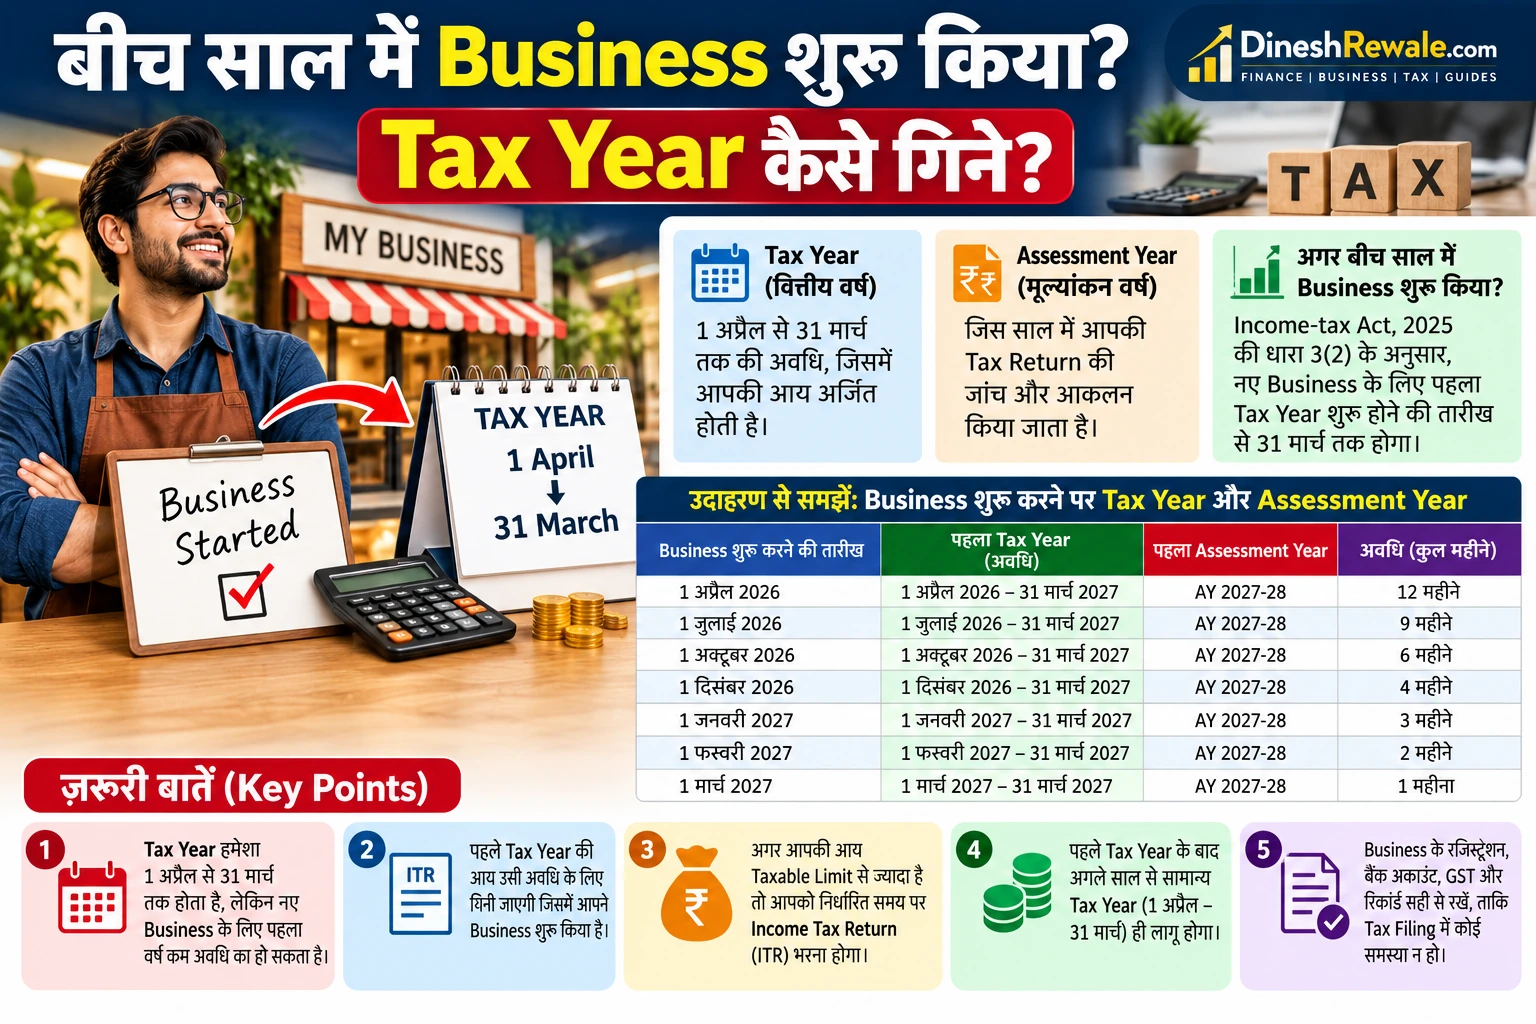
Income-tax Act, 2025 की धारा 3 के अनुसार सामान्य Tax Year 1 अप्रैल से अगले साल 31 मार्च तक होता है। लेकिन अगर कोई Business या Profession किसी Financial Year के बीच में पहली बार स्थापित किया जाता है, तो उस Business का Tax Year स्थापना की तारीख से शुरू होकर उसी Financial Year के आखिरी दिन, यानी 31 मार्च, को समाप्त होता है।
यह नियम Income Tax Department की Income-tax Act, 2025 से संबंधित official FAQ में भी उदाहरण के साथ समझाया गया है।
| Business शुरू करने की तारीख | पहले Tax Year की अवधि | अवधि का अंत |
|---|---|---|
| 1 अप्रैल 2026 | 1 अप्रैल 2026 से 31 मार्च 2027 | 31 मार्च 2027 |
| 1 जुलाई 2026 | 1 जुलाई 2026 से 31 मार्च 2027 | 31 मार्च 2027 |
| 1 दिसंबर 2026 | 1 दिसंबर 2026 से 31 मार्च 2027 | 31 मार्च 2027 |
| 1 फरवरी 2027 | 1 फरवरी 2027 से 31 मार्च 2027 | 31 मार्च 2027 |
ध्यान दें: ऊपर दी गई तारीखें समझाने के लिए उदाहरण हैं। आपके मामले में Business वास्तव में किस तारीख को “set up” हुआ, यह तथ्यों और उपलब्ध records पर निर्भर कर सकता है। केवल किसी एक registration की तारीख को हर मामले में निर्णायक न मानें।
Tax Year 2026-27 में नया Business शुरू करने के 3 उदाहरण
उदाहरण 1: जुलाई 2026 में दुकान शुरू की
मान लीजिए आपने 1 जुलाई 2026 को एक retail shop स्थापित की। आपके पहले Tax Year की गणना 1 जुलाई 2026 से 31 मार्च 2027 तक होगी। इस अवधि में हुई business income और allowable expenses का रिकॉर्ड रखें। अगला सामान्य Tax Year 1 अप्रैल 2027 से 31 मार्च 2028 तक होगा।
उदाहरण 2: दिसंबर 2026 में Freelancing शुरू की
अगर आपने 1 दिसंबर 2026 को consultancy या freelancing business शुरू किया, तो आपके पहले Business Tax Year की अवधि 1 दिसंबर 2026 से 31 मार्च 2027 तक होगी। इस बीच मिले client payments, invoices, platform statements, बैंक entries और eligible business expenses के documents सुरक्षित रखें। सिर्फ payment बाद में मिलने से यह मान लेना सही नहीं कि काम और income से संबंधित हर tax point भी उसी तारीख से शुरू होगा। Contract, invoice, service delivery और लागू accounting/tax rules भी relevant हो सकते हैं।
उदाहरण 3: फरवरी 2027 में नया Profession शुरू किया
अगर आपने 1 फरवरी 2027 को अपना नया professional practice स्थापित किया, तो पहले Tax Year की अवधि 1 फरवरी 2027 से 31 मार्च 2027 तक होगी। यह लगभग दो महीने की अवधि है। फिर भी records को सही तारीख से व्यवस्थित रखना चाहिए और applicable return, advance tax तथा अन्य compliance की जरूरत अलग से जाँचनी चाहिए।
क्या हर Business का Tax Year छोटा हो सकता है?
नहीं। यह विशेष नियम उस Business या Profession के लिए है जो संबंधित Financial Year के दौरान नया स्थापित हुआ हो, या उस source of income के लिए है जो उसी साल पहली बार अस्तित्व में आया हो। यदि आपका Business पहले से चल रहा था और आपने केवल नया product, दूसरा outlet या नई service जोड़ी है, तो केवल इस बदलाव की वजह से Tax Year अपने-आप फिर से शुरू नहीं हो जाता। सही स्थिति इस बात पर निर्भर करेगी कि कानून के अर्थ में नया Business/Profession स्थापित हुआ है या नहीं।
धारा 3(2) में “business or profession newly set up” और “source of income newly coming into existence” दोनों स्थितियों का उल्लेख है। अगर आप पुराने Business से अलग नई activity शुरू कर रहे हैं, तो अपनी परिस्थितियों के अनुसार CA या tax professional से तय कराएँ कि नया source of income माना जाएगा या नहीं।
क्या Tax Year छोटा होने पर income को 12 महीने का बनाकर दिखाना होगा?
सिर्फ इसलिए कि आपका पहला Tax Year कुछ महीनों का है, आप उन महीनों की actual business activity को अपने-आप 12 महीने तक बढ़ाकर नहीं दिखाते। Income और खर्चों का हिसाब लागू tax-computation rules के अनुसार वास्तविक transactions और सही accounting records के आधार पर तैयार करें। हालांकि कुछ विशेष provisions, eligibility tests, depreciation, presumptive taxation या अन्य नियम अलग असर डाल सकते हैं। इसलिए बिना जाँच के यह न मानें कि हर tax calculation केवल महीने गिनकर ही होगी।
अगर आप छोटे व्यवसाय के लिए presumptive taxation जैसे विकल्प पर विचार कर रहे हैं, तो उसकी पात्रता और लागू शर्तों को अलग से जाँचें। इस विषय में सिर्फ शुरुआती Tax Year की अवधि देखकर कोई tax regime या return form न चुनें।
Business शुरू करने की तारीख का सबूत कैसे रखें?
Tax Year की सही शुरुआत तय करने के लिए अपने Business के वास्तविक setup और operations से जुड़े दस्तावेज व्यवस्थित रखें। स्थिति के अनुसार इनमें शामिल हो सकते हैं:
- Business setup, launch या पहली commercial activity से संबंधित दस्तावेज।
- पहले client contract, purchase order, invoice या sales bill।
- Shop/office का rent agreement, possession document या business premises का proof, जहाँ लागू हो।
- Business bank account की entries और शुरुआती business transactions।
- GST registration, Udyam registration, professional licence या अन्य statutory registration, जहाँ लागू हों।
- पहले खर्चों की receipts, accounting ledger और books of accounts।
ये documents हर मामले में एक जैसे अनिवार्य प्रमाण नहीं हैं। इन्हें संभावित supporting records की checklist समझें। सही “set-up date” आपके Business model, तैयारी, activity और वास्तविक तथ्यों पर निर्भर कर सकती है। अगर registration पहले हो गया था, लेकिन commercial activity बाद में शुरू हुई, तो दोनों तारीखों के महत्व को tax professional से confirm करें।
Tax Year और Assessment Year में क्या फर्क है?
1 अप्रैल 2026 से शुरू होने वाले नए tax framework में “Tax Year” शब्द इस्तेमाल किया जाता है। इसके विपरीत, Income-tax Act, 1961 के तहत पुराने tax periods में “Previous Year” और “Assessment Year (AY)” की terminology relevant रहती है। नामों में मिलता-जुलता साल होने का मतलब यह नहीं है कि दोनों periods एक ही हैं।
उदाहरण के लिए, Tax Year 2026-27 सामान्य तौर पर 1 अप्रैल 2026 से 31 मार्च 2027 की income period को दर्शाता है। लेकिन अगर आपका नया Business 1 दिसंबर 2026 को स्थापित हुआ, तो धारा 3(2) के अनुसार उस Business की पहली Tax Year अवधि 1 दिसंबर 2026 से 31 मार्च 2027 तक हो सकती है।
पुराने AY और नए Tax Year की terminology का विस्तृत अंतर पढ़ने के लिए हमारी guide देखें: Tax Year 2026-27 vs AY 2026-27: कौन सा Act चुनें?
नया Business शुरू करने के बाद ये 5 काम करें
- Set-up date तय करें: Business वास्तव में कब स्थापित हुआ, यह तय करने वाले documents सुरक्षित रखें।
- अलग accounting records रखें: Sales, invoices, business expenses, bank entries और client payments को date-wise दर्ज करें।
- Tax Year पहचानें: नए Business के पहले Tax Year की अवधि शुरुआत की तारीख से 31 मार्च तक हो सकती है।
- Compliance की जाँच करें: Advance tax, TDS, GST और return filing के नियम आपके Business और income पर निर्भर कर सकते हैं।
- समय रहते सलाह लें: अगर setup date, eligible deductions, presumptive taxation या नई activity की classification स्पष्ट नहीं है, तो CA से पुष्टि करें।
Advance Tax के बारे में अधिक जानने के लिए Advance Tax 2026-27: कौन सा Act और Challan चुनें? पढ़ें। अगर आप freelance या professional income कमाते हैं, तो Freelancer Income Tax कैसे File करें? guide भी उपयोगी हो सकती है। छोटे व्यवसाय के GST विकल्प समझने के लिए GST Composition Scheme के फायदे और नुकसान देखें। नए Income-tax framework के forms से जुड़ी जानकारी के लिए Form 146 vs Form 15CB: CA Certificate कब चाहिए? भी पढ़ सकते हैं।
Official rules कहाँ देखें?
Tax Year की अवधि के लिए सबसे जरूरी reference Income-tax Act, 2025 की धारा 3 है। आप Income-tax Act, 2025 का official PDF देख सकते हैं। नए Act की व्याख्या और short Tax Year के उदाहरण के लिए Income Tax Department की FAQ देखें। Return और tax compliance से जुड़े current instructions के लिए official Income Tax e-Filing portal इस्तेमाल करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. अगर मैंने दिसंबर में Business शुरू किया, तो Tax Year कब खत्म होगा?
अगर Business दिसंबर 2026 में नया स्थापित हुआ है, तो सामान्य उदाहरण में पहली Tax Year अवधि setup date से 31 मार्च 2027 तक होगी। सही शुरुआती तारीख वास्तविक परिस्थितियों के आधार पर तय करनी चाहिए।
2. क्या पहला Tax Year 12 महीने से कम हो सकता है?
हाँ। Income-tax Act, 2025 की धारा 3(2) के तहत नए Business, Profession या नए source of income का Tax Year उसी Financial Year के अंत तक, यानी 31 मार्च तक, हो सकता है।
3. क्या हर साल Tax Year की तारीख Business शुरू करने की तारीख से चलेगी?
नहीं। छोटा पहला Tax Year नए Business या नए source of income के लिए विशेष नियम है। उसके बाद सामान्य रूप से Tax Year 1 अप्रैल से 31 मार्च तक होता है।
4. क्या GST या Udyam registration की तारीख ही Tax Year की शुरुआत तय करती है?
हर मामले में ऐसा मानना सही नहीं है। कानून “setting up” की तारीख पर ध्यान देता है और वास्तविक परिस्थितियाँ मायने रख सकती हैं। Registration documents supporting evidence हो सकते हैं, लेकिन सही तारीख अपने facts के आधार पर तय करें।
5. छोटा Tax Year होने पर क्या सभी tax payments भी उसी अनुपात में कम हो जाते हैं?
ज़रूरी नहीं। Tax Year की छोटी अवधि से अपने-आप हर compliance या tax amount proportionately कम नहीं हो जाता। Tax liability और advance tax जैसी obligations लागू provisions, income, भुगतान की प्रकृति और अन्य परिस्थितियों पर निर्भर करती हैं।
6. अगर पुराना Business है और मैंने नई service शुरू की, तो क्या नया Tax Year बनेगा?
सिर्फ नई service शुरू करने से Tax Year अपने-आप reset नहीं होता। यह जाँचना होगा कि गतिविधि कानून के अर्थ में नया Business/Profession या नया source of income है या मौजूदा Business का विस्तार।
निष्कर्ष: बीच साल में नया Business शुरू करने पर पहला Tax Year पूरे 12 महीने का होना जरूरी नहीं है। Income-tax Act, 2025 की धारा 3(2) के अनुसार अवधि Business/Profession की स्थापना की तारीख से उसी Financial Year के 31 मार्च तक हो सकती है। सही setup date के records रखें, transactions का हिसाब व्यवस्थित बनाएँ और filing या tax payment से पहले अपने मामले पर लागू official rules जाँचें।
लेखक के बारे में
Dinesh Rewale personal finance, tax awareness, technology और practical online services पर सरल, reader-friendly guides लिखते हैं। उद्देश्य जटिल प्रक्रियाओं को स्पष्ट भाषा में समझाना और readers को official resources तक पहुँचने में मदद करना है। Facebook पर जुड़ें: Dinesh Rewale.
Disclaimer: यह लेख सामान्य जानकारी और educational purpose के लिए है, व्यक्तिगत tax या legal advice नहीं। Tax treatment, Business set-up date और compliance आपके तथ्यों तथा लागू कानून पर निर्भर कर सकते हैं। Filing या payment से पहले Income Tax Department की latest official guidance देखें। जटिल मामले में qualified Chartered Accountant या tax professional से सलाह लें।