Emergency Fund vs FD: पैसा कहाँ रखना बेहतर है? 2026 Guide
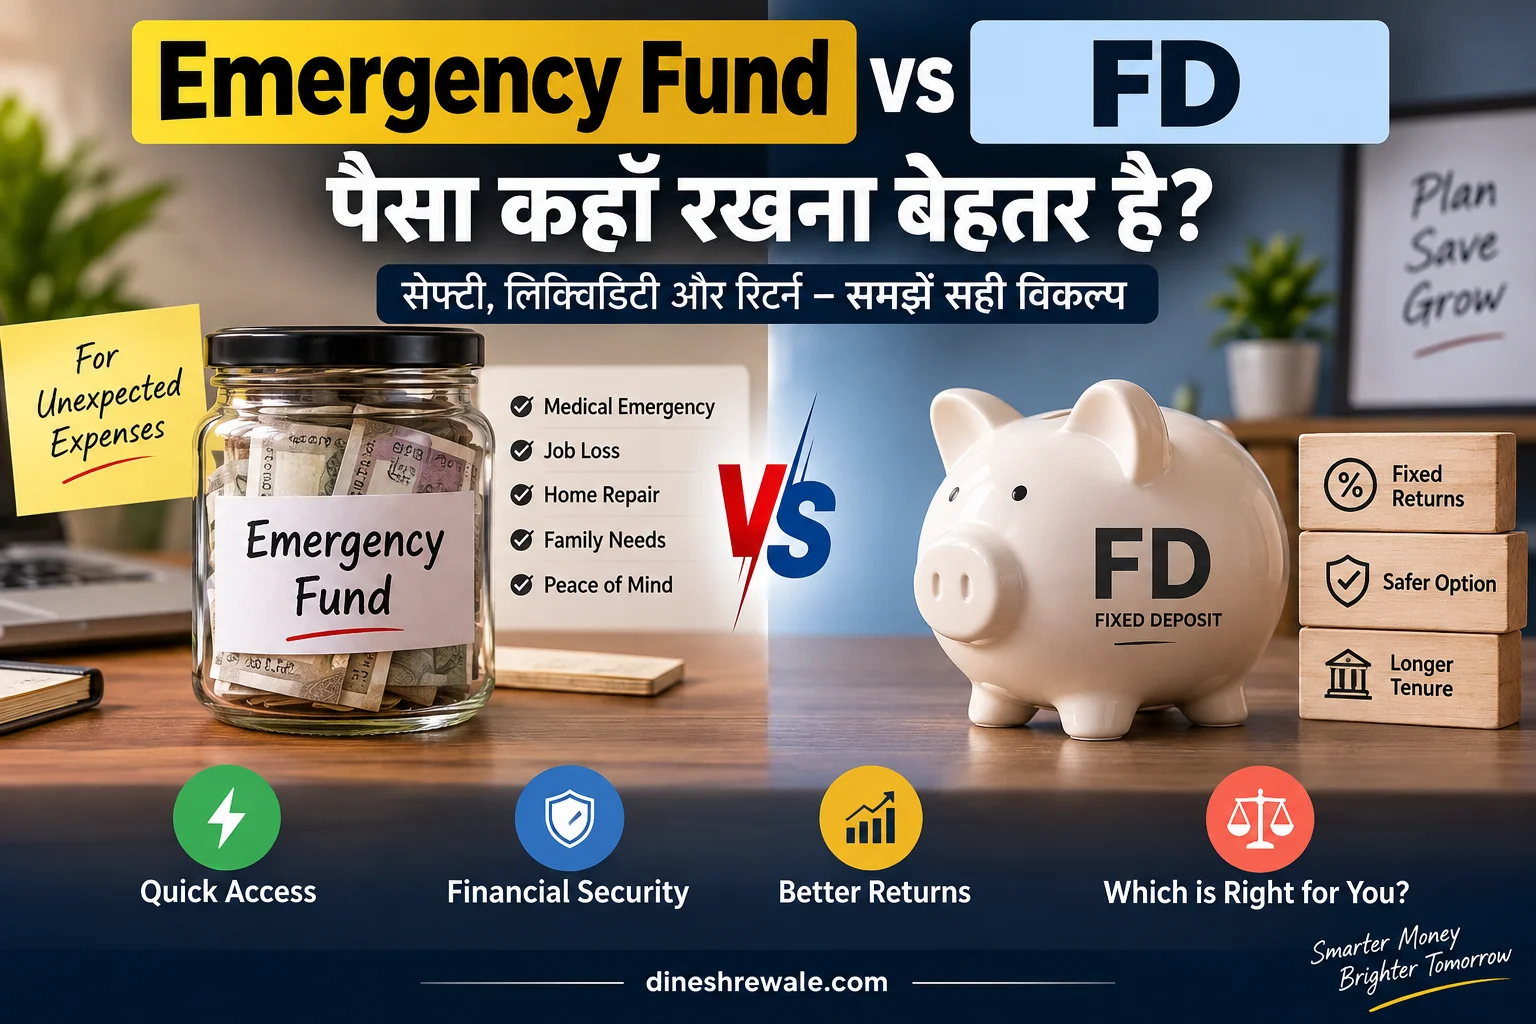
क्या Emergency Fund को Fixed Deposit में रखना चाहिए, या Savings Account में? यही वह सवाल है जो तब सामने आता है जब आपने मुश्किल से कुछ महीनों के खर्च जितना पैसा अलग तो कर लिया है, लेकिन अब डर है कि पैसा बहुत कम interest पर पड़ा न रह जाए। दूसरी तरफ, अगर पूरा emergency fund FD में lock कर दिया और अचानक hospital bill, job loss या घर की बड़ी repair आ गई, तो पैसे निकालने की प्रक्रिया और premature withdrawal rules परेशानी पैदा कर सकते हैं।
इसलिए असली सवाल यह नहीं है कि FD ज्यादा return देता है या Savings Account। असली सवाल है: emergency के दिन आपको कितनी रकम कितनी जल्दी चाहिए?
12 सितंबर 2026 तक उपलब्ध RBI और DICGC की जानकारी, Income Tax Department के current guidance और हाल के personal-finance discussions को देखकर एक practical निष्कर्ष निकलता है: पूरे emergency fund को एक ही जगह रखने की बजाय उसे access के हिसाब से layers में रखना ज्यादा उपयोगी हो सकता है. आम household के लिए एक हिस्सा instantly accessible savings balance में और बाकी हिस्सा short FD या sweep-in FD जैसे bank deposit में रखना एक सरल framework हो सकता है। यह कोई universal prescription नहीं है, लेकिन liquidity और discipline के बीच अच्छा balance देता है।
इस guide में आप सिर्फ Savings Account बनाम FD का फर्क नहीं पढ़ेंगे। आप यह भी समझेंगे कि FD जल्दी तोड़ने पर क्या होता है, DICGC की ₹5 लाख deposit-insurance सीमा का practically क्या मतलब है, FD interest पर tax कैसे सोचें, और ₹3 लाख या ₹6 लाख के emergency fund को किस तरह structure किया जा सकता है।
Updated: 12 September 2026
Quick Answer: Emergency Fund कहाँ रखना बेहतर है?
- पहला priority liquidity है: कम-से-कम इतना पैसा रखें जिसे आप तुरंत use कर सकें।
- Savings Account सबसे simple first layer है, क्योंकि day-to-day banking rails से access आसान रहता है।
- FD emergency fund के उस हिस्से के लिए उपयोगी हो सकता है जिसे आप रोज़ नहीं छूना चाहते, लेकिन जरूरत पर premature withdrawal कर सकते हैं।
- Sweep-in FD एक middle-ground हो सकता है, क्योंकि account structure के अनुसार जरूरत पड़ने पर linked deposit से पैसा टूट सकता है। Exact facility bank पर निर्भर करती है।
- पूरे emergency fund को long-tenure FD में lock करना सही default नहीं है, खासकर तब जब आपके पास दूसरा liquid buffer नहीं हो।
- DICGC insurance eligible bank deposits पर एक depositor के लिए एक bank में, same right and same capacity में principal plus interest को मिलाकर अधिकतम ₹5 लाख तक है। अलग-अलग branches में deposits जोड़कर देखे जाते हैं।
- FD interest taxable हो सकता है, इसलिए सिर्फ headline interest rate देखकर decision न लें।
Emergency Fund का असली उद्देश्य क्या है?
Emergency Fund investment नहीं, financial shock absorber है। इसका काम wealth maximize करना नहीं, बल्कि आपको मजबूरी में personal loan, credit card debt या long-term investments बेचने से बचाना है।
Typical emergencies में job loss, medical खर्च, urgent family travel, बड़ा home repair, essential vehicle repair या income में अचानक break शामिल हो सकता है। Planned vacation, festival shopping या सालाना insurance premium emergency नहीं हैं; उनके लिए अलग sinking fund बेहतर होता है।
आपकी target राशि depend करेगी कि household में कितने लोग हैं, कितनी income stable है, कितनी EMIs हैं और insurance कितना मजबूत है। पहले से मौजूद Emergency Fund कितना होना चाहिए? guide में target amount पर detail है। यहाँ focus सिर्फ यह है कि उस पैसे को कहाँ park किया जाए।
Emergency Fund vs FD: दोनों में बड़ा फर्क क्या है?
| Factor | Savings Account | Regular FD | Sweep-in FD |
|---|---|---|---|
| Access | आम तौर पर सबसे आसान | Premature withdrawal की जरूरत पड़ सकती है | Structure के अनुसार काफी आसान |
| Return | आमतौर पर FD से कम | आमतौर पर savings balance से अधिक | आमतौर पर savings से बेहतर, bank-specific |
| Discipline | कम, क्योंकि पैसा visible रहता है | ज्यादा, क्योंकि पैसा अलग होता है | अच्छा balance |
| Emergency में penalty risk | नहीं | हो सकता है | Product rules पर निर्भर |
| Bank deposit insurance | Eligible deposit होने पर DICGC rules लागू | Eligible deposit होने पर DICGC rules लागू | Deposit structure के अनुसार DICGC rules लागू |
| Best use | Immediate-access layer | Backup emergency layer | Access + discipline का middle ground |
Important: “FD में पैसा फँस जाता है” पूरी तरह सही नहीं है। RBI के deposit rules के तहत कई individual term deposits में premature withdrawal facility होती है, लेकिन bank interest rate policy और penalty conditions अलग हो सकती हैं। Premature closure पर contracted rate के बजाय eligible period के applicable rate से interest मिलने और penalty लगने जैसी conditions लागू हो सकती हैं। इसलिए FD खोलने से पहले bank की premature-withdrawal terms देखना जरूरी है। RBI की deposit directions इस विषय पर guidance देती हैं।
FD में Emergency Fund रखने के फायदे
1. पैसा daily spending से अलग रहता है
Emergency fund का एक बड़ा दुश्मन emergency नहीं, normal spending है। Savings account में बड़ी रकम दिखती है तो अचानक shopping, travel या gadget purchase के लिए उससे पैसा निकालना आसान हो जाता है। FD उस psychological barrier को बढ़ाता है।
2. Savings balance से बेहतर interest मिल सकता है
यहाँ return का उद्देश्य wealth creation नहीं है, लेकिन idle cash पर कुछ interest earn करना sensible है। खासकर जब आपका emergency fund कई लाख रुपये का हो। फिर भी सिर्फ 0.5% या 1% extra rate के लिए कमजोर bank या complicated product चुनना जरूरी नहीं।
3. Short FD ladder बनाना आसान हो सकता है
आप पूरी राशि एक FD में डालने के बजाय उसे छोटे हिस्सों में बाँट सकते हैं। इससे एक बड़े withdrawal की जगह जरूरत के हिसाब से सिर्फ एक हिस्सा तोड़ना आसान हो सकता है।
Savings Account के फायदे
Immediate access
Emergency में पहले कुछ घंटों की जरूरत सबसे important हो सकती है। Hospital admission deposit, medicine, transport या urgent payment के लिए savings account simple रहता है।
Zero premature withdrawal complexity
आपको FD break करने की प्रक्रिया या applicable penalty नहीं देखनी पड़ती। जितना पैसा account में available है, वही आपका first-response buffer है।
Family usability
Emergency सिर्फ primary account holder को नहीं होती। अगर spouse या trusted family member को access process समझ नहीं आता, तो complex product practical safety को कम कर सकता है। Emergency fund में accessibility for the household को भी factor मानें।
तो क्या पूरा Emergency Fund FD में रखना चाहिए?
अधिकतर लोगों के लिए, पूरा fund एक single regular FD में रखना बेहतर default नहीं है.
कारण return नहीं, liquidity है। मान लीजिए आपका essential monthly खर्च ₹50,000 है और target emergency fund ₹3 लाख है। अगर पूरे ₹3 लाख को एक FD में रख दिया और उसी समय ₹1.2 लाख की urgent जरूरत पड़ गई, तो आपको FD prematurely break करनी पड़ सकती है। अगर bank process आसान है, तब भी आपको product rules और penalty समझनी होगी।
इससे बेहतर approach यह हो सकती है कि emergency fund को speed buckets में बाँटा जाए।
मेरी Practical Framework: Emergency Fund को 3 Layers में रखें
| Layer | Suggested purpose | कहाँ रख सकते हैं | कब चाहिए |
|---|---|---|---|
| Layer 1 | Immediate emergency | Separate savings account / readily usable bank balance | आज ही |
| Layer 2 | Near-term backup | Sweep-in FD या short regular FD | अगले कुछ दिनों/हफ्तों में |
| Layer 3 | Extended buffer | Short FD ladder, जरूरत और suitability के अनुसार | बड़ी या लंबी emergency |
यह exact percentage rule नहीं है। इसे अपनी cash-flow stability के हिसाब से adjust करें। Stable salaried household Layer 1 को relatively छोटा रख सकता है। Variable income या single-income household को ज्यादा liquid buffer रखना समझदारी हो सकती है।
Calculation 1: ₹50,000 Monthly Essential Expense वाले व्यक्ति का Fund
Assumption: Essential monthly expense = ₹50,000 और emergency target = 6 months.
Formula: ₹50,000 × 6 = ₹3,00,000
अब इस ₹3 लाख को एक practical 3-layer structure में रखें:
| Layer | Example allocation | Amount |
|---|---|---|
| Immediate-access savings | 2 months of essential expense | ₹1,00,000 |
| Sweep-in / short FD | 2 months | ₹1,00,000 |
| Short FD backup | 2 months | ₹1,00,000 |
| Total | 6 months | ₹3,00,000 |
इस structure का फायदा यह है कि ₹3 लाख का पूरा fund FD में lock नहीं है, लेकिन पूरा पैसा savings account में भी idle नहीं है।
Caveat: 2-2-2 months सिर्फ illustration है। अगर आपकी income unstable है या family medical dependency ज्यादा है, Layer 1 बड़ा हो सकता है।
Calculation 2: FD की Extra Interest से क्या फर्क पड़ सकता है?
यह calculation illustrative है, current bank rate नहीं। मान लेते हैं कि ₹2 लाख emergency fund का FD हिस्सा 6.5% annual interest देता है और savings account में वही amount 3% annual interest कमाता है।
FD interest: ₹2,00,000 × 6.5% = ₹13,000 प्रति वर्ष
Savings interest: ₹2,00,000 × 3% = ₹6,000 प्रति वर्ष
Gross difference: ₹13,000 − ₹6,000 = ₹7,000 प्रति वर्ष
मतलब ₹2 लाख के इस हिस्से पर headline-rate difference से लगभग ₹7,000 का gross annual gap बन सकता है। लेकिन यह tax, rate changes, compounding method और premature withdrawal के असर से पहले का comparison है।
Lesson: अगर extra return सिर्फ ₹7,000 के आसपास है, तो emergency के समय liquidity खोने का risk लेने से पहले सोचिए। Emergency fund में return optimization की सीमा होनी चाहिए।
FD Interest पर Tax का क्या असर पड़ता है?
FD का interest सामान्यतः taxable income का हिस्सा बनता है। इसलिए 7% FD का मतलब यह नहीं कि आपको 7% का पूरा post-tax return मिलेगा। आपकी effective tax position applicable tax regime, total income और relevant provisions पर depend कर सकती है। Income Tax Department के AY 2026-27 guidance में bank deposits के interest को relevant income sources में शामिल किया गया है। Resident senior citizens के लिए Section 80TTB के तहत eligible deposit interest पर ₹50,000 तक deduction का provision भी दिया गया है, conditions और applicable tax regime के अधीन।
Non-senior citizens के लिए savings-account interest पर Section 80TTA के तहत ₹10,000 तक deduction का current guidance Income Tax Department ने दिया है। ध्यान दें कि 80TTA FD interest पर सामान्य deduction नहीं देता।
यानी emergency fund की जगह तय करते समय gross interest नहीं, जरूरत पड़े तो post-tax interest + liquidity दोनों देखें। Income Tax Department की AY 2026-27 guidance देखें।
DICGC Insurance: ₹5 लाख वाली बात को सही तरीके से समझें
Bank deposit की safety पर बात करते समय DICGC को ignore करना गलती है। DICGC eligible savings, fixed, current और recurring deposits को insure करता है। एक depositor को एक bank में same right and same capacity में principal plus interest मिलाकर maximum ₹5 लाख तक insurance cover मिलता है. एक ही bank की अलग-अलग branches में रखे deposits insurance calculation के लिए aggregate किए जाते हैं। अलग banks में coverage अलग apply होती है।
इसका practical मतलब: अगर आपके पास कुल ₹8 लाख emergency corpus है, तो सिर्फ “यह सब bank में है” कहकर यह assume नहीं करना चाहिए कि पूरा ₹8 लाख DICGC से insured है। Deposit insurance bank-wise और ownership/capacity rules के अनुसार देखना पड़ता है।
DICGC की official guide के अनुसार deposits in different banks are insured separately, while deposits in the same bank and same capacity are aggregated. इसलिए बड़ी emergency reserve को bank concentration के angle से भी देखें।
Regular FD बनाम Sweep-in FD: कौन बेहतर?
अगर आपकी bank facility genuinely linked sweep-in structure देती है, तो यह emergency fund के लिए useful middle ground हो सकता है। लेकिन “Sweep FD” नाम देखकर assume न करें कि हर bank में exact mechanism एक जैसा है। किसी में threshold-based auto-sweep हो सकता है, किसी में linked term deposit से withdrawal structure अलग हो सकता है।
Account खोलने से पहले कम-से-कम ये चार चीजें check करें:
- Need होने पर कितना पैसा automatically release होगा?
- Partial withdrawal की सुविधा है या पूरा FD टूटता है?
- Premature withdrawal पर rate/penalty क्या है?
- Deposit और savings balance insurance calculation में कैसे count होंगे?
अगर इन सवालों का जवाब आपको नहीं पता, तो सिर्फ higher interest के लिए product complexity बढ़ाना ठीक नहीं।
किन लोगों के लिए Savings Account ज्यादा सही हो सकता है?
- Single-income households: अगर household की income एक ही व्यक्ति पर निर्भर है और job loss का impact बड़ा होगा।
- Irregular income earners: freelancers, self-employed या variable-income professionals, जिन्हें cash-flow shocks ज्यादा हो सकते हैं।
- High immediate obligations: जिनके पास large EMI, rent या medical responsibilities हैं।
- Low financial complexity preference: जिन्हें emergency के समय “FD कैसे break करें?” जैसे operational सवाल नहीं चाहिए।
किन लोगों के लिए FD useful हो सकता है?
- जिनका emergency fund target already complete है और पूरी राशि की same-day access की जरूरत नहीं पड़ती।
- जिन्हें spending discipline के लिए money को separate करना जरूरी लगता है।
- जो short FD ladder या sweep-in facility के rules अच्छी तरह समझते हैं।
- जिनका bank relationship और digital access reliable है।
Emergency Fund में ये गलतियाँ न करें
1. Highest FD rate के पीछे भागना
Emergency money पर 0.5-1% अतिरिक्त rate के लिए unfamiliar institution चुनना हमेशा sensible नहीं होता। Safety, liquidity और operational comfort पहले evaluate करें।
2. पूरा fund एक ही FD में रखना
एक बड़ी FD technically break हो सकती है, लेकिन अगर आपको छोटी रकम चाहिए तो पूरी deposit structure disturb हो सकती है। छोटे deposits में laddering ज्यादा flexible हो सकती है।
3. Credit card को emergency fund समझ लेना
Credit card payment delay कर सकता है, लेकिन वह आपका emergency fund नहीं है। Bill eventually pay करना होगा। Interest और revolving debt emergency को और महँगा बना सकते हैं।
4. Emergency Fund को equity या long-term assets में रखना
Emergency का समय market downturn के साथ coincide कर सकता है। ऐसा पैसा जिस दिन चाहिए, उस दिन market price आपके control में नहीं होती।
5. Insurance और emergency fund को एक ही चीज समझना
Health insurance hospital risk का एक हिस्सा transfer कर सकता है, लेकिन deductible, exclusions, non-covered expenses, travel, temporary income loss और दूसरे shocks के लिए cash buffer फिर भी useful है।
एक Simple Decision Framework
| आपकी स्थिति | Preferred first layer | Next layer |
|---|---|---|
| Stable salaried, low debt | Separate savings | Sweep/short FD |
| Single income + dependents | Larger savings buffer | Short FD ladder |
| Freelancer/self-employed | Higher liquid allocation | Short FD/sweep structure |
| Large corpus above ₹5 lakh in one bank | Review bank concentration | Consider spreading eligible deposits across banks where appropriate |
| Very low financial complexity preference | Savings account | Simple FD only if needed |
यह table recommendation नहीं बल्कि decision framework है। आपका final allocation household cash flow, insurance, liabilities, tax position और bank-specific product rules पर depend करेगा।
Practical User Concern: Liquidity या Return?
Emergency fund को लेकर सबसे useful practical question यही है: क्या आप emergency के समय पैसा बिना confusion के इस्तेमाल कर पाएँगे? Product का नाम चाहे Savings Account हो, FD हो या sweep facility, decision का आधार access, withdrawal rules, safety और tax होना चाहिए।
इसलिए किसी एक product को universally “best” मानने के बजाय अपने household के लिए ऐसा setup चुनें जिसे आप emergency के समय आसानी से operate कर सकें। Community discussions useful questions उठा सकती हैं, लेकिन financial decision के लिए bank terms और official regulatory information को प्राथमिकता दें।
₹3 लाख, ₹6 लाख और ₹10 लाख Emergency Fund के लिए सोच कैसे बदलें?
| Emergency corpus | Primary question | Practical focus |
|---|---|---|
| ₹3 लाख | क्या immediate need cover होगी? | 1-2 months liquid + बाकी short FD/sweep |
| ₹6 लाख | क्या bank concentration ज्यादा है? | Layering + DICGC limit review + short FD ladder |
| ₹10 लाख+ | क्या पूरा amount एक bank में है? | Liquidity + bank diversification + tax impact + easy access |
जितना corpus बड़ा होता जाता है, उतना ही “Savings vs FD” का simple सवाल छोटा पड़ जाता है। तब bank concentration, insurance cover, tax और withdrawal mechanics equally important हो जाते हैं।
आपके लिए Practical Action Checklist
- अपने emergency fund की target amount लिखें और essential expenses से calculate करें।
- कम-से-कम एक liquid layer अलग bank account या easily accessible balance में रखें।
- बाकी amount को short FD या sweep structure में रखने पर bank की premature withdrawal terms पढ़ें।
- FD को छोटे हिस्सों में split करने से liquidity improve हो सकती है।
- ₹5 लाख DICGC limit को per depositor, per bank, same right and same capacity basis पर समझें।
- Gross FD interest को ही return न मानें; अपनी applicable tax position भी देखें।
- Emergency fund को daily spending account से mentally और operationally अलग रखें।
- हर 6-12 महीने में fund size, income stability, EMI, insurance और access setup review करें।
निष्कर्ष: Emergency Fund में Return से ज्यादा Ready Cash मायने रखता है
तो Emergency Fund vs FD में winner कौन है?
अगर सवाल है “कहाँ ज्यादा interest मिलेगा?”, तो FD अक्सर आगे होगा। लेकिन emergency fund का सवाल interest का नहीं, readiness का है। इसलिए पूरी राशि को एक long FD में रखना और पूरी राशि को low-interest savings account में छोड़ देना, दोनों extremes हो सकते हैं।
ज्यादातर households के लिए एक layered approach practical है: पहला हिस्सा तुरंत accessible savings में, दूसरा हिस्सा sweep-in या short FD में, और बड़ा backup short FD ladder में। इससे पैसा रोज़ के खर्च से दूर भी रहता है और emergency में पूरी तरह unavailable भी नहीं होता।
सबसे जरूरी बात यह है कि emergency fund को investment competition न बनाएं। अगर किसी product का extra return आपको emergency के दिन पैसे तक पहुँचने में friction देता है, तो वह extra return शायद उस पैसे के purpose के खिलाफ जा रहा है।
आपका emergency fund तब सफल है जब समस्या आने पर आपको investment बेचने, महँगा loan लेने या credit card balance carry करने की जरूरत न पड़े।
FAQs
क्या Emergency Fund FD में रखना safe है?
Eligible bank FD deposits पर DICGC insurance rules लागू होते हैं, लेकिन insurance cover की सीमा और conditions समझना जरूरी है। FD के साथ premature withdrawal rules भी होते हैं, इसलिए safety और liquidity दोनों देखें।
क्या Emergency Fund के लिए Savings Account या FD बेहतर है?
Immediate access के लिए Savings Account सरल है। FD discipline और potentially higher interest देता है। इसलिए combination अक्सर practical हो सकता है।
क्या पूरा Emergency Fund Sweep-in FD में रखना चाहिए?
जरूरी नहीं। Sweep facility useful हो सकती है, लेकिन product की exact withdrawal, threshold और penalty terms bank-specific होती हैं। एक liquid savings layer रखना फिर भी अच्छा practical safeguard हो सकता है।
क्या FD तोड़ने पर principal कम हो जाता है?
Premature withdrawal पर सामान्यतः issue interest calculation और penalty से जुड़ा होता है, लेकिन exact outcome bank की terms पर निर्भर करता है। RBI guidance के अनुसार premature closure में applicable-period rate और bank की penal policy महत्वपूर्ण हो सकती है।
₹5 लाख DICGC limit क्या हर bank account के लिए अलग है?
यह per bank, same right and same capacity के आधार पर लागू होती है। एक ही bank की अलग branches में deposits aggregate हो सकते हैं। अलग banks में coverage अलग apply होती है।
क्या FD interest पर tax लगता है?
सामान्यतः FD interest taxable income का हिस्सा बनता है। Tax impact आपकी applicable tax regime और total income पर निर्भर करेगा। Resident senior citizens के लिए Section 80TTB में eligible deposit interest पर ₹50,000 तक deduction का provision है, subject to conditions.
क्या Emergency Fund को Liquid Mutual Fund में रखना चाहिए?
Liquid mutual funds bank deposits नहीं हैं और DICGC insurance के अंतर्गत नहीं आते। Emergency fund के core layer के लिए bank deposit की simplicity कई लोगों के लिए बेहतर हो सकती है। Liquid funds को consider करने से पहले market-linked nature, redemption process और taxation समझना जरूरी है।
Emergency Fund के लिए कितने months का खर्च रखें?
कोई एक number सब पर लागू नहीं होता। Stable salaried व्यक्ति का target अलग हो सकता है, जबकि single-income, dependent-heavy या variable-income household को बड़ा buffer चाहिए हो सकता है। आपकी essential expenses, EMI, income stability और insurance स्थिति से target तय करें।
क्या Emergency Fund को दूसरे bank में रखना चाहिए?
कई लोगों के लिए अलग bank में emergency account रखना spending discipline और access resilience बढ़ा सकता है। लेकिन account opening, minimum balance और digital access जैसी practical conditions भी देखें।
Emergency Fund को एक FD में रखना बेहतर है या कई FDs में?
अगर FD route चुनते हैं, तो multiple smaller deposits एक बड़े FD की तुलना में flexible हो सकते हैं, क्योंकि जरूरत पड़ने पर पूरा corpus disturb करने की बजाय एक हिस्सा liquidate किया जा सकता है।
Related Reads
अगर आप emergency fund की planning आगे बढ़ाना चाहते हैं, तो इन guides को भी पढ़ें:
- Emergency Fund कितना होना चाहिए?
- Emergency Fund के बाद पैसा कहाँ Invest करें?
- ₹50,000 Salary में कितना Save और Invest करें?
- Asset Allocation क्या है?
- ₹50,000 Salary पर कितना SIP करें?
Sources & Methodology
इस article के regulatory और tax claims को primary sources से cross-check किया गया है। Interest-rate examples को जानबूझकर illustrative assumptions के रूप में label किया गया है ताकि उन्हें current bank rates न समझा जाए। Community discussions का उपयोग केवल recurring user concerns समझने के लिए किया गया है, authoritative advice के रूप में नहीं।
- Reserve Bank of India: Interest Rate on Deposits directions
- DICGC: Guide to Deposit Insurance
- Income Tax Department: Salaried Individuals, AY 2026-27
- Income Tax Department: Senior Citizens, AY 2026-27
- Reddit discussion: Emergency funds, May 2026
Financial Disclaimer
यह article केवल educational और general informational purpose के लिए है, personalized financial advice नहीं। Bank FD rates, premature-withdrawal rules, deposit-insurance provisions, tax laws और banking products समय के साथ बदल सकते हैं। कोई FD, savings product या अन्य financial product चुनने से पहले current terms, applicable tax rules और official sources की जानकारी verify करें। बड़े या जटिल financial decisions के लिए SEBI-registered investment adviser या योग्य tax professional से व्यक्तिगत सलाह लेना उचित हो सकता है।