Best SIP 2026 में चुनने के 7 Rules: सिर्फ Return न देखें
Best SIP 2026 में चुनते समय सिर्फ सबसे ज्यादा return देने वाले fund को चुनना सही तरीका नहीं है। SIP खुद कोई mutual fund नहीं, बल्कि नियमित निवेश करने का तरीका है। असली फैसला यह है कि आपके goal, time horizon और risk profile के लिए कौन-सी mutual fund category और कौन-सी scheme बेहतर fit बैठती है।
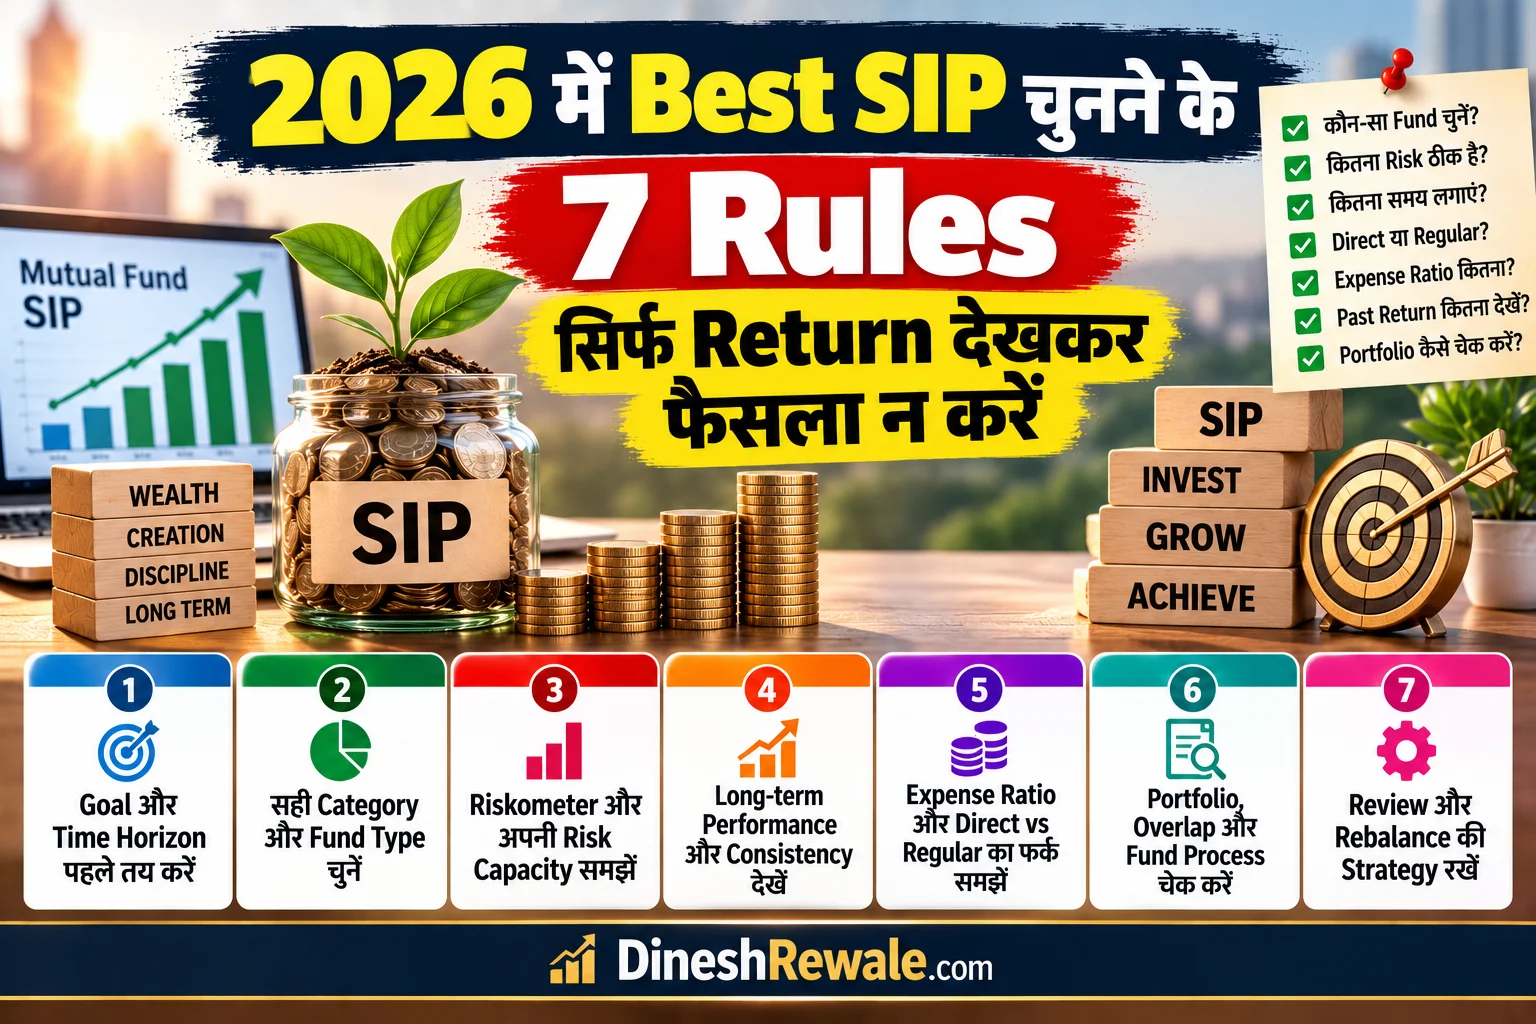
Quick Takeaway: Best SIP खोजने से पहले goal और time horizon तय करें → category चुनें → Riskometer देखें → सही benchmark से performance compare करें → TER और plan type समझें → portfolio और overlap जांचें → fund की strategy और consistency देखें. सिर्फ 1-year return, star rating या “top SIP” list के आधार पर फैसला न करें।
Best SIP का मतलब क्या है?
Market में “Best SIP” शब्द बहुत आसानी से इस्तेमाल होता है, लेकिन technically SIP किसी fund का नाम नहीं है। यह mutual fund में तय रकम को regular interval पर invest करने का तरीका है। इसलिए सही सवाल “सबसे best SIP कौन-सी है?” से ज्यादा useful है: मेरे goal के लिए सही mutual fund scheme कौन-सी है?
एक ही fund किसी investor के लिए suitable हो सकता है और दूसरे के लिए नहीं। उदाहरण के लिए, 20 साल के retirement goal वाला investor long-term equity exposure consider कर सकता है, जबकि अगले 2-3 साल में पैसे की जरूरत रखने वाले investor के लिए वही volatility inappropriate हो सकती है।
2026 में Best SIP चुनने के 7 Rules
Rule 1: पहले Goal और Time Horizon तय करें
Fund selection हमेशा goal से शुरू होना चाहिए। बिना goal के केवल return देखकर fund चुनना अक्सर गलत category चुनने की वजह बनता है। पहले लिखें कि पैसा किस काम के लिए चाहिए और अनुमानित जरूरत कब पड़ेगी।
| Goal | Typical Horizon | Selection Focus |
|---|---|---|
| Emergency / near-term need | बहुत कम अवधि | Capital stability और liquidity को priority |
| Medium-term goal | कुछ साल | Risk और goal date का balance |
| Retirement / long-term wealth | लंबी अवधि | Long-term growth, diversification और discipline |
यह table किसी specific category को हर investor के लिए recommend नहीं करती। इसका उद्देश्य सिर्फ यह दिखाना है कि time horizon बदलते ही suitable risk profile भी बदल सकती है।
आप अपनी SIP strategy को goal-based बनाने के लिए SIP में कितने साल तक invest करना चाहिए? वाला guide भी पढ़ सकते हैं।
Rule 2: Fund नहीं, पहले Category चुनें
Beginner की सबसे common mistake है कि वह सीधे “Top SIP Funds” search करता है। इससे shortlist बिना context के बन जाती है। पहले तय करें कि आपके goal के लिए equity, debt, hybrid या किसी specific category की जरूरत है। फिर उसी category के अंदर funds compare करें।
एक ही category के दो funds की strategy, portfolio construction, cost और consistency अलग हो सकती है। इसलिए category सही चुनना fund selection की foundation है।
यह भी समझें कि हर नई thematic या sector fund “best” नहीं बन जाती। अगर आपका पूरा portfolio एक ही theme पर dependent है, तो diversification का फायदा घट सकता है।
Rule 3: Riskometer और अपनी Risk Capacity दोनों देखें
SEBI के अनुसार mutual fund schemes पर Riskometer दिखाया जाता है, जिससे scheme के risk level को समझने में मदद मिलती है। Risk labels Low से Very High तक होते हैं। इसका उद्देश्य investor को scheme risk को अपने risk appetite के साथ match करने में मदद करना है।
लेकिन सिर्फ Riskometer देखकर फैसला पूरा नहीं होता। आपकी risk capacity भी important है। अगर income uncertain है, emergency fund कमजोर है या goal बहुत नजदीक है, तो high volatility वाला fund psychologically और financially दोनों तरह से मुश्किल हो सकता है।
इसलिए दो अलग सवाल पूछें: “मैं कितना risk सह सकता हूं?” और “मेरे goal को कितना risk लेने की जरूरत है?” दोनों का जवाब अलग हो सकता है।
Rule 4: Return को सही Benchmark और लंबी अवधि से Compare करें
किसी fund का 1-year return बहुत अच्छा दिख सकता है, लेकिन उससे यह साबित नहीं होता कि वही fund आपके लिए बेहतर है। Performance को उसके appropriate benchmark और comparable category के against देखना ज्यादा meaningful है।
SEBI investor material भी scheme selection के समय benchmark के मुकाबले performance देखने, investment objective समझने और scheme documents पढ़ने पर जोर देता है।
Active fund में सिर्फ benchmark से ऊपर return ही नहीं, बल्कि अलग-अलग market phases में consistency भी देखें। Strong bull market में अच्छा performance और weak market में बहुत बड़ा downside, दोनों मिलकर actual experience तय करते हैं।
Index fund या ETF जैसे passive products में tracking error एक useful metric है। SEBI Investor के अनुसार tracking error portfolio और benchmark के returns के बीच deviation को मापता है।
Practical rule: 1-year return को entry point समझें, final decision नहीं। Longer periods, rolling performance, downside और benchmark-relative consistency को साथ देखें।
Rule 5: Expense Ratio, Direct/Regular और Exit Load को समझें
Cost छोटी लग सकती है, लेकिन long-term investing में इसका impact बढ़ सकता है। AMFI के अनुसार Total Expense Ratio यानी TER scheme को manage करने के operating expenses को reflect करता है और यह NAV से expenses deduct होने के रूप में असर डालता है। AMFI यह भी बताता है कि TER mutual fund scheme चुनते समय important parameter है।
दो similar funds में अगर एक का cost structure consistently ज्यादा है, तो comparison करते समय उस difference को ignore नहीं करना चाहिए। हालांकि सिर्फ lowest expense ratio देखकर fund चुनना भी सही नहीं है। Low cost + poor fit भी poor decision बन सकता है।
Direct और Regular plan का फर्क भी समझें। Direct plan में distribution-related commission शामिल नहीं होता, इसलिए इसका expense ratio सामान्यतः lower होता है। लेकिन investor को यह भी देखना चाहिए कि वह research, selection और portfolio review खुद manage कर सकता है या advice की जरूरत है।
इसके अलावा exit load और applicable tax rules को भी check करें, खासकर तब जब goal date नजदीक हो या fund बदलने की संभावना हो।
Expense ratio पर detail के लिए Direct Mutual Fund में Expense Ratio क्यों महत्वपूर्ण है? पढ़ सकते हैं।
Rule 6: Portfolio, Concentration और Overlap जरूर देखें
कई investors 3-4 funds लेकर समझते हैं कि portfolio automatically diversified हो गया। लेकिन अगर सभी funds के top holdings और sectors लगभग वही हैं, तो actual diversification कम हो सकती है। इसे portfolio overlap की तरह समझें।
Fund की latest portfolio disclosure देखकर देखें कि पैसा किन companies, sectors, market-cap segments या debt instruments में लगा है। किसी single stock, sector या theme पर unusual concentration आपके portfolio risk को बढ़ा सकती है।
यहां एक और important point है: higher AUM अपने आप में higher quality का proof नहीं है। AUM fund की size बताता है, quality नहीं। उसी तरह छोटी scheme automatically खराब नहीं होती। इसलिए AUM को strategy, portfolio और liquidity context के साथ पढ़ें।
अगर आपने multiple equity funds लिए हैं, तो हर fund का purpose लिखें। अगर दो funds एक ही काम कर रहे हैं, तो सिर्फ fund count बढ़ाने के लिए दोनों रखना जरूरी नहीं।
Rule 7: Fund की Process और Consistency देखें, सिर्फ Star Rating नहीं
Fund selection में fund manager, investment strategy, portfolio discipline और scheme objective को समझना ज्यादा useful है। AMFI के fact sheet guidance के अनुसार investor को scheme objective, fund manager, benchmark, TER, portfolio, volatility measures और performance जैसी कई चीजें देखनी चाहिए।
Fund manager का नाम अकेला decision-maker नहीं होना चाहिए। किसी manager के बदलने पर strategy, process और team structure में क्या बदलाव हुआ, यह देखना ज्यादा important है।
Star rating भी final answer नहीं है। Ratings methodology अलग हो सकती है और market conditions के साथ ranking बदल सकती है। इसलिए rating को shortlist का एक input समझें, complete selection framework नहीं।
7 Rules को एक Simple Scorecard में कैसे बदलें?
आप हर shortlisted fund को नीचे के checklist से review कर सकते हैं। यह scorecard किसी fund को “buy” या “sell” rating नहीं देता, बल्कि decision को structured बनाता है।
| Check | क्या देखें? | Red Flag |
|---|---|---|
| Goal fit | Goal और time horizon से match | Goal date से पहले high volatility की जरूरत |
| Category | Portfolio role clear है? | Category सिर्फ recent return देखकर चुनी गई |
| Risk | Riskometer + personal risk capacity | Market fall में plan छोड़ने का high chance |
| Performance | Benchmark, category और longer periods | सिर्फ 1-year return पर focus |
| Cost | TER, plan type, exit load | Cost structure समझे बिना selection |
| Portfolio | Concentration और overlap | एक ही stocks/sectors में repeated exposure |
| Process | Objective, manager, strategy, consistency | Strategy लगातार बदलती दिखे या objective unclear हो |
सिर्फ Return देखकर Fund चुनना क्यों गलत हो सकता है?
मान लें Fund A ने पिछले 12 महीनों में 28% return दिया और Fund B ने 20%। सिर्फ इन numbers देखकर A चुनना tempting है। लेकिन यह नहीं पता कि A ने किस category में, किस risk के साथ और किस market phase में यह return बनाया।
अगर A का risk ज्यादा है, portfolio concentration ज्यादा है और उसकी performance लंबे समय में benchmark के मुकाबले inconsistent रही है, तो 28% headline return पूरी कहानी नहीं बताता।
Investment decision को इस तरह देखें: Return कितना है? के साथ Return किस risk पर मिला? किस benchmark से compare करें? कितने समय में? Cost क्या है? और क्या यह मेरे goal से fit है?
“Top SIP” List और आपका सही SIP Selection अलग क्यों है?
Top SIP list अक्सर एक snapshot होती है। Rankings समय के साथ बदलती हैं, और जो fund आज top performer है वह जरूरी नहीं कि अगले कई साल भी top पर रहे। इसलिए किसी list को starting point की तरह इस्तेमाल किया जा सकता है, लेकिन final selection को अपने goal और portfolio context से जोड़ना चाहिए।
यही वजह है कि education-first approach ज्यादा useful है। जब आपको fund selection के rules समझ आते हैं, तब आप किसी भी category के नए fund को भी उसी framework से evaluate कर सकते हैं।
2026 में Beginner के लिए 5-Minute SIP Selection Checklist
- Goal लिखें: पैसा किस उद्देश्य के लिए है?
- Time horizon लिखें: expected withdrawal date कब है?
- Category shortlist करें: goal के अनुसार relevant category चुनें।
- 7 rules apply करें: Riskometer, benchmark, cost, portfolio, consistency और process देखें।
- Final portfolio role तय करें: fund आपके existing investments में कौन-सा काम करेगा?
इसके बाद ही SIP amount तय करें। SIP amount fund selection से अलग decision है। अगर monthly contribution आपके budget से बहुत ज्यादा है, तो best fund भी sustainable plan नहीं बना पाएगा।
कितने SIP Funds रखने चाहिए?
इसका कोई universal number नहीं है। ज्यादा funds रखने से diversification जरूरी नहीं कि बेहतर हो। अगर पांच funds के portfolios काफी similar हैं, तो fund count सिर्फ complexity बढ़ा सकता है।
Beginner के लिए simple portfolio अक्सर समझना, monitor करना और rebalance करना आसान होता है। इसलिए हर नया fund add करने से पहले एक सवाल पूछें: यह fund मेरे current portfolio में कौन-सी missing role पूरा करेगा?
अगर कोई clear answer नहीं है, तो सिर्फ recent return या social-media recommendation के कारण नया SIP शुरू करने से बचना बेहतर हो सकता है।
SIP Review कितनी बार करें?
SIP का मतलब यह नहीं कि fund को हर हफ्ते बदलना है। उल्टा, frequent switching unnecessary cost, taxes और confusion पैदा कर सकती है। एक disciplined review में goal, asset allocation, category fit, portfolio changes और fund process को देखना ज्यादा useful है।
Life events भी review trigger बन सकते हैं, जैसे salary change, नया loan, marriage, child-related goal, retirement planning या goal date का पास आना।
अगर आपका SIP plan पहले से बना हुआ है, तो Beginners के लिए SIP कैसे शुरू करें? वाला guide implementation steps समझने में मदद कर सकता है।
Best SIP चुनते समय 7 Common Mistakes
1. सिर्फ पिछले साल का winner चुनना
Recent outperformance meaningful हो सकती है, लेकिन यह future return की guarantee नहीं है।
2. Category को समझे बिना fund खरीदना
पहले यह जानें कि fund किस category में है और portfolio का role क्या है।
3. Riskometer को ignore करना
High return के साथ higher volatility भी हो सकती है। Risk को goal और personal capacity से match करें।
4. Cost को पूरी तरह ignore करना
Long-term में TER और plan type का impact हो सकता है, इसलिए cost structure पढ़ें।
5. Multiple funds लेकर hidden overlap बढ़ाना
नाम अलग होने से portfolio exposure अलग हो, यह जरूरी नहीं है।
6. “Popular” और “Best” को एक समझना
Popularity investor suitability की guarantee नहीं है।
7. Market fall में बिना framework के SIP बदल देना
Market correction में decision लेने से पहले देखें कि क्या आपकी original goal, horizon या risk profile बदली है।
कब SIP रोकना या Fund बदलना समझदारी हो सकती है?
Fund बदलना सिर्फ इसलिए जरूरी नहीं कि short-term return कम रहा। लेकिन अगर investment objective में material change, strategy का आपके goal से mismatch, लगातार serious process concerns, portfolio risk में बड़ा structural change या आपकी personal financial situation में बदलाव हुआ है, तो review करना जरूरी हो सकता है।
Switch करने से पहले exit load और applicable capital-gains tax implications भी check करें। Mutual fund transactions को tax-free मान लेना सही नहीं है।
Best SIP Selection का Practical Formula
आप पूरे process को एक simple formula की तरह याद रख सकते हैं:
Goal → Time Horizon → Category → Risk → Benchmark → Cost → Portfolio → Process → Final SIP
इस sequence का सबसे बड़ा फायदा यह है कि headline return सबसे पहले नहीं आता। इससे decision अधिक structured हो जाता है और “आज कौन-सा fund top है?” जैसी short-term सोच से बचने में मदद मिलती है।
और पढ़ें
- Index Fund vs Mutual Fund: Beginner के लिए कौन बेहतर है?
- Direct vs Regular Mutual Fund: कौन सा चुनना चाहिए?
- Mutual Fund में Exit Load क्या है?
- ₹5,000 SIP से 10 साल में कितना पैसा बन सकता है?
- उम्र और Salary के हिसाब से Asset Allocation कैसे करें?
FAQs
2026 में Best SIP कैसे चुनें?
पहले goal और time horizon तय करें। फिर category, Riskometer, benchmark-relative performance, TER, portfolio overlap और fund process को देखें। सिर्फ recent return के आधार पर चयन न करें।
क्या सबसे ज्यादा return वाला mutual fund ही Best SIP है?
नहीं। SIP एक investment method है और fund का suitability आपके goal, risk profile, time horizon, cost और portfolio role पर depend करती है।
क्या SIP में 2-3 funds रखना जरूरी है?
जरूरी नहीं। Funds की संख्या से ज्यादा important है कि portfolio का diversification और role clear हो। Similar portfolios वाले कई funds unnecessary overlap पैदा कर सकते हैं।
क्या expense ratio कम होना ही सबसे important है?
नहीं। Cost important है, लेकिन fund category, objective, risk, portfolio, benchmark और consistency भी साथ देखनी चाहिए।
क्या SIP में market गिरने पर तुरंत बंद कर देनी चाहिए?
सिर्फ market fall की वजह से automatic decision लेना सही नहीं है। पहले देखें कि आपकी financial situation, goal या risk capacity बदली है या नहीं।
Index fund चुनते समय क्या देखें?
Index fund में benchmark, tracking difference/tracking error, cost और portfolio replication quality useful checks हैं।
Final Take
2026 में Best SIP चुनने का सबसे अच्छा तरीका “Top Return” खोजने के बजाय “Best Fit” ढूंढना है। एक fund का recent performance अच्छा होना useful signal हो सकता है, लेकिन final decision के लिए पर्याप्त नहीं है।
Goal, time horizon और category से शुरुआत करें। उसके बाद Riskometer, benchmark, TER, direct/regular plan, exit load, portfolio overlap और investment process को check करें। Fund आपके existing portfolio में कौन-सा role निभा रहा है, यह भी उतना ही important है।
याद रखें, mutual fund investments market risks के subject हैं। कोई भी return guaranteed नहीं है। सही fund selection का मतलब ऐसा fund चुनना नहीं है जो हमेशा top rank पर रहे, बल्कि ऐसा investment चुनना है जिसे आप अपने goal और risk profile के हिसाब से लंबे समय तक discipline के साथ hold कर सकें।
Useful Official Resources
- SEBI Investor: Riskometer
- AMFI: Mutual Fund Fact Sheet और Fund Selection Information
- AMFI: Expense Ratio / TER
लेखक
Dinesh Rewale
वित्त, Business और Real Estate जैसे विषयों पर reader-first और practical content लिखते हैं, ताकि complex financial topics को आसान भाषा में समझा जा सके।
Facebook पर Dinesh Rewale से जुड़ें
Disclaimer
यह लेख केवल educational और informational purpose के लिए है। इसमें दी गई जानकारी, examples और checklists personalized financial advice नहीं हैं। Mutual fund investments market risks के subject हैं और returns guaranteed नहीं होते। किसी भी investment decision से पहले अपने goals, time horizon, risk profile, income, expenses और liabilities को ध्यान में रखें। जरूरत होने पर SEBI-registered investment adviser या qualified financial professional से सलाह लें।