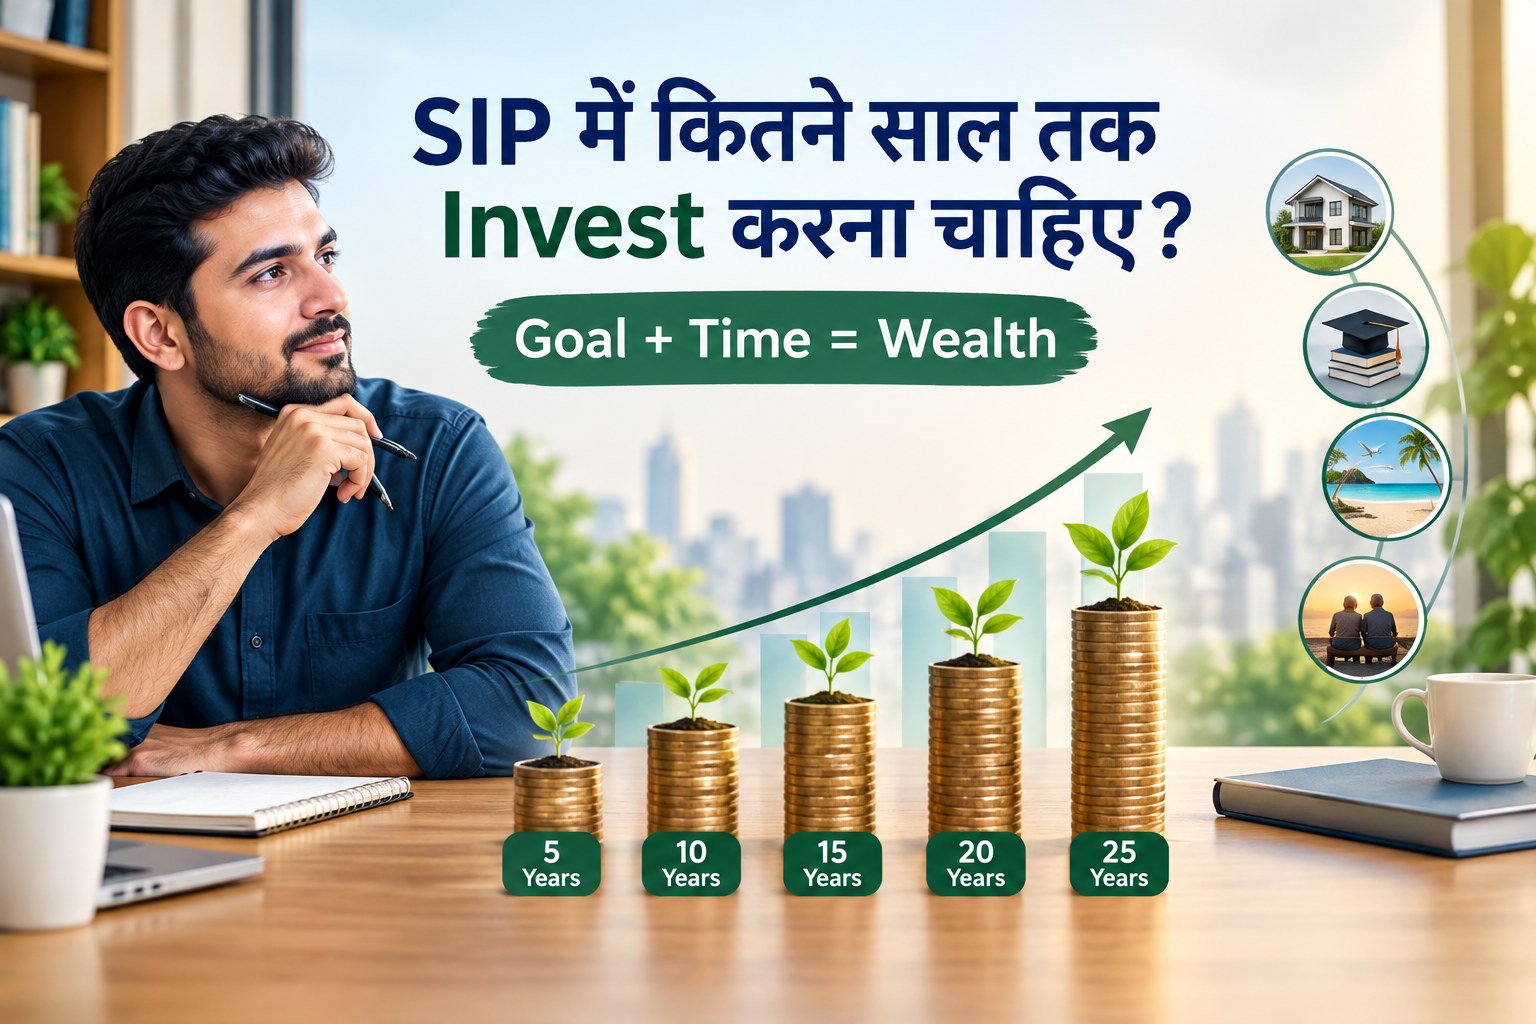
SIP में कितने साल तक Invest करना चाहिए? Goal और उम्र के हिसाब से सही अवधि
SIP में कितने साल तक Invest करना चाहिए? यह सवाल लगभग हर नए investor के मन में आता है। कुछ लोग सोचते हैं कि 5 साल की SIP काफी है, कुछ 10 साल को ideal मानते हैं, जबकि wealth creation के लिए 15, 20 या 25 साल तक निवेश करना ज्यादा असरदार हो सकता है। असल जवाब एक fixed number नहीं है। SIP की सही अवधि आपके financial goal, उम्र, risk tolerance और पैसे की जरूरत कब पड़ेगी, इस पर निर्भर करती है।
AMFI के अनुसार SIP mutual fund scheme में तय रकम को नियमित अंतराल पर invest करने का तरीका है। इसका एक फायदा यह है कि आप market के अलग-अलग levels पर units खरीदते हैं और नियमित investing की discipline बनती है। लेकिन SIP profit या capital protection की guarantee नहीं देती। AMFI
इस guide में आप जानेंगे कि 5, 10, 15, 20 और 25 साल की SIP में क्या फर्क पड़ सकता है, goal के हिसाब से कितनी अवधि रखना practical है, market गिरने पर क्या करना चाहिए और SIP को कब बंद, pause, increase या redeem करने पर विचार करना चाहिए। SIP की basic समझ के लिए हमारी SIP क्या है? Beginners Guide भी पढ़ सकते हैं।
सीधा जवाब: SIP कितने साल करनी चाहिए?
अगर आपका goal long-term wealth creation है और आप equity mutual fund में निवेश कर रहे हैं, तो 10 साल या उससे ज्यादा का horizon अक्सर ज्यादा practical होता है। इससे आपको market के अलग-अलग phases से गुजरने और compounding को समय देने का मौका मिलता है। लेकिन कोई fixed “ideal” अवधि नहीं है। सही अवधि goal की deadline, asset allocation, risk capacity और उस पैसे की जरूरत कब पड़ेगी इन बातों से तय होती है।
अगर पैसा 2-3 साल में चाहिए, तो केवल equity SIP पर निर्भर रहना जोखिम भरा हो सकता है। ऐसे goals के लिए liquidity और capital stability को भी planning में शामिल करें।
| Goal | Practical horizon | Approach |
|---|---|---|
| बहुत नज़दीकी जरूरत | 0-3 साल | Equity SIP पर निर्भर रहने से बचें; liquidity और capital stability को priority दें |
| Short to medium goal | 3-5 साल | Asset allocation carefully तय करें |
| Long-term goal | 5-10 साल | Diversified strategy और regular review |
| Wealth creation | 10-15 साल | Compounding + regular SIP + step-up |
| Retirement / बड़ा corpus | 15-25+ साल | Long-term discipline + step-up + periodic rebalancing |
यह universal rule नहीं है। सही duration उस asset class और fund category पर भी निर्भर करती है जिसमें आप निवेश कर रहे हैं।
क्या 5 साल की SIP पर्याप्त है?
5 साल की SIP कुछ goals के लिए उपयोगी हो सकती है, लेकिन इसे हर investor के लिए ideal duration मानना ठीक नहीं है। खासकर equity mutual funds में 5 साल के दौरान भी market cycle returns को प्रभावित कर सकता है। जिस तारीख पर आपको पैसा चाहिए, उसे ध्यान में रखकर risk कम करना जरूरी है।
उदाहरण के लिए, अगर आपको 5 साल बाद घर की down payment के लिए पैसा चाहिए, तो पूरी रकम को high-volatility equity fund में बनाए रखना goal के करीब आने पर unnecessary risk पैदा कर सकता है।
10 साल की SIP: कब बेहतर विकल्प बनती है?
10 साल वह अवधि है जहां long-term investing का असर ज्यादा स्पष्ट दिख सकता है। आप market के अलग-अलग phases से गुजरते हैं और नियमित निवेश जारी रहने पर अलग-अलग NAV पर units खरीदते रहते हैं। SIP का rupee-cost averaging effect इसी नियमित निवेश में दिखाई देता है, हालांकि यह profit की guarantee नहीं देता।
15 साल की SIP: Compounding का असर क्यों बढ़ता है?
लंबे समय में सिर्फ आपका contribution नहीं बढ़ता, बल्कि पहले से बने returns पर future returns मिलने का मौका भी मिलता है। यही compounding का practical effect है।
मान लीजिए आप ₹5,000 monthly SIP करते हैं। आपका total contribution 15 साल में ₹9 लाख होगा। नीचे hypothetical 12% annualised return केवल illustration के लिए है।
| अवधि | Monthly SIP | कुल निवेश | 12% annualised illustration |
|---|---|---|---|
| 5 साल | ₹5,000 | ₹3 लाख | लगभग ₹4.1 लाख |
| 10 साल | ₹5,000 | ₹6 लाख | लगभग ₹11.6 लाख |
| 15 साल | ₹5,000 | ₹9 लाख | लगभग ₹25.2 लाख |
| 20 साल | ₹5,000 | ₹12 लाख | लगभग ₹49.5 लाख |
| 25 साल | ₹5,000 | ₹15 लाख | लगभग ₹94.9 लाख |
महत्वपूर्ण: ये केवल mathematical illustrations हैं। 12% return guaranteed नहीं है। Actual returns market performance, fund category, expenses, taxes और volatility पर निर्भर करेंगे।
20 साल की SIP: Wealth creation के लिए मजबूत duration
अगर आपका goal retirement, financial independence या बड़ा wealth corpus बनाना है, तो 20 साल का horizon strong starting point हो सकता है। कारण सिर्फ compounding नहीं है। इतने लंबे horizon में SIP amount को income के साथ बढ़ाने का समय भी मिलता है।
उदाहरण के लिए, शुरुआत ₹5,000 से हुई और हर साल SIP में 10% का step-up किया गया, तो contribution समय के साथ तेज़ी से बढ़ सकता है। इसलिए wealth creation सिर्फ “कितने साल” पर नहीं, बल्कि monthly SIP amount, annual step-up और goal corpus पर भी निर्भर करता है।
25 साल या उससे ज्यादा SIP करनी चाहिए?
हर व्यक्ति को 25 साल SIP करने की जरूरत नहीं है। लेकिन अगर आपकी उम्र कम है और retirement या बहुत long-term goal है, तो 20-25 साल का horizon compounding के लिए powerful हो सकता है। SIP को एक fixed tenure वाला product न समझें। Goal पूरा होने तक आप regular investment बनाए रख सकते हैं और समय के साथ amount बढ़ा सकते हैं।
उम्र के हिसाब से कितने साल SIP करें?
उम्र एक useful reference है, लेकिन SIP की अवधि केवल उम्र देखकर तय नहीं करनी चाहिए। आपकी goal deadline और risk capacity ज्यादा महत्वपूर्ण हैं।
20-30 साल
इस उम्र में सबसे बड़ा advantage time है। अगर income stable है, तो 15-25 साल का goal-based SIP horizon बनाया जा सकता है। शुरुआत में amount छोटा हो तब भी discipline बनाए रखना महत्वपूर्ण है।
30-40 साल
अब goals ज्यादा clear होते हैं, जैसे घर, बच्चों की education, retirement और financial independence। कई investors के multiple goals होते हैं, इसलिए हर goal के लिए अलग time horizon तय करें।
40-50 साल
इस phase में retirement goal करीब आ रहा होता है। 10-15 साल की SIP उपयोगी हो सकती है, लेकिन सिर्फ equity exposure बढ़ाते जाना जरूरी नहीं है। Goal के नजदीक आते हुए risk को review करना ज्यादा महत्वपूर्ण है।
50+ साल
इस उम्र में सिर्फ “कितने साल SIP करूं?” नहीं, बल्कि पैसा कब चाहिए, कितना corpus बन चुका है और कितना risk उचित है, यह देखना जरूरी है। Retirement के करीब capital preservation और income planning की भूमिका बढ़ जाती है।
Goal के हिसाब से SIP की अवधि कैसे तय करें?
- Goal की exact deadline लिखें: आपको पैसा किस साल चाहिए, यह पहले तय करें।
- Future corpus का अनुमान लगाएं: आज के खर्च के साथ inflation को भी ध्यान में रखें।
- Required SIP calculate करें: लक्ष्य राशि, समय और realistic return assumption के आधार पर monthly investment तय करें।
- Annual step-up रखें: income बढ़ने पर SIP बढ़ाने से contribution और long-term corpus दोनों को support मिल सकता है।
- Goal के करीब risk review करें: जिस तारीख पर पैसा चाहिए, उसके नजदीक portfolio का asset allocation और volatility फिर से देखें।
आप अपने broader plan के लिए हमारी Financial Goals कैसे Set करें वाली guide भी पढ़ सकते हैं।
SIP बंद कब करनी चाहिए?
SIP को केवल इसलिए बंद करना कि market गिर गया है, अक्सर emotional decision होता है। अगर goal long term है, fund आपकी risk profile से match करता है और financial situation नहीं बदली है, तो केवल short-term fall के कारण SIP रोकना जरूरी नहीं होता। नियमित SIP में market गिरने पर उसी fixed amount से comparatively ज्यादा units खरीदी जा सकती हैं। लेकिन rupee-cost averaging loss को खत्म नहीं करती और profit की guarantee नहीं देती।
SIP बंद या बदलने पर तब विचार करना ज्यादा logical है जब:
- आपका financial goal बदल गया हो।
- आपकी income या cash-flow situation बदल गई हो।
- Fund आपकी risk profile के लिए suitable नहीं रहा हो।
- आप goal के बहुत करीब पहुंच चुके हों और risk कम करना जरूरी हो।
- Fund selection या asset allocation में review की जरूरत हो।
SIP को Pause करना और SIP बंद करना एक जैसा नहीं है
Cash-flow pressure के समय कुछ समय के लिए SIP pause करना और बाद में restart करना एक practical option हो सकता है। यह existing mutual fund units को बेचने से अलग decision है। Redemption से पहले goal, tax और market condition को ध्यान में रखें।
Goal पूरा होने पर SIP तुरंत बंद करनी चाहिए?
अगर goal के लिए required corpus तैयार हो चुका है, तो उसी risk level पर SIP करते रहना जरूरी नहीं है। इस stage पर focus accumulation से wealth protection की तरफ shift हो सकता है। Retirement से पहले portfolio risk को review करना खास तौर पर महत्वपूर्ण हो सकता है।
क्यों सिर्फ “15 साल SIP” कहना अधूरा जवाब है?
मान लीजिए दो लोग दोनों 15 साल SIP करते हैं। एक ₹3,000 monthly invest करता है और दूसरा ₹15,000। दोनों की final wealth एक जैसी नहीं होगी। इसी तरह annual step-up करने वाले investor का corpus fixed SIP वाले investor से अलग हो सकता है।
इसलिए duration के साथ हमेशा monthly SIP amount, annual step-up और expected goal corpus देखिए।
Beginners की common SIP mistakes
- पिछले return देखकर fund खरीदना।
- Market गिरते ही SIP बंद करना।
- बहुत सारे funds रखना और portfolio को unnecessarily complex बनाना।
- Goal के बिना SIP शुरू करना।
- Emergency fund के बिना long-term investing शुरू करना।
- High-risk fund को safe समझना।
- Tax और exit load को ignore करना।
- हर market movement पर portfolio बदलना।
Emergency fund को लेकर हमारी Emergency Fund कितना होना चाहिए? guide भी उपयोगी है।
SIP duration तय करने का 5-question test
- पैसा कब चाहिए? Exact year लिखिए।
- Goal कितना बड़ा है? Future corpus तय कीजिए।
- कितना risk सह सकते हैं? Market fall में आपका behaviour कैसा रहेगा?
- Income कितनी stable है? SIP amount realistic रखें।
- क्या हर साल SIP बढ़ा सकते हैं? Salary बढ़ने पर step-up wealth creation को तेज कर सकता है।
निष्कर्ष: SIP की सही अवधि आपके goal से तय होती है
SIP कितने साल करनी चाहिए? इसका कोई एक universal number नहीं है। Short-term goals के लिए equity-heavy SIP पर निर्भर रहना उचित नहीं हो सकता, जबकि long-term wealth creation और retirement जैसे goals के लिए 10, 15, 20 या 25+ साल का horizon ज्यादा meaningful हो सकता है।
सबसे जरूरी बात यह है कि आप सिर्फ duration देखकर SIP शुरू न करें। Goal तय करें, time horizon तय करें, suitable asset allocation रखें, SIP को income के साथ step-up करें और goal के करीब पहुंचने पर risk review करें। यही तरीका SIP को एक simple monthly transaction से एक मजबूत financial plan में बदलता है।
जरूरी Disclaimer: यह article केवल educational और informational purpose के लिए है। यह personalized investment, tax या financial advice नहीं है। Mutual fund investments market risks के अधीन हैं और returns की कोई guarantee नहीं है। निवेश से पहले scheme documents, Riskometer और applicable tax rules को समझें। जरूरत होने पर SEBI-registered investment adviser से personalized सलाह लें।