SIP क्या है? Beginners के लिए आसान Guide 2026
SIP क्या है? अगर आप हर महीने थोड़ी-थोड़ी रकम निवेश करके लंबे समय में wealth create करना चाहते हैं, तो आपने SIP का नाम जरूर सुना होगा। लेकिन SIP को लेकर beginners के मन में कई सवाल होते हैं: SIP और Mutual Fund में क्या फर्क है? ₹500 या ₹1,000 से SIP शुरू हो सकती है? कितना return मिल सकता है? कौन सा fund चुनना चाहिए? और market गिरने पर SIP बंद करनी चाहिए या जारी रखनी चाहिए?
इस guide में आप SIP को बिल्कुल शुरुआत से समझेंगे। हम SIP का meaning, काम करने का तरीका, benefits, risks, return calculation, tax, Direct vs Regular Plan, Growth vs IDCW, सही fund चुनने का framework और common mistakes को practical examples के साथ समझेंगे।
सबसे पहले एक जरूरी बात: SIP कोई अलग investment product नहीं है। यह Mutual Fund में नियमित अंतराल पर निवेश करने का एक तरीका है। AMFI की SIP जानकारी भी SIP को fixed amount को तय अंतराल पर mutual fund scheme में निवेश करने की methodology बताती है। अगस्त 2026 में भारत में SIP के जरिए ₹32,297 करोड़ का contribution हुआ।
SIP का मतलब क्या है?
SIP का full form Systematic Investment Plan है। इसमें आप एक तय रकम को नियमित अंतराल, आमतौर पर हर महीने, किसी Mutual Fund scheme में निवेश करते हैं। उदाहरण के लिए, आपने ₹5,000 की monthly SIP शुरू की। हर महीने ₹5,000 आपके चुने हुए mutual fund में invest होगा और उस दिन के NAV के आधार पर आपको units मिलेंगी।
SIP को बैंक की Recurring Deposit समझना पूरी तरह सही नहीं है। RD में interest rate पहले से तय हो सकता है, जबकि mutual fund SIP का return market-linked होता है और इसकी कोई guaranteed return rate नहीं होती।
SIP और Mutual Fund में क्या अंतर है?
Mutual Fund वह investment vehicle है जिसमें आपका पैसा कई securities में invest होता है। SIP उस vehicle में पैसा डालने का तरीका है। आप mutual fund में lump sum निवेश कर सकते हैं या SIP के जरिए नियमित निवेश कर सकते हैं।
SIP कैसे काम करती है?
मान लीजिए आप हर महीने ₹2,000 की SIP करते हैं। जिस तारीख को आपकी SIP process होती है, उस दिन fund का NAV अलग हो सकता है। NAV कम होगा तो आपको ज्यादा units मिलेंगी और NAV ज्यादा होगा तो कम units मिलेंगी।
| महीना | SIP | NAV | लगभग Units |
|---|---|---|---|
| महीना 1 | ₹2,000 | ₹20 | 100 |
| महीना 2 | ₹2,000 | ₹25 | 80 |
| महीना 3 | ₹2,000 | ₹16 | 125 |
तीन महीनों में आपने ₹6,000 लगाए और कुल लगभग 305 units खरीदीं। Market में NAV ऊपर-नीचे होने की वजह से हर महीने मिलने वाली units बदलती रहती हैं। इसी वजह से SIP में rupee-cost averaging का effect दिखाई दे सकता है।
SIP के 5 बड़े फायदे
1. निवेश की आदत बनती है
हर महीने salary आने के बाद एक fixed amount automatically invest होने से saving और investing discipline बनता है।
2. Market timing की जरूरत कम होती है
कोई भी व्यक्ति लगातार यह सही-सही नहीं बता सकता कि market का exact bottom या top कब आएगा। SIP में अलग-अलग NAV पर units खरीदने से perfect entry point खोजने की जरूरत कम पड़ती है।
3. छोटे amount से शुरुआत संभव है
कई mutual fund schemes में SIP छोटी रकम से शुरू की जा सकती है। AMFI के अनुसार कुछ SIP options ₹500 से और Chhoti SIP के तहत ₹250 से भी शुरू हो सकते हैं, हालांकि minimum amount scheme पर निर्भर करता है।
4. Compounding को समय मिलता है
जब आपका निवेश लंबे समय तक बना रहता है, तो आपके पुराने investment पर मिलने वाला return भी आगे return generate कर सकता है। इसे compounding कहते हैं।
5. Income बढ़ने पर SIP बढ़ाई जा सकती है
Step-up SIP के जरिए आप अपनी SIP को समय के साथ बढ़ा सकते हैं। उदाहरण के लिए, शुरुआत ₹5,000 से की और हर साल SIP को 10% बढ़ाया।
₹5,000 की SIP से कितना पैसा बन सकता है?
यह कोई guaranteed answer नहीं है। नीचे केवल illustration है। इसमें 12% annualized return को hypothetical assumption माना गया है, actual return नहीं।
| Monthly SIP | समय | कुल निवेश | 12% अनुमानित annual return पर संभावित value* |
|---|---|---|---|
| ₹5,000 | 10 साल | ₹6 लाख | लगभग ₹11.6 लाख |
| ₹5,000 | 15 साल | ₹9 लाख | लगभग ₹25.2 लाख |
| ₹5,000 | 20 साल | ₹12 लाख | लगभग ₹49.5 लाख |
| ₹5,000 | 25 साल | ₹15 लाख | लगभग ₹94.9 लाख |
*ये केवल mathematical illustration हैं। Actual mutual fund returns निश्चित नहीं होते और taxes, expense ratio तथा market volatility का असर पड़ सकता है।
क्या SIP में पैसा डूब सकता है?
हाँ, short term में आपकी investment value गिर सकती है। SIP market risk को खत्म नहीं करती। अगर आपने equity mutual fund में निवेश किया है और stock market गिरता है, तो portfolio की value भी गिर सकती है। SEBI Investor guidance के अनुसार mutual fund units में principal loss सहित market, liquidity, credit और अन्य risks हो सकते हैं।
SIP को risk-free investment समझना गलती है।
Market गिरने पर SIP बंद करनी चाहिए?
सिर्फ इसलिए SIP बंद करना कि market गिर रहा है, हमेशा सही decision नहीं होता। अगर आपका goal long term है, fund की category आपके risk profile से match करती है और आपकी financial situation नहीं बदली है, तो SIP जारी रखने पर विचार किया जा सकता है। लेकिन अगर fund का objective, risk profile, portfolio quality या आपकी financial situation बदल गई है, तो review जरूरी है।
Beginner को कौन सा Mutual Fund चुनना चाहिए?
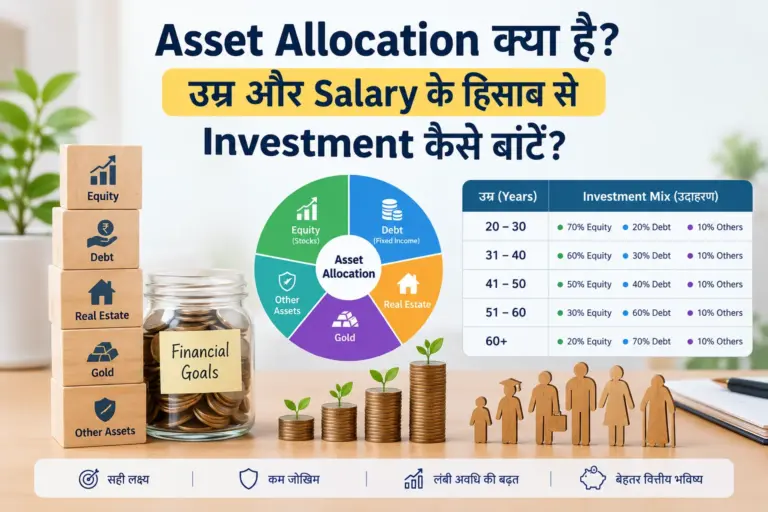
सबसे पहले fund का नाम या पिछले साल का return मत देखिए। पहले अपना goal, time horizon और risk tolerance तय कीजिए।
- Short-term goal: Equity-heavy funds में short period की volatility का risk ज्यादा हो सकता है।
- Long-term wealth creation: Diversified equity categories पर विचार किया जा सकता है, लेकिन high volatility स्वीकार करनी होगी।
- Beginner: Simple, diversified और समझ में आने वाली strategy से शुरुआत करना बेहतर हो सकता है।
- Tax saving: ELSS में Section 80C से जुड़ा tax benefit हो सकता है, लेकिन इसमें तीन साल का lock-in होता है।
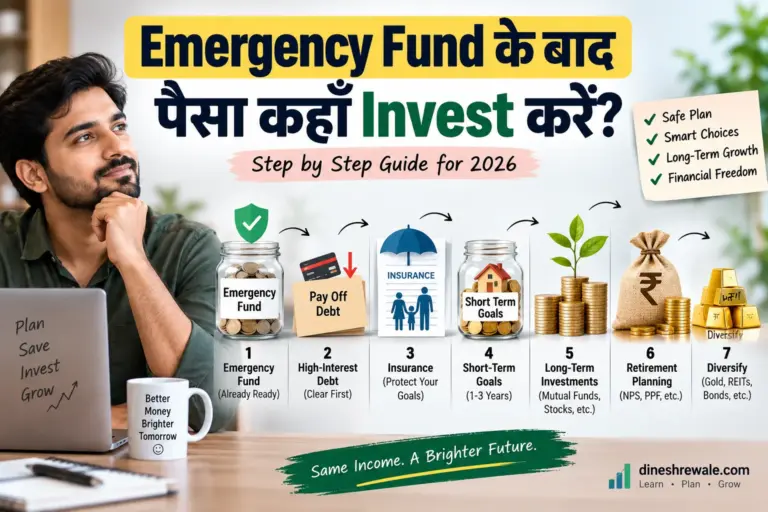
Fund चुनते समय Riskometer, expense ratio, portfolio, investment objective, consistency, tracking error जहां लागू हो, exit load और fund की strategy को देखें।
Direct Plan vs Regular Plan
Direct Plan और Regular Plan का portfolio सामान्यतः एक ही scheme का हो सकता है, लेकिन expense structure अलग होता है। Regular plan में distributor commission शामिल हो सकता है, जबकि Direct plan में distributor commission नहीं होता।
अगर आपको खुद fund research, asset allocation और portfolio review करना आता है, तो Direct Plan के lower expense structure पर विचार किया जा सकता है। अगर professional guidance चाहिए, तो Regular Plan या adviser की services की value हो सकती है।
Growth vs IDCW
Long-term wealth creation के लिए कई investors Growth option पसंद करते हैं क्योंकि gains scheme में बने रहते हैं। IDCW distribution guaranteed income नहीं है और distribution होने पर NAV adjust होता है। इसलिए IDCW को fixed monthly income समझना सही नहीं है।
SIP पर Tax कैसे लगता है?
Tax SIP पर नहीं, बल्कि mutual fund units को redeem या transfer करने पर हुए capital gain पर लागू होता है। आपकी अलग-अलग SIP instalments की holding periods अलग हो सकती हैं।
Equity-oriented mutual funds के लिए वर्तमान नियमों के अनुसार, STT वाली eligible units पर एक साल के भीतर होने वाला short-term capital gain Section 111A के तहत 20% की special rate पर taxable हो सकता है। एक साल से ज्यादा holding पर Section 112A के तहत ₹1.25 लाख तक के aggregate eligible LTCG पर exemption threshold है और उसके ऊपर 12.5% tax लागू हो सकता है, subject to applicable conditions, surcharge और cess।
Debt और अन्य non-equity mutual fund categories की taxation अलग हो सकती है। Tax rules बदल सकते हैं, इसलिए Income Tax Department की current guidance से current rules verify करना जरूरी है।
SIP और Lump Sum में क्या अंतर है?
| Feature | SIP | Lump Sum |
|---|---|---|
| Investment timing | नियमित अंतराल पर | एक बार या कम बार |
| Market timing pressure | तुलनात्मक रूप से कम | Entry timing ज्यादा महत्वपूर्ण हो सकती है |
| Cash flow | Salary/income से match करना आसान | बड़ी रकम पहले से उपलब्ध चाहिए |
| Volatility handling | अलग-अलग NAV पर units खरीदता है | पूरी रकम की entry एक समय पर होती है |
₹1 करोड़ बनाने के लिए कितनी SIP चाहिए?
यह return assumption पर निर्भर करता है। 12% annualized return को सिर्फ illustration मानें तो ₹1 करोड़ के आसपास corpus बनाने के लिए ₹10,000 monthly SIP को 20 साल तक जारी रखने पर roughly ₹1 करोड़ के आसपास value बन सकती है। Actual market returns fixed नहीं हैं, इसलिए इसे guarantee न समझें।
बड़े goal के लिए समय बढ़ाना, SIP को step-up करना और asset allocation को goal के अनुसार रखना महत्वपूर्ण है।
Beginners की 8 common SIP mistakes
- पिछले return देखकर fund खरीदना: Past performance future return की guarantee नहीं है।
- Market गिरते ही SIP बंद करना: Long-term plan को short-term fear से बदलना नुकसानदायक हो सकता है।
- बहुत सारे funds रखना: 8-10 funds रखने से diversification जरूरी नहीं कि बेहतर हो।
- Goal के बिना SIP शुरू करना: Amount और fund selection कमजोर हो सकते हैं।
- Emergency fund के बिना investing: अचानक जरूरत पड़ने पर market down होने के दौरान investment बेचनी पड़ सकती है।
- High-risk fund को safe समझना: Riskometer और scheme documents पढ़ें।
- Tax को नजरअंदाज करना: Redemption के समय capital gains tax लागू हो सकता है।
- हर महीने portfolio check करना: Long-term investor को short-term noise पर लगातार reaction देने की जरूरत नहीं होती।
SIP शुरू करने से पहले checklist
- Financial goal क्या है?
- Goal कितने साल दूर है?
- कितना amount comfortably invest कर सकते हैं?
- Emergency fund तैयार है?
- Risk tolerance क्या है?
- Fund का Riskometer और investment objective क्या कहता है?
- Direct या Regular Plan में से कौन सा उचित है?
- Growth या IDCW option की जरूरत क्या है?
- Expense ratio और exit load क्या है?
- क्या income बढ़ने पर SIP step-up करेंगे?
Simple starting formula
अगर आप बिल्कुल beginner हैं, तो complicated strategy से शुरुआत करने की जरूरत नहीं है। पहले monthly investable amount तय करें, फिर goal और time horizon के हिसाब से suitable mutual fund category चुनें। SIP को automatic रखें और हर साल income बढ़ने पर SIP बढ़ाने की कोशिश करें।
उदाहरण के लिए अगर आपकी monthly income ₹50,000 है, तो पहले ₹50,000 salary पर कितना SIP करना चाहिए जैसी practical calculation देखें। सिर्फ internet पर किसी formula के आधार पर ₹20,000 SIP शुरू न करें। पहले essential expenses, insurance और emergency fund को देखें। इसके बाद जो amount लंबे समय तक comfortably invest कर सकते हैं, उससे शुरुआत करें।
निष्कर्ष
SIP कोई जादुई investment formula नहीं है। इसकी असली ताकत discipline, regular investing और long-term compounding में है। सही SIP वही है जो आपके goal, income, risk tolerance और time horizon के साथ fit बैठती हो।
अगर आप beginner हैं, तो छोटी रकम से शुरुआत करना भी ठीक है। सबसे महत्वपूर्ण बात यह है कि आप अपनी financial capacity से ज्यादा invest न करें, market risk को समझें और short-term volatility देखकर long-term plan बार-बार न बदलें।
Disclaimer: यह article केवल educational और informational purpose के लिए है। यह personalized investment, tax या financial advice नहीं है। Mutual fund investments market risks के अधीन हैं और past performance future returns की guarantee नहीं है। जरूरत हो तो SEBI-registered investment adviser से personalized advice लें।