US में पढ़ाई का खर्च: Dollar ₹97 के करीब होने पर कितना पैसा चाहिए?
अगर आपका बच्चा अमेरिका में पढ़ाई करने की तैयारी कर रहा है, तो सिर्फ university की fees देखना काफी नहीं है। आपको यह भी देखना होगा कि उन fees को चुकाने के लिए भारतीय रुपये में कितने पैसे चाहिए होंगे।
जब डॉलर महंगा होता है, तो वही university fee भारतीय परिवार के लिए ज्यादा महंगी हो जाती है। इसका मतलब यह है कि university ने अपनी fees नहीं बढ़ाई, फिर भी आपको ज्यादा रुपये खर्च करने पड़ सकते हैं।
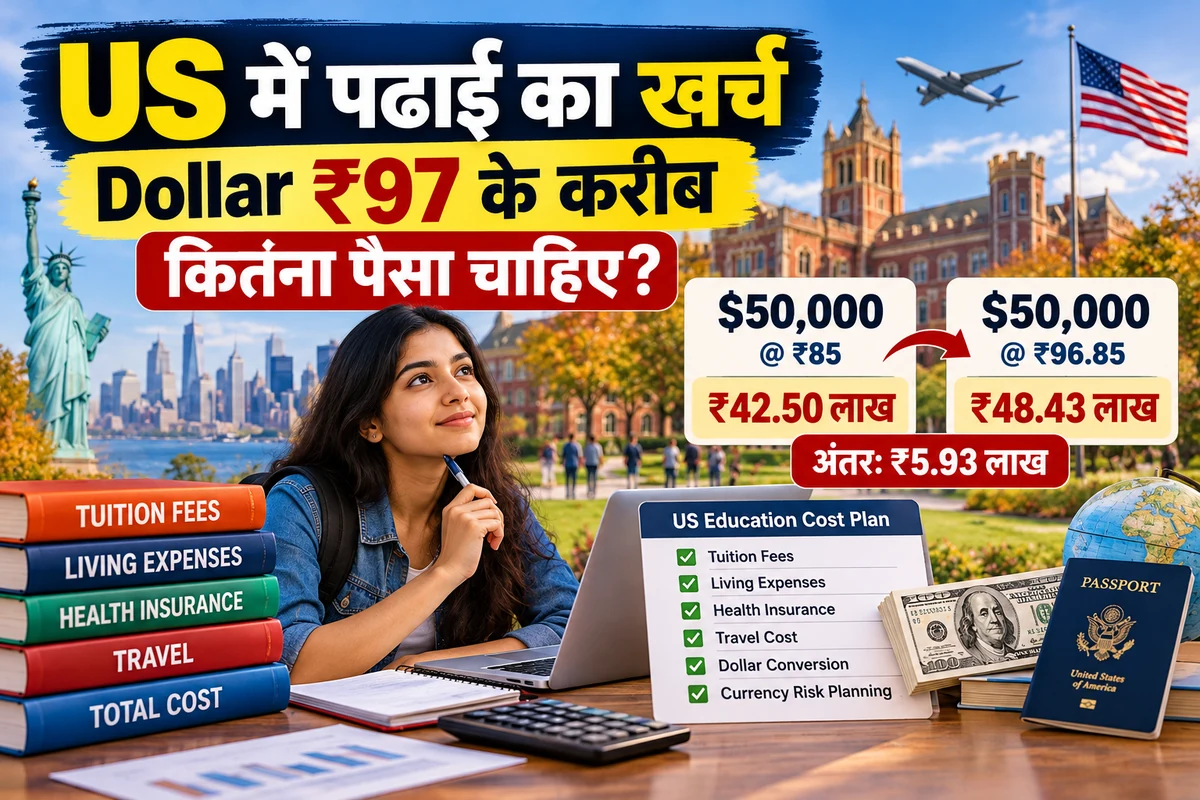
उदाहरण के लिए, अगर US में पढ़ाई का कुल खर्च $50,000 है, तो ₹85 प्रति डॉलर के पुराने reference rate पर ₹42.50 लाख बनते हैं। वहीं ₹96.85 प्रति डॉलर की दर पर यही रकम लगभग ₹48.43 लाख होती है। यानी सिर्फ exchange rate के अंतर से करीब ₹5.93 लाख का फर्क पड़ता है।
₹85 यहां सिर्फ पुराने comparison के लिए इस्तेमाल किया गया है, यह October 2026 का current rate नहीं है। ₹96.85 भी 7 October के आसपास रिपोर्ट हुआ intraday level है, न कि कोई guaranteed bank conversion rate।
इसलिए US education के लिए planning करते समय तीन चीजें साथ देखना जरूरी है: कुल Dollar खर्च, रुपये में Funding Target और Currency Risk। Currency Risk का मतलब है कि डॉलर की कीमत बदलने से आपके खर्च की रुपये में रकम बदल सकती है।
Dollar ₹97 के करीब होने से US Education पर क्या असर पड़ता है?
7 October 2026 को रुपये के कारोबार के दौरान कुछ market reports में डॉलर के मुकाबले स्तर लगभग ₹96.85 से ₹96.86 तक कमजोर हुआ बताया गया। उस दिन की एक report में closing level ₹96.78 था। 8 October की Reuters report ने भी उस दिन रुपये के लगभग ₹96.78 पर बंद होने की जानकारी दी। अलग-अलग reports का timestamp और कारोबार का दिन अलग हो सकता है, इसलिए किसी एक rate को हर bank का conversion rate न मानें।
आपके लिए इसका सीधा मतलब यह है कि university को जितने डॉलर देने हैं, उनके बदले कितने रुपये चाहिए होंगे, यह payment date पर मिलने वाले actual rate पर निर्भर करेगा। इसके अलावा bank markup और transfer charges भी जुड़ सकते हैं।
$50,000 का खर्च: अलग-अलग Dollar Rates पर कितने रुपये?
नीचे की table सिर्फ conversion समझाने के लिए है। ₹85 एक पुराना comparison scenario है, जबकि ₹96.85 October 2026 की reporting में आया intraday reference level है। ₹100 एक planning scenario है, rate prediction नहीं।
| Dollar Rate | $50,000 का रुपये में खर्च |
|---|---|
| ₹85 प्रति डॉलर (पुराना comparison) | ₹42.50 लाख |
| ₹90 प्रति डॉलर | ₹45.00 लाख |
| ₹95 प्रति डॉलर | ₹47.50 लाख |
| ₹96.85 प्रति डॉलर (intraday reference) | ₹48.43 लाख |
| ₹100 प्रति डॉलर (planning scenario) | ₹50.00 लाख |
इस उदाहरण में ₹85 और ₹96.85 के बीच करीब ₹5.93 लाख का अंतर है। आसान नियम याद रखें: $50,000 की जरूरत पर डॉलर के rate में हर ₹1 की बढ़ोतरी से लगभग ₹50,000 अतिरिक्त रुपये चाहिए होंगे।
US में एक साल की पढ़ाई का खर्च कितना हो सकता है?
हर university की fees एक जैसी नहीं होती। Course, university, शहर और रहने के तरीके के अनुसार खर्च बदल सकता है। College Board के 2025–26 के आंकड़ों में full-time undergraduate students के लिए public four-year colleges का average annual budget in-state students के लिए $30,990 और out-of-state students के लिए $50,920 बताया गया है। Private nonprofit four-year colleges के लिए average annual budget $65,470 है।
ये US में पढ़ने वाले full-time undergraduate students के national average budget figures हैं, किसी खास Indian student की guaranteed fee नहीं। Public college का $50,920 figure खास तौर पर out-of-state students के लिए है। International students के लिए actual cost जानने के लिए चुनी हुई university की official Cost of Attendance देखें। International flights और university-specific health insurance जैसे खर्च इस average figure में अलग से जोड़ने पड़ सकते हैं।
| 2025–26 Full-time Undergraduate Annual Budget | Dollar Budget | ₹85 पर पुराना comparison | ₹96.85 पर अनुमान |
|---|---|---|---|
| Public four-year college (out-of-state) | $50,920 | ₹43.28 लाख | ₹49.32 लाख |
| Private nonprofit four-year college | $65,470 | ₹55.65 लाख | ₹63.41 लाख |
Cost of Attendance का मतलब है university द्वारा एक academic year के लिए बताया गया अनुमानित कुल खर्च। इसमें tuition और fees के साथ housing, food, books, supplies, transportation और अन्य खर्च शामिल हो सकते हैं। अलग university की सूची में क्या शामिल है, इसे जरूर check करें।
अपना US Education Cost Calculator कैसे बनाएं
अपने बच्चे के education budget की शुरुआत university की official cost sheet से करें। हर खर्च dollar में लिखें और फिर अपने planning exchange rate के हिसाब से उसे रुपये में बदलें।
| खर्च | क्या शामिल करें? |
|---|---|
| Tuition Fees | Course की पढ़ाई की fees |
| University Fees | Registration और दूसरे academic charges |
| Housing | Hostel या किराये का कमरा |
| Food | खाने-पीने का खर्च |
| Health Insurance | University और visa requirements के अनुसार insurance |
| Books and Supplies | किताबें, laptop और जरूरी सामान |
| Travel | India से US की flight और local travel |
| Personal Expenses | रोजमर्रा के खर्च |
| Emergency Buffer | अचानक आने वाले जरूरी खर्च |
रुपये में Education Target = कुल अनुमानित Dollar Cost × Planning Exchange Rate + Transfer Charges
Planning exchange rate वह rate है जिसे आप budget बनाने के लिए calculation में लेते हैं। यह भविष्य के actual rate की guarantee नहीं है।
Calculator का उदाहरण
मान लीजिए university की annual cost sheet में $50,000 का budget है और आप ₹96.85 प्रति डॉलर पर calculation करते हैं।
- Annual dollar budget: $50,000
- Reference exchange rate: ₹96.85
- रुपये में अनुमानित खर्च: ₹48,42,500
- यानी लगभग ₹48.43 लाख, transfer charges से पहले
इसके बाद यह भी देखें कि अगले academic year में fees बढ़ सकती हैं या नहीं, रहने का खर्च कितना बदल सकता है और course कितने साल का है। सिर्फ पहले साल के खर्च को चार से गुणा करके final target तय न करें।
Four-Year Course के लिए कितना पैसा चाहिए?
मान लीजिए शुरुआती annual budget $50,920 है। अगर सिर्फ समझने के लिए मान लें कि चारों साल डॉलर में खर्च समान रहेगा और exchange rate भी नहीं बदलेगा, तो चार साल का budget $203,680 होगा।
| Calculation | ₹85 पर | ₹96.85 पर |
|---|---|---|
| एक साल का खर्च ($50,920) | ₹43.28 लाख | ₹49.32 लाख |
| चार साल का खर्च ($203,680) | ₹1.73 करोड़ | ₹1.97 करोड़ |
इन दो comparison rates पर four-year public out-of-state benchmark में लगभग ₹24.14 लाख का अंतर बनता है। यह simplified estimate है। इसमें future fee increases, international flights, health insurance और दूसरे अलग से लगने वाले खर्च पूरी तरह शामिल नहीं हैं।
Private nonprofit college के $65,470 annual average budget को चार से गुणा करें तो fixed ₹96.85 rate पर अनुमान लगभग ₹2.54 करोड़ बनता है। वास्तविक खर्च university, course, fee increases, scholarship और exchange rate के आधार पर अलग होगा।
Admission से पहले Currency Risk की Planning कैसे करें?
1. अपना Dollar Target तय करें
University की official cost sheet से tuition, रहने और दूसरे जरूरी खर्चों के लिए कुल डॉलर की जरूरत निकालें। Scholarship को तब तक confirmed funding न मानें, जब तक रकम और शर्तें लिखित रूप में confirm न हों।
2. अलग-अलग Exchange-rate Scenarios बनाएं
Budget सिर्फ एक rate पर न बनाएं। उदाहरण के लिए $50,000 का खर्च ₹95 पर ₹47.50 लाख, ₹100 पर ₹50 लाख और ₹105 पर ₹52.50 लाख होगा। ये planning scenarios हैं, भविष्य की दर का अनुमान नहीं।
3. Fees के Payment Schedule के अनुसार तैयारी करें
हर payment की तारीख और रकम लिखें। इससे पता रहेगा कि कब कितने डॉलर चाहिए होंगे। जरूरत के अनुसार चरणों में remittance करने से पूरी रकम को एक ही दिन के rate पर बदलने की मजबूरी कम हो सकती है, लेकिन इससे currency risk पूरी तरह खत्म नहीं होता और अलग-अलग transfers पर charges लग सकते हैं।
4. Admission नजदीक आने पर पैसे की सुरक्षा पर ध्यान दें
अगर fees एक साल के भीतर देनी है, तो education corpus के बड़े हिस्से को ज्यादा market risk में रखना मुश्किल खड़ा कर सकता है। Market गिरने पर आपको नुकसान में investment बेचनी पड़ सकती है। लक्ष्य की तारीख नजदीक आने पर जरूरी रकम की उपलब्धता और सुरक्षा को प्राथमिकता दें।
5. पूरी रकम अचानक Dollar में न बदलें
यह मानकर न चलें कि डॉलर जरूर सस्ता होगा या हर बार तुरंत बढ़ेगा। कितनी रकम कब बदलनी है, इसका फैसला university के payment schedule, उपलब्ध savings, bank charges और आपकी financial position देखकर करें।
Scholarship और Education Loan को कैसे शामिल करें?
Scholarship
Scholarship की रकम तभी budget से घटाएं जब university ने उसे लिखित में confirm किया हो। यह भी देखें कि scholarship tuition के लिए है, living expenses के लिए है या दोनों के लिए।
Education Loan
Loan से funding gap कम हो सकता है, लेकिन interest और repayment का बोझ भी बनता है। Loan amount, interest rate, repayment start date और total repayment cost compare करें।
Family Savings
उपलब्ध savings की तुलना कुल dollar requirement से करें। बची हुई रकम के लिए funding options की planning करें। सिर्फ इस उम्मीद पर budget न बनाएं कि बच्चा US पहुंचकर part-time job से सारे खर्च निकाल लेगा। कमाई की guarantee नहीं होती और student visa पर काम करने के नियम लागू होते हैं।
Bank से Dollar खरीदने या पैसे भेजने से पहले क्या Check करें?
- लागू conversion rate कितना है?
- Bank का forex markup कितना है?
- International transfer fee कितनी है?
- Intermediary या receiving bank के charges लगेंगे?
- क्या कोई लागू tax collection या reporting requirement है?
- पैसे university के खाते में पहुंचने में कितना समय लगेगा?
इन charges को देखकर ही total payable amount तय करें। बड़ी रकम भेजने से पहले bank से current fees और requirements confirm करें।
US Education के लिए Planning कब शुरू करनी चाहिए?
जितनी जल्दी आप खर्च का अनुमान और savings target तय करेंगे, उतना बेहतर। इससे regular savings, scholarship search और university options compare करने का समय मिलेगा। हर साल university की updated cost sheet देखें और अपने target को revise करें।
इन related guides को भी पढ़ें: ₹1 Lakh Salary Investment Plan, SIP कैसे शुरू करें? Beginners Guide, Best SIP 2026 में चुनने के 7 Rules, PPF vs FD vs SIP: ₹5 लाख का Comparison और ₹1 लाख Investment Portfolio. ये general financial planning guides हैं; इनमें से कोई भी option अपने-आप short-term education goal के लिए suitable नहीं हो जाता।
FAQs: US में पढ़ाई के खर्च से जुड़े सवाल
1. Dollar ₹97 होने पर $50,000 कितने रुपये होंगे?
₹97 प्रति डॉलर पर $50,000 की रकम ₹48,50,000 यानी ₹48.50 लाख होगी। यह mathematical conversion है। Actual transfer में bank का rate और charges अलग हो सकते हैं।
2. US में पढ़ाई के लिए एक साल में कितना पैसा चाहिए?
यह university, course, city, tuition fees, housing और personal expenses पर निर्भर करता है। अपनी university की official Cost of Attendance को सबसे पहले देखें।
3. क्या कमजोर रुपये से university की Dollar Fee बढ़ जाती है?
जरूरी नहीं। University की fee डॉलर में समान रह सकती है, लेकिन रुपये में उसका खर्च बढ़ जाता है। अगर tuition fee डॉलर में भी बढ़े, तो कुल असर और बड़ा हो सकता है।
4. US में चार साल की पढ़ाई के लिए ₹2 करोड़ काफी होंगे?
हर university के लिए नहीं। इस लेख के fixed-rate example में public four-year out-of-state benchmark लगभग ₹1.97 करोड़ और private nonprofit benchmark लगभग ₹2.54 करोड़ बनता है। इसलिए ₹2 करोड़ का budget public benchmark के करीब है, लेकिन अतिरिक्त खर्च और fee increases के कारण कम पड़ सकता है। Private college के इस benchmark के मुकाबले ₹2 करोड़ पर्याप्त नहीं होगा।
5. क्या Admission से पहले सारे Dollar खरीद लेने चाहिए?
जरूरी नहीं। पूरी रकम एक साथ बदलने से आप एक ही समय के exchange rate पर निर्भर हो सकते हैं। Payment schedule, fees और अपनी financial position देखकर remittance की योजना बनाएं।
6. क्या Scholarship मिलने पर Education Cost पूरी तरह cover हो जाती है?
हमेशा नहीं। कुछ scholarships सिर्फ tuition fees cover करती हैं, जबकि housing, food, insurance और travel का खर्च अलग रह सकता है। Scholarship letter में coverage और conditions पढ़ें।
7. US Education के लिए Education Loan लेना सही है?
Loan आपकी funding gap कम कर सकता है, लेकिन interest और repayment भी जुड़ते हैं। Loan amount, interest rate, repayment date और total repayment cost compare करें।
8. US Education के लिए कितना Emergency Buffer रखना चाहिए?
कोई एक percentage सभी families के लिए सही नहीं है। University की cost, family savings, insurance, travel और अचानक आने वाले खर्चों के अनुसार buffer तय करें। Emergency buffer को dollar-rate के बदलाव के लिए रखी अतिरिक्त रकम से अलग समझना उपयोगी है।
निष्कर्ष: US Education का Target रुपये में नहीं, Dollar में भी समझें
US में पढ़ाई के लिए पैसे जमा करते समय सिर्फ यह तय करना काफी नहीं है कि आपको ₹50 लाख, ₹1 करोड़ या ₹2 करोड़ जमा करने हैं। आपको यह भी पता होना चाहिए कि उस रकम से कितने डॉलर खरीदे जा सकते हैं और admission के समय कितने डॉलर की जरूरत होगी।
₹85 और ₹96.85 प्रति डॉलर की तुलना में $50,000 का खर्च लगभग ₹42.50 लाख से बढ़कर ₹48.43 लाख हो जाता है। यह अंतर दिखाता है कि currency planning को नजरअंदाज करने से family का budget बिगड़ सकता है।
University की actual cost sheet से शुरुआत करें, हर साल का खर्च अलग calculate करें, scholarship और loan की शर्तें समझें और payment schedule के अनुसार रकम उपलब्ध रखने की योजना बनाएं।
सबसे जरूरी बात: बच्चे की US education का लक्ष्य तय करते समय Dollar requirement और रुपये में कुल funding, दोनों को साथ लेकर चलें।
Official और Reference Links
College Board: Trends in College Pricing 2025–26
EducationUSA: Finance Your U.S. Studies
Business Standard: Rupee intraday movement and close on 7 October 2026
Reuters: Rupee close on 8 October 2026
Financial Express: Parents saving for US education, 7 October 2026
Author
Dinesh Rewale
Dinesh Rewale एक independent blogger और content creator हैं, जो personal finance, investment, business और रोजमर्रा के financial decisions को आसान भाषा में समझाते हैं। उनका उद्देश्य readers को पैसों से जुड़े फैसले बेहतर ढंग से समझने और अपनी जरूरतों के अनुसार planning करने में मदद करना है।
Disclaimer
यह article सामान्य जानकारी और educational purpose के लिए है। Exchange rate, university fees, remittance charges, taxes और education-loan terms बदल सकते हैं। Investment या foreign-exchange transaction करने से पहले अपनी जरूरतों का आकलन करें और जरूरत पड़ने पर qualified financial professional या tax advisor से सलाह लें।