Retirement Planning: 60 से 80 साल तक के खर्च के लिए कितना पैसा चाहिए?
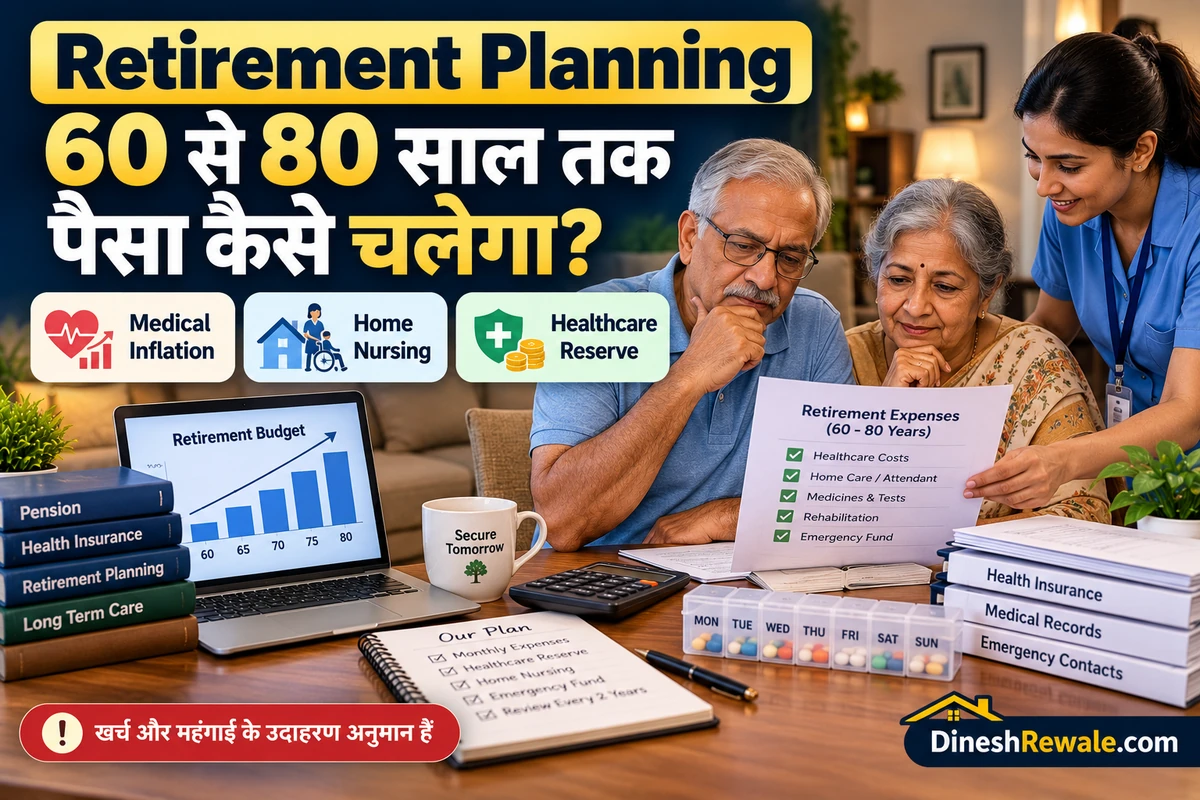
Retirement के समय पर्याप्त पैसा होना जरूरी है, लेकिन यह भी सोचना जरूरी है कि वही पैसा 75, 80 या 90 साल की उम्र तक कैसे चलेगा। उम्र बढ़ने पर रोजमर्रा के खर्च कम हो सकते हैं, लेकिन दवाइयाँ, check-up, physiotherapy, घर पर nursing और देखभाल करने वाले व्यक्ति का खर्च बढ़ सकता है। इसलिए retirement planning में सिर्फ monthly budget नहीं, बल्कि बढ़ती उम्र के खर्च के लिए अलग तैयारी भी होनी चाहिए।
इस guide में हम 60 से 80 साल तक के खर्च का एक practical example देखेंगे। ध्यान रखें: यह कोई universal corpus target नहीं है। आपके खर्च, शहर, pension, health insurance, परिवार की मदद, निवेश के returns और स्वास्थ्य की स्थिति के अनुसार असली जरूरत अलग होगी।
60 साल में retirement शुरू हो तो कितने साल की planning करें?
अगर आप 60 साल की उम्र में retirement लेते हैं, तो सिर्फ अगले 10 या 15 साल के लिए पैसा जोड़ना पर्याप्त नहीं हो सकता। बेहतर है कि योजना कम-से-कम 80 साल तक चले और यह भी जाँचा जाए कि अगर जीवन 90 साल तक चले तो क्या होगा। लंबी उम्र अच्छी बात है, लेकिन savings को ज्यादा सालों तक खर्च चलाना पड़ता है।
UNFPA India और Observer Research Foundation की 2025 report के अनुसार, भारत में 60 साल से अधिक उम्र की आबादी 2030 तक लगभग 193 million तक पहुँचने का अनुमान है। यह पूरे देश का projection है, किसी एक व्यक्ति की life expectancy का अनुमान नहीं। इससे इतना समझना उपयोगी है कि ageing और senior care की जरूरतें बढ़ती जा रही हैं।
सिर्फ सामान्य महँगाई से retirement का budget क्यों नहीं बनाना चाहिए?
घर का किराया, राशन, transport और बिजली जैसे खर्च एक दर से बढ़ सकते हैं, लेकिन healthcare का खर्च अलग गति से बढ़ सकता है। इसे medical inflation या medical-cost trend कहा जाता है। इसमें इलाज, दवाइयों, medical services और insurance plan के खर्चों में बढ़ोतरी शामिल हो सकती है, पर हर measure एक ही चीज नहीं मापता।
Aon की 2026 Global Medical Trend Rates Report ने भारत में employee medical-plan costs में 2026 के दौरान 11.5% बढ़ोतरी का अनुमान दिया था। यह employer-sponsored medical plans की लागत का projection है—यह दावा नहीं कि हर व्यक्ति का hospital bill या हर दवा हर साल ठीक 11.5% महँगी होगी। फिर भी यह बताता है कि retirement calculation में healthcare के लिए अलग और ज्यादा सावधानी वाला assumption रखना समझदारी हो सकती है।
60 से 80 साल तक खर्च का example: आज ₹60,000 महीने का budget
मान लीजिए retirement शुरू होने पर आपके household expenses ₹60,000 प्रति माह हैं। इसमें ₹50,000 रोजमर्रा के और दूसरे खर्चों के लिए, और ₹10,000 दवाइयों व routine healthcare के लिए हैं। यह सिर्फ समझाने के लिए चुना गया उदाहरण है—किसी official average या सभी retirees के खर्च का दावा नहीं।
अब एक planning scenario में सामान्य खर्च को सालाना 5% और healthcare खर्च को 8% बढ़ता हुआ मानते हैं। दूसरे scenario में healthcare खर्च के लिए 11.5% का stress-test रखते हैं, जो Aon के employer medical-plan cost projection से प्रेरित है; इसे लंबे समय का निश्चित forecast न समझें।
| उम्र | सामान्य खर्च (5%) | Healthcare (8%) | कुल मासिक खर्च |
|---|---|---|---|
| 60 साल | ₹50,000 | ₹10,000 | ₹60,000 |
| 70 साल | लगभग ₹81,000 | लगभग ₹21,600 | लगभग ₹1.03 लाख |
| 80 साल | लगभग ₹1.33 लाख | लगभग ₹46,600 | लगभग ₹1.79 लाख |
अब healthcare के लिए अधिक सावधानी वाला 11.5% stress-test लगाएँ तो ऊपर के उसी उदाहरण में मासिक कुल खर्च 70 साल की उम्र पर लगभग ₹1.11 लाख और 80 साल पर लगभग ₹2.21 लाख हो सकता है। यह forecast नहीं है; यह दिखाने का तरीका है कि healthcare costs लंबे समय तक तेज़ी से बढ़ें तो budget पर कितना असर पड़ सकता है। इस calculation में home nursing, rehabilitation, बड़ी surgery, घर में बदलाव, taxes या एक बार में आने वाले emergency bills शामिल नहीं हैं।
तो 80 साल तक चलने वाला corpus कितना होना चाहिए?
किसी एक रकम को सभी के लिए सही नहीं कहा जा सकता। Corpus निकालने के लिए पहले यह पता करें कि pension, rent या annuity से हर महीने कितना पैसा आएगा और उसके बाद कितना खर्च savings से निकालना पड़ेगा। फिर खर्च की महँगाई, investment return, tax, withdrawal का समय और healthcare reserve को साथ में रखें।
ऊपर के ₹60,000 monthly budget वाले उदाहरण में, अगर आप 20 साल तक के खर्च की सिर्फ कुल रकम जोड़ें और निवेश पर मिलने वाला return न गिनें, तो 5% सामान्य महँगाई और 8% healthcare growth पर कुल nominal spending लगभग ₹2.53 करोड़ होती है। Healthcare के लिए 11.5% stress-test रखने पर यह लगभग ₹2.80 करोड़ हो जाती है। ये 20 साल में धीरे-धीरे खर्च होने वाली कुल रकम है—यह नहीं कि retirement के पहले दिन ठीक इतना corpus चाहिए।
अगर इसी खर्च का एक बहुत सरल present-value estimate निकालें और मान लें कि retirement portfolio हर साल लगातार 6% net return देता है, तो 5% सामान्य खर्च-वृद्धि और 8% healthcare-वृद्धि वाले scenario में 20 साल के खर्च के लिए शुरुआती रकम लगभग ₹1.31 करोड़ आती है। Healthcare पर 11.5% stress-test लगाएँ तो यह लगभग ₹1.42 करोड़ हो जाती है। यह केवल गणितीय उदाहरण है, सुरक्षित या व्यक्तिगत corpus target नहीं। इसमें हर साल 6% return मिलने की अवास्तविक-सी स्थिर मान्यता है, और यह घर पर देखभाल, बड़ी surgery, tax, emergency reserve या 80 साल के बाद के खर्च शामिल नहीं करता। Market returns साल-दर-साल बदलते हैं; retirement के शुरुआती सालों में बाजार गिरने पर withdrawals करने से corpus तेजी से घट सकता है। इसलिए इसे अपनी निवेश योजना का अंतिम नंबर न मानें।
Corpus की शुरुआती जरूरत निवेश से आने वाले return, pension और withdrawals के timing से बदलती है। लेकिन portfolio return guaranteed नहीं होता और बाजार गिरने के समय withdrawal करने से पैसा जल्दी कम हो सकता है। इसलिए calculator में एक ही return मानकर पूरी योजना को निश्चित न मानें; कम return, अधिक inflation और 90 साल तक जीवन चलने का stress-test भी करें।
Health insurance होने के बाद भी कौन-से खर्च बच सकते हैं?
Health insurance बहुत मदद कर सकता है, लेकिन policy होने का मतलब यह नहीं कि हर medical या caregiving खर्च पूरा cover हो जाएगा। IRDAI policyholders को exclusions, waiting periods, room-rent/ICU limits, co-payment, deductibles, sub-limits और network hospitals की शर्तें ध्यान से देखने की सलाह देता है।
कुछ policies में homecare या domiciliary treatment का cover हो सकता है, लेकिन इसकी eligibility और limits product-specific होती हैं। लगातार रोजमर्रा की मदद—जैसे नहाने, कपड़े बदलने, खाना खाने या चलने में सहायता—और लंबी अवधि की attendant/custodial care का खर्च policy में पूरी तरह शामिल हो, यह मानकर न चलें। Physiotherapy, rehabilitation, medical equipment, ambulance, consumables या घर पर modifications के लिए भी policy wording जाँचें।
अपनी health policy की Customer Information Sheet पढ़ें, cover और exclusions को परिवार के साथ साझा करें और insurer से लिखित में पूछें कि home nursing, domiciliary treatment और rehabilitation के लिए क्या मिलता है। Policy renewal समय पर करना भी जरूरी है।
Home nursing और caregiving का खर्च कैसे plan करें?
कभी-कभी जरूरत hospital bill से आगे बढ़कर लंबे समय तक घर पर मदद की हो सकती है। उदाहरण के लिए, किसी व्यक्ति को surgery के बाद कई महीनों की physiotherapy, दिन में कुछ घंटों के attendant या कुछ समय के लिए full-time caregiver की जरूरत पड़ सकती है। इन services की कीमत शहर, काम के घंटे, caregiver की training, medical जरूरत और agency के अनुसार बदलती है। इसलिए किसी एक online price को देशभर की fixed rate न मानें।
सिर्फ planning समझने के लिए, अगर home care का खर्च आज की दर पर ₹30,000 प्रति माह हो और तीन साल तक लगे, तो 36 महीने का कुल खर्च ₹10.8 लाख होगा। अगर खर्च ₹50,000 प्रति माह हो, तो यही तीन साल का खर्च ₹18 लाख होगा। ये illustrative calculations हैं—provider quotes नहीं—और इनमें future price increases, medicines, उपकरण, travel या hospitalisation शामिल नहीं हैं।
अपने शहर में कम-से-कम दो या तीन service providers से rate लें। पता करें कि caregiver trained है या नहीं, night duty या emergency support अलग charge होता है या नहीं, replacement policy क्या है और payment monthly है या hourly. परिवार में कौन मदद कर सकता है और professional support कब जरूरी हो सकती है, इस पर पहले से बात करना भी उपयोगी है।
Healthcare emergency fund कितना रखें?
Emergency fund की रकम परिवार की health history, insurance cover, deductible/co-payment, regular medicines और nearby hospital की लागत पर निर्भर करेगी। इसे बिना calculation के हर व्यक्ति के लिए ₹5 लाख या ₹10 लाख तय कर देना सही नहीं है। इसके बजाय अपने संभावित out-of-pocket खर्च और अचानक पैसे की जरूरत को देखकर reserve बनाएँ।
एक practical तरीका:
- Insurance policy के deductible, co-payment, sub-limits और exclusions से आपको कितना खुद देना पड़ सकता है, इसका अंदाजा लगाएँ।
- कम-से-कम एक संभावित बड़े medical bill या surgery के लिए कितनी रकम खुद जुटानी पड़ सकती है, hospital/doctor और insurer से जानकारी लें।
- नियमित दवाइयों, tests और physiotherapy के लिए अलग monthly budget रखें।
- ऐसा पैसा बहुत जोखिम वाले निवेश में न रखें जिसे emergency में बाजार गिरने पर बेचना पड़े। जरूरत के समय तुरंत उपलब्ध रहने वाले सुरक्षित विकल्पों पर विचार करें।
- Health emergency reserve को रोजमर्रा के खर्च के emergency fund से अलग track करना मददगार हो सकता है, लेकिन दोनों की रकम आपके पूरे household plan से मेल खानी चाहिए।
Emergency fund बनाने की विस्तृत जानकारी के लिए हमारी guide Emergency Fund: 3, 6 या 9 महीने का कितना रखें? पढ़ें। ध्यान रखें कि सामान्य emergency fund और बड़े medical या caregiving खर्च के लिए reserve की जरूरत एक जैसी नहीं होती।
Retirement withdrawals कैसे plan करें ताकि पैसा जल्दी खत्म न हो?
Retirement में आपको सिर्फ यह नहीं तय करना होता कि पैसा कहाँ invest है; यह भी देखना होता है कि हर महीने किस स्रोत से कितना निकलेगा। जरूरतें बदलती रहती हैं, इसलिए withdrawal plan में flexibility जरूरी है।
- आमदनी और खर्च की सूची बनाएं: pension, rent, annuity या दूसरे नियमित income sources को अलग लिखें। फिर बचे हुए खर्च का हिसाब लगाएँ।
- निकट भविष्य की रकम अलग रखें: आने वाले 1–2 साल के अनुमानित खर्च के लिए ऐसे विकल्प रखें जिनसे समय पर पैसे मिल सकें। यह अवधि आपके comfort और अन्य income पर निर्भर करेगी।
- लंबे समय के पैसे को बहुत जल्दी न निकालें: equity जैसे growth assets लंबे समय में मदद कर सकते हैं, लेकिन उनमें गिरावट भी आती है। Retirement की पूरी रकम एक ही asset में रखना जोखिम बढ़ा सकता है।
- बड़े खर्च को अलग budget करें: home nursing, बड़ी surgery, घर में handrail/ramp लगाना या bathroom बदलना जैसे खर्च को monthly bills में छिपाकर न रखें।
- हर साल review करें: actual expense, inflation, investment returns और health cover में बदलाव देखकर withdrawal amount फिर से तय करें।
- Tax को भी ध्यान में रखें: कौन-सा investment redeem करने पर tax बनेगा, यह withdrawal strategy के साथ देखें। जरूरत पड़ने पर qualified tax professional की सलाह लें।
Retirement corpus और investment options की व्यापक तुलना के लिए हमारी EPF + NPS Retirement Corpus Guide पढ़ें। Pension, rent और SWP से monthly income समझने के लिए Retirement में ₹50,000 Monthly Income कैसे बनाएं? भी देखें। यदि आप अभी 40 साल के आसपास हैं, तो 40 की उम्र में Retirement के लिए कितना पैसा चाहिए? आपकी शुरुआती planning में मदद कर सकती है।
60, 70 और 80 साल की उम्र में कौन-सा review करें?
| उम्र / phase | Review में क्या देखें? |
|---|---|
| 60 साल के आसपास | सालाना budget, pension और other income, health insurance की limits, emergency fund और 80/90 साल तक का stress-test |
| 70 साल के आसपास | दवाइयों/appointments का actual खर्च, portfolio से withdrawal, spouse की जरूरतें, nominee और जरूरी documents |
| 80 साल के आसपास | घर पर मदद की जरूरत, safe access और mobility, cash reserve, hospital access, family/caregiver plan और 90 साल तक चलने वाली रकम |
आखिरी सलाह
Retirement में सिर्फ यह मत पूछिए कि “60 साल पर मेरे पास कितना पैसा होगा?” यह भी पूछिए: “अगर मैं 80 या 90 साल तक जीवित रहा, medical costs बढ़े और कुछ समय paid care की जरूरत पड़ी, तो क्या मेरी income और savings साथ देगी?”
एक अच्छा plan हर खर्च का अनुमान बिल्कुल सही लगाने की कोशिश नहीं करता; वह अलग-अलग संभावनाओं के लिए तैयार रहता है। General inflation और medical-cost growth को अलग रखें, policy की सीमाएँ पढ़ें, healthcare reserve बनाएँ और withdrawal plan की नियमित समीक्षा करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या 60 साल में retirement लेने पर 80 साल तक का खर्च जरूर जोड़ना चाहिए?
यह एक उपयोगी minimum planning horizon है, लेकिन बेहतर है कि 90 साल तक जीने की स्थिति भी जाँची जाए। कोई भी age निश्चित नहीं है; इसलिए long-life scenario देखने से savings जल्दी खत्म होने का जोखिम समझने में मदद मिलती है।
2. क्या retirement के लिए medical inflation 11.5% मानना चाहिए?
हर व्यक्ति के medical bills के लिए 11.5% निश्चित दर मानना सही नहीं। Aon का 11.5% figure 2026 में employee medical-plan costs का projection था। आप base assumption के साथ अधिक खर्च वाला stress-test चला सकते हैं, लेकिन इसे भविष्य की गारंटी न मानें।
3. Health insurance होने के बाद भी medical emergency fund क्यों चाहिए?
Policy में deductible, co-payment, sub-limits, exclusions या कुछ सेवाओं की सीमाएँ हो सकती हैं। कुछ homecare, rehabilitation या long-term caregiving खर्च भी पूरी तरह cover न हों। अपनी policy के अनुसार संभावित out-of-pocket खर्च का अंदाजा रखें।
4. Home nursing के लिए कितनी रकम रखनी चाहिए?
यह जरूरत, शहर, hours, caregiver की training और कितने समय तक मदद चाहिए, इन बातों पर निर्भर करता है। अपने शहर के service providers से quotes लें और अलग-अलग अवधि—जैसे तीन महीने, एक साल और तीन साल—का खर्च निकालें।
5. क्या retirement corpus का सारा पैसा FD में रखना चाहिए?
सभी retirees के लिए एक ही जवाब सही नहीं। FD में स्थिरता और समय पर पैसा मिलने का फायदा हो सकता है, लेकिन महँगाई से purchasing power घट सकती है। दूसरी ओर, market-linked investments में जोखिम रहता है। अपना समय, नियमित income और risk capacity देखकर diversified plan बनाएं।
6. Retirement withdrawal plan कितनी बार review करना चाहिए?
कम-से-कम साल में एक बार और किसी बड़े बदलाव—जैसे medical diagnosis, pension में बदलाव, बड़े market fall या home-care की जरूरत—पर इसे दोबारा देखना उपयोगी है।
7. क्या घर का मालिक होना retirement corpus की जरूरत कम कर देता है?
अगर किराया नहीं देना पड़ता तो monthly expenses कम हो सकते हैं, लेकिन घर से रोजमर्रा की income नहीं आती जब तक उसे rent, sell या किसी दूसरे तरीके से monetise न किया जाए। Property taxes, repairs, accessibility modifications और maintenance का खर्च भी plan करें।
8. क्या pension से पूरा retirement खर्च चल सकता है?
यह pension की रकम, household expenses, महँगाई और healthcare needs पर निर्भर करता है। Pension के साथ भी large medical bills या paid caregiving के लिए अलग reserve की जरूरत पड़ सकती है।
Official Information और आगे पढ़ें
- Financial Express — Retirement at 60, but what about 80? (9 October 2026)
- Aon — India 2026 medical trend rate report
- UNFPA India and ORF — UHC for the Silver Dividend: Building Health Systems for an Ageing India (2025)
- IRDAI — Health Insurance: exclusions, limits, co-payment और policyholder guidance
- Ministry of Health and Family Welfare — National Health Accounts Estimates 2021-22
लेखक: Dinesh Rewale
Dinesh Rewale, DineshRewale.com पर personal finance, retirement planning और रोजमर्रा के financial decisions को आसान भाषा में समझाते हैं। उनका उद्देश्य पाठकों को खर्च, जोखिम और long-term goals को समझकर बेहतर तैयारी करने में मदद करना है।
Disclaimer: यह लेख सामान्य जानकारी और educational purpose के लिए है, व्यक्तिगत investment, medical या insurance सलाह नहीं। यहाँ दिए गए सभी खर्च और inflation scenarios illustrative calculations हैं, guaranteed estimates नहीं। अपना retirement plan बनाने से पहले अपनी आय, खर्च, health cover, tax स्थिति और risk capacity के अनुसार qualified financial adviser, insurer या tax professional से सलाह लें।