Festive Sale: EMI या Cash Payment? क्या सस्ता है?
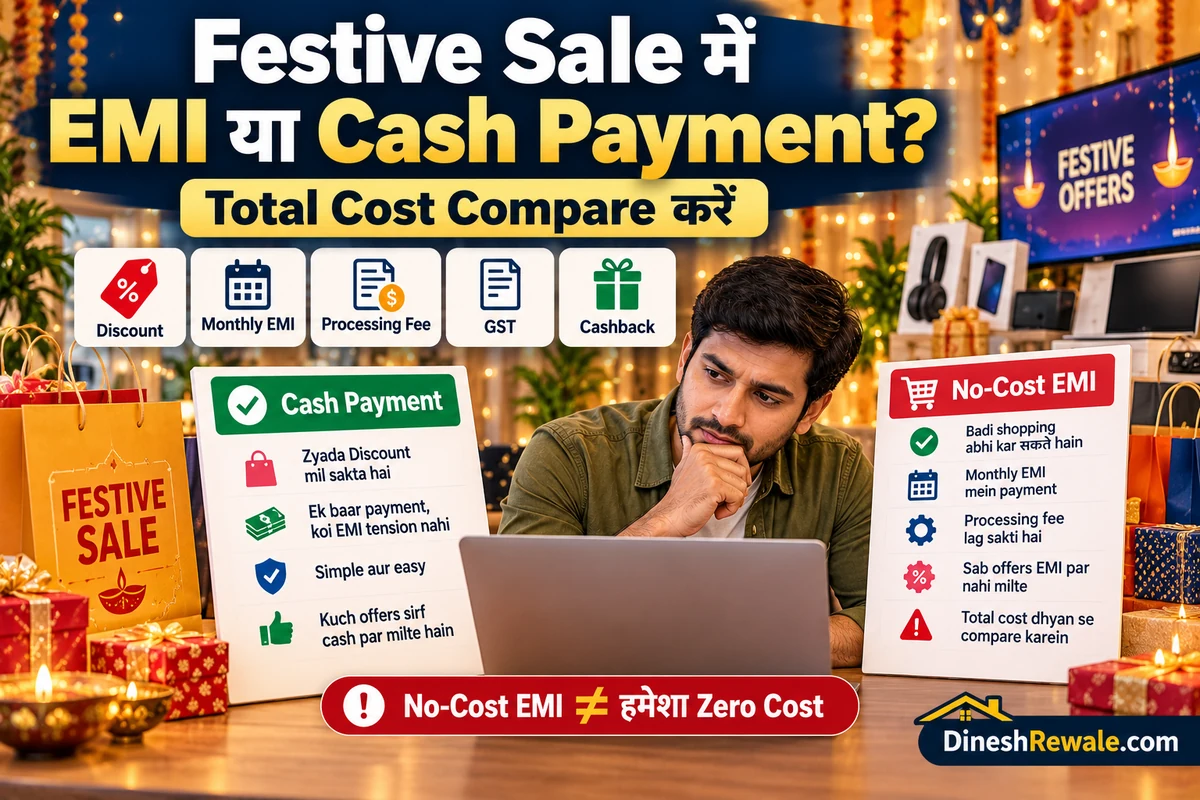
Festive Sale में EMI चुनना या पूरा payment एक साथ करना—इनमें सस्ता कौन है, इसका जवाब सिर्फ monthly instalment देखकर नहीं मिलता। सही फैसला करने के लिए product का final cash price, instant discount, cashback, EMI पर interest, processing fee और लागू taxes को जोड़कर देखना चाहिए। कई बार cash/upfront payment सस्ती होती है; वहीं कुछ offers में no-cost EMI का कुल खर्च लगभग बराबर हो सकता है और आपका पूरा पैसा एक साथ खर्च नहीं होता।
इस लेख में “cash payment” का मतलब product की पूरी कीमत खरीदते समय चुकाना है—जैसे UPI, debit card या credit card से full payment। इसका मतलब बड़ी रकम physical cash में देना नहीं है।
EMI और Cash Payment में क्या फर्क है?
Upfront payment में आप खरीद के समय पूरी कीमत चुका देते हैं। EMI (Equated Monthly Instalment) में आप उस रकम को कई महीनों में चुकाते हैं। EMI की सुविधा bank, credit-card issuer, finance company या merchant दे सकता है। हर योजना की शर्तें और खर्च अलग हो सकते हैं।
| बात | Upfront / पूरा payment | EMI |
|---|---|---|
| Payment कब होता है? | खरीद के समय पूरी रकम | महीने-दर-महीने किस्तों में |
| Discount | कभी-कभी full-payment या instant discount मिल सकता है | कुछ bank discounts मिलते हैं, कुछ offers EMI पर लागू नहीं होते |
| Extra charges | आमतौर पर EMI processing fee/interest नहीं होता; payment method की अपनी शर्तें देखें | Interest, processing fee, applicable GST और दूसरे charges हो सकते हैं |
| बजट पर असर | एक बार में ज्यादा पैसा निकलता है | आज का भुगतान कम, लेकिन आगे के महीनों की income पर EMI का बोझ |
| किसके लिए अच्छा? | जिनके पास पर्याप्त बचत है और payment के बाद emergency fund सुरक्षित रहता है | जिन्हें किस्तों में भुगतान की जरूरत है और total cost व EMI आराम से manage कर सकते हैं |
No-Cost EMI क्या सच में मुफ्त होती है?
No-cost EMI का मतलब यह जरूरी नहीं कि पूरी खरीद पर कोई extra charge नहीं लगेगा। Credit-card EMI में issuer interest calculate कर सकता है और merchant/brand उस interest के बराबर discount देकर उसे offset कर सकता है। फिर भी processing fee, interest पर लागू GST, fee पर GST या दूसरे charges ग्राहक को देने पड़ सकते हैं। कुछ cases में full payment पर मिलने वाला instant discount या cashback EMI लेने पर नहीं मिलता।
RBI के Commercial Banks Credit Card Directions, 2025 के paragraph 12(3) के तहत, credit-card EMI में conversion से पहले principal, interest और no-cost बनाने के लिए merchant/card issuer द्वारा दिए गए upfront discount की जानकारी देना अनिवार्य है। ये विवरण credit-card bill/statement में अलग से भी दिखने चाहिए। Interest वाली EMI को zero-interest या no-cost EMI के रूप में छिपाकर नहीं दिखाया जा सकता। Checkout पर सिर्फ “₹4,166 per month” देखकर निर्णय न लें; पूरी payment table और terms पढ़ें।
₹50,000 की Shopping: Cash vs No-Cost EMI का उदाहरण
मान लीजिए किसी product की कीमत ₹50,000 है। इस published example में full payment पर ₹2,500 का instant discount माना गया है, जबकि no-cost EMI option में यह discount नहीं मिलता। यह एक specific example है; हर sale offer में discount और charges अलग हो सकते हैं। Financial Express के 16 September 2026 के प्रकाशित illustrative example में ₹50,000 की purchase, छह महीने की EMI, 15.99% annual interest calculation, ₹199 processing fee और applicable tax के आधार पर no-cost EMI का कुल खर्च ₹50,659 दिखाया गया था। नीचे उसी तरह का published example समझाया गया है—यह हर bank या sale offer की fixed fee नहीं है।
| खर्च का विवरण | Upfront payment | No-Cost EMI (उदाहरण) |
|---|---|---|
| Product की कीमत | ₹50,000 | ₹50,000 |
| Instant discount | −₹2,500 | इस example में नहीं |
| Interest (लगभग) | ₹0 | ₹2,358; merchant discount से offset |
| Processing fee | ₹0 | ₹199 |
| Interest पर GST (18%, लगभग) | ₹0 | ₹424 |
| Processing fee पर GST (18%, लगभग) | ₹0 | ₹36 |
| कुल खर्च | ₹47,500 | ₹50,659 |
| Upfront के मुकाबले फर्क | — | ₹3,159 ज्यादा |
इस उदाहरण में upfront payment ₹3,159 सस्ती है। लेकिन अगर upfront discount नहीं मिलता और no-cost EMI के सभी charges बहुत कम या waived हैं, तो फर्क छोटा हो सकता है। हर बार अपनी offer की कीमत, EMI schedule, fees, applicable GST और cashback eligibility से हिसाब दोबारा लगाएं।
कुल खर्च कैसे calculate करें?
एक आसान नियम अपनाएँ: monthly EMI को product की असली कीमत न समझें। सभी payments और charges जोड़ें, फिर मिलने वाले discounts/cashback घटाएँ।
Upfront की Net Cost = Checkout Price − Instant Discount − वास्तविक Cashback
EMI की Net Cost = Down Payment + सभी Instalments + Processing Fee + Applicable Taxes/Charges + ऐसा Interest जो Discount से Offset नहीं होता − EMI पर मिलने वाले Discounts/Cashback
Cashback को तभी घटाएँ जब आप eligibility पूरी करते हों और उसे पाने की शर्तें स्पष्ट हों। ऐसा cashback जो बाद में, minimum spend पर या चुनिंदा cardholder को मिलता है, उसे पक्का discount मानकर न चलें।
Regular EMI, No-Cost EMI, Upfront और BNPL में क्या फर्क?
| विकल्प | फायदा | किस खर्च को जाँचें? |
|---|---|---|
| Upfront / full payment | ब्याज और EMI fee से बच सकते हैं; instant discount मिल सकता है | Payment के बाद emergency savings पर्याप्त बचती है या नहीं |
| No-Cost EMI | बड़ी रकम एक बार में नहीं देनी पड़ती; interest merchant discount से offset हो सकता है | Processing fee, GST, lost upfront discount/cashback, cancellation/foreclosure charges |
| Regular EMI | Cost को कई महीनों में बाँट सकते हैं | Interest rate, कुल ब्याज, fee, applicable taxes और देरी पर charges |
| Buy Now, Pay Later / Consumer loan | कुछ खरीद पर जल्दी credit मिल सकता है | Loan agreement, KFS/APR जहाँ लागू हो, due dates, late fee और credit-reporting terms |
Festive Sale में EMI चुनने से पहले 8 Checks
- Final checkout price देखें: Product का same model/variant अलग seller पर compare करें। Sale price, MRP और delivery/installation जैसे charges को अलग-अलग देख लें।
- Instant discount की शर्त पढ़ें: क्या discount केवल full payment पर है, किसी specific bank/card पर है या EMI पर भी मिल रहा है?
- EMI का पूरा schedule माँगें: Principal, interest, merchant discount, processing fee, applicable GST और total payable amount check करें।
- Processing fee और tax जोड़ें: “No-Cost” लिखा है तो भी fee और applicable tax हो सकता है। बैंक के fee schedule और checkout summary को देखें।
- Tenure समझें: 3, 6, 9, 12 या 24 महीने में से कौन-सा विकल्प है? छोटी EMI अक्सर लंबी tenure से आती है, लेकिन कुल खर्च और commitment को देखें।
- Cashback की eligibility check करें: Minimum transaction, eligible cards, maximum cashback, exclusion list और payout date पढ़ें।
- Late payment और pre-closure rules पढ़ें: अगर EMI समय पर नहीं भर पाए या पहले खत्म करना चाहें, तो क्या charges लगेंगे? ये lender और product के अनुसार बदलते हैं।
- Emergency fund सुरक्षित रखें: सिर्फ discount पाने के लिए savings खाली न करें; लेकिन EMI तभी लें जब आने वाले महीनों की किस्त आराम से चुकाई जा सके।
कब Upfront Payment बेहतर है?
Upfront payment अक्सर बेहतर हो सकती है जब:
- Full payment पर बड़ा instant discount मिलता हो और EMI पर वह discount न हो।
- No-cost EMI के बावजूद processing fee, applicable GST या दूसरे charges जुड़ रहे हों।
- आपके पास पर्याप्त बचत हो और payment के बाद emergency fund प्रभावित न हो।
- आपके पास EMI पहले से ज्यादा हों और एक नया fixed payment बजट पर दबाव डाले।
- आपको product खरीदने के लिए credit लेने की जरूरत न हो और upfront price, EMI की कुल लागत से कम हो।
कब EMI लेना ठीक हो सकता है?
EMI एक उपयोगी विकल्प हो सकता है, अगर खरीद जरूरी या पहले से planned है, आप पूरी रकम एक साथ देने से बचना चाहते हैं और total EMI cost upfront से बहुत ज्यादा नहीं है। कुछ मामलों में no-cost EMI का खर्च लगभग बराबर रह सकता है और आपकी savings emergency के लिए available रहती हैं।
लेकिन EMI को extra shopping की permission न मानें। एक छोटा monthly amount भी कई months तक आपकी income का हिस्सा रोकता है। एक से ज्यादा EMI हों तो सभी instalments का कुल जोड़ करें और देखें कि rent, groceries, bills, savings और emergency fund के बाद पैसा बचता है या नहीं।
Credit Score और Credit Limit पर क्या असर पड़ सकता है?
Credit-card EMI में आम तौर पर outstanding principal आपकी available credit limit का कुछ हिस्सा इस्तेमाल करता रहता है। जैसे-जैसे principal चुकाया जाता है, available limit धीरे-धीरे वापस बढ़ सकती है। Exact process card issuer की terms पर निर्भर करता है। कई EMI एक साथ होने पर utilisation और repayment capacity पर असर पड़ सकता है। समय पर payment न होने से late fee लग सकती है और credit history को नुकसान हो सकता है। असर card issuer और credit-reporting के नियमों पर निर्भर करता है, इसलिए “EMI लेने से score हमेशा गिरता है” या “कभी असर नहीं होता”—दोनों blanket statements सही नहीं हैं।
EMI लेने से पहले due date और automatic payment को ध्यान में रखें। अगर आप credit card से भुगतान कर रहे हैं, तो सिर्फ minimum due चुकाना EMI नहीं है। बाकी बकाया रकम पर revolving finance charges लग सकते हैं। इसलिए card statement और repayment terms जरूर पढ़ें। Card statement और repayment terms पढ़ें।
Sale Budget कैसे तय करें?
Sale शुरू होने से पहले wishlist और maximum budget लिख लें। हर खरीद को तीन हिस्सों में बाँटें: जरूरी, उपयोगी लेकिन टाल सकते हैं, और सिर्फ offer देखकर खरीदी जा रही चीजें। तीसरी category में आने वाली खरीद को कम करना अक्सर EMI चुनने से ज्यादा बचत कराता है।
अपनी festive shopping list और spending limits के लिए Diwali Shopping 2026: क्या खरीदें और Budget कैसे बनाएं? पढ़ें। Payment scam से बचने की checklist के लिए UPI से Diwali Shopping करते समय 7 बड़े Scam से कैसे बचें? देखें। Monthly budget बनाने के लिए Monthly Budget कैसे बनाएं? और ₹50,000 Salary में Budget कैसे बनाएं? भी मददगार guides हैं।
अगर आप savings और emergency fund के बीच संतुलन समझना चाहते हैं, तो Emergency Fund vs FD: पैसा कहाँ रखना बेहतर है? पढ़ें।
अंतिम फैसला: EMI या Cash?
सस्ता विकल्प वह है जिसमें सभी discounts, fees, interest और taxes जोड़ने के बाद आपकी कुल लागत कम रहे—सिर्फ वह नहीं जिसकी monthly EMI कम दिखती है। यदि full payment पर अच्छा discount मिल रहा है और आपकी emergency savings सुरक्षित रहती है, तो upfront payment अक्सर बेहतर होती है। अगर no-cost EMI की कुल लागत करीब-करीब बराबर है और monthly repayment आराम से हो सकती है, तो EMI cash flow संभालने में मदद कर सकती है।
Checkout से पहले बस दो totals लिखें: “पूरा payment करने पर कितना दूँगा?” और “EMI खत्म होने तक कुल कितना दूँगा?” जिस विकल्प की total cost और आपकी financial situation बेहतर हो, वही चुनें।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. क्या Festive Sale में Cash Payment हमेशा सस्ता पड़ता है?
नहीं, हर बार नहीं। अगर upfront payment पर instant discount है और EMI पर processing fee या tax लगता है, तो upfront सस्ती हो सकती है। लेकिन अगर no-cost EMI का total outgo लगभग बराबर हो और upfront discount नहीं हो, तो EMI भी उचित विकल्प हो सकती है। Final checkout amount compare करें।
2. क्या No-Cost EMI में ब्याज बिल्कुल नहीं लगता?
Scheme में bank interest calculate कर सकता है और merchant discount उसे offset कर सकता है। इसके बावजूद processing fee, applicable GST या दूसरे charges लग सकते हैं। RBI directions के मुताबिक principal, interest और upfront discount की जानकारी conversion से पहले और statement में साफ होनी चाहिए।
3. ₹50,000 की खरीद पर EMI कितनी महँगी पड़ सकती है?
यह interest rate, tenure, processing fee, applicable taxes और discounts पर निर्भर करता है। इस example में ₹2,500 upfront discount के बाद full payment ₹47,500 पड़ती है, जबकि no-cost EMI की कुल लागत ₹50,659 है—यानी EMI का खर्च ₹3,159 ज्यादा है। अपने actual offer का calculation अलग से करें।
4. EMI लेने पर instant discount या cashback नहीं मिलता क्या?
कुछ offers में मिलता है और कुछ में नहीं। Eligibility terms में देखें कि discount full payment, specific bank cards, EMI या no-cost EMI पर लागू है या नहीं। Cashback मिलने की तारीख और maximum amount भी check करें।
5. क्या Processing Fee पर भी GST लग सकता है?
हाँ, processing fee पर आम तौर पर 18% GST लागू हो सकता है। इस published example में ₹199 fee पर लगभग ₹36 GST और ₹2,358 interest पर लगभग ₹424 GST जोड़ा गया है। Actual charges और tax treatment अपने bank/issuer की checkout details से verify करें।
6. क्या कई EMI एक साथ लेना ठीक है?
तभी जब सभी instalments जोड़ने के बाद जरूरी खर्च और बचत प्रभावित न हों। हर EMI की amount, due date और remaining tenure की सूची बनाएं। एक sale offer के लिए emergency fund या जरूरी bills को जोखिम में न डालें।
7. क्या Credit Card EMI लेने से CIBIL Score खराब होता है?
सिर्फ EMI लेने से हर बार score खराब होगा, ऐसा नहीं। लेकिन ज्यादा utilisation, बहुत सी repayment commitments या payment delay का असर पड़ सकता है। समय पर payment करें और card issuer के reporting terms को समझें।
8. EMI की सही तुलना करने का सबसे आसान तरीका क्या है?
Upfront price से instant discount और वास्तविक cashback घटाएँ। EMI के लिए down payment, सभी instalments, fees, applicable taxes और non-waived interest जोड़ें, फिर लागू discounts/cashback घटाएँ। दोनों totals compare करें।
अगर advertised no-cost offer और checkout पर दिखाए गए charges में अंतर हो, या कोई जरूरी charge पहले नहीं बताया गया हो, तो पहले merchant या card issuer से लिखित clarification लें। समाधान न मिले तो National Consumer Helpline पर शिकायत की प्रक्रिया देख सकते हैं।
Official Rules और References
- RBI Master Directions: Credit Card and Debit Card—Issue and Conduct Directions
- Financial Express: Zero-cost EMI vs upfront payment—worked cost example (16 September 2026)
- National Consumer Helpline: Consumer Protection Act and misleading advertisements
- Government of India—National Consumer Helpline
लेखक: Dinesh Rewale
Dinesh Rewale, DineshRewale.com पर personal finance, shopping decisions और consumer awareness से जुड़े विषयों पर आसान भाषा में जानकारी साझा करते हैं। उनका उद्देश्य पाठकों को खरीदारी से पहले कुल खर्च समझने और अपने बजट के अनुसार सही फैसला लेने में मदद करना है।
Disclaimer: यह लेख सामान्य जानकारी के लिए है, व्यक्तिगत financial या credit advice नहीं। EMI की interest rate, processing fee, taxes, cashback और discounts bank, card, merchant, product और offer की शर्तों के अनुसार बदल सकते हैं। Payment से पहले सभी terms, total payable amount और issuer द्वारा दी गई जानकारी पढ़ें।