Credit Card Bill Late? 6 नुकसान और 7 गलतियां
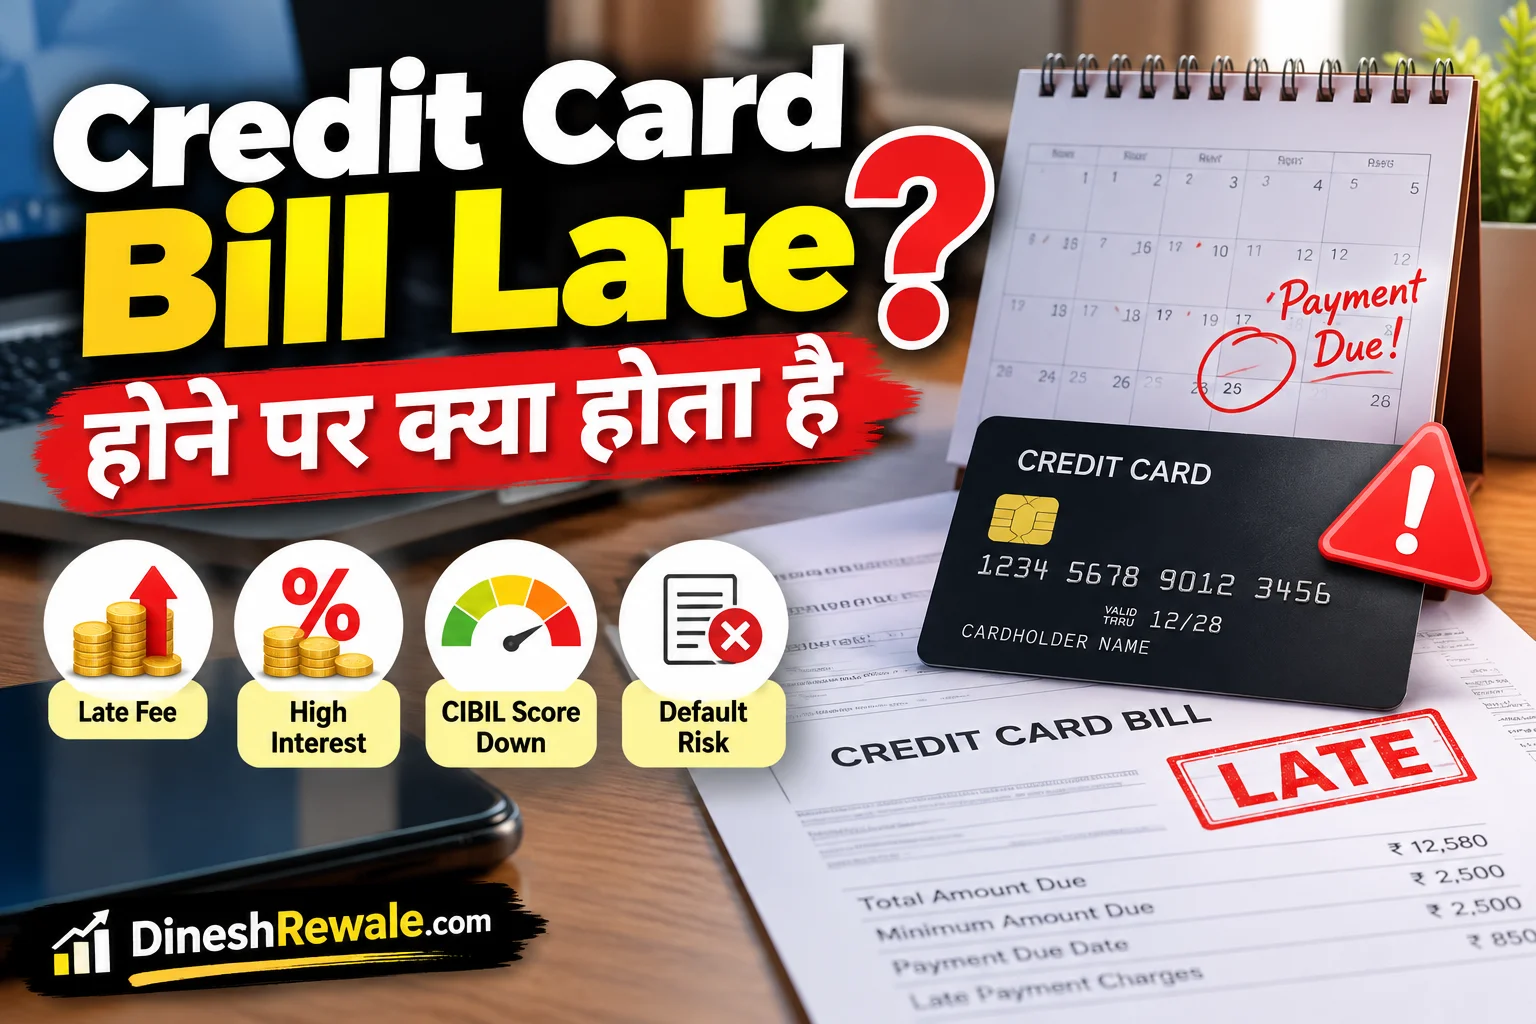
Credit Card bill late होने पर सिर्फ late fee का खर्च नहीं बढ़ता। आपके outstanding amount पर interest का असर पड़ सकता है, interest-free period प्रभावित हो सकता है और लंबे समय तक payment बाकी रहने पर credit history भी खराब हो सकती है। अच्छी बात यह है कि एक missed payment के बाद सही steps लेकर नुकसान को सीमित किया जा सकता है.
सीधी बात: RBI के नियमों के अनुसार credit card account को credit information companies के सामने “past due” report करने या late payment/penal charges लगाने की अनुमति तभी है जब account due date के बाद 3 दिनों से ज्यादा past due रहे। लेकिन इसका मतलब यह नहीं है कि due date के बाद payment करना harmless है। Interest और interest-free period के नियम आपके card के terms पर लागू हो सकते हैं, इसलिए payment को जितना जल्दी हो सके regularise करना जरूरी है.
In Short: अगर credit card bill late हो गया है, तो सबसे पहले app या statement में exact outstanding देखें, payment करें, late charges और interest की calculation check करें और आगे due date से पहले payment के लिए reminder या autopay सेट करें.
Credit Card Bill Late होने पर क्या होता है?
Credit card में statement पर एक payment due date दी जाती है। इस date तक आपको statement में दिख रही minimum amount due या total amount due में से applicable payment करना होता है। अगर आप पूरा bill clear नहीं करते, तो unpaid balance अगले cycle में जा सकता है और interest-free credit period भी प्रभावित हो सकता है.
RBI ने card issuers को स्पष्ट किया है कि late payment charges और संबंधित penal charges केवल उस outstanding amount पर लगाए जा सकते हैं जो due date के बाद unpaid है। इन्हें total bill पर मनमाने तरीके से नहीं लगाया जाना चाहिए। RBI यह भी कहता है कि account को “past due” report करने या penal charges लगाने से पहले account तीन दिनों से ज्यादा past due रहना चाहिए.
1. Late Payment Charges लग सकते हैं
Credit card issuer के terms के अनुसार late payment fee लग सकती है। RBI ने यह जरूरी किया है कि late payment charges और calculation method billing statement में स्पष्ट रूप से बताए जाएं। इसलिए सिर्फ “एक दिन late” देखकर charge का अनुमान न लगाएं। अपने card की actual statement और MITC में applicable fee देखें.
एक महत्वपूर्ण बात यह है कि RBI के नियम के अनुसार penal or late payment charges outstanding amount after the due date पर लगाए जाने हैं, total amount due पर नहीं। साथ ही, account के past-due reporting या penal charges के लिए तीन दिनों से ज्यादा past-due की condition लागू होती है.
Example समझिए
मान लीजिए आपके card का unpaid outstanding ₹20,000 है। Due date निकल गई और payment बाकी है। केवल इस आधार पर यह नहीं कहा जा सकता कि issuer पूरे ₹20,000 पर एक fixed late fee जोड़ देगा। Actual fee card issuer की published terms, outstanding amount और applicable slabs पर depend करेगी.
2. Interest का खर्च बढ़ सकता है
Credit card का सबसे बड़ा financial risk अक्सर late fee नहीं, बल्कि interest cost होता है। अगर आप total amount due समय पर clear नहीं करते, तो आपके card की interest terms लागू हो सकती हैं। RBI के अनुसार interest outstanding amount पर लगाया जाता है, जिसमें payments, refunds और reversed transactions को adjust किया जाता है.
कई cards में previous balance outstanding रहने पर interest-free period suspend हो सकता है। इसका मतलब है कि future transactions पर भी वह सामान्य grace-period benefit उसी तरह उपलब्ध नहीं रह सकता जैसा full payment करने पर होता है। इसलिए “मैं अगले महीने पूरा bill दे दूंगा” हमेशा low-cost strategy नहीं होती.
3. Interest-Free Period प्रभावित हो सकता है
Credit card का एक major benefit interest-free credit period है, लेकिन यह benefit conditions के साथ आता है। RBI के directions के अनुसार card issuers को statements में यह समझाना होता है कि पिछले महीने का balance outstanding रहने पर interest-free credit period suspend हो सकता है.
यानी सिर्फ minimum due देकर account को “safe” मान लेना सही नहीं है। Minimum due भरने से account overdue स्थिति से बच सकता है, लेकिन बाकी unpaid balance पर interest cost बढ़ सकती है और debt repayment का समय लंबा हो सकता है.
Credit card को short-term payment tool की तरह इस्तेमाल करना और हर cycle में full payment करना आपके borrowing cost को control करने का ज्यादा predictable तरीका है.
4. CIBIL Score और Credit Report पर असर
Late payment का credit profile पर असर इस बात पर depend करता है कि account कितने समय तक overdue रहा और lender ने reporting कैसे की। RBI के नियमों में credit card account को “past due” report करने के लिए तीन दिनों से ज्यादा past-due condition दी गई है.
CIBIL के अनुसार repayment defaults और delayed payments आपकी credit profile को negatively affect कर सकते हैं। इसलिए अगर एक payment miss हो गई है, तो उसे ignore करने के बजाय जल्दी settle करना बेहतर है.
एक important distinction समझिए: एक दिन की accidental delay और बार-बार या लंबे समय तक overdue रहना एक जैसी स्थिति नहीं है। Credit history बनाते समय repayment behaviour की consistency महत्वपूर्ण होती है.
CIBIL Score के बारे में विस्तार से पढ़ने के लिए CIBIL Score कैसे बढ़ाएं? 10 Proven तरीके देखें। Credit utilisation समझने के लिए Credit Utilization Ratio क्या है? भी पढ़ सकते हैं.
5. Minimum Due भी time पर न देने पर risk बढ़ता है
Credit card statement में अक्सर दो figures दिखती हैं: Total Amount Due और Minimum Amount Due। Minimum amount due भरने से immediate overdue consequences से बचने में मदद हो सकती है, लेकिन यह पूरा bill चुकाना नहीं है.
अगर आप सिर्फ minimum payment करते रहते हैं, तो unpaid balance carry forward होता रहता है और interest के कारण debt तेजी से महंगा हो सकता है। RBI ने issuers को billing statements में यह warning prominently display करने को कहा है कि सिर्फ minimum payment करते रहने से repayment months या years तक stretch हो सकती है और compounded interest बढ़ सकता है.
इसलिए minimum due को emergency fallback की तरह देखें, long-term payment strategy की तरह नहीं.
6. लंबे समय तक payment बाकी रहने पर क्या होता है?
RBI की prudential norms के अनुसार credit card account तब non-performing asset यानी NPA treatment में आ सकता है जब statement में बताया गया minimum amount due payment due date से 90 दिनों के भीतर पूरी तरह paid नहीं हुआ हो.
90 दिन का threshold किसी borrower के लिए “90 दिन तक आराम से payment नहीं करना” नहीं है। इससे पहले ही interest, charges, collection activity और credit reporting जैसी practical समस्याएं सामने आ सकती हैं। जितना लंबा overdue चलेगा, उतना ही account regularise करना कठिन हो सकता है.
Bill late हो गया है तो अभी क्या करें?
Step 1: Exact outstanding check करें
Credit card app या latest statement खोलकर total outstanding, minimum due, late fee और interest components देखें। सिर्फ याद से payment amount तय न करें.
Step 2: जितना संभव हो, full outstanding clear करें
अगर cash flow allow करता है, तो outstanding को जल्दी clear करना future interest accumulation को सीमित करने में मदद कर सकता है। केवल minimum due देकर matter बंद मानना सही नहीं है.
Step 3: Payment successful है या नहीं, verify करें
Payment के बाद transaction reference, updated available limit और revised outstanding check करें। कभी-कभी payment posting में समय लग सकता है, इसलिए confirmation संभालकर रखें.
Step 4: Unusual charge दिखे तो issuer से clarification लें
अगर आपको लगता है कि late charge या interest गलत तरीके से लगाया गया है, तो card issuer के grievance channel पर complaint दर्ज करें। RBI directions के अनुसार issuers को grievance redressal mechanism रखना होता है और designated grievance officer की details statement या bills में दी जानी चाहिए.
Step 5: आगे की payment system-based करें
Due date से पहले reminder, calendar alert या bank-supported autopay setup करें। खासकर तब जब आपके पास multiple credit cards हों.
Practical Tip: Salary आने के अगले 1-2 दिनों के भीतर credit card bill की payment date fix कर लेना कई लोगों के लिए आसान system बन सकता है। इससे due date के आखिरी दिन payment करने की जरूरत कम होती है.
अगली बार Credit Card Bill Late होने से कैसे बचें?
- Autopay: कम से कम minimum due के लिए bank-supported autopay सुविधा देखें, लेकिन full payment के लिए account balance पर्याप्त रखें.
- Two reminders रखें: Due date से 5 दिन पहले और 1 दिन पहले alert.
- Statement पढ़ें: Total Due, Minimum Due और due date तीनों अलग-अलग check करें.
- Multiple cards का tracker रखें: एक simple note या spreadsheet में हर card की due date लिखें.
- Card utilisation control करें: High utilisation से बचना credit management को आसान बनाता है. इसके लिए Credit Utilization Ratio की practical guide देखें.
Credit Card Late Payment में 7 common mistakes
- Due date ignore करना: Statement आने के बाद payment date save न करना.
- Minimum due को full bill समझ लेना: इससे interest burden बढ़ सकता है.
- एक missed payment को महीनों तक छोड़ देना: Delay बढ़ने के साथ risk भी बढ़ता है.
- नई spending करते रहना: Existing debt clear किए बिना fresh spending कुल burden बढ़ा सकती है.
- Payment के बाद statement verify न करना: Posting delay या unexpected charge miss हो सकता है.
- गलत payment channel इस्तेमाल करना: Issuer द्वारा authorised payment modes का ही उपयोग करें.
- Emergency fund को पूरी तरह खाली कर देना: Credit card debt चुकाने के बाद भी cash buffer जरूरी है. Emergency fund planning के लिए Emergency Fund: 3, 6 या 9 महीने का कितना रखें? पढ़ें.
एक जरूरी फर्क: 1-3 दिन की delay और long overdue एक जैसी नहीं
Online discussions में “3-day rule” को लेकर अक्सर confusion होता है। RBI का rule यह कहता है कि credit card account को CICs में “past due” report करने या late payment/penal charges लगाने की condition account के 3 दिनों से ज्यादा past due रहने से जुड़ी है। इसका अर्थ यह नहीं है कि due date के बाद total payment न करने पर हर प्रकार का financial impact automatically तीन दिनों तक zero रहेगा.
Interest-free period, interest calculation, billing cycle और issuer-specific terms अलग provisions हो सकते हैं। इसलिए अपने card agreement और statement को primary reference मानें.
Credit Card Bill Late होने पर Final Takeaway
Credit Card bill late होना ignore करने वाली छोटी गलती नहीं है, खासकर अगर delay बार-बार हो रहा है। Late payment charges, interest cost, loss of interest-free period और लंबे overdue की स्थिति में credit reporting जैसे consequences हो सकते हैं.
लेकिन एक accidental delay को देखकर panic करने की जरूरत भी नहीं है। Exact outstanding check करें, जितनी जल्दी हो सके payment करें, statement verify करें और future payments को reminders या autopay से system-driven बनाएं.
सबसे simple rule यही है: Credit Card को spend करने का tool रखें, long-term debt का source न बनने दें.
Credit Card Bill Late: FAQs
क्या Credit Card bill 1 दिन late होने पर CIBIL Score तुरंत गिर जाता है?
RBI के अनुसार credit card account को “past due” report करने की condition account के due date के बाद 3 दिनों से ज्यादा past due रहने से जुड़ी है। इसलिए हर one-day delay को automatic CIBIL reporting मानना सही नहीं है। फिर भी payment को जल्दी regularise करना जरूरी है.
क्या Minimum Due भरने से late payment से बच सकते हैं?
Minimum Due timely payment करना overdue status के risk को कम कर सकता है, लेकिन बाकी balance unpaid रहता है। उस balance पर applicable interest लग सकता है और repayment लंबी हो सकती है.
क्या Credit Card late payment charge पूरे bill पर लगता है?
RBI के नियमों के अनुसार late payment charges और related charges due date के बाद के outstanding amount पर लगाए जाने हैं, total amount due पर नहीं। Exact fee आपके card issuer की terms पर depend करती है.
Credit Card का payment late हो जाए तो सबसे पहले क्या करें?
Latest statement या app में exact outstanding check करें और payment जितनी जल्दी हो सके complete करें। इसके बाद updated statement और charges verify करें.
90 दिन तक Credit Card bill न भरने पर क्या होता है?
RBI prudential norms के अनुसार minimum amount due payment due date से 90 दिनों के भीतर पूरी तरह paid न होने पर credit card account NPA treatment में आ सकता है। Practical consequences इससे पहले भी शुरू हो सकते हैं.
क्या bank से late fee reverse करवाने की request कर सकते हैं?
आप issuer से request और grievance complaint कर सकते हैं, लेकिन reversal guaranteed नहीं है। अगर charge गलत लगा है या transaction/payment issue है, तो supporting proof के साथ clarification मांगें.
क्या late payment के बाद credit score फिर improve हो सकता है?
Regular और timely repayments से credit profile समय के साथ बेहतर हो सकती है। इसके लिए पुराने overdue को clear करना और आगे consistent payment behaviour बनाए रखना महत्वपूर्ण है.
Sources & Verification
- Reserve Bank of India: Prudential Norms / Credit Card Accounts
- RBI: Amendment to Master Direction on Credit Card and Debit Card Issuance and Conduct
- RBI: FAQs on Master Direction – Credit Card and Debit Card
- TransUnion CIBIL: Credit Cards and late payment information
लेखक
Dinesh Rewale
Dinesh Rewale एक independent content creator और personal finance writer हैं, जो banking, credit cards, saving, investing और everyday money decisions को आसान भाषा में समझाने पर लिखते हैं। उनका फोकस practical, reader-first और responsible financial information पर है.
Facebook पर Dinesh Rewale से जुड़ें
Disclaimer
यह लेख केवल सामान्य financial education के उद्देश्य से है। Credit card की interest rate, late payment fee, billing cycle, waiver policy और अन्य charges card issuer तथा card variant के अनुसार अलग हो सकते हैं। किसी payment या financial decision से पहले अपने latest statement, card agreement और official issuer terms जरूर check करें.