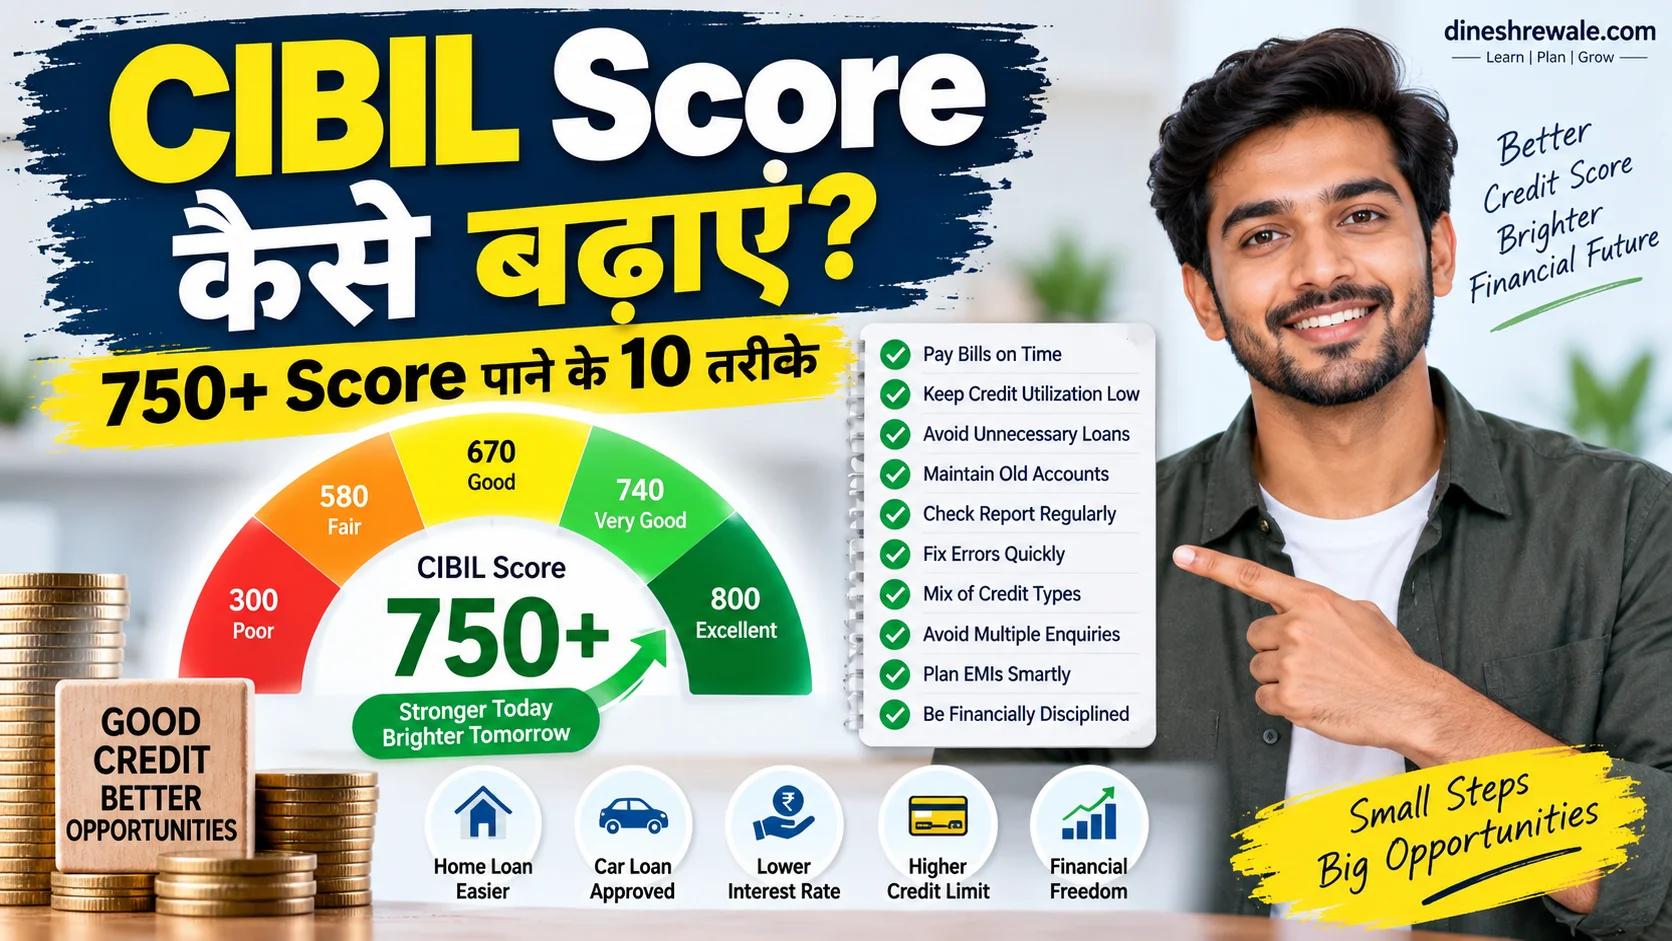
CIBIL Score कैसे बढ़ाएं? 10 Proven तरीके
यह guide आपको CIBIL Score बेहतर करने के practical और जिम्मेदार तरीकों को आसान भाषा में समझाने के लिए तैयार की गई है।
मान लीजिए आपने अगले छह महीने में car loan या home loan लेने का फैसला किया है। Salary ठीक है, बैंक खाते में नियमित income आती है, EMI भरने में कभी बड़ी दिक्कत नहीं हुई। फिर आप loan application डालते हैं और lender आपसे एक ऐसी चीज पूछता है जो आपकी salary slip से भी ज्यादा ध्यान खींचती है: CIBIL Score.
आप report खोलते हैं और score 692 दिखता है। अचानक सवालों की पूरी सूची सामने आ जाती है: “मैंने तो EMI भरी है, फिर score इतना कम क्यों है?”, “750 तक पहुंचने में कितना समय लगेगा?”, “क्या credit card बंद कर देना चाहिए?”, “क्या हर महीने पूरा bill भरने से score बढ़ता है?”, “अगर report में गलत overdue दिख रहा है तो क्या होगा?”
यहीं सबसे ज्यादा confusion होता है। इंटरनेट पर आपको कोई कहेगा कि बस credit card को 30% से नीचे रखिए, कोई नया loan लेने की सलाह देगा, कोई कहेगा कि पुराना card बंद कर दें, और कोई 750 score को किसी magic number की तरह पेश करेगा। असलियत थोड़ी अलग है। CIBIL Score किसी एक trick से नहीं बढ़ता। यह आपके credit behaviour की तस्वीर है, जिसे समय के साथ बेहतर किया जाता है। TransUnion CIBIL के अनुसार score 300 से 900 के बीच होता है और payment history, credit utilization, age of credit और enquiries जैसे factors इसे प्रभावित करते हैं।
इस guide में आपको कोई “7 दिन में 100 points बढ़ाएं” वाला दावा नहीं मिलेगा। इसके बजाय हम देखेंगे कि CIBIL Score कैसे बढ़ाएं, 750+ score के लिए किन आदतों पर काम करना चाहिए, कौन-सी गलतियां score को नुकसान पहुंचा सकती हैं और report में गलती मिलने पर क्या करना चाहिए। साथ ही, हमने Google search results और Indian personal-finance communities में दिखाई देने वाले common सवालों को भी ध्यान में रखा है, ताकि यह guide सिर्फ theory न रहे।
एक नज़र में: 750+ CIBIL Score के लिए क्या करें?
- हर EMI और credit-card bill समय पर और पूरा भरें।
- Credit utilization कम रखें, खासकर लगातार high outstanding balance से बचें।
- एक साथ कई loans या credit cards के लिए applications न करें।
- पुराने अच्छे credit accounts को बिना वजह बंद न करें।
- हर साल अपना CIBIL report check करें और गलत entries पर dispute करें।
- “Settled”, “written-off” या overdue जैसी negative reporting को हल्के में न लें।
- Score को रोज बदलने की उम्मीद न करें। Credit profile में सुधार के बाद reporting और scoring cycle को समय लगता है।
CIBIL Score क्या होता है और 750 का इतना जिक्र क्यों होता है?
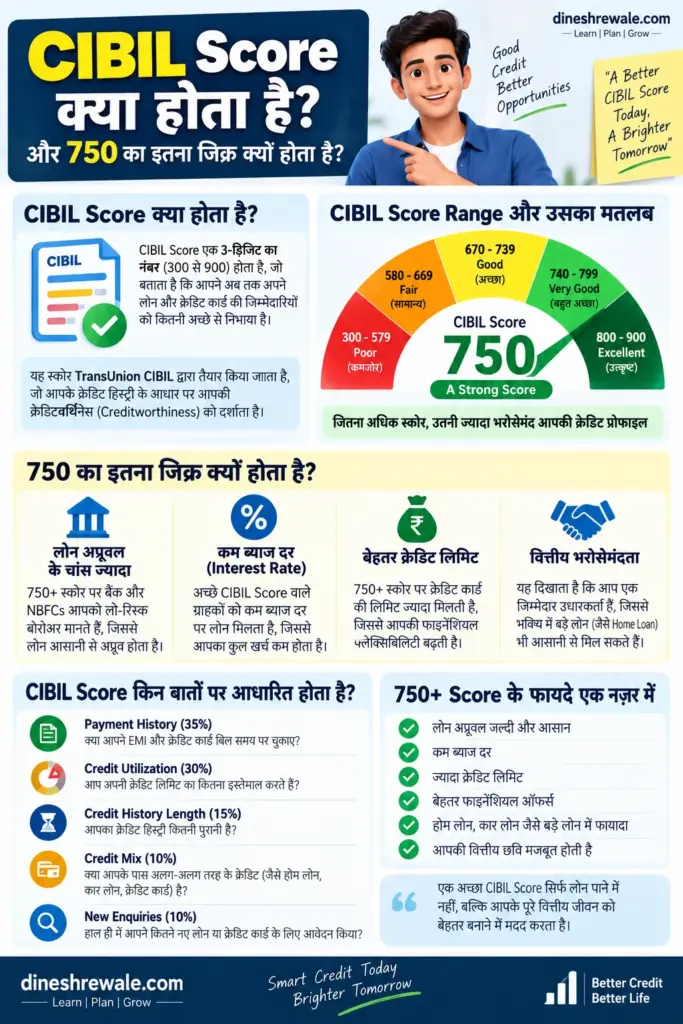
CIBIL Score तीन अंकों का credit score है, जो आपकी credit history और borrowing-repayment behaviour का summary indicator है। CIBIL के अनुसार इसका range 300 से 900 है और score जितना 900 के करीब होता है, सामान्यतः lender के लिए आपका credit profile उतना मजबूत दिखाई देता है। हालांकि loan approval केवल CIBIL Score से तय नहीं होता। Lender आपकी income, existing liabilities, employment, loan type, internal credit policy और दूसरे factors भी देख सकता है।
750 को लेकर एक और useful point है। CIBIL की प्रकाशित जानकारी के अनुसार historically 750 से ऊपर score वाले consumers को loans sanction होने की संभावना अधिक रही है; CIBIL के एक पुराने educational article में बताया गया था कि 79% loans उन consumers को sanction हुए थे जिनका score 750 से अधिक था। इसे आज के हर loan या हर lender की guarantee नहीं समझना चाहिए, लेकिन इससे यह समझ आता है कि 750+ को strong credit profile का practical benchmark क्यों माना जाता है।
क्या 750 score का मतलब loan पक्का?
नहीं। 750 या 800 score कोई approval guarantee नहीं है। उदाहरण के लिए आपकी income के मुकाबले existing EMIs बहुत ज्यादा हैं, नौकरी अभी शुरू हुई है, loan policy उस product के लिए अलग है या documents में समस्या है, तो अच्छा score होने के बावजूद application reject हो सकती है। उल्टा, कम score वाले व्यक्ति को किसी lender से loan मिल भी सकता है, लेकिन interest rate या terms अलग हो सकते हैं। RBI की financial-awareness material भी बताती है कि higher credit score आम तौर पर creditworthiness को मजबूत दिखाता है और बाकी चीजें समान हों तो borrowing cost कम होने की संभावना हो सकती है। (स्रोत: RBI)
CIBIL Score कैसे बढ़ाएं? पहले समझें कि score को क्या प्रभावित करता है
CIBIL के अनुसार चार प्रमुख factors हैं: Payment History, Credit Utilization, Age of Credit और Credit Enquiries. CIBIL की अन्य educational material में credit mix और account-level behaviour जैसे factors की भी चर्चा मिलती है। Exact scoring formula proprietary है, इसलिए कोई भी व्यक्ति आपको यह नहीं बता सकता कि किसी एक action से exactly कितने points बढ़ेंगे।
| Factor | आपको क्या समझना चाहिए | व्यावहारिक कदम |
|---|---|---|
| Payment History | Late/missed payments credit profile को नुकसान पहुंचा सकते हैं | Due date से पहले पूरा payment |
| Credit Utilization | Available limit के मुकाबले इस्तेमाल कितना है | High revolving balance से बचें |
| Age of Credit | आपके credit accounts कितने पुराने हैं | अच्छे पुराने accounts को बिना कारण बंद न करें |
| Credit Enquiries | बार-बार applications short period में caution signal बन सकती हैं | Need-based applications करें |
| Credit Mix | अलग तरह के credit का responsible management profile को प्रभावित कर सकता है | सिर्फ score के लिए नया loan न लें |
Expert Insight: CIBIL Score को marksheet समझिए, hackable coupon code नहीं। एक सही payment habit कई महीनों तक maintain करना किसी short-term trick से ज्यादा valuable है।
1. EMI और credit-card bill हमेशा समय पर भरें
अगर आप पूछ रहे हैं कि CIBIL Score कैसे बढ़ाएं तो शुरुआत यहीं से होनी चाहिए। Payment history credit profile की foundation है। CIBIL स्पष्ट रूप से बताता है कि late payments, missed payments और delinquencies score को negatively impact कर सकते हैं।
Credit card में केवल minimum due भरना और पूरा statement balance भरना एक जैसा नहीं है। Minimum due भरने से account overdue होने से बच सकता है, लेकिन बाकी balance पर interest लग सकता है और लगातार revolving debt आपके finances पर दबाव डाल सकता है। इसलिए target रखें कि statement balance को due date से पहले पूरा चुका सकें।
एक simple system अपनाइए
- सभी EMIs के लिए auto-debit या standing instruction रखें।
- Credit-card due date calendar में mark करें।
- Salary आने के तुरंत बाद upcoming dues की list बनाएं।
- Payment के बाद transaction status verify करें।
- अगर payment fail हो जाए तो उसी दिन alternate method से dues clear करें।
Example: आपकी credit-card statement ₹18,500 की है और due date 20 तारीख है। 19 तारीख को पूरा ₹18,500 pay कर देना एक साफ repayment habit है। अगर आप सिर्फ ₹1,000 minimum due भरकर बाकी amount अगले महीने ले जाते हैं, तो credit cost बढ़ सकती है और debt लंबे समय तक चल सकता है।
2. Credit Utilization Ratio कम रखें
Credit utilization का मतलब है आपकी available revolving credit limit में से कितना इस्तेमाल हो रहा है। CIBIL के अनुसार higher utilization यह संकेत दे सकता है कि borrower credit पर ज्यादा निर्भर है। इसलिए low utilization generally healthier profile का हिस्सा माना जाता है।
Credit utilization calculation
मान लीजिए आपके पास दो credit cards हैं:
| Card | Limit | Outstanding | Utilization |
|---|---|---|---|
| Card A | ₹50,000 | ₹10,000 | 20% |
| Card B | ₹1,00,000 | ₹15,000 | 15% |
| Total | ₹1,50,000 | ₹25,000 | 16.67% |
Calculation: ₹25,000 ÷ ₹1,50,000 × 100 = 16.67%.
कई personal-finance discussions में 30% को rule of thumb के रूप में बताया जाता है, लेकिन इसे CIBIL का कोई universal official cutoff न मानें। बेहतर approach है कि revolving balance को manageable और low रखें। सिर्फ score के लिए हर महीने artificially खर्च करना या नया card लेना जरूरी नहीं है।
Pro Tip: अगर आपका utilization हर महीने बहुत high दिखता है, तो सिर्फ statement बनने से पहले payment करने की बजाय पूरे महीने के spending pattern को नियंत्रित करना बेहतर है। Credit limit बढ़वाना भी तभी उपयोगी है जब आप खर्च बढ़ाने के लिए उसे excuse न बनाएं।
3. एक साथ कई loans और credit cards के लिए apply न करें
हर बार lender आपकी credit report access करता है तो enquiry record बन सकता है। CIBIL बताता है कि नए credit applications का असर पड़ सकता है और कम समय में बहुत ज्यादा applications negative signal बन सकती हैं।
मान लीजिए आपको personal loan चाहिए। आपने सोमवार को तीन apps पर apply किया, मंगलवार को दो banks में, फिर बुधवार को दो और lenders पर। आपको लग सकता है कि “जिसका interest rate कम होगा, वही ले लूंगा।” लेकिन application strategy को जरूरत के हिसाब से नियंत्रित रखना बेहतर है। पहले eligibility, rate और terms compare करें, फिर सीमित number of lenders पर formal application करें।
Soft check और hard enquiry में फर्क
हर credit-related activity एक जैसी नहीं होती। Lender द्वारा formal credit application के दौरान की गई enquiry report में record हो सकती है। अपने report को खुद देखना अलग बात है। CIBIL की report guidance में enquiry section और lender access की जानकारी दी गई है।
4. पुराने अच्छे credit accounts को बिना वजह बंद न करें
Age of credit का मतलब है आपके credit accounts का track record कितना पुराना है। CIBIL बताता है कि लंबा credit history responsible credit management का track record दिखा सकता है।
उदाहरण के लिए आपके पास 7 साल पुराना credit card है, annual fee नहीं है और उसका repayment record साफ है। सिर्फ इसलिए कि आप नया card इस्तेमाल करते हैं, पुराने card को तुरंत बंद करना जरूरी नहीं है। पुराना account बंद करने से आपकी available limit भी घट सकती है, जिससे utilization ratio बढ़ सकता है।
इसका मतलब यह नहीं कि हर पुराना card हमेशा रखना ही चाहिए। अगर annual fee बहुत ज्यादा है, card की जरूरत नहीं है या spending control खराब हो रहा है, तो financial cost देखकर फैसला करें। Score के लिए ऐसा product न रखें जिसकी वास्तविक cost आपके लिए नुकसानदेह हो।
5. अपनी CIBIL Report में गलतियाँ खोजें
कई बार समस्या आपकी repayment habit में नहीं, report data में हो सकती है। उदाहरण के लिए आपने loan पूरी तरह चुका दिया लेकिन report में outstanding balance दिख रहा है; आपने कभी loan apply नहीं किया लेकिन enquiry दिखाई दे रही है; या कोई account आपके नाम से गलत report हुआ है। CIBIL स्पष्ट करता है कि report में lenders द्वारा भेजी गई information शामिल होती है और CIBIL lender की confirmation के बिना records को मनमाने ढंग से बदल नहीं सकता।
Report audit की 8-point checklist
- नाम और personal details सही हैं?
- कौन-कौन से loan accounts open हैं?
- Closed loan सच में closed दिख रहा है?
- Outstanding balance सही है?
- Payment history में गलत DPD/overdue तो नहीं?
- Unknown credit card या loan तो नहीं?
- Unknown enquiries तो नहीं?
- Settled/written-off जैसी गलत status entry तो नहीं?
आप CIBIL की official site पर annual free report उपलब्धता भी check कर सकते हैं। CIBIL के अनुसार free CIBIL Score & Report calendar year में एक बार उपलब्ध है। RBI ने भी credit information companies को eligible individuals को एक free full credit report सहित score साल में एक बार उपलब्ध कराने का framework दिया है।
Official resource: CIBIL Free Score & Report
Internal guide: Best Personal Finance Apps in India में financial tracking और money-management tools के बारे में भी पढ़ सकते हैं।
6. अगर report में गलती है तो dispute कैसे करें?
सबसे पहले evidence तैयार करें। Loan closure letter, NOC, payment receipt, bank statement या lender communication जैसे documents संभालकर रखें। फिर CIBIL के dispute mechanism के जरिए गलत information को challenge करें। CIBIL के अनुसार dispute संबंधित credit institution को verification के लिए भेजा जाता है और resolution में लगभग 30 दिन लग सकते हैं, lender response पर निर्भर करते हुए।
RBI ने delayed updation या rectification के लिए compensation framework भी बनाया है। CIBIL की current explanation के अनुसार credit institution के लिए 21 calendar days और CIC के लिए 9 calendar days का framework है, यानी कुल 30 दिन; निर्धारित अवधि से आगे delay होने पर ₹100 प्रति calendar day compensation का provision है, applicable cases में।
Official RBI resource: Reserve Bank of India
7. Loan को “Settled” होने से बचाएं, अगर full closure संभव हो
यह point बहुत लोग तब समझते हैं जब नया loan reject हो जाता है। Loan का पूरा outstanding contractual terms के अनुसार repay करके account close होना और lender के साथ कम amount पर settlement होना एक जैसा नहीं है। अगर report में negative status दिखता है, तो future lenders उसे risk signal की तरह देख सकते हैं।
अगर आप financial difficulty में हैं और EMI नहीं भर पा रहे, तो lender से बातचीत करना गलत नहीं है। लेकिन settlement को casual score-improvement technique समझना बड़ी गलती है। पहले restructuring, repayment plan या other legitimate options के बारे में lender से written terms में बात करें।
Expert Insight: “Loan settlement से तुरंत debt खत्म” और “credit profile बेहतर” दो अलग बातें हैं। Short-term cash pressure को solve करते समय long-term credit consequences भी समझें।
8. Credit mix को समझदारी से संभालें
Credit mix में अलग-अलग प्रकार के credit accounts का combination देखा जाता है। CIBIL की educational material balanced mix between secured और unsecured credit को score factors में शामिल करती है। (स्रोत: TransUnion CIBIL)
लेकिन इसका मतलब यह नहीं कि 750 score पाने के लिए आपको जानबूझकर personal loan, car loan और तीन credit cards लेने चाहिए। ऐसा करना उल्टा नुकसान कर सकता है। Credit mix को target नहीं, responsible credit management का परिणाम समझिए।
अगर आपको loan की वास्तविक जरूरत है और आप उसे आराम से repay कर सकते हैं, तो उसका clean repayment history credit profile में positive track record जोड़ सकता है। अगर जरूरत नहीं है तो सिर्फ CIBIL के लिए debt लेना खराब financial decision हो सकता है।
9. Credit card बंद करने से पहले utilization और history दोनों देखें
मान लीजिए आपके पास तीन cards हैं और total limit ₹3 लाख है। आप एक card बंद करते हैं जिसकी limit ₹1 लाख थी। अब आपकी total limit ₹2 लाख रह गई। अगर monthly outstanding ₹60,000 ही है, तो utilization पहले 20% था, अब 30% हो गया। इसलिए card closure का असर सिर्फ “एक account कम” तक सीमित नहीं होता।
| स्थिति | कुल Limit | Outstanding | Utilization |
|---|---|---|---|
| Card बंद करने से पहले | ₹3,00,000 | ₹60,000 | 20% |
| ₹1 लाख limit वाला card बंद | ₹2,00,000 | ₹60,000 | 30% |
| दो cards बंद, limit ₹1 लाख | ₹1,00,000 | ₹60,000 | 60% |
इसलिए “unused card हमेशा बंद कर दो” जैसी blanket advice सही नहीं है। Annual fee, reward value, spending discipline, age of account और total credit limit को साथ देखकर फैसला करें।
10. Score बढ़ने के लिए समय दें और लगातार behaviour सुधारें
यह सलाह थोड़ी boring लग सकती है, लेकिन अक्सर सबसे effective यही होती है। CIBIL Score आपकी credit history से बनता है। अगर आपने पिछले साल multiple late payments किए हैं, तो आज सारे dues clear कर देने से history तुरंत गायब नहीं हो जाती। दूसरी तरफ, अगर आप अगले कई billing cycles और EMI cycles में consistently on-time repayment करते हैं, low utilization रखते हैं और unnecessary applications रोकते हैं, तो profile धीरे-धीरे मजबूत हो सकती है।
RBI के updated reporting framework के अनुसार credit institutions को 1 January 2025 से credit information fortnightly basis पर update करने की व्यवस्था लागू है, यानी reporting cycle पहले की monthly frequency से अधिक frequent है। इसका मतलब यह नहीं कि आपका score हर 15 दिन में निश्चित रूप से बढ़ेगा; इसका मतलब यह है कि repayment और account information अपेक्षाकृत जल्दी update हो सकती है, lender और CIC की reporting process के अनुसार।
750 से 800 तक जाने की practical strategy
अगर आपका score पहले से 730-749 के बीच है, तो आपको “और ज्यादा credit” की जरूरत नहीं हो सकती। आपको consistency चाहिए। अगले 6-12 महीनों के लिए एक simple system बनाइए:
- सभी dues auto-pay पर रखें, लेकिन bank balance manually check करें।
- Credit-card spending को monthly budget में शामिल करें।
- High utilization वाले months को avoid करें।
- New card/loan application केवल वास्तविक जरूरत पर करें।
- हर कुछ महीनों में report review करें, रोज score check करने की जरूरत नहीं।
- Unknown enquiry या account मिले तो तुरंत dispute process शुरू करें।
Calculation: ₹50,000 limit वाले card का utilization
मान लीजिए credit limit ₹50,000 है। अगर statement में ₹40,000 लगातार outstanding रहता है, utilization 80% होगा:
₹40,000 ÷ ₹50,000 × 100 = 80%
अब अगर वही card spending ₹10,000-₹12,000 के आसपास रहती है, तो utilization 20%-24% range में होगा:
₹12,000 ÷ ₹50,000 × 100 = 24%
यह सिर्फ illustration है, कोई guaranteed score formula नहीं। आपकी report में lender reporting date और account behaviour भी matter कर सकते हैं।
अगर salary ₹50,000 है तो CIBIL सुधारने का monthly system कैसा हो?
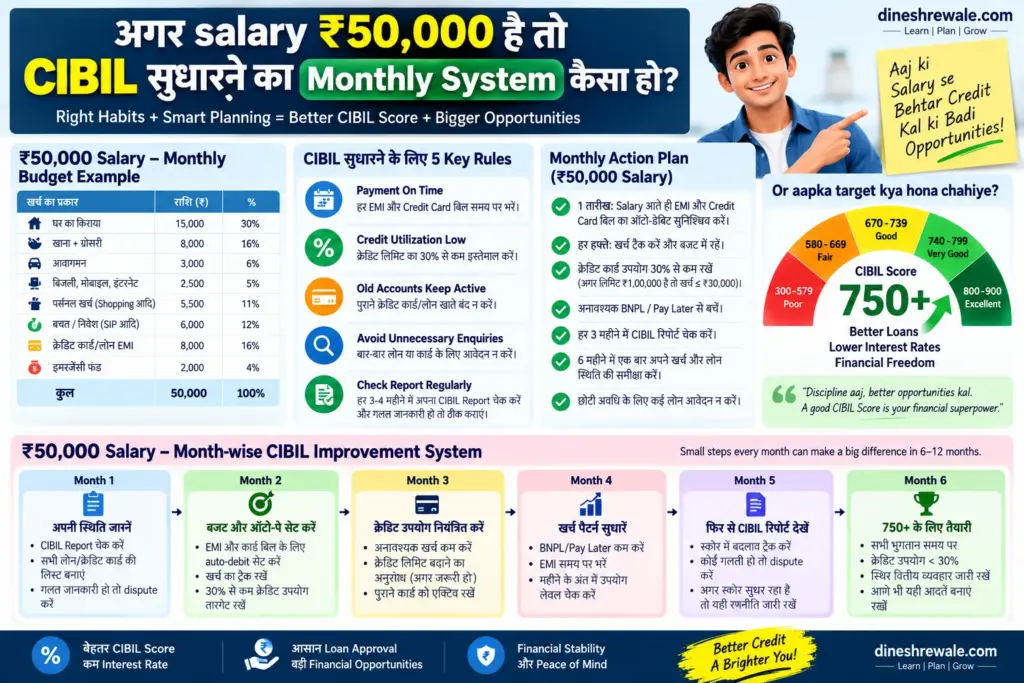
मान लीजिए आपकी monthly take-home income ₹50,000 है और आपके पास एक credit card की ₹1,00,000 limit है। आप हर महीने ₹15,000 card से खर्च करते हैं और due date पर पूरा payment कर देते हैं। यह तभी healthy है जब ₹15,000 आपके budget में पहले से available हो। Credit card को extra income समझना सबसे खतरनाक habit है।
मान लीजिए आपके fixed expenses ₹28,000 हैं, investments और savings ₹10,000 हैं और बाकी ₹12,000 discretionary खर्च के लिए है। अगर card से ₹15,000 खर्च करके आप अगले महीने cash-flow में दबाव बनाते हैं, तो सिर्फ utilization low होने का फायदा नहीं है। बेहतर है spending को ₹8,000-₹10,000 तक नियंत्रित करें और पूरा bill समय पर भरें।
अगर आपको budgeting में मदद चाहिए, तो ₹30,000 Salary में Budget कैसे बनाएं जैसी practical budgeting guide भी देख सकते हैं। अगर आपका अगला लक्ष्य home loan या property purchase है, तो Mumbai Flat Buying Checklist और 2 BHK Buy vs Rent Analysis भी पढ़ें।
Real-life case study: Rohan का score 690 से 750 की तरफ
Rohan 31 साल का salaried employee है। उसका CIBIL Score 690 है। वह परेशान है क्योंकि उसने एक personal loan की EMI कभी late नहीं की, लेकिन उसके credit card का utilization कई महीनों में 70%-80% रहा है। साथ ही पिछले चार महीनों में उसने तीन नए credit cards के लिए apply किया था। Report में एक old closed loan का status भी update नहीं हुआ था।
Rohan ने क्या बदला?
- सबसे पहले old closed loan की incorrect status entry पर dispute किया।
- तीनों cards में spending कम करके revolving balance घटाया।
- नए credit applications रोक दिए।
- Existing EMI के लिए auto-debit रखा।
- हर महीने statement balance पूरा pay किया।
- नई credit limit को spending बढ़ाने का कारण नहीं बनाया।
यहां सबसे महत्वपूर्ण बात यह है कि Rohan ने कोई नया loan लेकर score “hack” नहीं किया। उसने existing profile की कमजोरियों को ठीक किया। अगर score तुरंत 60 points नहीं बढ़ता, तो इसका मतलब यह नहीं कि strategy fail है। Credit scoring history-based है, इसलिए improvement को समय देना पड़ सकता है।
एक और scenario अगर आपका score 600 के आसपास है तो?
Low score वाले व्यक्ति को 750 पर jump करने की बजाय पहले damage control करना चाहिए। सबसे पहले overdue dues, active defaults, high utilization और report errors identify करें। अगर multiple accounts overdue हैं तो priority repayment plan बनाएं।
आपका पहला लक्ष्य हो सकता है एक भी नई late payment न हो। दूसरा: existing high-cost revolving debt को व्यवस्थित तरीके से कम करना। तीसरा: report में errors को correct करवाना। चौथा: unnecessary applications रोकना।
अगर आप serious financial distress में हैं, तो सिर्फ CIBIL score देखकर नया loan लेने के बजाय lender या qualified financial professional से repayment options पर बात करें। Credit score सुधारने का मतलब debt बढ़ाना नहीं है।
CIBIL Score सुधारने के फायदे
1. Loan approval के chances बेहतर हो सकते हैं
Higher score lender को आपके past repayment behaviour का stronger signal देता है। फिर भी approval lender की overall underwriting पर निर्भर रहता है।
2. Better loan terms मिलने की संभावना
जब borrower profile stronger होती है, तो कुछ lenders बेहतर pricing या terms offer कर सकते हैं। RBI financial-awareness material भी higher score को generally better creditworthiness से जोड़ता है।
3. Emergency में credit access आसान हो सकता है
आपातकाल में personal loan या credit card की जरूरत पड़ सकती है। मजबूत credit history होने से application review में आपकी profile ज्यादा favourable हो सकती है, हालांकि lender policy हमेशा लागू होगी।
CIBIL Score सुधारने के नुकसान या hidden risks क्या हैं?
CIBIL सुधारने की कोशिश में भी कुछ गलत रास्ते हैं। सबसे बड़ा risk है score को इतना महत्व देना कि आप unnecessary debt लेना शुरू कर दें।
- सिर्फ score के लिए loan लेना: यह interest cost बढ़ा सकता है।
- Credit limit बढ़ते ही spending बढ़ाना: utilization percentage कम हो सकता है, लेकिन debt risk बढ़ सकता है।
- बहुत सारे cards खोलना: management मुश्किल हो सकता है और applications बढ़ सकती हैं।
- Minimum due को full payment समझना: interest cost लंबे समय तक चल सकती है।
- Settlement को score repair tool समझना: negative account status future lenders को प्रभावित कर सकता है।
- Credit repair agents पर अंधा भरोसा: कोई genuine negative history को जादू से delete करने की guarantee नहीं दे सकता।
Pro Tip: अगर कोई व्यक्ति आपको कहता है कि “हम 15 दिन में CIBIL से negative entry हटवा देंगे” तो उससे written process, lender confirmation और fee terms मांगिए। Legitimate correction और fabricated deletion दो अलग चीजें हैं।
Reddit और Quora जैसे forums में पूछे जाने वाले common सवाल
Indian personal-finance communities में CIBIL को लेकर कई practical doubts बार-बार दिखाई देते हैं। नीचे ऐसे intent-driven questions दिए गए हैं। ये community-style scenarios हैं, official CIBIL statements नहीं।
क्या 750 CIBIL Score अच्छा है?
हाँ, 750 को आम तौर पर strong score benchmark माना जाता है। लेकिन loan approval की guarantee नहीं है। Lender आपकी income, existing EMI, employment और policy भी देखता है।
क्या 30% credit utilization रखना जरूरी है?
30% को practical rule of thumb के रूप में इस्तेमाल किया जाता है, लेकिन इसे CIBIL का universal official cutoff न मानें। मुख्य बात है utilization को low और manageable रखना तथा repayment समय पर करना।
क्या हर महीने credit card का पूरा bill भरने से CIBIL बढ़ता है?
Timely और full repayment healthy credit behaviour है। लेकिन score एक payment से नहीं बनता। आपकी overall history, utilization, age और enquiries भी matter करते हैं।
क्या credit card बंद करने से CIBIL score बढ़ जाएगा?
जरूरी नहीं। Card बंद करने से available limit कम हो सकती है और पुरानी credit history भी प्रभावित हो सकती है। Closure से पहले annual fee, account age और total utilization देखें।
क्या CIBIL Score रोज check करने से score कम होता है?
अपने credit score/report को check करना और lender द्वारा loan application के दौरान enquiry करना अलग चीजें हैं। अपनी report review करना credit health monitoring का हिस्सा है। CIBIL report में lender enquiries अलग section में दिखाई देती हैं।
मेरी EMI हमेशा time पर है, फिर score क्यों गिर गया?
एक कारण high credit utilization, new enquiry, account-level reporting, credit history change या report error हो सकता है। Full report देखे बिना केवल EMI history देखकर कारण तय न करें। Online communities में ऐसे cases भी सामने आते हैं जहां users clean payment history के बावजूद unexpected score drop की बात करते हैं; ऐसे मामलों में report details और lender-reported data verify करना जरूरी है।
क्या secured credit card से CIBIL बन सकता है?
अगर card issuer credit activity को bureaus को report करता है, तो responsible usage credit history बनाने में मदद कर सकता है। FD-backed card शुरुआती credit-building option हो सकता है, लेकिन product लेने से पहले issuer की bureau-reporting, fees और terms check करें।
क्या loan settle करने से CIBIL बढ़ता है?
Settlement को score-improvement shortcut न समझें। Full repayment और settlement की reporting अलग हो सकती है। अगर financial distress है तो lender से written repayment options समझें।
मेरे CIBIL report में unknown enquiry है, क्या करूं?
पहले enquiry details check करें। अगर आपने application नहीं किया, तो CIBIL dispute mechanism के जरिए enquiry dispute करें और संबंधित lender से भी संपर्क करें। CIBIL online enquiry disputes की सुविधा देता है।
क्या 800 CIBIL Score पाने के लिए ज्यादा loans लेने चाहिए?
नहीं। सिर्फ score के लिए debt लेना खराब strategy है। Strong score का लक्ष्य responsible credit management होना चाहिए, अधिक borrowing नहीं।
आज से शुरू करने वाला 30-Day CIBIL Action Plan
Day 1: Report निकालें
अपना latest CIBIL report खोलें। Score लिखने के साथ accounts, enquiries और payment history भी देखें।
Day 2-3: सभी dues की list बनाएं
Credit cards, personal loans, car loan, education loan या अन्य reported credit accounts की due dates लिखें।
Day 4-7: Auto-pay सेट करें
जहां practical हो, EMI और card payments के लिए auto-debit रखें। साथ ही bank balance maintain करने की habit बनाएं।
Week 2: Utilization audit
हर card की limit और current outstanding निकालें। High-utilization card पर spending reduce करें और repayment plan बनाएं।
Week 3: Enquiry और account audit
Unknown enquiry या गलत account दिखे तो evidence collect करके dispute process शुरू करें।
Week 4: New-credit pause
जब तक वास्तविक जरूरत न हो, नए cards या loans के applications रोकें। केवल score के लिए product न लें।
आप चाहें तो इस पूरी प्रक्रिया को spreadsheet या personal finance app में track कर सकते हैं। Budgeting और financial planning के लिए Emergency Fund कितना होना चाहिए? जैसी guide भी उपयोगी हो सकती है, क्योंकि credit score मजबूत होने के बावजूद emergency savings कमजोर हो तो borrowing dependency बढ़ सकती है।
CIBIL Score को लेकर 5 myths जो आपको भूल जाने चाहिए
| Myth | Reality |
|---|---|
| हर महीने नया loan लेने से score बढ़ता है | Unnecessary applications और debt risk बढ़ सकते हैं |
| 30% से ऊपर जाते ही score टूट जाएगा | कोई single universal cutoff नहीं; lower utilization generally बेहतर profile का हिस्सा है |
| पुराना card बंद करना हमेशा अच्छा है | Account age और total limit पर असर पड़ सकता है |
| Minimum due भरना full repayment के बराबर है | बाकी balance पर interest लग सकता है और revolving debt बढ़ सकता है |
| 750 होने पर loan guaranteed है | Lender कई दूसरे factors भी देखता है |
750+ score पाने में कितना समय लगता है?
इसका कोई universal answer नहीं है। अगर आपकी समस्या सिर्फ high utilization है और आप उसे लगातार कम करते हैं, तो profile में बदलाव relatively जल्दी reflect हो सकता है। अगर problem repeated late payments, serious delinquency या negative account history है, तो recovery लंबी हो सकती है।
RBI की fortnightly reporting framework से information update पहले की तुलना में अधिक frequent हो सकती है, लेकिन इसका अर्थ guaranteed fortnightly score improvement नहीं है।
इसलिए “750 कितने दिन में?” पूछने की बजाय बेहतर सवाल है: “मेरी report में 750 से नीचे जाने का मुख्य कारण क्या है?” कारण पहचानने के बाद strategy काफी स्पष्ट हो जाती है।
आपकी CIBIL checklist: हर महीने सिर्फ 10 मिनट
- क्या इस महीने कोई payment late हुआ?
- क्या card utilization अचानक बढ़ा?
- क्या कोई नया loan/card application किया?
- क्या किसी पुराने loan का closure update हुआ?
- क्या bank/lender से कोई unexpected credit communication आया?
- क्या report में कोई unknown enquiry या account दिखा?
- क्या total debt आपकी income के मुकाबले बढ़ रहा है?
- क्या credit card को cash-flow gap भरने के लिए इस्तेमाल कर रहे हैं?
- क्या minimum due को habit बना रहे हैं?
- क्या अगले महीने की EMI और card bill के लिए cash available है?
तीन सबसे जरूरी बातें याद रखें
- CIBIL Score long-term credit behaviour का reflection है। इसे shortcut से नहीं, consistency से मजबूत किया जाता है।
- 750 एक useful benchmark है, magic number नहीं। Lender की underwriting हमेशा अलग हो सकती है।
- Report की accuracy उतनी ही जरूरी है जितनी आपकी repayment habit। गलत entry मिले तो evidence के साथ dispute करें।
External official resources: TransUnion CIBIL FAQ और RBI official website पर credit-related guidance और regulatory information verify कर सकते हैं।
आखिरी बात: 750 का पीछा नहीं, मजबूत credit habit बनाइए
अगर आपका CIBIL Score आज 650, 690 या 720 है, तो इसे अपनी financial identity का permanent label मत समझिए। Score आपके past credit behaviour का snapshot है, आपकी पूरी financial personality नहीं। असली काम यह है कि आज से आप अपने credit को कैसे manage करते हैं।
एक साफ repayment calendar बनाइए। Credit-card spending को budget से जोड़िए। Report में गलत entry मिले तो उसे ignore मत कीजिए। नए loans के लिए सिर्फ इसलिए apply मत कीजिए कि किसी ने कहा है इससे score बढ़ेगा। और अगर पुराने negative events हैं, तो recovery को समय दीजिए।
CIBIL Score कैसे बढ़ाएं का सबसे practical answer किसी secret formula में नहीं है। Timely payments, low और manageable utilization, limited enquiries, accurate reporting और responsible borrowing की आदतें मिलकर मजबूत credit profile बनाती हैं। 750+ एक अच्छा milestone हो सकता है, लेकिन अंतिम लक्ष्य यह होना चाहिए कि जब आपको सच में credit की जरूरत पड़े, आपकी history lender को एक साफ और भरोसेमंद repayment story दिखाए।
अगर आज आप सिर्फ एक काम कर सकते हैं, तो अपना latest CIBIL report खोलिए और पिछले 12 महीनों की payment history, active accounts और enquiries check कीजिए। हो सकता है आपको score बढ़ाने का सबसे बड़ा opportunity वहीं मिल जाए।
Financial Disclaimer: यह लेख केवल educational और informational purpose के लिए है। CIBIL Score, loan approval, interest rate और credit terms lender की policies, आपकी credit history, income, liabilities और अन्य factors पर निर्भर करते हैं। इस लेख को व्यक्तिगत financial advice, loan recommendation या guaranteed credit-score improvement strategy न मानें। किसी loan settlement, restructuring, credit-card closure या major borrowing decision से पहले संबंधित lender की terms पढ़ें और जरूरत होने पर qualified financial professional से सलाह लें।
Sources & References: इस लेख के credit-score संबंधी facts और guidance के लिए TransUnion CIBIL और Reserve Bank of India (RBI) की public guidance को reference किया गया है। Reddit और Quora जैसे community discussions का उपयोग केवल common questions और practical concerns समझने के लिए किया गया है, उन्हें official financial guidance नहीं माना जाना चाहिए।