₹30,000 Salary में Budget कैसे बनाएं? 2026 का Proven तरीका
₹30,000 Salary में Budget कैसे बनाएं, जब महीने के आखिर में पैसा बचता ही नहीं?
मान लीजिए आपकी salary हर महीने ₹30,000 account में आती है। पहली तारीख को लगता है कि इस बार सब ठीक रहेगा। Rent या घर का contribution चला गया, groceries आ गईं, mobile recharge हो गया। फिर दो-तीन weekend निकलते हैं। कभी food delivery, कभी cab, कभी दोस्त की birthday party, कभी online shopping। महीने के आखिरी सप्ताह में balance देखते हैं और मन में एक ही सवाल आता है: “पैसा गया कहाँ?”
यहीं से budget की जरूरत शुरू होती है। Budget का मतलब यह नहीं कि आपको हर छोटी खुशी बंद कर देनी है। इसका असली मतलब है कि salary आने से पहले ही तय हो कि कितना पैसा ज़रूरत, बचत, निवेश, emergency fund और guilt-free spending में जाएगा। SEBI Investor भी income और expenses लिखकर budget बनाने, basic needs को प्राथमिकता देने, savings/investments के लिए हिस्सा अलग रखने और emergency fund बनाने पर जोर देता है। SEBI की budgeting guidance भी इसी approach को support करती है।
एक और बात समझिए: ₹30,000 salary छोटी लग सकती है, लेकिन खराब money habits के लिए यह इतनी बड़ी salary भी है कि आप हर महीने पूरा पैसा खर्च कर दें, और इतनी छोटी भी कि एक गलत EMI या credit-card habit आपका पूरा budget बिगाड़ दे। इसलिए आपको perfect budget नहीं, ऐसा budget चाहिए जिसे आप 12 महीने तक निभा सकें।
इस guide में हम एक realistic ₹30,000 monthly budget बनाएंगे। आप देखेंगे कि rent ₹8,000 हो तो numbers कैसे बदलते हैं, family को ₹5,000 भेजना पड़े तो क्या करें, ₹5,000 SIP करने से पहले emergency fund कहाँ fit होता है, और अगर महीने के बीच अचानक ₹4,000 का medical bill आ जाए तो budget कैसे बचाया जाए।
Expert Insight: अच्छा budget वह नहीं जिसमें entertainment zero हो। अच्छा budget वह है जिसमें आपको पता हो कि entertainment पर कितना खर्च करना है और वह limit cross होने पर रुकना कैसे है।
Quick Summary: ₹30,000 Salary का सबसे practical formula
- सबसे पहले take-home salary ₹30,000 को आधार बनाइए, gross salary को नहीं।
- Essentials को सामान्यतः लगभग ₹16,000-₹18,000 के अंदर रखने की कोशिश कीजिए, लेकिन महंगे शहर में यह अधिक हो सकता है।
- शुरुआत में ₹5,000-₹7,000 savings + emergency fund के लिए अलग करना realistic target हो सकता है।
- Emergency fund बनाते समय पहले liquid reserve तैयार करें, उसके बाद long-term investing को बढ़ाएं।
- Salary बढ़ने पर lifestyle पूरा upgrade करने के बजाय savings rate बढ़ाइए।
₹30,000 Salary में Budget कैसे बनाएं? पहले यह समझिए कि आपकी salary वास्तव में कितनी है
Budget बनाने की सबसे पहली गलती है salary slip देखकर number चुन लेना। अगर ₹30,000 आपका take-home है तो वही budget base है। अगर ₹30,000 CTC या gross है, तो PF, professional tax, TDS या अन्य deductions के बाद आपका actual cash-in-hand कम हो सकता है।
इसलिए अपना budget इस formula से शुरू करें:
Available Budget = Take-home Salary + Reliable Side Income – Mandatory Deductions
लेकिन unreliable income, cashback, annual bonus या कभी-कभार मिलने वाली freelance payment को fixed monthly income मत मानिए। उस extra money का उपयोग emergency fund, insurance premium, debt reduction या goals के लिए करें।
₹30,000 Salary का realistic monthly budget plan
अब एक baseline बनाते हैं। मान लेते हैं कि आप single salaried employee हैं, rented room या shared flat में रहते हैं और कोई बड़ी EMI नहीं है। आपके खर्च इस तरह हो सकते हैं:
| Category | Suggested Amount | Salary का लगभग हिस्सा | किस चीज के लिए |
|---|---|---|---|
| Rent / PG / Home Contribution | ₹8,000 | 26.7% | रहने का खर्च |
| Food & Groceries | ₹4,000 | 13.3% | राशन, basic meals |
| Travel | ₹2,500 | 8.3% | Metro, bus, fuel, occasional cab |
| Utilities & Phone | ₹1,500 | 5% | Electricity, mobile, internet |
| Personal / Household | ₹1,500 | 5% | Toiletries, small purchases |
| Entertainment | ₹1,500 | 5% | Movies, eating out, hobbies |
| Emergency Fund | ₹3,000 | 10% | Short-term safety reserve |
| SIP / Long-term Investment | ₹5,000 | 16.7% | Long-term goals |
| Buffer | ₹1,000 | 3.3% | Unexpected small expenses |
कुल = ₹30,000. यह कोई universal rule नहीं है। उदाहरण के लिए, अगर आप परिवार के साथ रहते हैं और rent नहीं है, तो वही ₹8,000 goals और savings में जा सकता है। अगर मुंबई, बेंगलुरु या दिल्ली जैसे महंगे शहर में rent ₹12,000 है, तो आपको food, travel और entertainment पर tighter control रखना पड़ेगा।
Rule यह है: पहले money को jobs दें, फिर उसे खर्च करें
Salary आने के बाद जो पैसा बच जाए उसे savings में डालना बहुत लोगों के लिए काम नहीं करता। Practical तरीका उल्टा है: salary credit होने के 24 घंटे के अंदर predetermined amount अलग accounts या investments में transfer कर दें। SEBI की investor education material भी regular saving, budgeting और financial goals से जुड़ी planning को encourage करती है। SEBI की financial goals और budgeting guidance पढ़कर आप goal-based budgeting की basics समझ सकते हैं।
₹30,000 Salary Budget को 5 buckets में कैसे बांटें?
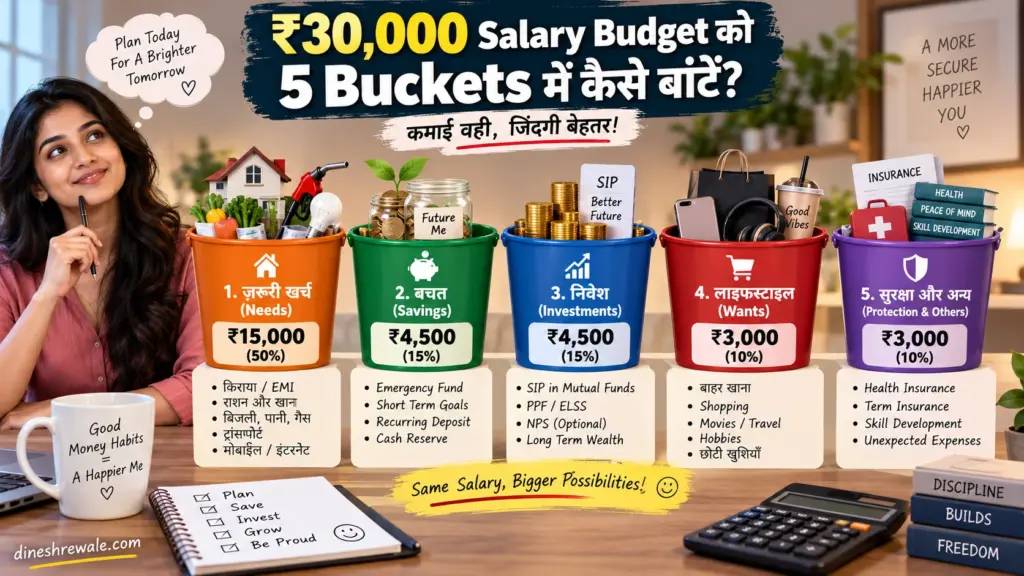
1. Needs: जो खर्च टाल नहीं सकते
Rent, food, basic utilities, commute और essential medicines जैसी चीजें needs हैं। इन्हें realistic रखें। जरूरत से ज्यादा rent लेकर सिर्फ “अच्छे area” में रहने की कोशिश करने से आपका long-term budget कमजोर हो सकता है।
2. Wants: खुशियों के लिए तय पैसा
बाहर खाना, OTT, shopping, gaming, weekend trips जैसी चीजें wants हैं। इन्हें zero करना जरूरी नहीं। बस एक ceiling तय करें। उदाहरण के लिए ₹1,500 entertainment budget। महीने में ₹900 खर्च हुआ तो बाकी ₹600 अगले महीने carry forward कर सकते हैं या goal bucket में भेज सकते हैं।
3. Emergency Fund
Emergency fund investment नहीं है। यह financial shock absorber है। नौकरी जाने, urgent medical expense, family emergency या unexpected travel जैसी situation में यही reserve काम आता है। RBI की financial education material में कम-से-कम तीन महीने के living expenses का emergency fund रखने और job security कम होने या self-employed होने पर छह महीने या अधिक का reserve रखने की guidance दी गई है। RBI की emergency fund guidance देखें।
4. Long-term Investment
Emergency fund बनने के बाद long-term goals के लिए SIP जैसी systematic investment पर ध्यान दिया जा सकता है। लेकिन SIP का amount सिर्फ social-media rule से तय मत करें। पहले देखें कि आपके पास emergency buffer है या नहीं, high-interest debt तो नहीं, और goal की time horizon क्या है। अगर आप SIP के बाद यह तय कर रहे हैं कि Index Fund या Active Mutual Fund में कौन सा approach समझना चाहिए, तो हमारी beginner comparison guide पढ़ें। SEBI Investor early और regular investing तथा compounding की value पर educational guidance देता है। SEBI investing guide देखें।
5. Buffer Money
₹1,000 जैसी छोटी buffer राशि surprisingly powerful होती है। इसका उद्देश्य investment return कमाना नहीं, बल्कि budget को टूटने से बचाना है। महीने में courier, repair, small medical expense या extra commute निकल आया तो credit card की जरूरत कम होगी।
Calculation 1: ₹30,000 salary में 6 महीने का emergency fund कितना होगा?
मान लीजिए आपका essential monthly expense ₹17,000 है। Emergency fund को lifestyle expense से नहीं, essential expense से calculate करना बेहतर है।
3 months fund = ₹17,000 × 3 = ₹51,000
6 months fund = ₹17,000 × 6 = ₹1,02,000
अब अगर आप हर महीने ₹3,000 emergency fund में डालते हैं, तो ₹51,000 तक पहुंचने में:
₹51,000 ÷ ₹3,000 = 17 महीने
यह लंबा लग सकता है। इसलिए शुरुआत में salary से ₹5,000-₹7,000 one-time बचाकर fund शुरू करें, annual bonus का हिस्सा जोड़ें और जब fund basic level तक पहुंच जाए तब monthly contribution को कम करके SIP बढ़ा सकते हैं।
Pro Tip: Emergency fund को ऐसे account में रखें जहाँ पैसा आसानी से निकले। इसे equity investment की तरह treat मत करें। Emergency का मतलब ही है कि पैसा market condition पर निर्भर नहीं होना चाहिए।
Calculation 2: ₹5,000 SIP से क्या फर्क पड़ सकता है?
मान लेते हैं कि आप ₹5,000 monthly SIP करते हैं और illustrative annual return 12% मानकर सिर्फ calculation समझ रहे हैं। यह guaranteed return नहीं है और actual return market performance के अनुसार काफी अलग हो सकता है।
लगभग 10 साल तक ₹5,000 monthly invest करने पर आपका total contribution होगा:
₹5,000 × 12 × 10 = ₹6,00,000
12% annualized illustration पर corpus लगभग ₹11.6 लाख के आसपास हो सकता है। याद रखिए, यह projection है, promise नहीं। यही compounding की ताकत है, लेकिन return uncertainty भी उतनी ही real है।
अगर आप हर salary hike के साथ SIP ₹1,000 बढ़ा दें, तो long-term outcome और मजबूत हो सकता है क्योंकि आपकी saving rate income के साथ बढ़ती है।
₹30,000 Salary में budget कैसे बनाएं अगर rent ₹12,000 है?
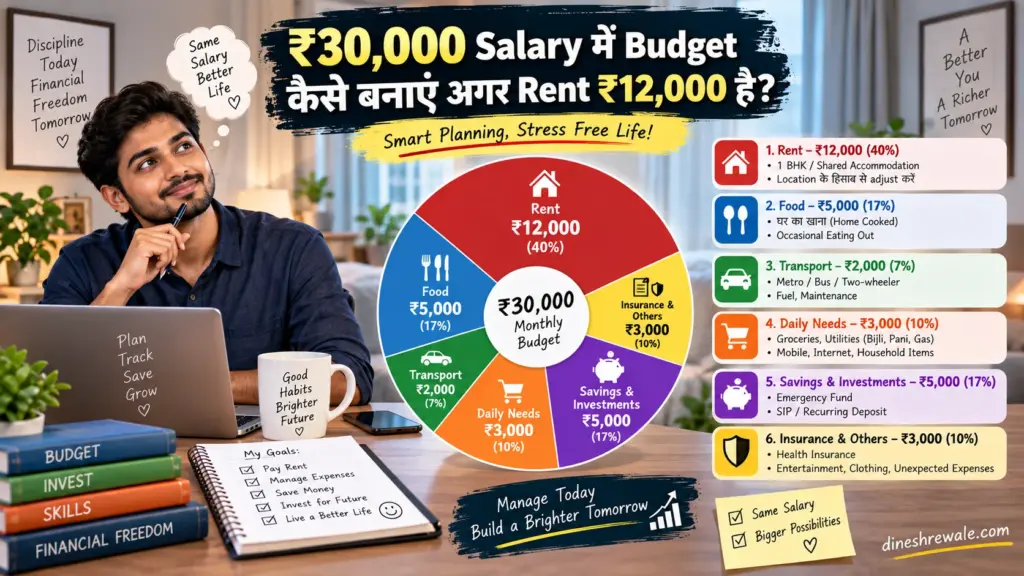
महंगे शहर में यही सबसे common problem है। उदाहरण:
| Category | Normal City | High-rent City Example |
|---|---|---|
| Rent | ₹8,000 | ₹12,000 |
| Food | ₹4,000 | ₹4,000 |
| Travel | ₹2,500 | ₹2,500 |
| Utilities | ₹1,500 | ₹1,500 |
| Personal | ₹1,500 | ₹1,000 |
| Entertainment | ₹1,500 | ₹1,000 |
| Emergency Fund | ₹3,000 | ₹2,000 |
| SIP | ₹5,000 | ₹4,000 |
| Buffer | ₹1,000 | ₹1,000 |
High-rent city में पहला target यह नहीं होना चाहिए कि आप हर हाल में 20% invest करें। पहला target cash-flow को positive रखना है। अगर rent लगातार salary के बहुत बड़े हिस्से को खा रहा है, तो shared flat, company accommodation, shorter commute वाला area या family stay जैसी options financial pressure कम कर सकती हैं।
₹30,000 Salary में Budget कैसे बनाएं अगर आप घर पर ₹5,000 भेजते हैं?
Family responsibility को “optional expense” मत समझिए। यह budget का core हिस्सा है। मान लीजिए salary ₹30,000 है और ₹5,000 घर भेजना जरूरी है। तब effective spendable income ₹25,000 है।
एक balanced structure हो सकता है:
- Family contribution: ₹5,000
- Rent/PG: ₹7,000
- Food: ₹3,500
- Travel: ₹2,000
- Utilities/phone: ₹1,500
- Personal: ₹1,000
- Entertainment: ₹1,000
- Emergency Fund: ₹3,000
- SIP: ₹5,000
- Buffer: ₹1,000
कुल ₹30,000। इस case में भी budget workable है, लेकिन lifestyle creep की गुंजाइश कम है। सबसे बड़ा lever आपका rent और discretionary spending है।
₹30,000 Salary में saving कितनी होनी चाहिए?
एक magic percentage हर व्यक्ति पर लागू नहीं होता। किसी व्यक्ति का ₹30,000 salary budget ₹22,000 expenses का हो सकता है और किसी का ₹29,000। लेकिन एक useful progression यह है:
| Stage | Monthly Saving Target | Priority |
|---|---|---|
| Stage 1 | ₹2,000-₹3,000 | Saving habit + starter emergency fund |
| Stage 2 | ₹5,000 | Emergency fund + basic investing |
| Stage 3 | ₹7,000-₹8,000 | Goal investing after buffer |
| Stage 4 | ₹10,000+ | High saving rate after income growth or lower fixed costs |
Saving rate बढ़ाने का सबसे smart तरीका हर बार “और कम खर्च करो” नहीं है। Income growth भी equally important है। Skill upgrade, job switch, freelance work या certification से salary ₹30,000 से ₹40,000 हुई तो पूरा ₹10,000 lifestyle में मत डालिए। कम से कम उसका बड़ा हिस्सा saving rate बढ़ाने में लगाइए। Income आगे बढ़कर ₹1 लाख monthly take-home तक पहुंचे तो ₹1 Lakh Salary Investment Plan में higher income के लिए budgeting, SIP और goal-based allocation का framework भी देख सकते हैं।
₹30,000 salary में किन खर्चों पर सबसे पहले कटौती करें?
Food delivery
अगर आप हर बार ₹250-₹400 delivery पर खर्च करते हैं तो महीने में 12 orders ₹3,000-₹4,800 बना सकते हैं। Delivery को completely बंद करने से पहले weekly limit बनाइए।
Cabs
Daily cab छोटा खर्च लगता है, लेकिन monthly budget में बड़ा बन जाता है। Hybrid commute, metro, bus या ride sharing से savings हो सकती है।
Subscriptions
चार OTT subscriptions में से एक-दो ही active रखें। ₹149-₹499 के छोटे charges budget leak बन सकते हैं।
Impulse shopping
“Sale है इसलिए खरीदना है” और “मुझे इसकी जरूरत है” अलग बातें हैं। 24-hour rule अपनाइए। Non-essential purchase को अगले दिन approve करें।
Expert Insight: Budget में सबसे ज्यादा फायदा उस expense को काटने से होता है जो recurring है। एक बार ₹500 बचाने से ज्यादा powerful है हर महीने ₹500 बचाना।
Credit Card, BNPL और EMI: ₹30,000 salary में सबसे बड़ा hidden risk
कम salary वाले budget में debt सबसे तेज़ damage करता है। ₹2,000 की EMI अकेली बड़ी नहीं लगती। फिर phone EMI ₹1,500, credit card minimum due, BNPL ₹800 और personal loan ₹3,000 जोड़िए। अचानक future salary पहले ही खर्च हो चुकी होती है।
Credit card का सही use convenience के लिए हो सकता है, लेकिन ऐसे खर्च जो अगले महीने cash-flow को tight कर दें, उन्हें avoid करें। Minimum due को “payment complete” समझना भी dangerous habit है।
अगर high-interest debt है, तो investment amount कम करके पहले debt clear करना कई situations में financially sensible हो सकता है। आपके interest rate, tax situation और emergency needs देखकर decision अलग होगा।
₹30,000 salary पर insurance कब सोचें?
Budget का मतलब सिर्फ saving नहीं है। Risk protection भी planning का हिस्सा है। अगर employer health insurance देता है तो उसकी coverage, exclusions और dependents carefully check करें। SEBI Investor education material भी insurance को unexpected financial shocks से protection के रूप में explain करता है। SEBI की insurance guidance देखें।
अगर family आपकी income पर dependent है, तो life insurance need अलग से assess करनी पड़ सकती है। अगर कोई dependent नहीं है, तो life cover की priority family-responsibility वाले व्यक्ति जितनी नहीं होगी। Health insurance और emergency fund की जरूरत फिर भी relevant रहती है।
क्या ₹30,000 salary में SIP शुरू करनी चाहिए?
हाँ, लेकिन “SIP पहले, emergency fund बाद में” हर व्यक्ति के लिए सही rule नहीं है। अगर आपके पास zero cash reserve है और अगले महीने ₹20,000 का unexpected bill आया तो आपको investment बेचनी पड़ सकती है या credit card लेना पड़ सकता है। इसलिए पहले starter emergency fund बनाइए।
एक practical sequence हो सकता है:
- ₹10,000-₹20,000 का starter cash buffer बनाइए।
- High-interest debt control कीजिए।
- Emergency fund को धीरे-धीरे 3-6 months essentials तक ले जाइए।
- Long-term goals के लिए SIP शुरू करें और income growth के साथ उसे step-up करें।
आप इस process को अपने अगले step के रूप में हमारे Emergency Fund कितना होना चाहिए guide से जोड़ सकते हैं।
₹30,000 salary और SIP का simple step-up plan
मान लीजिए शुरुआत में SIP ₹3,000 है। छह या बारह महीने बाद जब emergency fund stable हो जाए, इसे ₹5,000 करें। Salary बढ़े तो ₹6,000 या ₹7,000 करें। यह “हर महीने perfect amount” से ज्यादा practical है।
आप SIP को goal-based भी रख सकते हैं: long-term wealth, retirement, future education support या home down payment। हर goal का time horizon और risk अलग होता है, इसलिए सभी पैसे एक ही product में डालना जरूरी नहीं।
Reddit और Quora जैसे forums पर लोगों की असली चिंता क्या रहती है?
हाल की community discussions में ₹30,000 monthly salary पाने वाले beginners अक्सर पूछते हैं कि budget कैसे करें, emergency fund कितना रखें और investing कब शुरू करें। एक recent Reddit post में ₹30,000 monthly take-home पाने वाले व्यक्ति ने budget breakdown, emergency fund और investment strategy पर community advice मांगी। दूसरी पुरानी IndiaInvestments discussion में users ने salary के अलग-अलग हिस्सों को rent, investments और emergency corpus के बीच बाँटने के अपने अनुभव साझा किए। इन threads से एक बात साफ दिखती है: “कितना invest करूं?” से पहले “मेरे fixed expenses कितने हैं?” पूछना ज्यादा useful है।
Forum advice को universal financial advice नहीं समझना चाहिए। Reddit पर किसी दूसरे व्यक्ति का 50% savings rate देखकर आपको guilt लेने की जरूरत नहीं। वह व्यक्ति अलग city, rent, family responsibility और career stage में हो सकता है।
Pros, Cons और Hidden Risks
Pros
- Money visibility: आपको पता रहता है कि ₹30,000 कहाँ जा रहे हैं।
- Emergency readiness: अचानक खर्च आने पर पूरा system नहीं टूटता।
- Goal clarity: SIP और savings random नहीं, purpose-driven हो सकती हैं।
- Less financial stress: महीने के अंतिम सप्ताह में balance देखकर panic कम होता है।
Cons
- बहुत strict budget social life को boring बना सकता है।
- शहर बदलने या family emergency से monthly plan टूट सकता है।
- Income fixed रहने पर inflation के साथ old budget outdated हो सकता है।
Hidden Risks जिन्हें ignore नहीं करना चाहिए
Lifestyle inflation: Salary ₹30,000 से ₹40,000 हुई और rent, food, shopping सब बढ़ गया तो आपकी wealth-building speed लगभग वहीं रह सकती है।
EMI trap: “सिर्फ ₹1,999 per month” वाली खरीदारी कई बार future cash flow को lock कर देती है।
False savings: सिर्फ इसलिए cheap product खरीदना कि discount मिला है, saving नहीं है। आपने अगर जरूरत की चीज पर ₹1,000 खर्च किया और discount से ₹200 बचाए, cash outflow फिर भी ₹800 है।
Emergency fund का misuse: Sale, vacation या नया phone emergency नहीं है। Emergency reserve को अलग mental category में रखें।
Return chasing: ₹30,000 salary में जल्दी wealth बनाने की कोशिश में high-risk products में बिना समझे जाना नुकसानदायक हो सकता है। Market risk और return uncertainty को समझना जरूरी है।
आज से लागू करने वाला Step-by-Step Action Plan
Step 1: पिछले 30 दिनों का खर्च निकालिए
Bank statement, UPI history और credit-card statement देखकर हर payment लिखिए। अनुमान मत लगाइए। Exact numbers budget को honest बनाते हैं।
Step 2: खर्च को 4 labels दें
Needs, Wants, Debt और Goals। जो payment समझ नहीं आ रही उसे “miscellaneous” में डालकर छोड़िए मत; अगले महीने उसे identify कीजिए।
Step 3: salary-day automation बनाइए
Salary credit के तुरंत बाद emergency fund और SIP का amount auto-transfer या auto-investment की व्यवस्था करें, जहाँ appropriate हो। इससे willpower पर dependence कम होता है।
Step 4: weekly spending limit बनाइए
अगर monthly discretionary budget ₹2,000 है तो चार weeks में ₹500 की soft limit रखिए। पूरा ₹2,000 पहले week में खर्च करने से बचेंगे।
Step 5: हर महीने एक expense audit करें
सिर्फ तीन सवाल पूछें: कौन-सा खर्च बढ़ा? कौन-सा recurring expense cancel हो सकता है? income बढ़ाने के लिए अगले 30 दिनों में क्या कर सकता हूँ?
Step 6: salary hike का rule पहले तय करें
मान लीजिए salary ₹5,000 बढ़ी। पहले से तय कर दें कि ₹3,000 goals में जाएंगे और ₹2,000 lifestyle में। यह rule income बढ़ने के बाद decision fatigue कम करता है।
₹30,000 Salary में Budget कैसे बनाएं: अलग-अलग परिस्थितियों के लिए quick templates
| Situation | Priority | Suggested Approach |
|---|---|---|
| Family के साथ रहते हैं | High savings | Housing cost कम होने का फायदा goals में दें |
| Rent ₹8,000 तक | Balanced | ₹3,000 emergency + ₹5,000 SIP जैसा starting point |
| Rent ₹12,000+ | Cash-flow | Shared housing, commute और discretionary expenses optimize करें |
| Family को ₹5,000-₹8,000 भेजते हैं | Responsibility | Family contribution को first-line fixed expense मानें |
| High-interest debt है | Debt control | Emergency buffer बनाए रखते हुए debt repayment को priority दें |
| Job unstable है | Safety | 3-6 से अधिक months का reserve consider करें |
Common mistakes जो ₹30,000 salary budget को fail कर देते हैं
- Budget salary के 30 दिन बाद बनाना: Budget salary आने से पहले बनता है।
- सिर्फ investment देखना: Emergency fund के बिना investment strategy अधूरी है।
- Cash spending ignore करना: छोटी cash purchases भी monthly total बदलती हैं।
- हर month same budget: Festival, travel और annual insurance जैसी expenses के लिए sinking funds रखें।
- Friends से comparison: दूसरे व्यक्ति का rent और family situation अलग है।
- Credit card limit को income समझना: Limit पैसा नहीं है। वह repayment obligation पैदा कर सकती है।
Annual expenses के लिए sinking fund क्यों जरूरी है?
एक बड़ा कारण monthly budget failure का यह है कि लोग सिर्फ monthly bills गिनते हैं। मान लीजिए annual insurance premium ₹12,000 है। अगर आप January में पूरा ₹12,000 देने की जगह हर महीने ₹1,000 अलग रखते हैं, तो premium month में shock कम होता है। इसी तरह festival shopping, travel, vehicle servicing, gifts और professional course को monthly sinking fund से manage किया जा सकता है।
₹30,000 salary budget को track करने का सबसे आसान तरीका
आपको fancy app जरूरी नहीं है। एक simple Google Sheet या notebook भी पर्याप्त है। चार columns रखें: Date, Expense, Category, Amount। हफ्ते में एक बार 10 मिनट का review करें।
एक useful metric है Planned vs Actual। उदाहरण के लिए food budget ₹4,000 था और आपने ₹4,650 खर्च किए। अगले महीने सिर्फ “कम खाऊंगा” लिखने के बजाय कारण खोजें: delivery, office lunch, grocery inflation या social events?
7-10 Real Forum FAQs: लोग सबसे ज्यादा क्या पूछते हैं?
1. क्या ₹30,000 salary में ₹10,000 save करना possible है?
हाँ, लेकिन हर जगह नहीं। अगर rent कम है, family के साथ रहते हैं या company food/accommodation देती है तो possible हो सकता है। High-rent city में इसे force करने से budget unsustainable हो सकता है।
2. ₹30,000 salary में कितना SIP शुरू करना चाहिए?
Emergency buffer और debt situation देखकर ₹2,000-₹5,000 से शुरुआत practical हो सकती है। एक fixed percentage को compulsory rule मत मानिए।
3. पहले SIP या emergency fund?
Zero emergency savings की स्थिति में starter emergency fund पहले बनाना ज्यादा practical है। बाद में SIP बढ़ाइए।
4. क्या ₹30,000 salary में घर पर पैसा भेजकर भी invest कर सकता हूं?
हाँ। Family contribution को fixed expense मानकर बाकी categories adjust करें। Rent और wants में flexibility खोजिए।
5. ₹30,000 salary में कितना rent afford करना चाहिए?
एक universal percentage नहीं है, लेकिन housing cost बहुत बढ़ने पर savings और emergency fund दब जाते हैं। Rent ऐसा रखें कि goals के लिए नियमित amount बच सके।
6. Credit card रखना चाहिए या नहीं?
Card tool है, income नहीं। Full repayment discipline है तो convenience मिल सकती है। अगर minimum due और revolving credit की habit है तो avoid या limit करना बेहतर हो सकता है।
7. क्या हर महीने entertainment budget रखना गलत है?
नहीं। Zero-fun budget लंबे समय तक टिकना मुश्किल होता है। ₹1,000-₹1,500 जैसा planned spending guilt-free spending दे सकता है।
8. ₹30,000 salary पर emergency fund कितने महीने का होना चाहिए?
RBI financial education material में कम-से-कम 3 months living expenses का सामान्य rule बताया गया है, और less-secure income वालों के लिए 6 months या अधिक reserve consider किया जाता है। आपकी job stability और dependents के अनुसार target बढ़ सकता है।
9. Salary बढ़ने पर क्या पहले investment बढ़ाऊं या lifestyle?
दोनों का balance रखें, लेकिन पूरा increment lifestyle में जाने से बचें। उदाहरण के लिए ₹5,000 increment में ₹3,000 goal money और ₹2,000 lifestyle देना एक practical rule हो सकता है।
10. Reddit पर किसी का 40-50% saving देखकर क्या मुझे भी उतना save करना चाहिए?
नहीं। Community examples inspiration दे सकते हैं, benchmark नहीं। आपकी financial reality अलग है। अपनी savings rate को पिछले साल से compare करें, किसी stranger से नहीं।
आपका ₹30,000 salary budget कब बदलना चाहिए?
Budget एक permanent document नहीं है। शादी, घर बदलना, salary hike, job switch, family medical needs, education loan या new dependent आने पर budget revise करें। कम से कम हर 3 महीने में एक structured review करें।
एक अच्छा budget आपको “मैं afford कर सकता हूं?” से आगे ले जाता है और “मैं इसे खरीदने के बाद भी अपने goals पर track पर रहूंगा?” पूछना सिखाता है। यही फर्क budgeting और सिर्फ expense tracking में है।
आपके लिए एक simple monthly money routine
- Salary Day: Emergency fund + SIP + fixed transfers पहले।
- हर Sunday: पिछले 7 दिनों का spending check।
- Month End: Planned vs Actual compare करें।
- Every 3 Months: Rent, subscriptions, debt और savings rate review करें।
- Every Salary Hike: Saving/investing को पहले बढ़ाएं, lifestyle को बाद में।
अपने money system को मजबूत करने के लिए Best Personal Finance Apps in India जैसे tools पर भी नजर डाल सकते हैं। Emergency fund के target को समझने के लिए Emergency Fund कितना होना चाहिए guide पढ़ें। और income बढ़ने के बाद salary के हिसाब से SIP planning को update करें। Salary ₹30,000 हो या आगे चलकर ₹50,000, basic habit एक ही रहती है: पहले plan, फिर spend.
अंत में अपने लिए यह सवाल छोड़िए
₹30,000 salary में rich दिखना आसान है। Financially stable बनना ज्यादा valuable है। Stability का मतलब यह नहीं कि आप हर पैसा बचाएं और life enjoy न करें। इसका मतलब है कि rent देने के बाद भी breathing room बचा हो, अचानक ₹10,000 का खर्च आए तो panic न हो, और 5-10 साल बाद आपके पास सिर्फ पुराने UPI transactions की list नहीं बल्कि actual savings और investments भी हों।
आज रात सिर्फ 15 मिनट निकालिए। अपने पिछले 30 दिनों का खर्च खोलिए और तीन numbers लिखिए: Needs, Wants, Future। फिर salary credit होते ही Future bucket को पहले fund कीजिए। शुरू में ₹2,000 भी हो तो ठीक है। Consistency, perfect percentage से ज्यादा काम करती है.
याद रखिए, ₹30,000 salary आपकी पूरी financial story नहीं है। यह सिर्फ starting point है। आपकी skill, income growth, saving habit और समय के साथ वही starting point एक मजबूत financial base बन सकता है।
Financial Disclaimer: यह article केवल general educational और informational purpose के लिए है। यहां दिए गए budget allocations, emergency-fund targets और SIP illustrations किसी व्यक्ति के लिए personalised financial advice नहीं हैं। Mutual funds और अन्य market-linked investments में market risk होता है और past performance future returns की guarantee नहीं है। Investment, insurance, tax या loan decision लेने से पहले अपनी financial situation, goals, risk profile और applicable rules की जांच करें तथा जरूरत होने पर SEBI-registered investment adviser या अन्य qualified professional से सलाह लें।