RBI ने ₹6 लाख करोड़ Liquidity Absorb की: FD, Loan और Debt Fund पर क्या असर?
September 2026 में RBI ने banking system की surplus liquidity को manage करने के लिए Variable Rate Reverse Repo operations के जरिए ₹6 लाख करोड़ से ज्यादा liquidity absorb की। Surplus liquidity एक समय ₹11.16 लाख करोड़ के आसपास पहुंची थी। यह कदम अपने आप में repo rate hike नहीं है, लेकिन interest-rate environment को…
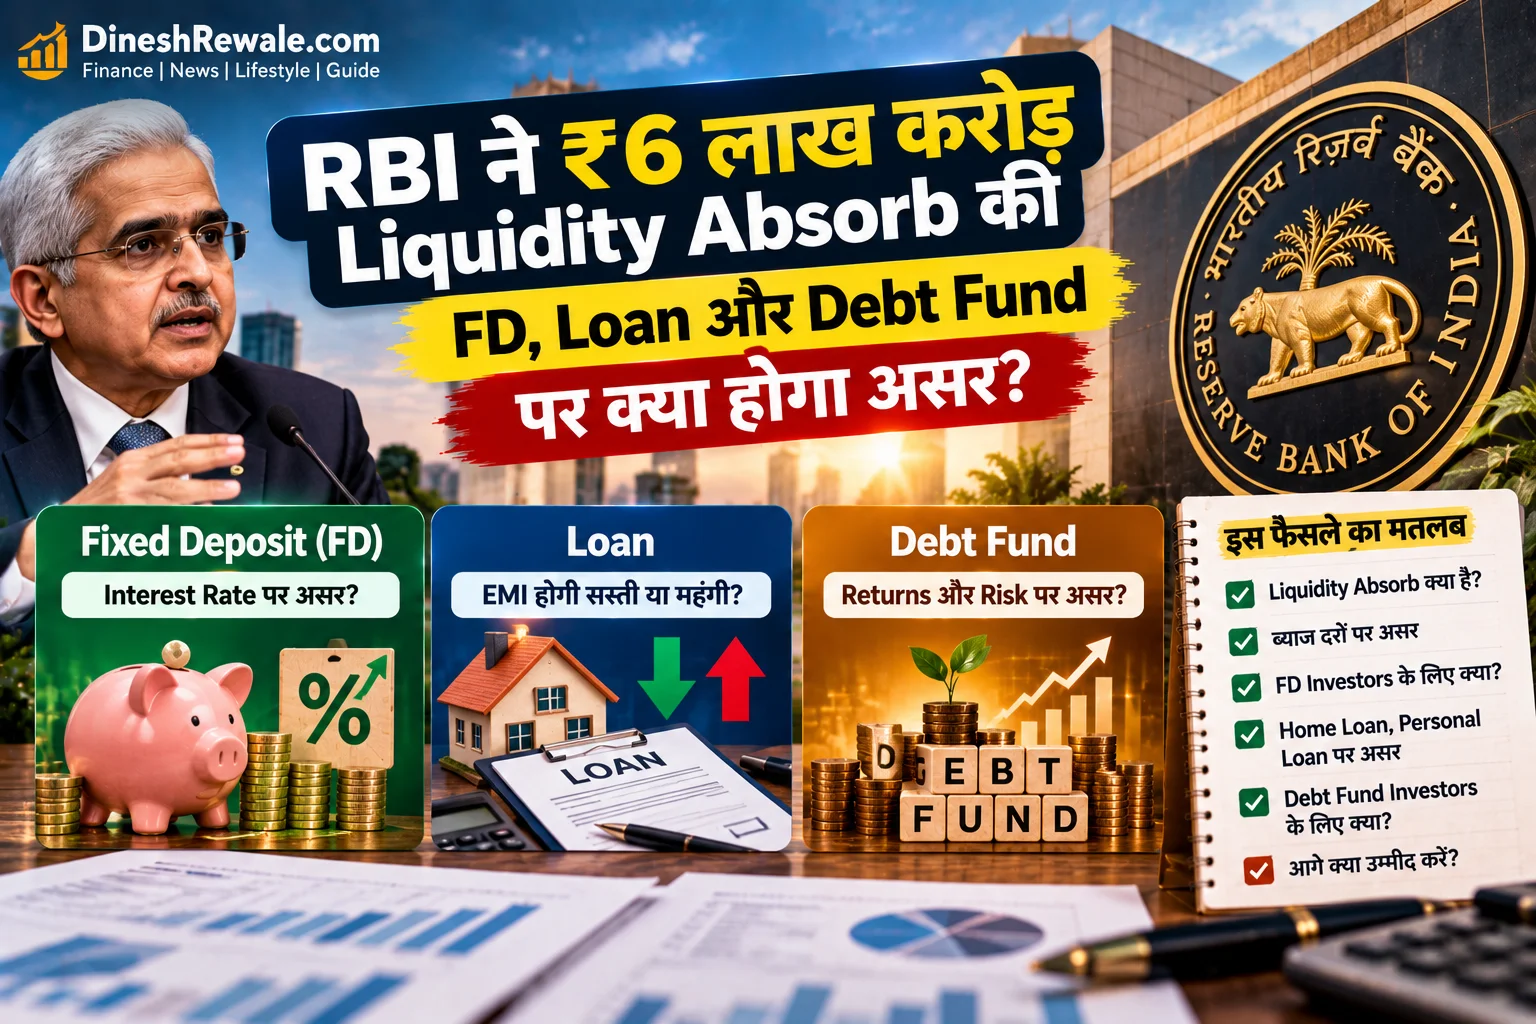
September 2026 में RBI ने banking system की surplus liquidity को manage करने के लिए Variable Rate Reverse Repo operations के जरिए ₹6 लाख करोड़ से ज्यादा liquidity absorb की। Surplus liquidity एक समय ₹11.16 लाख करोड़ के आसपास पहुंची थी। यह कदम अपने आप में repo rate hike नहीं है, लेकिन interest-rate environment को समझने के लिए महत्वपूर्ण है।
In Short
- Liquidity absorption banking system के अतिरिक्त cash को manage करने का तरीका है।
- इससे existing Home Loan EMI या FD rate अपने आप तुरंत नहीं बदलते।
- Future policy-rate changes का fresh FD और floating loan rates पर ज्यादा असर हो सकता है।
- Bond yields बढ़ने पर long-duration debt funds में volatility आ सकती है।
Liquidity absorption क्या होता है?
जब banking system में जरूरत से ज्यादा liquidity होती है, RBI short-term operations के जरिए अतिरिक्त पैसा absorb कर सकता है। इससे money-market conditions को policy framework के अनुरूप रखने में मदद मिलती है।
FD rates पर क्या असर?
Liquidity withdrawal के बाद FD rates का तुरंत बदलना जरूरी नहीं है। Banks की deposit position, loan demand और competition भी pricing तय करते हैं। इसलिए investors को fresh booking और renewal के समय current rates compare करने चाहिए।
Home Loan EMI पर क्या असर?
Liquidity action और repo rate decision को एक ही चीज न समझें। Repo-linked floating loans में EMI या tenure पर benchmark policy rate का प्रभाव होता है। केवल liquidity absorption होने से EMI automatically नहीं बढ़ती।
Home Loan लेने से पहले 15 जरूरी बातें और Home Loan जल्दी खत्म करने के तरीके भी देखें।
Debt Mutual Funds पर असर
Bond yields बढ़ने पर long-duration debt funds में mark-to-market volatility बढ़ सकती है। Short-term investors को duration और credit quality दोनों समझने चाहिए। Emergency Fund planning और ₹25 लाख investment options जैसी guides overall allocation में मदद कर सकती हैं।
| Area | Possible impact |
|---|---|
| Existing FD | Booked rate सामान्यतः जारी |
| Fresh FD | Future rate changes possible |
| Floating Home Loan | Policy benchmark matters |
| Long-duration Debt Fund | Yield rise से volatility |
Investor क्या करें?
एक market event देखकर पूरा portfolio बदलने की जरूरत नहीं है। Short-term cash needs के लिए liquidity रखें, FD में laddering पर विचार करें और debt funds में risk समझकर ही allocation करें। Financial Planning और RBI की official information देखें। Tax matters के लिए Income Tax Department और securities rules के लिए SEBI को प्राथमिकता दें।
लेखक के बारे में
Dinesh Rewale personal finance, investment और practical money management पर reader-focused content लिखते हैं।
Disclaimer
यह सामान्य शैक्षिक जानकारी है। Interest rates, RBI policy और markets बदल सकते हैं। Investment या loan decision से पहले latest official information जांचें।