Direct Mutual Fund में Expense Ratio क्यों महत्वपूर्ण है? Return पर कितना असर पड़ता है?
Mutual Fund चुनते समय ज्यादातर निवेशक past returns, risk और fund का नाम देखते हैं। लेकिन एक जरूरी cost ऐसी है जो आपकी investment value को लगातार प्रभावित करती है और अक्सर नजरअंदाज हो जाती है: Expense Ratio।
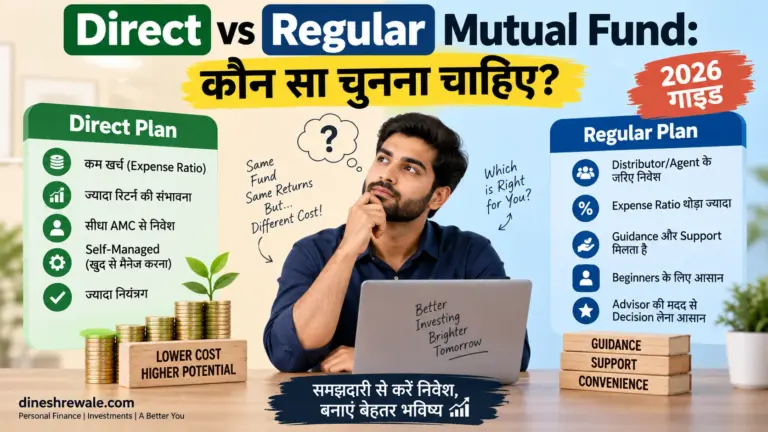
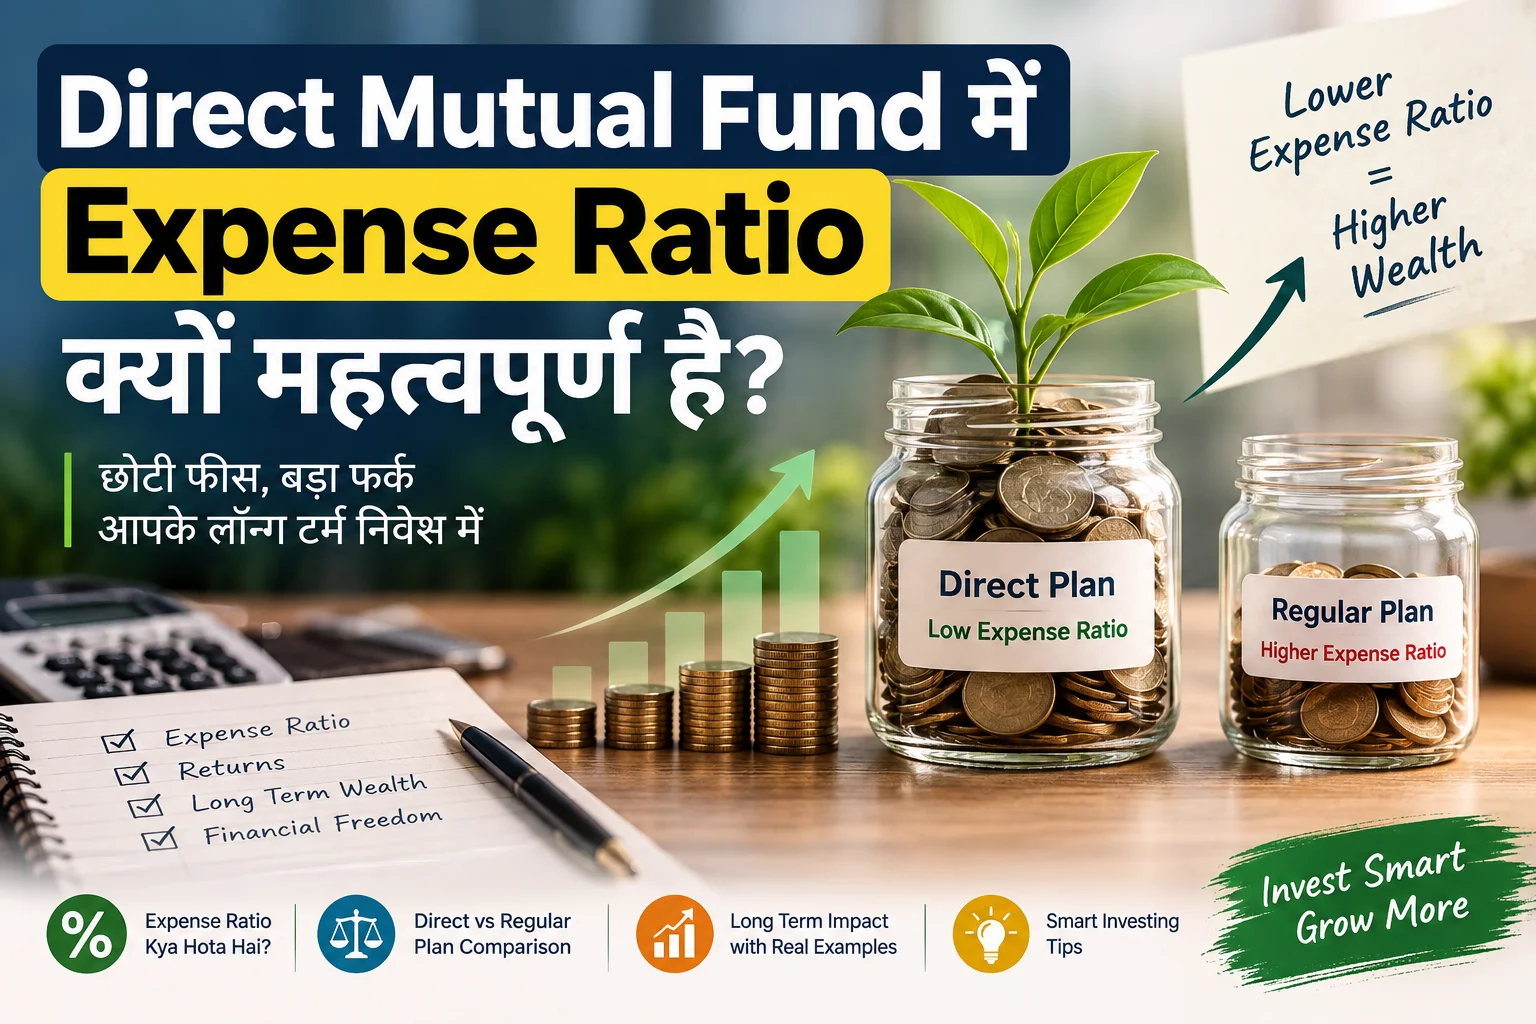
खासकर जब आप Direct Mutual Fund में निवेश करते हैं, तब expense ratio को समझना जरूरी है, क्योंकि Direct Plan और Regular Plan आम तौर पर एक ही scheme और common portfolio में निवेश करते हैं, लेकिन दोनों के खर्च अलग हो सकते हैं। Direct Plan में distributor/agent distribution cost नहीं होने के कारण expense ratio कम रहता है। AMFI के अनुसार Direct Plan और Regular Plan में यही मुख्य cost difference है।
यह अंतर शुरुआत में छोटा दिख सकता है, लेकिन लंबे समय तक निवेश करने पर कम खर्च का फायदा compounding के जरिए बढ़ सकता है। इस article में आप समझेंगे कि expense ratio क्या है, Direct Mutual Fund में यह क्यों महत्वपूर्ण है, आपके return पर इसका असर कैसे पड़ता है और fund चुनते समय इसे किस तरह देखना चाहिए।
Expense Ratio क्या होता है?
Expense Ratio, जिसे Total Expense Ratio या TER भी कहा जाता है, mutual fund scheme को manage और operate करने में होने वाले अनुमत खर्चों का प्रतिशत है। इसमें scheme की category और applicable regulatory framework के अनुसार अलग-अलग expenses शामिल हो सकते हैं। इसमें investment management, administration, registrar, custodian, audit और अन्य scheme-related खर्च शामिल हो सकते हैं। TER scheme के average net assets के प्रतिशत के रूप में calculate होता है और daily NAV घोषित होने से पहले expenses adjust किए जाते हैं।
उदाहरण के लिए, मान लीजिए किसी mutual fund का expense ratio 0.50% सालाना है और आपके निवेश का औसत value ₹2 लाख है। सरल समझ के लिए 0.50% का मतलब लगभग ₹1,000 सालाना खर्च के बराबर है। वास्तविक charge daily net assets पर आधारित होता है, इसलिए यह कोई अलग से आपको bill की तरह नहीं भेजा जाता।
Direct Mutual Fund में Expense Ratio ज्यादा महत्वपूर्ण क्यों है?
1. कम खर्च का मतलब आपके लिए ज्यादा value
Direct Plan में distributor या agent की distribution commission लागत शामिल नहीं होती। इसी वजह से Direct Plan का expense ratio Regular Plan की तुलना में कम होता है। Direct और Regular Plan एक ही scheme के common portfolio को follow कर सकते हैं, लेकिन expense ratio और NAV अलग होते हैं।
आपके लिए इसका सीधा अर्थ यह है कि scheme के gross returns में से कम हिस्सा expenses में जाता है। बाकी value आपके investment में बनी रहती है। अगर आप Direct और Regular Plan के broader differences समझना चाहते हैं, तो हमारी Direct vs Regular Mutual Fund की 2026 गाइड भी पढ़ सकते हैं। Long-term portfolio में risk को goal के हिसाब से समझने के लिए Asset Allocation की गाइड भी उपयोगी है।
2. छोटा अंतर लंबे समय में बड़ा हो सकता है
मान लीजिए एक ही scheme के Direct Plan का expense ratio 0.50% और Regular Plan का 1.00% है। सिर्फ 0.50 percentage point का अंतर देखकर यह मामूली लग सकता है। लेकिन 15 या 20 साल तक compounding चलने पर लगातार कम खर्च investment corpus पर meaningful असर डाल सकता है।
ध्यान रखें, यह उदाहरण केवल expense difference समझाने के लिए है। वास्तविक return market performance, portfolio expenses, taxes और समय के साथ बदलते TER पर निर्भर करेगा।
3. Expense Ratio NAV को प्रभावित करता है
Mutual fund scheme के recurring expenses scheme assets से bear किए जाते हैं और daily NAV expenses deduct होने के बाद disclose होता है। इसलिए TER का NAV पर सीधा असर पड़ता है। सामान्य तौर पर lower TER का फायदा NAV और investor outcome में दिखाई देता है, बाकी परिस्थितियां समान होने पर।
4. Direct Plan में आप distributor cost के लिए भुगतान नहीं करते
यह समझना जरूरी है कि Direct Plan का कम expense ratio इसलिए होता है क्योंकि distribution/commission expense नहीं होता। इसका मतलब यह नहीं है कि Direct Plan में कोई expense नहीं है। Fund को चलाने और manage करने की लागत फिर भी रहती है। 2026 के SEBI Mutual Funds Regulations के framework में भी Direct Plan में distribution expenses/commission नहीं लिया जाता और उसकी expense structure Regular Plan से अलग रहती है।
Expense Ratio और Return का संबंध समझें
आप यह सोच सकते हैं कि अगर fund ने एक साल में 12% gross return कमाया और expense ratio 0.50% है, तो क्या आपको ठीक 11.50% return मिलेगा? वास्तविक calculation इतनी सीधी नहीं होती। Expenses daily net assets के आधार पर adjust होते हैं और portfolio return पूरे साल एक समान नहीं होता।
फिर भी concept समझने के लिए एक सरल उदाहरण उपयोगी है:
| मान लीजिए | Direct Plan | Regular Plan |
|---|---|---|
| Gross return | 12% | 12% |
| Illustrative expense ratio | 0.50% | 1.00% |
| Illustrative return after expenses | लगभग 11.50% | लगभग 11.00% |
ऊपर का table केवल illustration है। Actual return path और daily expenses के कारण वास्तविक परिणाम अलग हो सकते हैं। फिर भी यह दिखाता है कि समान gross performance में lower expense ratio investor के लिए फायदेमंद हो सकता है।
₹1 लाख निवेश पर Expense Ratio का सरल उदाहरण
मान लीजिए आपने ₹1 लाख निवेश किए और illustration के लिए gross return 12% मानते हैं। अगर expense ratio में 0.50% का फर्क है, तो शुरुआती साल में इसका monetary impact छोटा दिखाई देगा। लेकिन हर साल cost का असर investment value पर बना रहता है और समय के साथ compounding के कारण difference बढ़ सकता है।
इसीलिए expense ratio को सिर्फ “आज कितना पैसा कटेगा” के नजरिए से नहीं, बल्कि लंबे समय में कितनी investment value बची रहेगी इस नजरिए से देखना ज्यादा सही है।
क्या सिर्फ कम Expense Ratio वाला Mutual Fund ही चुनना चाहिए?
नहीं। Low expense ratio important है, लेकिन यह अकेला selection criterion नहीं होना चाहिए। 0.10% कम expense ratio वाला fund आपके लिए automatically बेहतर नहीं हो जाता, अगर उसका investment objective आपकी जरूरत से मेल नहीं खाता या risk level आपके लिए सही नहीं है।
Fund चुनते समय कम से कम इन बातों को साथ में देखें:
- Investment objective: fund आपके goal से match करता है या नहीं।
- Risk और asset allocation: equity, debt या hybrid exposure आपकी risk capacity के अनुरूप है या नहीं।
- Long-term consistency: केवल recent return नहीं, लंबी अवधि की performance और benchmark के मुकाबले consistency देखें।
- Expense Ratio: category और comparable funds की तुलना में cost कितना है।
- Tracking Difference/Tracking Error: खासकर index funds और ETFs में index को fund कितनी अच्छी तरह follow करता है।
Direct vs Regular Mutual Fund: Expense Ratio का मुख्य अंतर
| पहलू | Direct Plan | Regular Plan |
|---|---|---|
| Portfolio | Common portfolio | Common portfolio |
| Fund Manager | सामान्यतः वही | सामान्यतः वही |
| Distributor/Agent | नहीं | हो सकता है |
| Expense Ratio | आमतौर पर कम | आमतौर पर ज्यादा |
| NAV | अलग और सामान्यतः अधिक | अलग |
| Investor को guidance | खुद decision लेना होता है | Distributor से सहायता मिल सकती है |
Direct Mutual Fund किसके लिए बेहतर हो सकता है?
Direct Plan उन investors के लिए practical विकल्प हो सकता है जो खुद fund research कर सकते हैं, risk समझते हैं और अपने investment decisions लेने तथा transactions manage करने में comfortable हैं। नए या inexperienced investors के लिए guidance की जरूरत होने पर Regular Plan पर विचार करना अधिक practical हो सकता है।
यहां एक महत्वपूर्ण बात है: Direct Plan का मतलब बेहतर fund नहीं, बल्कि अलग cost structure है। सही fund selection फिर भी आपकी जिम्मेदारी रहती है।
Expense Ratio कहाँ देखें?
Mutual fund scheme का TER नियमित रूप से disclose किया जाता है। AMFI के investor education material के अनुसार mutual funds को schemes का TER daily basis पर अपनी websites और AMFI की website पर disclose करना होता है।
आप किसी fund की latest factsheet, scheme page या AMC disclosure में expense ratio देख सकते हैं। पुराने article या third-party screenshot के बजाय decision लेने से पहले latest disclosed TER check करना बेहतर है, क्योंकि expense ratio समय के साथ बदल सकता है। Current scheme-wise TER के लिए AMFI का TER page भी देख सकते हैं।
Expense Ratio देखते समय 5 गलतियां न करें
- सिर्फ percentage देखकर फैसला न लें: fund category और portfolio strategy भी देखें।
- Direct और Regular को बिना नाम देखे compare न करें: एक ही scheme के same plan type की तुलना करें।
- Expense Ratio को fixed lifetime cost न समझें: TER बदल सकता है।
- Gross return और investor return को एक जैसा न मानें: scheme expenses return पर असर डालते हैं।
- Advisor की जरूरत को ignore न करें: अगर आप fund selection या portfolio management में comfortable नहीं हैं, तो केवल कम expense ratio के लिए Direct Plan चुनना सही फैसला नहीं हो सकता।
Expense Ratio कितना होना चाहिए?
इसके लिए कोई एक “ideal” number नहीं है। Equity, debt, index fund, active fund और अन्य categories में costs अलग हो सकते हैं। इसलिए expense ratio को category, fund strategy और overall value के context में देखना ज्यादा सही है।
सही सवाल यह नहीं है कि “क्या मेरा expense ratio 0.20% से कम है?” बल्कि यह है कि क्या यह cost उस category, strategy और fund की overall value के मुकाबले reasonable है?
एक practical rule जो आप याद रख सकते हैं
Same category + similar strategy + similar quality वाले funds में अगर एक विकल्प का expense ratio consistently lower है, तो lower-cost option को seriously compare करना चाहिए। लेकिन cost को performance, risk, tracking quality और goal suitability से अलग करके न देखें।
आपके लिए इसका मतलब क्या है?
अगर आप long-term SIP कर रहे हैं, तो expense ratio को portfolio के छोटे खर्च की तरह ignore करना आसान है। लेकिन SIP में investment कई साल तक चलता है और market value समय के साथ बदलती है। इसलिए recurring cost का impact भी लंबी अवधि में बढ़ सकता है।
यही वजह है कि Direct Mutual Fund में Expense Ratio केवल एक technical number नहीं है। यह आपकी net investment outcome का हिस्सा है।
आप पहले अपने financial goal, risk profile और fund category तय करें। उसके बाद comparable options के expense ratio, consistency और tracking quality को साथ में देखें। यही तरीका सिर्फ “सबसे सस्ता fund” चुनने से बेहतर है।
Direct Mutual Fund में Expense Ratio: 5 जरूरी सवाल
क्या Direct Mutual Fund का Expense Ratio हमेशा कम होता है?
Direct Plan में distributor/agent distribution commission नहीं होने के कारण उसका expense ratio आम तौर पर उसी scheme के Regular Plan से कम होता है। Latest disclosed TER को जरूर check करें।
क्या कम Expense Ratio का मतलब ज्यादा return तय है?
नहीं। Lower cost आपके net outcome के लिए मददगार हो सकता है, लेकिन market performance, fund strategy और risk के कारण return की कोई guarantee नहीं होती।
क्या Expense Ratio अलग से मेरे bank account से कटता है?
आमतौर पर आपको अलग bill या deduction दिखाई नहीं देता। Scheme के expenses assets/NAV calculation में adjust होते हैं।
Long-term SIP में Expense Ratio क्यों ज्यादा मायने रखता है?
क्योंकि कई वर्षों तक recurring costs investment value को प्रभावित करते रहते हैं। छोटे annual differences भी लंबी अवधि और compounding के साथ meaningful हो सकते हैं। SIP basics समझने के लिए हमारी SIP क्या है? Beginners Guide पढ़ें।
Expense Ratio के अलावा क्या देखें?
Fund का goal suitability, risk, asset allocation, long-term consistency, benchmark comparison और index fund होने पर tracking difference/error को भी साथ में देखें।
Direct Mutual Fund और Expense Ratio: Final Takeaway
Expense Ratio mutual fund scheme के खर्च का हिस्सा है और इसका असर NAV के जरिए आपके investment outcome पर पड़ता है। Direct Plan में distribution/commission expense नहीं होने के कारण expense ratio आम तौर पर Regular Plan से कम होता है। लंबे समय में lower cost compounding को support कर सकती है।
लेकिन निवेश का फैसला केवल expense ratio देखकर न लें। Cost + Risk + Goal + Fund Quality को एक साथ देखकर फैसला करना ज्यादा समझदारी है।
अगला कदम: अपने existing mutual fund में Direct या Regular plan, current TER और इसी category के comparable funds की cost को एक बार जरूर check करें। यही छोटा review आपके long-term investment decision को बेहतर बना सकता है।
Related reading: Direct vs Regular Mutual Fund: कौन सा चुनना चाहिए? | SIP क्या है? Beginners के लिए Guide
Disclaimer: यह article केवल educational purpose के लिए है। Mutual Fund investments market risks के अधीन हैं। किसी भी investment decision से पहले scheme documents पढ़ें और जरूरत के अनुसार SEBI-registered investment adviser से सलाह लें।