Home Loan Close के बाद Property Papers नहीं मिले? 6 Steps
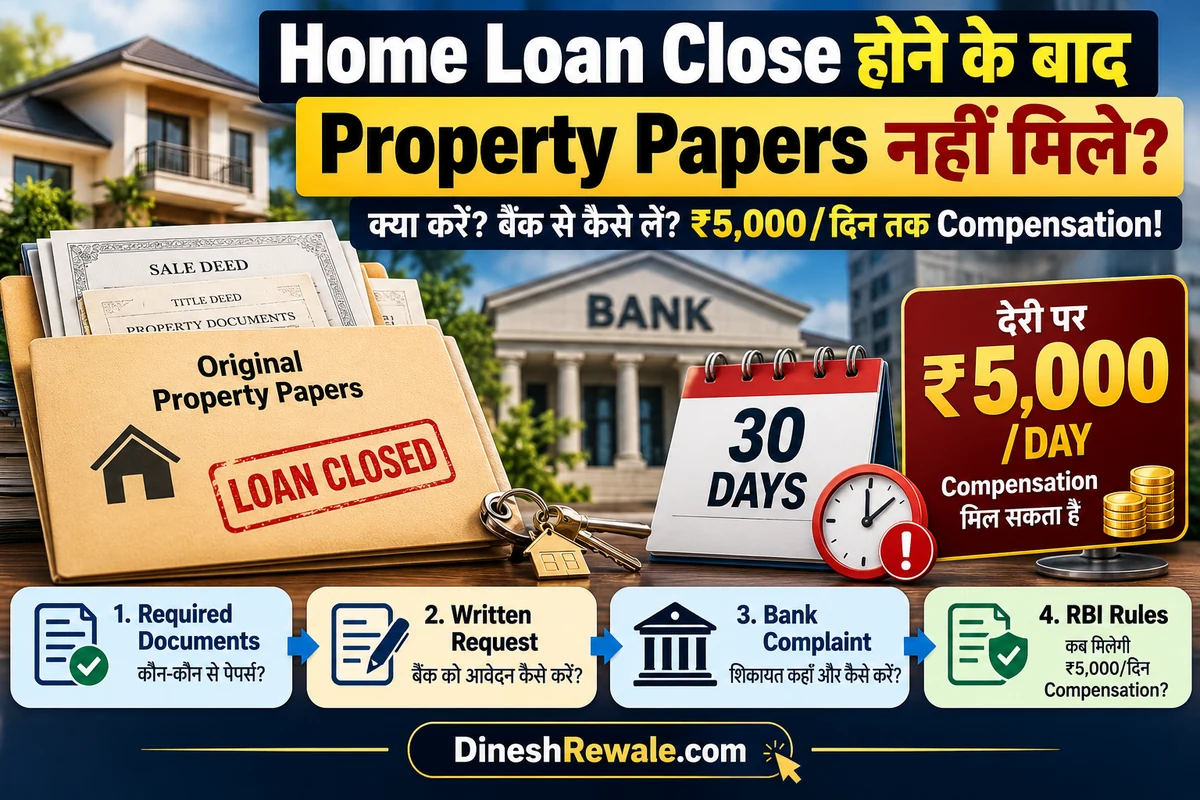
अगर आपने home loan पूरी तरह repay या settle कर दिया है और 30 दिन बाद भी original property papers नहीं मिले, तो lender को लिखित request देकर documents की return date और charge removal का status माँगें. RBI की 13 September 2023 directions के तहत covered lenders को full repayment/settlement के 30 दिनों के भीतर original movable/immovable property documents लौटाने और applicable registry में charge हटाने की प्रक्रिया पूरी करनी होती है. Lender की वजह से देरी होने पर ₹5,000 प्रति दिन compensation का प्रावधान है.
यह compensation हर मामले में अपने-आप नहीं मिलता. Loan account वास्तव में fully repaid/settled होना चाहिए, lender RBI directions के दायरे में होना चाहिए, release की due date 1 December 2023 या उसके बाद होनी चाहिए, और देरी lender की वजह से हुई हो. अगर documents खो गए या damage हुए हैं, तो duplicate/certified copies बनवाने के लिए lender को अतिरिक्त 30 दिन मिलते हैं; ऐसे case में compensation की देरी कुल 60 दिन बाद calculate होती है.
RBI का ₹5,000 per day rule क्या कहता है?
RBI Circular RBI/2023-24/60, dated 13 September 2023, का शीर्षक है “Responsible Lending Conduct – Release of Movable / Immovable Property Documents on Repayment/Settlement of Personal Loans”. इसमें RBI-regulated banks और NBFCs, जिनमें Housing Finance Companies (HFCs) भी शामिल हैं, से full repayment या settlement के बाद original property documents release करने और applicable registry में charge satisfaction/removal के लिए 30 दिन का समय तय किया गया है.
- 30 दिन: full repayment/settlement के बाद original documents लौटाएँ और applicable registry में charge हटाएँ.
- ₹5,000 प्रति दिन: 30 दिन से आगे की delay lender की वजह से है तो RBI directions के अनुसार compensation payable हो सकता है.
- कारण बताना जरूरी: यदि delay हो रहा है, तो lender को borrower को reason communicate करना चाहिए.
- Documents खो गए या damage हुए: lender duplicate/certified copies प्राप्त करने में मदद करेगा और associated cost bear करेगा. इस प्रक्रिया के लिए अतिरिक्त 30 दिन मिलते हैं; delay compensation कुल 60 दिन के बाद calculate होता है.
- कब लागू: ये directions उन मामलों पर लागू हैं जहाँ original documents release करने की due date 1 December 2023 या उसके बाद पड़ती है.
Official circular पढ़ें: RBI Circular RBI/2023-24/60: Release of Property Documents. Circular में covered entities में commercial banks, specified co-operative banks, NBFCs (including HFCs) और Asset Reconstruction Companies शामिल हैं. अपने lender की regulatory category और case-specific applicability भी verify करें.
कौन-कौन से documents आपको वापस मिलने चाहिए?
आपके home loan और mortgage के अनुसार exact list अलग हो सकती है. सामान्यतः bank/HFC के पास जमा किए गए original documents की inventory और loan agreement के records से मिलान करें.
| Document / Record | क्या verify करें? |
|---|---|
| Original Sale Deed / Conveyance Deed / Title Deed | आपके जमा किए गए document inventory से match हो. |
| Agreement for Sale / Allotment / Builder documents | जो original documents lender को दिए थे, उनकी return पुष्टि करें. |
| Chain documents / prior title papers | Property की title chain के जमा किए गए originals का मिलान करें. |
| Loan Closure Letter / No Dues Certificate / NOC | Loan account balance nil/closed होने की written confirmation रखें. |
| Mortgage release / charge satisfaction proof | जहाँ charge register हुआ था, वहाँ applicable satisfaction/removal प्रक्रिया पूरी हुई या नहीं. |
| Original document handover receipt | हर document की received status, pages और condition check करें. |
Loan Closure Letter या No Dues Certificate मिलना अच्छा evidence है, लेकिन यह original property papers मिलने या registry charge हटने का substitute नहीं है. दोनों की written confirmation अलग-अलग लें.
Step-by-Step: Loan Close होने के बाद property papers कैसे लें?
Step 1: Full repayment और closure की तारीख confirm करें
Final payment receipt, loan account statement और closure/No Dues letter निकालें. यदि amount settlement के जरिए clear हुआ था, तो settlement letter और उसके terms देखें. अगर foreclosure quote के हिसाब से कोई shortfall, unapplied payment या charge pending बताया जा रहा है, तो lender से detailed calculation लिखित में माँगें; RBI का 30-day period full repayment/settlement के बाद शुरू होता है.
Step 2: Loan account और original documents की list तैयार करें
Loan account number, borrower/co-borrower names, property address, closure date और lender के पास जमा original papers की list एक जगह रखें. अगर आपके पास original document deposit receipt या title-document inventory है, उसे attach करें. Application में Aadhaar/PAN जैसी sensitive IDs बिना जरूरत खुले email में न भेजें; bank का secure channel इस्तेमाल करें.
Step 3: Branch और document custody office को written request दें
Request में original papers की return के लिए appointment/date माँगें और पूछें कि originals servicing branch से collect किए जा सकते हैं या lender के उस अन्य office से जहाँ documents stored हैं. RBI direction के तहत borrower को servicing branch या lender के उस अन्य office में documents collect करने का option दिया जाना चाहिए जहाँ documents उपलब्ध हैं, borrower की preference के अनुसार.
Step 4: केवल papers नहीं, registered charge removal भी check करें
यदि mortgage/charge किसी registry में दर्ज था, तो lender से पूछें कि charge satisfaction/removal का filing step complete हुआ है या नहीं और acknowledgement/copy दें. Applicable case में registry CERSAI या कोई दूसरी relevant registry हो सकती है. यह मानकर न चलें कि original deed वापस मिलने पर registry record अपने-आप update हो चुका है.
Step 5: 30 दिन निकलने पर compensation सहित complaint करें
अगर release की applicable due date निकल चुकी है और delay lender की वजह से है, तो bank/NBFC के grievance redressal officer और Nodal/Principal Nodal Officer को written complaint भेजें. RBI Circular RBI/2023-24/60 का reference दें और ₹5,000 per day compensation के साथ original documents, charge removal तथा clear timeline की request करें. Complaint की acknowledgement और delivery proof बचाकर रखें.
Step 6: Documents खो गए हों तो special timeline समझें
अगर lender कहता है कि original title documents misplaced, lost या damaged हैं, तो उनसे इसकी written confirmation, document-wise list और duplicate/certified copies बनवाने का action plan माँगें. RBI directions के अनुसार lender associated costs bear करेगा और इस procedure के लिए अतिरिक्त 30 दिन मिलते हैं. ऐसे cases में penalty 30 दिनों के बाद सीधे शुरू मानने के बजाय कुल 60-day window के बाद calculate की जाती है.
Bank को भेजने के लिए Written Request Format
इस template को email या branch application के रूप में इस्तेमाल कर सकते हैं. Brackets में अपनी details भरें. Email भेजें तो bank का official grievance email उपयोग करें और acknowledgement माँगें.
To:
Branch Manager / Grievance Redressal Officer
[Bank/HFC Name]
[Branch / Office]
Subject: Request for release of original property documents and removal of registered charge after home loan closure
Sir/Madam,
मैं [Borrower Name], आपके institution का home loan borrower हूँ. मेरा loan account number [Loan Account Number] था, जो [Full Repayment/Settlement Date] को पूरी तरह repay/settle कर दिया गया है. मुझे [Closure Letter / No Dues Certificate / Payment Receipt] प्राप्त है.
आपसे अनुरोध है कि loan account के against जमा किए गए सभी original movable/immovable property documents की सूची verify करके originals वापस करने की तारीख और collection location लिखित में confirm करें. कृपया जहाँ लागू हो, संबंधित registry में registered charge हटाने/charge satisfaction की प्रक्रिया का status और filing acknowledgement भी दें.
RBI Circular RBI/2023-24/60 dated 13 September 2023 के अनुसार, जहाँ ये directions लागू हैं, full repayment/settlement के बाद original documents release और applicable registry charge removal के लिए 30-day period है. यदि delay हुआ है, तो कृपया उसके specific reasons लिखित में बताएं. Lender-attributable delay होने पर लागू directions के अनुसार ₹5,000 per day compensation का calculation और payment भी confirm करें.
संलग्न: loan closure proof, payment receipt, document deposit inventory (यदि उपलब्ध), prior correspondence और borrower identification details (आवश्यकतानुसार).
कृपया इस request की acknowledgement/complaint reference number दें और resolution timeline लिखित में बताएं.
धन्यवाद,
[Borrower Name]
[Registered Mobile / Email]
[Property Address]
[Date]
₹5,000 प्रति दिन compensation कैसे calculate होगा?
यदि लागू 30-day deadline पार हो चुकी है, तो केवल वही delay count करें जो regulated lender की वजह से है. RBI directions में compensation ₹5,000 for each day of attributable delay है. नीचे केवल calculation समझाने के लिए illustration है, किसी specific case की final entitlement नहीं.
| Lender-attributable delay | Illustrative compensation |
|---|---|
| 1 दिन | ₹5,000 |
| 5 दिन | ₹25,000 |
| 10 दिन | ₹50,000 |
| 15 दिन | ₹75,000 |
उदाहरण: अगर सामान्य 30-day period पूरा होने के बाद lender-attributable delay 5 दिनों का साबित होता है, तो illustration के अनुसार compensation ₹25,000 होगा. Actual deadline, applicable period, delay का कारण, document-loss exception और lender की regulatory coverage verify किए बिना final amount तय न मानें.
Bank शिकायत का समाधान नहीं करे तो कहाँ जाएँ?
- पहले lender के grievance officer को लिखें: Loan closure proof, document inventory, अपनी पहली request, acknowledgement, reminders और delay timeline attach करें. Complaint number सुरक्षित रखें.
- 30 दिन में जवाब न मिले या जवाब संतोषजनक न हो: RBI के Reserve Bank – Integrated Ombudsman Scheme, 2026 के अंतर्गत eligibility जाँचें. Scheme 1 July 2026 से लागू है; सामान्यतः regulated entity से पहले complaint करना आवश्यक है. अगर 30 दिनों में जवाब न मिले या समाधान से असंतुष्ट हों, तो applicable conditions और limitation period के भीतर RBI CMS route लिया जा सकता है.
- RBI CMS पर complaint: RBI Complaint Management System खोलें. Bank/HFC का नाम, loan closure date, first complaint date, 30-day deadline, documents/charge status और compensation request का clear summary दें. Supporting proof upload करें.
- Sale/transfer रुका हो या documents missing हों: यदि registry, title chain या legal rights पर गंभीर dispute है, तो property lawyer से case-specific advice लें. RBI complaint route legal title dispute या हर प्रकार के civil remedy का substitute नहीं है.
RBI Ombudsman के 2026 FAQ के अनुसार, पहले regulated entity से शिकायत करनी होती है. No-response या unsatisfactory reply की स्थिति में scheme की maintainability और limitation conditions पूरी हों तो complaint की जा सकती है. Official FAQ: Reserve Bank – Integrated Ombudsman Scheme, 2026.
इन गलतियों से बचें
- सिर्फ verbal request पर निर्भर न रहें. Email या stamped application और acknowledgement रखें.
- Loan account बंद होने का proof और originals की document-wise inventory अपने पास रखें.
- ₹5,000/day compensation को guaranteed payment न मानें; applicability और lender-attributable delay साबित करना जरूरी हो सकता है.
- Original property documents की receipt लेते समय pages और document names verify करें; mismatch हो तो वहीं written remark दर्ज कराएँ.
- सिर्फ NOC मिलने से registered mortgage/charge हर record में हट गया है, ऐसा assume न करें.
FAQs
1. Home loan बंद होने के कितने दिन बाद property papers मिलने चाहिए?
RBI Circular RBI/2023-24/60 के अंतर्गत covered lender को full repayment/settlement के 30 दिनों के भीतर original property documents लौटाने और applicable registry में charge हटाने की प्रक्रिया पूरी करनी चाहिए, जहाँ release due date 1 December 2023 या उसके बाद पड़ती है.
2. क्या 30 दिन बाद bank को ₹5,000 रोज देना ही होगा?
₹5,000 per day compensation का प्रावधान lender-attributable delay के लिए है. यह हर late case में बिना eligibility और facts जाँचे automatic payment नहीं है. Written complaint करें और lender से delay calculation व reason माँगें.
3. अगर bank कहे कि original papers खो गए हैं तो क्या करें?
Bank से written confirmation और document-wise list लें. RBI directions के अनुसार lender को duplicate/certified copies हासिल करने में मदद करनी और associated costs bear करनी होती हैं. इसके लिए अतिरिक्त 30 दिन का window है; compensation calculation सामान्यतः कुल 60 दिनों के बाद शुरू होती है.
4. क्या property papers लेने के लिए उसी branch जाना जरूरी है?
RBI directions के अनुसार borrower को documents servicing branch या lender के उस अन्य office से collect करने का option दिया जाना चाहिए जहाँ documents उपलब्ध हैं, उसकी preference के अनुसार. Collection location पहले लिखित में confirm करें.
5. क्या RBI CMS पर सीधे complaint कर सकता हूँ?
पहले अपने bank/HFC को complaint देना जरूरी है. यदि 30 दिनों के भीतर जवाब नहीं मिलता या reply/solution से आप संतुष्ट नहीं हैं, तो RBI Integrated Ombudsman Scheme, 2026 की eligibility और deadline के अनुसार RBI CMS पर complaint कर सकते हैं.
6. क्या Loan Closure Letter ही पर्याप्त है?
नहीं. Closure letter यह दिखाता है कि loan बंद है, लेकिन original property papers की वापसी और लागू registry में charge removal की पुष्टि भी लें.
Related Guides
- Home Loan Prepayment: EMI घटाएँ या Tenure कम करें?
- Home Loan लेने से पहले 15 जरूरी बातें
- Home Loan Balance Transfer: Tax Benefit के जरूरी नियम
- Flat Buying in Mumbai: Property और Document Checklist
- Flat की सही Price और Registration Charges कैसे calculate करें?
निष्कर्ष
Home loan पूरी तरह repay या settle होने के बाद original property papers समय पर नहीं मिलते, तो पहले loan closure proof और deposited-document inventory के साथ written request दें. RBI directions के दायरे में lender को 30 दिनों में documents release और applicable registry charge removal करना चाहिए. Lender की वजह से देरी हो तो ₹5,000 प्रति दिन compensation का provision लागू हो सकता है; missing/damaged documents में 60-day special timeline ध्यान में रखें. समाधान न मिले तो पहले lender grievance route अपनाएँ और फिर पात्र होने पर RBI CMS में complaint करें.
लेखक: Dinesh Rewale
Dinesh Rewale personal finance, banking, property और consumer-rights से जुड़ी practical जानकारी आसान हिंदी में साझा करते हैं. नए guides और updates के लिए Facebook पर Dinesh Rewale से जुड़ें.
Disclaimer: यह लेख सामान्य जानकारी के लिए है, कानूनी सलाह नहीं. RBI directions की applicability lender category, repayment/settlement date, documents release की due date और case-specific facts पर निर्भर कर सकती है. Complaint या compensation request भेजने से पहले original RBI circular और lender की written response जाँचें. आवश्यकता होने पर योग्य legal professional से सलाह लें.