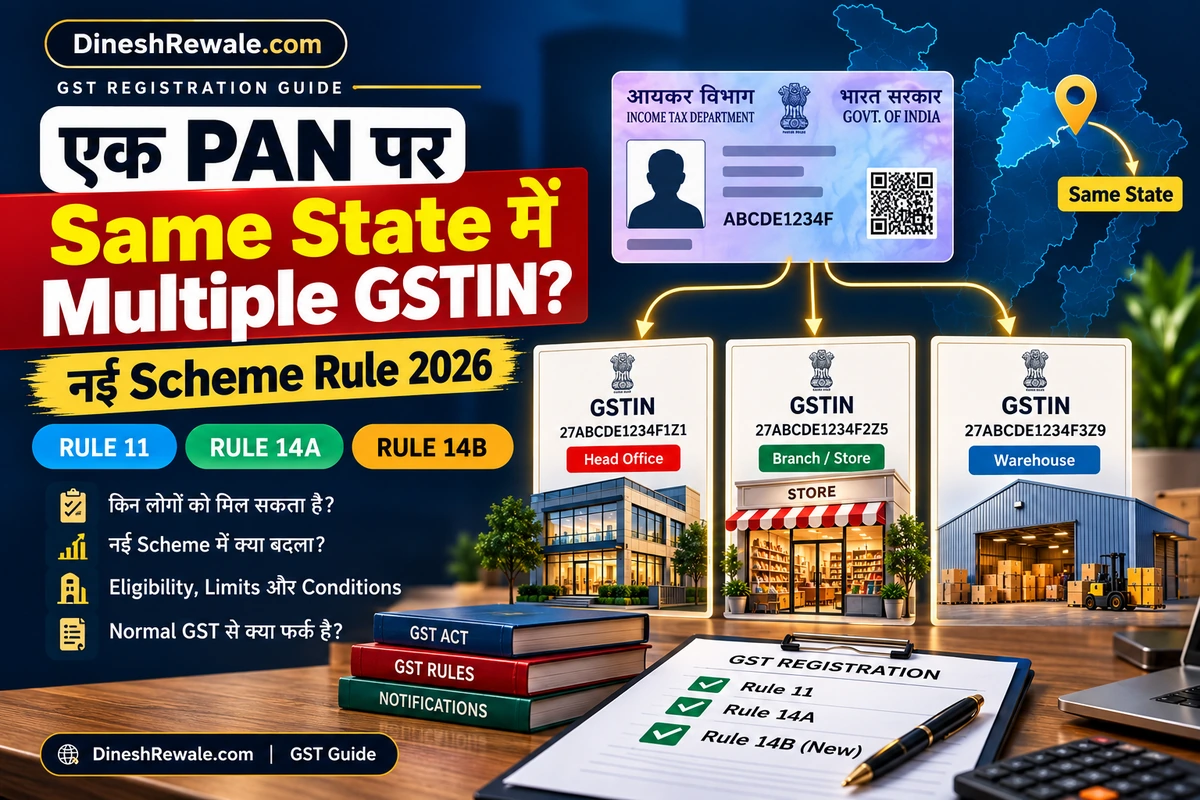
एक PAN पर Same State में Multiple GSTIN? नए नियम
हाँ, एक PAN पर एक ही State में multiple GSTIN संभव हो सकते हैं, लेकिन नियम इस बात पर निर्भर करते हैं कि आप normal GST registration चाहते हैं या किसी simplified option के तहत आवेदन कर रहे हैं। Normal registration में CGST Rules के Rule 11 के तहत अलग places of business के लिए conditions पूरी होने पर separate GSTIN मिल सकता है; कई मामलों में existing GSTIN में additional place of business जोड़ना भी पर्याप्त होता है। Rule 14A और Rule 14B की अलग-अलग scheme-specific शर्तें हैं, इसलिए उनकी limits को normal Rule 11 पर blanket ban नहीं समझना चाहिए।
29 अक्टूबर 2026 की स्थिति: Rule 14B की नई e-commerce seller scheme 1 नवंबर 2026 से लागू होने के लिए notified है। इसलिए आज इसकी effective date अभी आने वाली है। नीचे normal GST, Rule 14A और Rule 14B का अंतर अलग-अलग समझें।
Quick Answer: एक PAN पर Same State में कितने GSTIN हो सकते हैं?
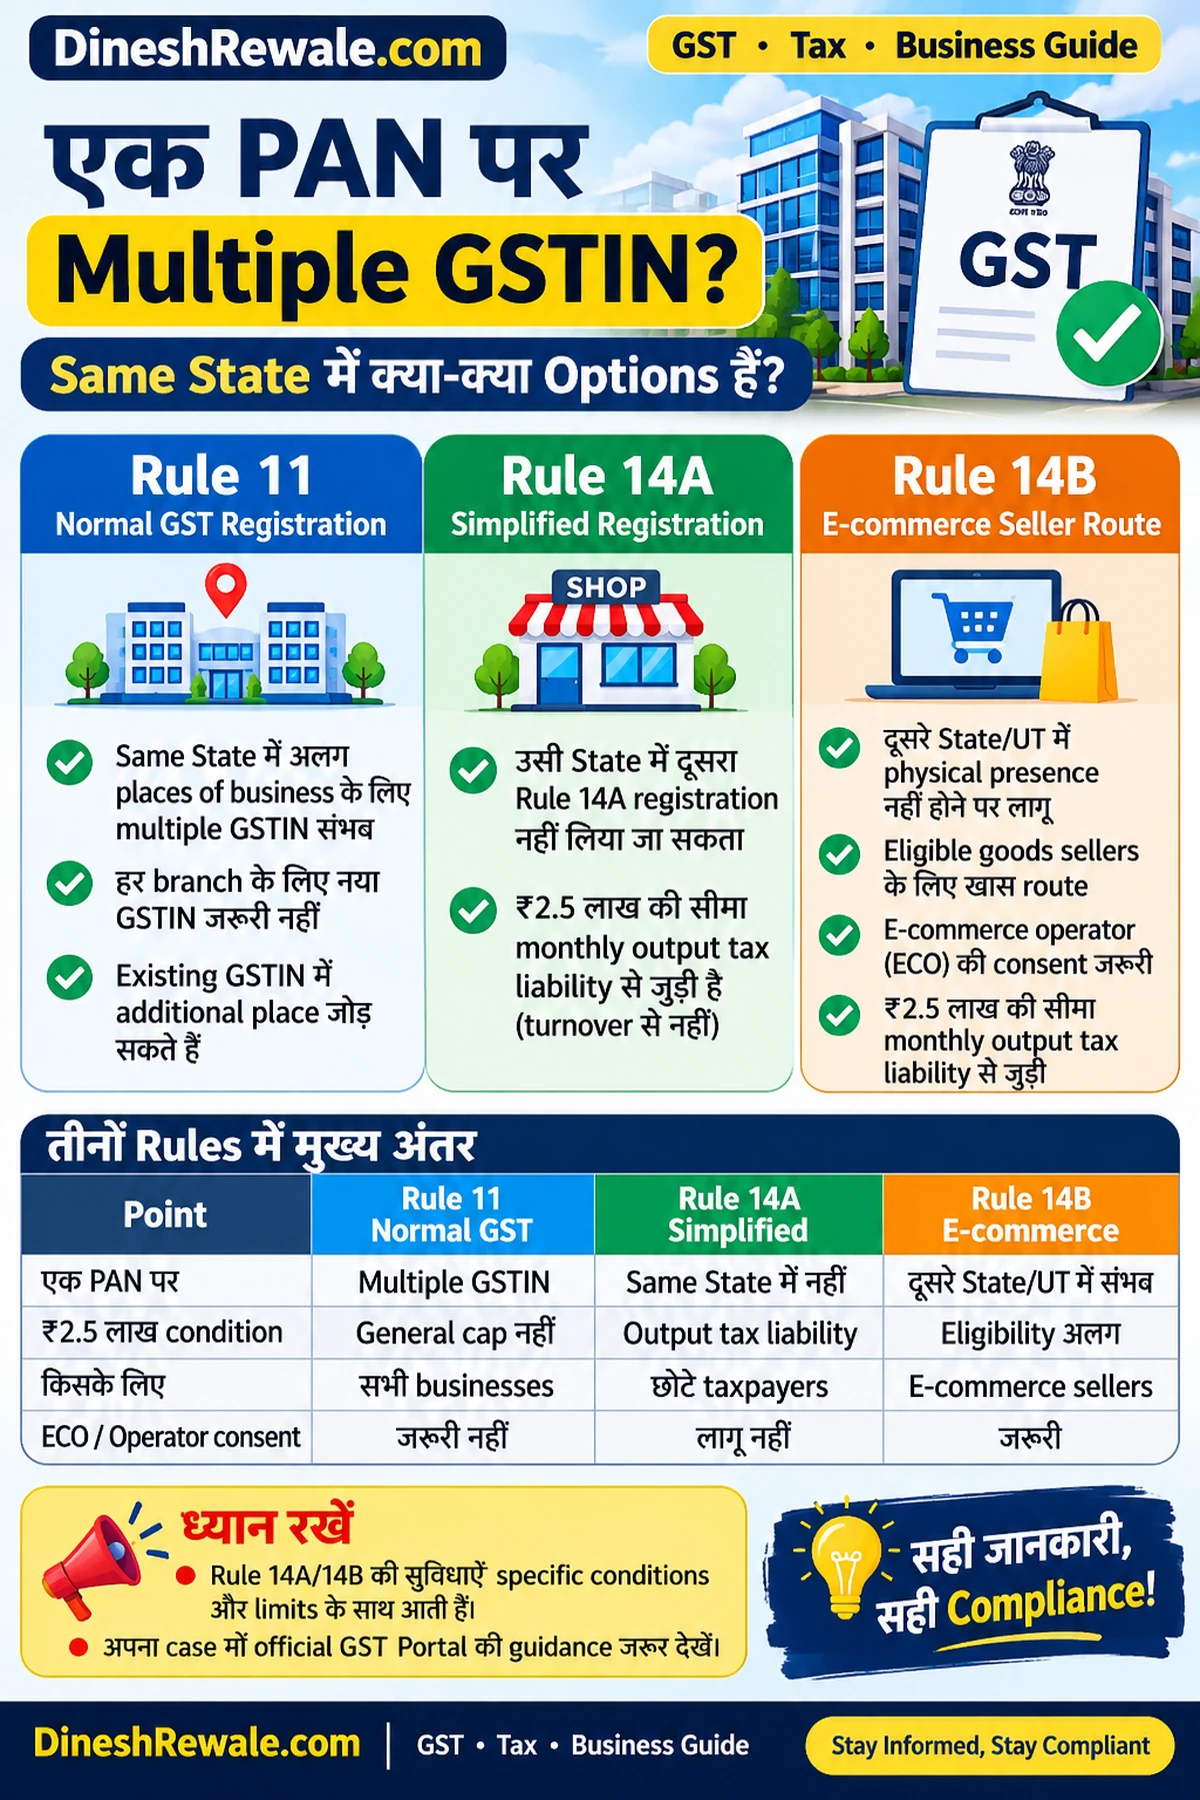
- Normal GST: एक ही State में अलग places of business के लिए Rule 11 के conditions के अधीन multiple GSTIN मिल सकते हैं। यह हर branch के लिए automatic या compulsory नहीं है।
- Rule 14A: same PAN और same State/UT में दूसरी registration को Rule 14A के तहत लेने की अनुमति नहीं है।
- Rule 14B: eligible goods sellers home State के बाहर उस State/UT में, जहाँ उनकी physical presence नहीं है, consent देने वाले eligible ECO warehouse को PPoB बनाकर apply कर सकते हैं। Scheme में उसी PAN के लिए प्रति State/UT एक Rule 14B registration की सीमा है; effective date 1 नवंबर 2026 notified है।
- ध्यान दें: Rule 14A/14B की scheme-specific सीमा को normal GST के Rule 11 पर blanket ban न समझें।
Normal GST registration में multiple GSTIN का नियम क्या है?
CGST Act की Section 25 सामान्य तौर पर एक State/UT में single registration का framework बताती है, लेकिन इसकी proviso multiple places of business के लिए अलग registration की अनुमति देती है, prescribed conditions के अधीन। CGST Rules का Rule 11 इसी प्रक्रिया को स्पष्ट करता है। इसे CGST Act की Section 25 और CBIC के GST registration rules में पढ़ सकते हैं।
उदाहरण के लिए, आपका business पुणे में है और उसी State में नासिक में भी एक अलग दुकान, office या warehouse है। आप existing GSTIN में उस जगह को additional place of business के रूप में जोड़ने पर विचार कर सकते हैं। यदि facts और applicable conditions के अनुसार उस जगह के लिए separate registration लेना चाहते हैं, तो Rule 11 के तहत अलग application दी जा सकती है। केवल दूसरी जगह होने से हर case में अलग GSTIN लेना जरूरी नहीं हो जाता।
Rule 11 के तहत किन बातों का ध्यान रखें?
- व्यवसाय के एक से अधिक वास्तविक places of business होने चाहिए।
- अलग place के लिए separate registration चाहने पर FORM GST REG-01 से अलग application देनी होती है।
- एक ही PAN पर अलग GSTIN मिलने के बाद वे GST के लिए distinct persons माने जाते हैं। उनके बीच taxable supply होने पर नियमों के अनुसार tax invoice या bill of supply जारी करना पड़ सकता है।
- Rule 11 में composition scheme को लेकर भी शर्त है: एक place पर regular tax payment हो रहा हो तो उसी PAN के दूसरे separately registered place को composition treatment देने की अनुमति पर रोक लागू होती है।
GST Portal के Normal Taxpayer registration guide में application की प्रक्रिया और same PAN से जुड़े existing registrations देखने की जानकारी दी गई है।
Rule 14A में एक PAN पर कितने GSTIN मिलेंगे?
Rule 14A छोटे taxpayers के लिए optional simplified registration route है। GST Portal की registration guide के अनुसार, आवेदन में Rule 14A का विकल्प तब चुना जा सकता है जब monthly output tax liability ₹2.5 लाख या उससे कम हो। इस सीमा को monthly sales या turnover cap कहना सही नहीं होगा। Rule 14A की दूसरी eligibility conditions, Aadhaar authentication और GST Portal की current requirements भी पूरी करनी होती हैं। ध्यान दें कि Rule 14B में registered persons को की गई specified supplies के लिए अलग threshold condition दी गई है; उसे Rule 14A के साथ mix न करें।
GST Portal की application guide स्पष्ट करती है कि यदि किसी State में same PAN के तहत Rule 14A registration पहले से file या grant हो चुका है, तो उसी State में दूसरा Rule 14A registration apply नहीं किया जा सकता। इसलिए:
- आपके PAN पर Maharashtra में पहले से Rule 14A registration है, तो उसी PAN से Maharashtra में दूसरा registration Rule 14A option चुनकर नहीं लिया जा सकता।
- इसका अर्थ यह नहीं कि normal GST registration के Rule 11 के अंतर्गत अलग place की eligibility अपने-आप खत्म हो जाती है। Normal route की eligibility और documentation अलग से जांचें।
- यदि आपके पास केवल Rule 14A registration है और आप दूसरे State में Rule 14B scheme लेना चाहते हैं, तो official FAQ के अनुसार Rule 14A option से withdrawal के लिए FORM GST REG-32 की condition लागू हो सकती है।
अपने आवेदन से पहले GST Portal की official registration guide में Rule 14A संबंधी note दोबारा देखें, क्योंकि portal की eligibility validation application के समय महत्वपूर्ण है।
नई Rule 14B scheme क्या कहती है?
Rule 14B एक विशेष simplified registration mechanism है, जो पात्र छोटे goods sellers को ऐसे e-commerce operator (ECO) के warehouse का उपयोग करके दूसरे State/UT में registration लेने का रास्ता देता है, जहाँ seller की अपनी physical presence नहीं है। यह हर online seller या किसी भी सामान्य third-party warehouse पर अपने-आप लागू नहीं होता। Rule 14B के notified framework की effective date 1 नवंबर 2026 है।
PIB की official FAQ on simplified registration for ECO sellers के मुताबिक, इस scheme में एक PAN के आधार पर एक State/UT में single registration लिया जा सकता है। Scheme की मुख्य शर्तें हैं:
- Goods की supply ऐसे e-commerce operator के माध्यम से हो जो CGST Act की Section 52 के तहत tax collected at source (TCS) collect करने के लिए required हो। इस registration के जरिए scheme के बाहर की supplies नहीं करनी चाहिए।
- Same PAN पर registered recipient को छोड़कर, registered persons को होने वाली specified supplies पर कुल monthly output tax liability ₹2.5 लाख से अधिक नहीं होनी चाहिए।
- जिस ECO warehouse को Principal Place of Business (PPoB) घोषित करना है, उसके लिए operator की consent जरूरी है। आवेदन में home-State GSTIN और warehouse की सही details देनी होती हैं।
- Home State में regular GST registration की शर्त लागू है। Aadhaar-based biometric authentication, document verification और physical verification की प्रक्रिया भी लागू हो सकती है।
- Application के लिए FORM GST REG-01 का Rule 14B route इस्तेमाल होता है।
केंद्र की अधिसूचना और लागू होने की तारीख के लिए Central Tax Notification No. 05/2026 देखें। Rule 14B की detailed warehouse eligibility, operator consent और application steps के लिए हमारी GST Rule 14B: दूसरे State warehouse से बेचने के नियम वाली guide भी पढ़ें।
Rule 11, Rule 14A और Rule 14B में अंतर
एक आसान example
मान लीजिए आपकी proprietorship का PAN एक ही है और Pune में मुख्य दुकान के साथ Nashik में दूसरा business location है। यदि दोनों जगहों को अलग GSTIN के तहत register करने का फैसला करते हैं और Rule 11 की शर्तें पूरी होती हैं, तो normal registration route में separate GSTIN संभव हो सकता है। अलग GSTIN जारी होने के बाद दोनों registrations के बीच taxable supply को सामान्य internal stock movement समझकर अनदेखा न करें; applicable invoice और return requirements की जाँच करें।
अब इसी PAN पर Pune में Rule 14A registration लिया हुआ है। इसका मतलब यह है कि आप Nashik के लिए दूसरा Rule 14A registration उसी PAN से नहीं ले सकते। Rule 11 के तहत normal separate registration की eligibility को अलग से assess करना होगा। दूसरी ओर, Rule 14B e-commerce scheme का उद्देश्य ही अलग है: पात्र seller को दूसरे State/UT में eligible ECO warehouse के माध्यम से goods supply की अनुमति देना, scheme की विशेष शर्तों और single-registration limit के साथ।
दूसरा GSTIN लेने से पहले checklist
- क्या दूसरी जगह अलग place of business है या existing GSTIN में additional place जोड़ना पर्याप्त होगा?
- आप normal GST registration ले रहे हैं या Rule 14A/14B scheme? Application में गलत option न चुनें।
- Same PAN पर उस State/UT में कौन-कौन से GSTIN या pending applications पहले से हैं?
- यदि Rule 14A/14B लागू है, तो ₹2.5 लाख वाली output tax liability condition, permitted supplies और authentication requirements जाँचें।
- अलग GSTIN मिलने पर returns, books, stock movement और inter-registration invoices के लिए व्यवस्था रखें।
Topic से जुड़ा video
यह video same State में multiple GST registration की सामान्य स्थिति समझाने के लिए relevant है। यह 2024 का explainer है, इसलिए इसे नई Rule 14B scheme का current step-by-step guide न मानें; 2026 की scheme-specific conditions ऊपर दी गई official guidance के आधार पर अलग से पढ़ें।
इससे जुड़ी दूसरी guides
- ₹2.5 लाख ITC Condition: GST Simplified Registration समझें
- GST Rule 14B: दूसरे State warehouse से बेचने के 7 नियम
- GST Composition Scheme: फायदे, नुकसान और eligibility
- Marketplace seller अपनी website पर भी बेच सकता है?
- GST Council 2026: registration और compliance reforms
FAQs
1. क्या एक PAN पर Maharashtra में दो GSTIN हो सकते हैं?
हाँ, normal GST framework में अलग places of business के लिए Rule 11 की शर्तों के अधीन separate GSTIN संभव है। लेकिन Rule 14A या Rule 14B जैसे scheme route में same PAN और उसी State/UT पर scheme-specific single-registration सीमा लागू होती है।
2. क्या Rule 14A लेने के बाद same state में दूसरा GSTIN बिल्कुल नहीं मिल सकता?
Rule 14A के तहत उसी PAN से उसी State/UT में दूसरा Rule 14A registration नहीं लिया जा सकता। Normal GST registration के तहत अलग place के लिए Rule 11 की eligibility अपने facts और documents के आधार पर अलग से verify करें।
3. Rule 14B कब लागू होगा?
Central Tax Notification No. 05/2026 के तहत Rule 14B की सामान्य effective date 1 नवंबर 2026 है। 29 अक्टूबर 2026 के हिसाब से यह तारीख अभी आने वाली है। Apply करते समय GST Portal की latest live instructions देखें।
4. क्या Rule 14B में ₹2.5 लाख monthly turnover की limit है?
नहीं। Official FAQ इस condition को specified supplies to registered persons की monthly output tax liability के आधार पर बताती है, सामान्य monthly turnover या sales के आधार पर नहीं।
5. क्या एक GSTIN से दूसरे GSTIN पर stock भेजने के लिए invoice चाहिए?
यदि अलग GSTIN वाले registrations के बीच taxable supply होती है, तो लागू GST rules के अनुसार invoice या bill of supply और return reporting की जरूरत हो सकती है। Transaction का सही treatment goods, movement और applicable facts पर निर्भर करता है।
निष्कर्ष
एक PAN पर same State में multiple GSTIN पर कोई एक जवाब सभी cases पर लागू नहीं होता। Normal GST में Rule 11 के तहत अलग places of business के लिए multiple registration संभव है, जबकि Rule 14A और नई Rule 14B schemes के तहत एक PAN और एक State/UT में एक scheme registration की सीमा है। Rule 14B को 1 नवंबर 2026 से लागू होना notified है और यह विशेष रूप से eligible e-commerce sellers के लिए है।
नई registration लेने से पहले तय करें कि existing GSTIN में additional place जोड़ना पर्याप्त है, Rule 11 के तहत separate registration चाहिए या कोई simplified scheme वास्तव में लागू होती है। यदि ₹2.5 लाख output tax liability की गणना, ECO warehouse eligibility या inter-GSTIN transactions को लेकर संदेह है, तो application से पहले qualified GST professional से सलाह लें।
लेखक के बारे में
Dinesh Rewale भारतीय पाठकों के लिए business, tax, finance और technology से जुड़ी जटिल जानकारी को आसान भाषा, official references और practical examples के साथ समझाते हैं। Facebook पर Dinesh Rewale से जुड़ें।
Disclaimer: यह लेख सामान्य जानकारी और educational purpose के लिए है, व्यक्तिगत tax या legal advice नहीं। GST registration की eligibility, forms और compliance आपके कारोबार की संरचना, transaction facts और लागू कानून/notifications पर निर्भर करते हैं। आवेदन या tax treatment तय करने से पहले GST Portal की current instructions और qualified GST professional की सलाह लें।